
Hallo Trader,
wie gewohnt fangen wir mit dem fundamentalen Ausblick an.
📊 Fundamentaler Ausblick KW42 (12.10. – 16.10.2026)
KW42 steht wieder klar im Zeichen von Inflation, Konsum und FED-Kommunikation. Nach den zuletzt schwächeren US-Arbeitsmarktdaten und den Turbulenzen am Anleihemarkt bleibt die zentrale Frage, ob sich der Inflationsdruck nun ebenfalls abschwächt – oder ob die FED trotz nachlassender Beschäftigungsdynamik weiter an einer restriktiven Geldpolitik festhalten muss.
Zum Wochenstart bleibt es zunächst ruhig. In Japan und Kanada sind am Montag Feiertage, entsprechend dürfte das Handelsvolumen insbesondere im asiatischen Handel etwas geringer ausfallen. Der erste größere Impuls folgt am Dienstag mit den finalen deutschen Verbraucherpreisen für September. Erwartet wird laut Kalender eine Jahresrate von 3,3 % nach zuvor 2,9 %. Sollte sich dieser deutliche Anstieg bestätigen, wäre das ein weiteres Signal dafür, dass der Inflationsdruck auch in Europa noch längst nicht vollständig verschwunden ist.
Der entscheidende Termin der Woche folgt allerdings am Mittwoch um 14:30 Uhr mit den US-Verbraucherpreisen. Nach zuletzt 3,4 % Jahresinflation und 0,4 % Monatsanstieg dürfte der CPI erneut maßgeblich die Erwartungen an die nächste FED-Sitzung beeinflussen. Besonders wichtig wird die Kernrate, die zuletzt monatlich um 0,3 % gestiegen war.
Nach den schwachen NFPs ist die Ausgangslage für die FED inzwischen deutlich komplizierter geworden. Der Arbeitsmarkt zeigt klarere Bremsspuren, gleichzeitig bleibt die Inflation oberhalb des 2%-Ziels. Fällt der CPI nun ebenfalls schwächer aus, würde das die Argumente für eine längere Zinspause deutlich stärken. In diesem Szenario könnten US-Renditen und der Dollar nachgeben, während Nasdaq und Gold Unterstützung erhalten könnten.
Ein überraschend hoher CPI wäre dagegen problematischer. Dann hätte die FED weiterhin ein Inflationsproblem, obwohl sich der Arbeitsmarkt abkühlt. Genau dieses Szenario – schwächeres Wachstum bei gleichzeitig hartnäckigem Preisdruck – wäre für die Märkte unangenehm, weil die FED weniger Spielraum für eine Lockerung hätte.
Zusätzlich spricht am Mittwochvormittag EZB-Präsidentin Christine Lagarde. Ihre Aussagen dürften insbesondere vor dem Hintergrund der höheren europäischen Inflationszahlen beobachtet werden. Für Euro und DAX könnte das zusätzliche Impulse liefern.
Am Donnerstag folgt dann ein sehr umfangreicher US-Datenblock. Um 14:30 Uhr werden gleichzeitig die Einzelhandelsumsätze, der Erzeugerpreisindex, der Philly-Fed-Index und die Erstanträge auf Arbeitslosenhilfe veröffentlicht. Gerade die Einzelhandelsumsätze dürften zeigen, wie stark der US-Konsument noch ist. Nach zuvor sehr kräftigen Zuwächsen wäre ein schwächerer September ein weiteres Zeichen für eine abkühlende Wirtschaft.
Auch die Erzeugerpreise bleiben wichtig. Sie geben Hinweise darauf, ob sich der Preisdruck auf Unternehmensebene weiter abbaut oder erneut in Richtung Verbraucherpreise durchschlagen könnte.
Der Freitag bringt schließlich noch einmal einen wichtigen Mix aus Europa- und FED-Signalen. Früh am Morgen spricht FED-Chef Kevin Warsh. Nach den jüngsten schwachen Arbeitsmarktdaten und der angespannten Lage am Anleihemarkt könnten seine Aussagen besonders marktbewegend werden. Anleger werden genau darauf achten, ob Warsh weiterhin die Inflation in den Vordergrund stellt oder erstmals klarere Vorsicht hinsichtlich Wachstum und Beschäftigung signalisiert.
Später am Vormittag folgen die Verbraucherpreise der Eurozone. Laut Kalender wird eine Jahresrate von 3,8 % erwartet, nach zuvor 3,2 %. Sollte sich dieser Anstieg bestätigen, dürfte das die EZB vor zusätzliche Herausforderungen stellen und die Erwartungen an weitere Lockerungen dämpfen.
Die wichtigsten Termine der KW42:
🔹 Montag: Japan & Kanada – Feiertage🇯🇵🇨🇦
🔹 Dienstag 08:00 Uhr – Verbraucherpreise Deutschland🇩🇪
🔹 Dienstag 16:00 Uhr – Verkäufe bestehender Häuser USA🇺🇸
🔹 Mittwoch 10:30 Uhr – Rede von EZB-Präsidentin Lagarde🇪🇺
⭐️ Mittwoch 14:30 Uhr – US Verbraucherpreise (CPI)🇺🇸
🔹 Donnerstag 08:00 Uhr – UK BIP 🇬🇧
🔹 Donnerstag 14:30 Uhr – US Einzelhandelsumsätze 🇺🇸
🔹 Donnerstag 14:30 Uhr – US Erzeugerpreise (PPI) 🇺🇸
🔹 Donnerstag 14:30 Uhr – Philly Fed Herstellungsindex 🇺🇸
🔹 Donnerstag 14:30 Uhr – US Erstanträge Arbeitslosenhilfe 🇺🇸
⭐️ Freitag 05:30 Uhr – Rede von FED-Chef Kevin Warsh 🇺🇸
🔹 Freitag 11:00 Uhr – Verbraucherpreise Eurozone 🇪🇺
Fazit: KW42 dürfte vor allem zeigen, ob sich die zuletzt schwächere US-Arbeitsmarktdynamik nun auch in den Inflations- und Konsumdaten widerspiegelt. Der CPI am Mittwoch ist dabei der klare Schlüsseltermin.
Schwächere Inflation + schwächerer Konsum würde die Wahrscheinlichkeit einer längeren FED-Pause deutlich erhöhen und könnte zinssensitive Märkte entlasten. Starke Inflation + robuste Einzelhandelsumsätze würden dagegen zeigen, dass die US-Wirtschaft trotz schwächerem Arbeitsmarkt noch genügend Stärke besitzt, um die restriktive FED-Linie aufrechtzuerhalten.
Damit bleiben besonders US-Dollar, Anleiherenditen, Nasdaq und Gold im Fokus. Zusätzlich könnte die Rede von Kevin Warsh am Freitag wichtig werden, weil sie den Märkten einen ersten Hinweis darauf geben dürfte, wie die FED die widersprüchlichen Signale aus Arbeitsmarkt, Inflation und Konjunktur aktuell gewichtet.
___________________
Chart SP500🇺🇸
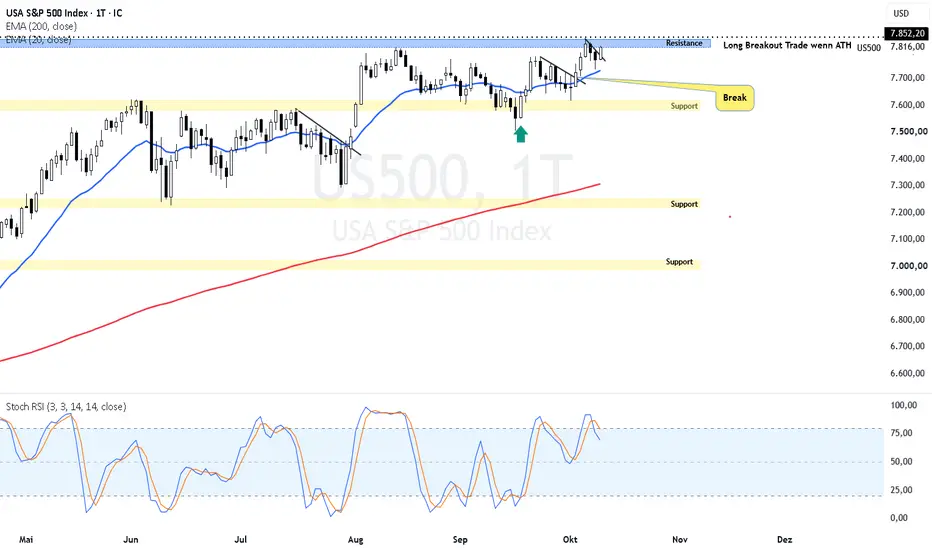
Aktuell sieht es stark danach aus, dass der Markt wieder ein neues ATH ausbilden will. Im Stundenchart sieht man sehr schön den Break der Korrektur (Bruch Trendlinie)
Chart H1:
Dennoch ist vorsicht geboten. Denn sollten die US Inflationsdaten am Mittwoch höher als erwartet ausfallen, kann sich das Blatt schnell wenden.
Daher würde ich maximal einen Breakout des ATH mitnehmen - also kein riesiges Gewinnziel.
Das Gameplay für die US Inflationsdaten ist relativ easy.
Inflation größer als erwartet: Short - da die Zinsängste nun steigen
Inflation niedriger als erwartet: Long bzw das dürfte den SP500 auf aktuellem Niveau stützen
Widerstände
- Zone ums ATH
Unterstützungen
- Zone bei 7600 Punkte- 7500
- Tief bei 7240 Punkte
- Zone ums ATH bei ca 7000 Punkten
Happy Pips!
Michael - Team PimpYourTrading

📈 Kostenfreier Telegramchannel: t.me/PimpYourTradingTradingroom
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
🔥 Infos zu unserer kostenfreien Traderausbildung: traderhelfentrader.de
📊 Fremdkapital EA Trading Kurs: fxdudes.de/fundedeakurs/
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.