
Agenda de Indicadores:
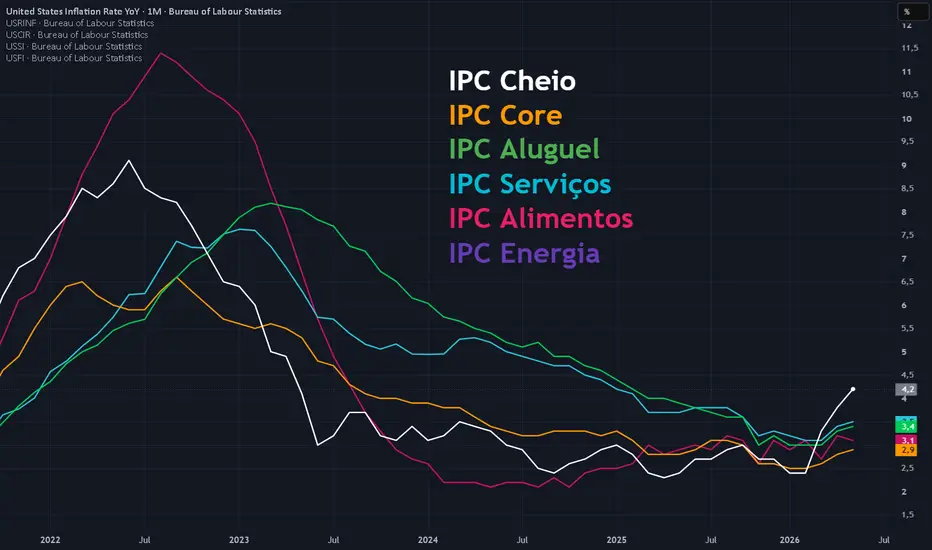
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Junho)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
10:00 – USA – Kevin Warsh, Presidente do Fed (Vota), presta depoimento em audiência do Comitê de Serviços Financeiros da Câmara sobre o "Relatório Semestral de Política Monetária do Federal Reserve", em Washington
13:40 – USA – Michael Barr, Governador do Fed (Vota), discursa sobre inteligência artificial na Conferência Anual de Inclusão Financeira do Federal Reserve
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão moderada de perguntas e respostas em um evento híbrido de almoço empresarial da Kenosha Area Business Alliance
14:30 – USA – Lisa Cook, governador do Fed (Vota), modera o debate "Consumidores, Inteligência Artificial e Inclusão Financeira: Equilibrando Oportunidades e Desafios" na Conferência Anual de Inclusão Financeira do Federal Reserve
15:55 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), discursa sobre "Inovação Responsável e Inclusão Financeira" na Conferência Anual de Inclusão Financeira do Federal Reserve (via vídeo pré-gravado)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam sem direção única nesta terça-feira, com os traders dividindo as atenções entre a divulgação do índice de preços ao consumidor (IPC) dos Estados Unidos, os primeiros balanços dos grandes bancos de Wall Street e a escalada das tensões entre EUA e Irã, que voltou a pressionar os preços do petróleo e reacendeu preocupações com a inflação.
JPMorgan Chase, Goldman Sachs, Wells Fargo e Citigroup abrem hoje a temporada de resultados do segundo trimestre. Os números das instituições financeiras serão acompanhados de perto em busca de sinais sobre a saúde da economia americana e a disposição das empresas para investir em um ambiente de juros elevados.
Após impulsionar o S&P 500 a uma valorização próxima de 10% neste ano, a temporada de balanços é vista como um dos principais testes para a continuidade da alta das ações americanas.
Na agenda macroeconômica, o destaque fica para a divulgação do Índice de Preços ao Consumidor (IPC) de junho, às 9h30 (horário de Brasília). A expectativa é de uma desaceleração da inflação em relação ao mês anterior. Ainda assim, o alívio pode ser temporário, já que a recente disparada dos preços do petróleo tende a elevar novamente os custos de energia e manter o Federal Reserve em estado de alerta.
"Os preços da gasolina já voltaram a ficar acima dos níveis de junho, o que significa que o próximo relatório de inflação deverá mostrar uma nova aceleração. Por isso, os números do IPC de hoje podem acabar sendo menos relevantes do que a própria escalada das tensões geopolíticas", afirmou Ipek Ozkardeskaya, analista sênior do Swissquote Bank.

Logo após a divulgação do indicador, o presidente do Federal Reserve, Kevin Warsh, apresentará o relatório semestral de política monetária ao Congresso americano, às 11h (horário de Brasília). O mercado buscará pistas sobre os próximos passos da autoridade monetária diante do aumento das incertezas inflacionárias.
O discurso ocorre um dia após o diretor do Fed, Christopher Waller, afirmar que o banco central poderá ser obrigado a elevar as taxas de juros "no curto prazo" caso a inflação permaneça significativamente acima da meta de 2%.
Segundo a CME Group, os mercados passaram a atribuir uma probabilidade de 43% para uma alta de 25 pontos-base na reunião do Federal Reserve de 29 de julho, acima dos 34% registrados no dia anterior.
No campo geopolítico, os traders seguem atentos à intensificação do conflito no Oriente Médio. A terceira noite consecutiva de ataques entre Estados Unidos e Irã, somada à possibilidade de imposição de uma tarifa de 20% sobre embarcações que atravessem o Estreito de Ormuz, aumentou a aversão ao risco.
O Irã afirmou que uma base aérea americana na Jordânia foi atingida por mísseis balísticos durante a madrugada e voltou a pedir que o governo jordaniano encerre a presença militar dos Estados Unidos em seu território. Diante desse cenário, os contratos futuros do petróleo atingiram o maior nível em quatro semanas.
Apesar do ambiente mais cauteloso, os futuros do Nasdaq recuperam parte das perdas registradas na sessão anterior. As ações de empresas de semicondutores mostram sinais de estabilização no pré-mercado, após a forte realização de lucros observada na segunda-feira, com o ETF iShares Semiconductor avançando cerca de 2,4%.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em queda generalizada nesta terça-feira, pressionados pela escalada das tensões entre Estados Unidos e Irã. Ao mesmo tempo, os traders acompanham o início da temporada de balanços corporativos para avaliar os impactos do conflito geopolítico sobre os resultados das empresas.
O Euro Stoxx 50EURO50 recua cerca de 0,5%, enquanto o DAX GER40, da Alemanha, perde aproximadamente 0,3%.
O setor de viagens e lazer lidera as perdas, com recuo de 2,6%, refletindo o avanço dos preços da energia. As ações das companhias aéreas Air France e Lufthansa, altamente sensíveis ao custo dos combustíveis, caem mais de 2% cada, enquanto o petróleo Brent sobe quase 4%, sendo negociado próximo de US$ 86 por barril.
Entre os destaques corporativos, as ações da Ericsson despencam cerca de 8% após a fabricante sueca de equipamentos de telecomunicações divulgar vendas trimestrais ligeiramente abaixo das expectativas do mercado e alertar para o aumento dos custos de componentes, pressionando suas perspectivas para os próximos trimestres.
Na direção oposta, a petrolífera britânica BP figura entre os poucos destaques positivos da sessão. As ações avançam 1,6% depois que a companhia informou que os resultados de sua divisão de comercialização de petróleo deverão superar ligeiramente as expectativas no segundo trimestre, beneficiados pela alta recente dos preços da commodity.
No mercado de juros, a valorização do petróleo reacendeu preocupações com a inflação na Zona do Euro. Como consequência, os investidores elevaram as apostas de que o Banco Central Europeu promoverá pelo menos mais um aumento de 25 pontos-base na taxa básica de juros já na reunião de setembro.
O setor de tecnologia também permanece no radar dos investidores, em meio às dúvidas sobre a sustentabilidade das elevadas avaliações das empresas ligadas à inteligência artificial. A divulgação dos resultados da ASML, prevista para o fim da semana, será acompanhada de perto por analistas e poderá fornecer novos sinais sobre a demanda global por equipamentos para fabricação de semicondutores e o ritmo dos investimentos em infraestrutura de IA.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram a terça-feira majoritariamente em alta, impulsionados pela volta do apetite por risco, com investidores aproveitando a recente correção para recompor posições, especialmente em ações ligadas ao setor de tecnologia.
Na Coreia do Sul e no Japão, os índices Kospi KOSPI e Nikkei 225 NI225 avançaram 0,7% cada, recuperando parte das perdas registradas nas últimas sessões.
No mercado sul-coreano, a recuperação foi liderada pelas fabricantes de semicondutores. As ações da SK Hynix e da Samsung Electronics subiram mais de 3%, enquanto a maior parte dos demais setores apresentou desempenho mais contido.
Já no Japão, o movimento de alta foi mais disseminado, com ganhos distribuídos entre diferentes segmentos da bolsa, refletindo uma melhora mais ampla do sentimento dos investidores.
Na China continental e em Hong Kong, o tom também foi positivo. Os índices Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI registraram ganhos entre 0,5% e 2,8%, sustentados pela recuperação das ações de tecnologia e pelo maior apetite ao risco na região.
Na contramão, o índice TWSE 50 TW50, de Taiwan, recuou 1,7%, pressionado pelas ações da TSMC, que perderam 0,8% antes da divulgação de seus resultados trimestrais.
Na Austrália, o índice ASX 200 XJO encerrou próximo da estabilidade. O avanço das empresas de mineração compensou a fraqueza do setor financeiro, limitando as oscilações do principal índice do país.
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Junho)
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
10:00 – USA – Kevin Warsh, Presidente do Fed (Vota), presta depoimento em audiência do Comitê de Serviços Financeiros da Câmara sobre o "Relatório Semestral de Política Monetária do Federal Reserve", em Washington
13:40 – USA – Michael Barr, Governador do Fed (Vota), discursa sobre inteligência artificial na Conferência Anual de Inclusão Financeira do Federal Reserve
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão moderada de perguntas e respostas em um evento híbrido de almoço empresarial da Kenosha Area Business Alliance
14:30 – USA – Lisa Cook, governador do Fed (Vota), modera o debate "Consumidores, Inteligência Artificial e Inclusão Financeira: Equilibrando Oportunidades e Desafios" na Conferência Anual de Inclusão Financeira do Federal Reserve
15:55 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota), discursa sobre "Inovação Responsável e Inclusão Financeira" na Conferência Anual de Inclusão Financeira do Federal Reserve (via vídeo pré-gravado)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção única nesta terça-feira, com os traders dividindo as atenções entre a divulgação do índice de preços ao consumidor (IPC) dos Estados Unidos, os primeiros balanços dos grandes bancos de Wall Street e a escalada das tensões entre EUA e Irã, que voltou a pressionar os preços do petróleo e reacendeu preocupações com a inflação.JPMorgan Chase, Goldman Sachs, Wells Fargo e Citigroup abrem hoje a temporada de resultados do segundo trimestre. Os números das instituições financeiras serão acompanhados de perto em busca de sinais sobre a saúde da economia americana e a disposição das empresas para investir em um ambiente de juros elevados.
Após impulsionar o S&P 500 a uma valorização próxima de 10% neste ano, a temporada de balanços é vista como um dos principais testes para a continuidade da alta das ações americanas.
Na agenda macroeconômica, o destaque fica para a divulgação do Índice de Preços ao Consumidor (IPC) de junho, às 9h30 (horário de Brasília). A expectativa é de uma desaceleração da inflação em relação ao mês anterior. Ainda assim, o alívio pode ser temporário, já que a recente disparada dos preços do petróleo tende a elevar novamente os custos de energia e manter o Federal Reserve em estado de alerta.
"Os preços da gasolina já voltaram a ficar acima dos níveis de junho, o que significa que o próximo relatório de inflação deverá mostrar uma nova aceleração. Por isso, os números do IPC de hoje podem acabar sendo menos relevantes do que a própria escalada das tensões geopolíticas", afirmou Ipek Ozkardeskaya, analista sênior do Swissquote Bank.
Logo após a divulgação do indicador, o presidente do Federal Reserve, Kevin Warsh, apresentará o relatório semestral de política monetária ao Congresso americano, às 11h (horário de Brasília). O mercado buscará pistas sobre os próximos passos da autoridade monetária diante do aumento das incertezas inflacionárias.
O discurso ocorre um dia após o diretor do Fed, Christopher Waller, afirmar que o banco central poderá ser obrigado a elevar as taxas de juros "no curto prazo" caso a inflação permaneça significativamente acima da meta de 2%.
Segundo a CME Group, os mercados passaram a atribuir uma probabilidade de 43% para uma alta de 25 pontos-base na reunião do Federal Reserve de 29 de julho, acima dos 34% registrados no dia anterior.
No campo geopolítico, os traders seguem atentos à intensificação do conflito no Oriente Médio. A terceira noite consecutiva de ataques entre Estados Unidos e Irã, somada à possibilidade de imposição de uma tarifa de 20% sobre embarcações que atravessem o Estreito de Ormuz, aumentou a aversão ao risco.
O Irã afirmou que uma base aérea americana na Jordânia foi atingida por mísseis balísticos durante a madrugada e voltou a pedir que o governo jordaniano encerre a presença militar dos Estados Unidos em seu território. Diante desse cenário, os contratos futuros do petróleo atingiram o maior nível em quatro semanas.
Apesar do ambiente mais cauteloso, os futuros do Nasdaq recuperam parte das perdas registradas na sessão anterior. As ações de empresas de semicondutores mostram sinais de estabilização no pré-mercado, após a forte realização de lucros observada na segunda-feira, com o ETF iShares Semiconductor avançando cerca de 2,4%.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em queda generalizada nesta terça-feira, pressionados pela escalada das tensões entre Estados Unidos e Irã. Ao mesmo tempo, os traders acompanham o início da temporada de balanços corporativos para avaliar os impactos do conflito geopolítico sobre os resultados das empresas.O Euro Stoxx 50
EURO50 recua cerca de 0,5%, enquanto o DAX GER40, da Alemanha, perde aproximadamente 0,3%.O setor de viagens e lazer lidera as perdas, com recuo de 2,6%, refletindo o avanço dos preços da energia. As ações das companhias aéreas Air France e Lufthansa, altamente sensíveis ao custo dos combustíveis, caem mais de 2% cada, enquanto o petróleo Brent sobe quase 4%, sendo negociado próximo de US$ 86 por barril.
Entre os destaques corporativos, as ações da Ericsson despencam cerca de 8% após a fabricante sueca de equipamentos de telecomunicações divulgar vendas trimestrais ligeiramente abaixo das expectativas do mercado e alertar para o aumento dos custos de componentes, pressionando suas perspectivas para os próximos trimestres.
Na direção oposta, a petrolífera britânica BP figura entre os poucos destaques positivos da sessão. As ações avançam 1,6% depois que a companhia informou que os resultados de sua divisão de comercialização de petróleo deverão superar ligeiramente as expectativas no segundo trimestre, beneficiados pela alta recente dos preços da commodity.
No mercado de juros, a valorização do petróleo reacendeu preocupações com a inflação na Zona do Euro. Como consequência, os investidores elevaram as apostas de que o Banco Central Europeu promoverá pelo menos mais um aumento de 25 pontos-base na taxa básica de juros já na reunião de setembro.
O setor de tecnologia também permanece no radar dos investidores, em meio às dúvidas sobre a sustentabilidade das elevadas avaliações das empresas ligadas à inteligência artificial. A divulgação dos resultados da ASML, prevista para o fim da semana, será acompanhada de perto por analistas e poderá fornecer novos sinais sobre a demanda global por equipamentos para fabricação de semicondutores e o ritmo dos investimentos em infraestrutura de IA.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram a terça-feira majoritariamente em alta, impulsionados pela volta do apetite por risco, com investidores aproveitando a recente correção para recompor posições, especialmente em ações ligadas ao setor de tecnologia.
Na Coreia do Sul e no Japão, os índices Kospi
KOSPI e Nikkei 225 NI225 avançaram 0,7% cada, recuperando parte das perdas registradas nas últimas sessões.No mercado sul-coreano, a recuperação foi liderada pelas fabricantes de semicondutores. As ações da SK Hynix e da Samsung Electronics subiram mais de 3%, enquanto a maior parte dos demais setores apresentou desempenho mais contido.
Já no Japão, o movimento de alta foi mais disseminado, com ganhos distribuídos entre diferentes segmentos da bolsa, refletindo uma melhora mais ampla do sentimento dos investidores.
Na China continental e em Hong Kong, o tom também foi positivo. Os índices Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI registraram ganhos entre 0,5% e 2,8%, sustentados pela recuperação das ações de tecnologia e pelo maior apetite ao risco na região.Na contramão, o índice TWSE 50
TW50, de Taiwan, recuou 1,7%, pressionado pelas ações da TSMC, que perderam 0,8% antes da divulgação de seus resultados trimestrais.Na Austrália, o índice ASX 200
XJO encerrou próximo da estabilidade. O avanço das empresas de mineração compensou a fraqueza do setor financeiro, limitando as oscilações do principal índice do país.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.