РИТЕЙЛ vs УОЛЛ-СТРИТ: ВИТРИНЫ ПУСТЕЮТ, ИНДЕКСЫ РАСТУТ
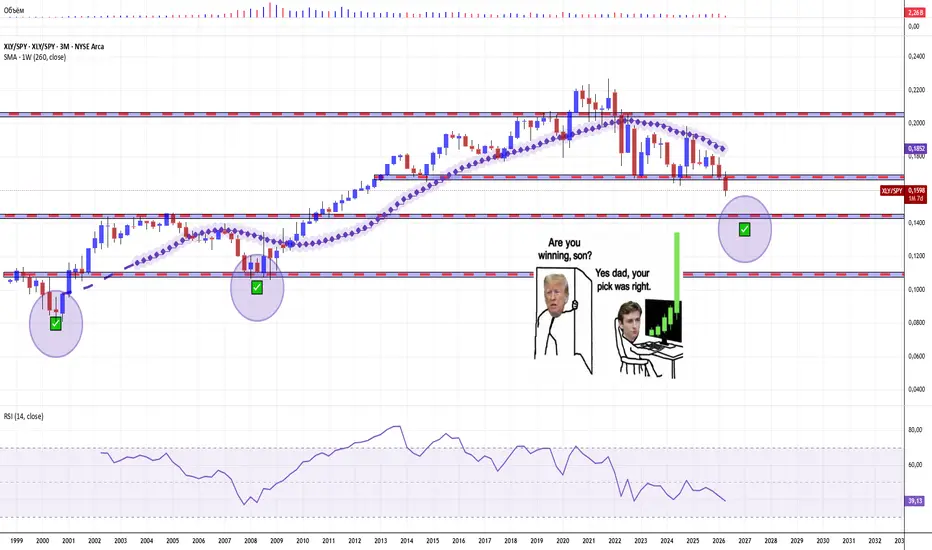
Это не парад рынка — это тихий системный сбой. Соотношение потребительского и широкого рынка XLY/SPY с весны 2022 года устойчиво ползёт вниз, оставаясь под 5‑летней простой скользящей средней, в то время как потребительский сентимент (The University of Michigan's Consumer Sentiment Index) падает ниже 50.
The University of Michigan's Consumer Sentiment Index

На фоне высоких реальных ставок, дедолларизации, деамериканизации долговых рынков и угрозы перекрытия Ормузского пролива XLY с его некогда чемпионами потребительского рынка превращается в витрину без покупателя, тогда как S&P 500 марширует в направлении 7600+ и выше, изображая стабильность на сломанном потребительском цикле.
Долгосрочная средняя здесь выступает не декоративным индикатором, а структурным барьером: каждый отскок XLY/SPY вверх встречает сопротивление на уровне этой линии и постепенно гаснет.
Технически перед нами классический нисходящий тренд относительной силы сектора: понижающиеся максимумы, понижающиеся минимумы, устойчивое удержание под 5‑летней SMA и отсутствие внятных попыток перелома. В таком режиме любая краткосрочная победаXLY выглядит не началом новой эры, а банальным «шорт-крылом», которое используют, чтобы заново перегрузить риск в сторону широкого рынка и IT - гигантов.
Для тех, кто продолжает ставить на «американского потребителя» как на локомотив следующей бычьей фазы, это сигнал не игнорировать, а пересматривать базовый сценарий.
Фундаментальная подложка под этот технический сюжет предельно проста. Michigan Consumer Sentiment Index проваливается ниже 50, что по историческим меркам соответствует фазам стресса и рецессионных опасений. Домохозяйства смотрят в будущее с недоверием, а значит, потребительский спрос страдает первым: отпуск можно отложить, машину не менять, крупные покупки перенести «на потом».
На этом фоне S&P 500, наоборот, рисует амбициозную траекторию вверх, с целями в районе 7600 и потенциально выше. Такой разрыв между «настроением потребителя» и «самочувствием индекса» — не аномалия, а следствие перераспределения капитала.
Широкий рынок тянут вверх гиганты при том, чтоSPY становится «убежищем внутри риска», куда уходит капитал, не желающий полностью выходить из акций, но не готовый стоять в лоб к слабому спросу.
Макрофон лишь усиливает эту трещину. Высокие реальные ставки (ключевая ставка минус инфляция) означают, что стоимость денег снова имеет значение. Кредит становится дорогим, а все кредитно‑зависимые покупки — жильё, автомобили, крупная техника — сталкиваются с естественным торможением. ДляXLY это прямой удар: его бизнес‑модель строится на том, что потребитель готов тратить «сверх базового».
Параллельно идёт процесс дедолларизации и диверсификации резервов, а вместе с ним — деамериканизация глобальных облигационных потоков. Миру больше не так комфортно держать всё в долларе, и это постепенно меняет структуру спроса на американские активы.
В условиях высоких реальных ставок часть капитала переходит в другие юрисдикции, а внутри США — ещё более жёстко фильтрует риск, концентрируясь в самых устойчивых бенефициарах. Широкий индексSPY от этого может выглядеть относительно благополучно, но XLY, завязанный на настроения и кошелёк среднего потребителя, получает «полную программу».
Потенциально новые перекрытия Ормузского пролива — это не только сюжет для новостной ленты, но и риск шока по нефти, сере и мочевине. Ограничение поставок из стран Залива создаёт устойчивый проинфляционный хвост: дорожает топливо, логистика, удобрения и, в конечном счёте, продовольствие. Это давит сразу по двум фронтам: по реальным доходам домохозяйств и по издержкам компаний.
Крупнейшие компонентыXLY оказываются в самой неблагоприятной точке цикла: клиент напуган, кредит дорогой, сырьё и логистика под давлением, а рынок по‑прежнему требует роста выручки и прибыли на акцию. Неудивительно, что отношение XLY/SPY смотрит вниз: капитал голосует за более устойчивые истории и уходит от чистого потребительского риска. В результате XLY начинает всё больше походить на красивую, но пустеющую витрину.
Рост S&P 500 к 7600+ вполне совместим с дальнейшей деградацией потребительского сектора: индексы могут обновлять хаи, даже когда потребительская часть экономики продолжает трещать по швам.
Отдельным маркером недоверия к текущей конфигурации потребительского цикла становится поведение Уоррена Баффета и Berkshire Hathaway, чья «инвестиционная подушка» наличности и эквивалентов вплотную подбирается к районам около 400 млрд долларов.
Для стратегии стоимостного инвестирования, исторически ориентированной на «старых добрых» потребительских чемпионов — от безалкогольных напитков от Coca‑Cola и шоколадных конфет от Candies до классического ритейла вроде Macy’s и других брендов массового спроса, — подобный объём кэша сам по себе является сигналом.
Фактически это голосование долларом против идеи «вечного, неуязвимого потребителя» и в пользу опции «подождать у кассы», пока реальность и оценки не придут в более адекватное соответствие.
Именно там закладывается сигнал о реальном состоянии цикла, потребителя и устойчивости американской модели спроса. Если коэффициент продолжит сползать под давлением 5‑летней средней, это больше похоже на приговор прежней истории про «вечного американского потребителя», чем на временный шум в котировках.

--
С наилучшими пожеланиями,
PandorraResearch Team 😎
The University of Michigan's Consumer Sentiment Index
На фоне высоких реальных ставок, дедолларизации, деамериканизации долговых рынков и угрозы перекрытия Ормузского пролива
XLY с его некогда чемпионами потребительского рынка превращается в витрину без покупателя, тогда как S&P 500 марширует в направлении 7600+ и выше, изображая стабильность на сломанном потребительском цикле.Долгосрочная средняя здесь выступает не декоративным индикатором, а структурным барьером: каждый отскок XLY/SPY вверх встречает сопротивление на уровне этой линии и постепенно гаснет.
Технически перед нами классический нисходящий тренд относительной силы сектора: понижающиеся максимумы, понижающиеся минимумы, устойчивое удержание под 5‑летней SMA и отсутствие внятных попыток перелома. В таком режиме любая краткосрочная победа
XLY выглядит не началом новой эры, а банальным «шорт-крылом», которое используют, чтобы заново перегрузить риск в сторону широкого рынка и IT - гигантов.Для тех, кто продолжает ставить на «американского потребителя» как на локомотив следующей бычьей фазы, это сигнал не игнорировать, а пересматривать базовый сценарий.
Фундаментальная подложка под этот технический сюжет предельно проста. Michigan Consumer Sentiment Index проваливается ниже 50, что по историческим меркам соответствует фазам стресса и рецессионных опасений. Домохозяйства смотрят в будущее с недоверием, а значит, потребительский спрос страдает первым: отпуск можно отложить, машину не менять, крупные покупки перенести «на потом».
Всё то, чем питается потребительский сектор, начинает скукоживаться в реальном времени.
На этом фоне S&P 500, наоборот, рисует амбициозную траекторию вверх, с целями в районе 7600 и потенциально выше. Такой разрыв между «настроением потребителя» и «самочувствием индекса» — не аномалия, а следствие перераспределения капитала.
Широкий рынок тянут вверх гиганты при том, что
SPY становится «убежищем внутри риска», куда уходит капитал, не желающий полностью выходить из акций, но не готовый стоять в лоб к слабому спросу.Макрофон лишь усиливает эту трещину. Высокие реальные ставки (ключевая ставка минус инфляция) означают, что стоимость денег снова имеет значение. Кредит становится дорогим, а все кредитно‑зависимые покупки — жильё, автомобили, крупная техника — сталкиваются с естественным торможением. Для
XLY это прямой удар: его бизнес‑модель строится на том, что потребитель готов тратить «сверх базового».Параллельно идёт процесс дедолларизации и диверсификации резервов, а вместе с ним — деамериканизация глобальных облигационных потоков. Миру больше не так комфортно держать всё в долларе, и это постепенно меняет структуру спроса на американские активы.
В условиях высоких реальных ставок часть капитала переходит в другие юрисдикции, а внутри США — ещё более жёстко фильтрует риск, концентрируясь в самых устойчивых бенефициарах. Широкий индекс
SPY от этого может выглядеть относительно благополучно, но XLY, завязанный на настроения и кошелёк среднего потребителя, получает «полную программу».Потенциально новые перекрытия Ормузского пролива — это не только сюжет для новостной ленты, но и риск шока по нефти, сере и мочевине. Ограничение поставок из стран Залива создаёт устойчивый проинфляционный хвост: дорожает топливо, логистика, удобрения и, в конечном счёте, продовольствие. Это давит сразу по двум фронтам: по реальным доходам домохозяйств и по издержкам компаний.
Ровно там, где
Крупнейшие компоненты
XLY оказываются в самой неблагоприятной точке цикла: клиент напуган, кредит дорогой, сырьё и логистика под давлением, а рынок по‑прежнему требует роста выручки и прибыли на акцию. Неудивительно, что отношение XLY/SPY смотрит вниз: капитал голосует за более устойчивые истории и уходит от чистого потребительского риска. В результате XLY начинает всё больше походить на красивую, но пустеющую витрину.Рост S&P 500 к 7600+ вполне совместим с дальнейшей деградацией потребительского сектора: индексы могут обновлять хаи, даже когда потребительская часть экономики продолжает трещать по швам.
В терминах PandorraResearch это ситуация, когда «рынок красит фасад, хотя несущие стены уже начали расходиться».
Отдельным маркером недоверия к текущей конфигурации потребительского цикла становится поведение Уоррена Баффета и Berkshire Hathaway, чья «инвестиционная подушка» наличности и эквивалентов вплотную подбирается к районам около 400 млрд долларов.
Для стратегии стоимостного инвестирования, исторически ориентированной на «старых добрых» потребительских чемпионов — от безалкогольных напитков от Coca‑Cola и шоколадных конфет от Candies до классического ритейла вроде Macy’s и других брендов массового спроса, — подобный объём кэша сам по себе является сигналом.
Баффетт не видит достаточно привлекательных по цене и риску возможностей в том самом потребительском секторе, который "ещё вчера" считался опорой американского капитализма.
Фактически это голосование долларом против идеи «вечного, неуязвимого потребителя» и в пользу опции «подождать у кассы», пока реальность и оценки не придут в более адекватное соответствие.
Смысл идеи — смотреть не только на то, как красиво растёт S&P 500, а на то, как ведёт себя соотношение XLY/SPY.
Именно там закладывается сигнал о реальном состоянии цикла, потребителя и устойчивости американской модели спроса. Если коэффициент продолжит сползать под давлением 5‑летней средней, это больше похоже на приговор прежней истории про «вечного американского потребителя», чем на временный шум в котировках.
--
С наилучшими пожеланиями,
PandorraResearch Team 😎
Trade active
25 сентября 2026 г.Соотношение XLY/ SPY обваливается на 37 процентов со своих пиков начала 2020х - к уровням, не виданным со времен Глобального финансового кризиса.
// На обвале дот комов и собственно банковском кризиса просадка и 30 процентов не составляла.
Переплюнули в общем, всё и вся, с идиотичной, неистово глупой верой в ИИ - всемогущий.
Trade closed: target reached
05 ноября 2026 г.Витрины опустели, рынки - приникли.
Мы не закрываем идею и вместе с ней и книгу. Скорее - перелистываем и открываем новый лист, раздел, или главу, в которой каждый сможет найти что-то свое.
Ну а Баффетт.. да, он опять воскрес как птица Феникс. Ходячий памятник.

Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.
Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Disclaimer
The information and publications are not meant to be, and do not constitute, financial, investment, trading, or other types of advice or recommendations supplied or endorsed by TradingView. Read more in the Terms of Use.