
모두가 쳐다보지 않는 자리에 가격표가 붙어 있습니다, 상품 슈퍼사이클, 그 직전의 풍경
지금 우리는 지난 55년을 통틀어 가장 극단적인 자리에 서 있습니다. 상품, 그러니까 원자재의 가격을 미국 주식과 나란히 놓고 비교해 보면, 원자재는 역사상 가장 싸고 주식은 역사상 가장 비쌉니다. 그리고 이 비율이 극단으로 벌어졌던 순간마다, 그다음에 벌어진 일은 언제나 같았습니다. 원자재의 압도적인 반격이었습니다.
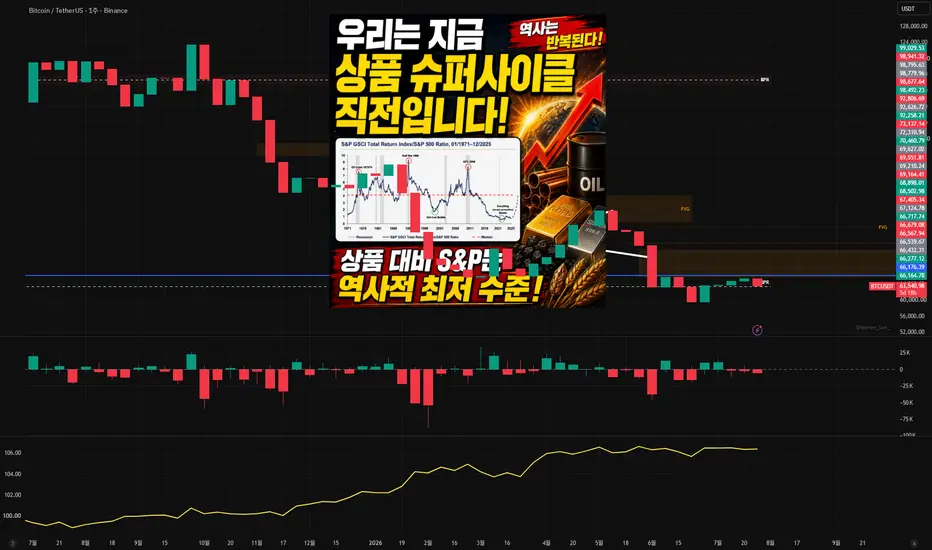
한 장의 차트에서 출발해 보겠습니다. 1971년부터 2025년까지, S&P GSCI 원자재 총수익 지수를 S&P 500으로 나눈 비율입니다. 이 선은 1973년 오일 쇼크 때 7을 넘었고, 1990년 걸프전 때는 9를 넘어 사상 최고를 찍었으며, 2008년 금융위기 직전에도 8 근처까지 치솟았습니다. 반대로 이 선이 바닥을 긴 시기가 두 번 있었는데, 1999년 닷컴 버블의 정점과, 바로 지금입니다. 55년 장기 중간값은 대략 4 언저리인데, 현재 이 비율은 1도 채 되지 않습니다. 산수는 잔인할 만큼 단순합니다. 과거 극단적 저점에서 나타났던 평균적인 되돌림만 일어나도 원자재는 주식을 7 대 1로 능가하고, 그저 장기 중간값까지만 회복해도 5 대 1, 사상 최고치까지 간다면 12 대 1이 됩니다. 지금의 하락 사이클이 기록상 가장 길다는 사실은, 뒤집어 말하면 눌려 있던 스프링의 길이가 기록상 가장 길다는 뜻이기도 합니다.
여기서 많은 분들이 물으실 겁니다. "그건 그냥 차트 아닌가요?" 그래서 이번에는 펀더멘털을 보겠습니다. 그리고 이 대목이 정말 흥미롭습니다.
먼저 공급입니다. 2011년 원자재 가격이 정점을 찍은 뒤, 광산과 에너지 기업들은 십수 년간 자본을 조였습니다. 탐사 예산은 잘렸고, 신규 프로젝트 승인은 미뤄졌으며, 이 오랜 저투자가 원자재 시장을 구조적으로 빠듯하게 만들어 놓았고, 광산 개발의 긴 리드타임 때문에 새로운 공급이 나오려면 수년이 필요한 상태입니다. 구리가 가장 선명한 사례입니다. 국제구리연구그룹은 2026년 정련 구리가 15만 톤 부족해질 것으로 전망하며 기존의 공급 과잉 전망을 뒤집었는데, 이는 광석 품위 하락과 자본비용 상승, 인허가 지연 같은 구조적 제약 때문이지 일시적 수요 변동 때문이 아닙니다. 제이피모건은 그 부족분을 33만 톤 수준으로 더 크게 보고 있고, 국제에너지기구는 현재의 프로젝트 파이프라인이 유지될 경우 2035년에는 부족분이 공급의 30%에 육박할 수 있다고 경고합니다. 블룸버그엔이에프는 한발 더 나아가, 신규 투자와 재활용이 없다면 2050년까지 부족분이 1,900만 톤에 이를 수 있다고 봅니다. 광산은 발견하고 허가받고 짓고 램프업하는 데 10년 안팎이 걸립니다. 오늘 돈을 쏟아부어도 물건은 2030년대에나 나옵니다.
그리고 수요입니다. 인공지능 데이터센터와 하이퍼스케일러의 설비투자는 막대한 양의 구리와 희토류, 그리고 전력을 요구합니다. 여기에 전기차, 송전망 현대화, 재생에너지 설비가 겹칩니다. 중요한 것은 이번 사이클의 성격입니다. 2000년대 슈퍼사이클이 중국이라는 거대한 수요가 밀어 올린 사이클이었다면, 지금 형성되는 사이클은 수요가 정점에 닿기도 전에 이미 공급 쪽에서 구조적 결핍이 만들어진 사이클이며, 역사적으로 공급 주도형 사이클은 더 단단한 가격 바닥과 더 긴 강세장을 만들어 왔습니다.
이제 가장 흥미로운 세 번째 축, 지정학입니다. 지금 벌어지는 일을 냉전 2.0이라 부른다면, 이번 냉전의 통화는 핵탄두가 아니라 공급망입니다. 광물이 없으면 군대도 없고, 공급망이 없으면 군대도 없습니다. 그런데 중국은 세계 희토류 채굴의 70%, 가공의 90%를 장악하고 있습니다. 숫자로 보면 더 아찔합니다. 2025년 미중 경제안보검토위원회 보고서에 따르면 미 국방부 무기체계에 쓰이는 부품의 78%가 중국에서 조달된 핵심 광물을 포함하고 있고, 특히 해군은 무기체계의 92%가 영향권에 있습니다. 게다가 중국의 통제는 국경 밖까지 뻗어 있습니다. 중국산 희토류가 0.1% 이상 들어갔거나 중국의 가공 기술로 만들어진 제품이면, 어느 나라에서 만들었든 허가를 받아야 하는 구조입니다. 금융 제국이라 한들, 적국의 수입에 목줄이 걸려 있다면 그 제국은 껍데기입니다.
그래서 미국이 움직이기 시작했고, 그 속도가 놀랍습니다. 2026년 1월 15일 가공 핵심광물 수입에 관한 행정명령이 서명됐는데, 미국은 12개 핵심 광물을 전량 수입에 의존하고 있고 추가로 29개 광물은 소비의 절반 이상을 수입에 기대고 있는 상황입니다. 2월 2일에는 백악관에서 전략 핵심광물 비축 창설이 직접 발표됐고, 희토류 국가 비축을 위한 '프로젝트 볼트'는 수출입은행 대출 100억 달러와 민간자본 16억 7,000만 달러로 자금을 조달합니다. 같은 주 미국은 동맹국들과 핵심광물 무역 블록을 만들겠다고 선언하며 관세로 최저가격을 떠받치는 구상을 내놨고, 정부는 미국 희토류 생산기업에 16억 달러를 직접 투자했으며, 국방부는 지난 1년간 광산업 촉진에 50억 달러 가까이를 집행했습니다. 2월 워싱턴에서 열린 핵심광물 장관회의에는 54개국과 유럽연합 집행위원회가 참여했고, 그 배경에는 '팍스 실리카'라 불리는 미국 주도의 공급망 안보 컨소시엄이 있습니다. 그리고 바로 지난주, 7월 20일 트럼프 대통령은 방산업체가 적성국에서 자재를 조달하지 못하도록 제한하는 행정명령에 추가로 서명했습니다.
여기서 투자자로서 반드시 짚어야 할 대목이 있습니다. 정부가 시장에 개입할 때 가장 먼저 바뀌는 것은 물량이 아니라 가격의 하한선이라는 점입니다. 국방부는 엠피 머티리얼즈에 10년간 네오디뮴·프라세오디뮴 1킬로그램당 110달러의 가격 하한을 보장했습니다. 시장가가 그 아래로 내려가면 차액을 정부가 메워 주는 구조였고, 이 110달러는 2024년 이 회사의 실현가격 51달러의 두 배가 넘는 수준이었습니다. 그런데 결과가 어땠을까요. 올해 2월, 이 가격은 7개월 만에 거의 두 배로 올라 1킬로그램당 123달러, 2022년 7월 이후 최고치를 기록했습니다. 하한선을 시장이 스스로 넘어서 버린 겁니다. 보조금이 필요 없어졌다는 이야기이자, 서방이 만들려던 '중국 밖 가격'이 실제로 태어나고 있다는 이야기입니다.
마지막으로, 이 모든 이야기가 왜 그토록 폭발적일 수 있는지를 설명하는 한 문장이 있습니다. 그릇이 너무 작다는 겁니다. 인크레멘텀의 '인 골드 위 트러스트' 2026년 보고서에 따르면, 에너지와 소재 기업을 다 합쳐도 S&P 500에서 차지하는 비중은 6%에 미치지 못합니다. 기관투자자들의 자산배분이 조금만 이동해도 가격에는 상당한 충격이 갈 수 있다는 뜻이죠. 세계 10대 금광 기업의 시가총액을 다 더해도 5,000억 달러, 전 세계 주식 시가총액의 약 1%에 불과합니다. 소방호스로 찻잔에 물을 붓는 그림을 상상하시면 됩니다. 같은 보고서의 공동저자 로날드 슈퇴퍼레는 원자재 강세장이 이제 막 더 넓은 상승 추세의 초입에 들어섰을 뿐이라고 진단하며, 중국의 통화량 확대와 산업 주권·인프라 투자 기조가 실물자산 섹터 전체를 계속 떠받치고 있다고 설명합니다.
정리하겠습니다. 상품 대비 주식은 반세기 만의 극단에 와 있고, 공급은 10년의 저투자로 비어 있으며, 수요는 인공지능과 전기화와 국방이 동시에 밀어 올리고 있습니다. 그리고 세계 최강대국이 국채와 관세와 행정명령을 총동원해 "이 자원의 가격이 떨어지지 않게 하겠다"고 공언하고 있습니다. 독립을 되찾기 위해 서방은 지금 수조 달러와 어마어마한 천연자원을 태워야 하는 길목에 서 있습니다. 원자재 강세장의 어머니라는 표현이 과장으로 들리지 않는 이유입니다.
시장에서 가장 좋은 자리는 대개 모두가 이미 서 있는 자리가 아니라, 아무도 쳐다보지 않는데 이미 가격표가 붙어 있는 자리였습니다. 지금 그 자리에는 흙과 금속과 에너지가 놓여 있습니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 원자재와 관련 주식은 변동성이 매우 크고, 위 전망은 실현되지 않을 수 있습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
지금 우리는 지난 55년을 통틀어 가장 극단적인 자리에 서 있습니다. 상품, 그러니까 원자재의 가격을 미국 주식과 나란히 놓고 비교해 보면, 원자재는 역사상 가장 싸고 주식은 역사상 가장 비쌉니다. 그리고 이 비율이 극단으로 벌어졌던 순간마다, 그다음에 벌어진 일은 언제나 같았습니다. 원자재의 압도적인 반격이었습니다.
한 장의 차트에서 출발해 보겠습니다. 1971년부터 2025년까지, S&P GSCI 원자재 총수익 지수를 S&P 500으로 나눈 비율입니다. 이 선은 1973년 오일 쇼크 때 7을 넘었고, 1990년 걸프전 때는 9를 넘어 사상 최고를 찍었으며, 2008년 금융위기 직전에도 8 근처까지 치솟았습니다. 반대로 이 선이 바닥을 긴 시기가 두 번 있었는데, 1999년 닷컴 버블의 정점과, 바로 지금입니다. 55년 장기 중간값은 대략 4 언저리인데, 현재 이 비율은 1도 채 되지 않습니다. 산수는 잔인할 만큼 단순합니다. 과거 극단적 저점에서 나타났던 평균적인 되돌림만 일어나도 원자재는 주식을 7 대 1로 능가하고, 그저 장기 중간값까지만 회복해도 5 대 1, 사상 최고치까지 간다면 12 대 1이 됩니다. 지금의 하락 사이클이 기록상 가장 길다는 사실은, 뒤집어 말하면 눌려 있던 스프링의 길이가 기록상 가장 길다는 뜻이기도 합니다.
여기서 많은 분들이 물으실 겁니다. "그건 그냥 차트 아닌가요?" 그래서 이번에는 펀더멘털을 보겠습니다. 그리고 이 대목이 정말 흥미롭습니다.
먼저 공급입니다. 2011년 원자재 가격이 정점을 찍은 뒤, 광산과 에너지 기업들은 십수 년간 자본을 조였습니다. 탐사 예산은 잘렸고, 신규 프로젝트 승인은 미뤄졌으며, 이 오랜 저투자가 원자재 시장을 구조적으로 빠듯하게 만들어 놓았고, 광산 개발의 긴 리드타임 때문에 새로운 공급이 나오려면 수년이 필요한 상태입니다. 구리가 가장 선명한 사례입니다. 국제구리연구그룹은 2026년 정련 구리가 15만 톤 부족해질 것으로 전망하며 기존의 공급 과잉 전망을 뒤집었는데, 이는 광석 품위 하락과 자본비용 상승, 인허가 지연 같은 구조적 제약 때문이지 일시적 수요 변동 때문이 아닙니다. 제이피모건은 그 부족분을 33만 톤 수준으로 더 크게 보고 있고, 국제에너지기구는 현재의 프로젝트 파이프라인이 유지될 경우 2035년에는 부족분이 공급의 30%에 육박할 수 있다고 경고합니다. 블룸버그엔이에프는 한발 더 나아가, 신규 투자와 재활용이 없다면 2050년까지 부족분이 1,900만 톤에 이를 수 있다고 봅니다. 광산은 발견하고 허가받고 짓고 램프업하는 데 10년 안팎이 걸립니다. 오늘 돈을 쏟아부어도 물건은 2030년대에나 나옵니다.
그리고 수요입니다. 인공지능 데이터센터와 하이퍼스케일러의 설비투자는 막대한 양의 구리와 희토류, 그리고 전력을 요구합니다. 여기에 전기차, 송전망 현대화, 재생에너지 설비가 겹칩니다. 중요한 것은 이번 사이클의 성격입니다. 2000년대 슈퍼사이클이 중국이라는 거대한 수요가 밀어 올린 사이클이었다면, 지금 형성되는 사이클은 수요가 정점에 닿기도 전에 이미 공급 쪽에서 구조적 결핍이 만들어진 사이클이며, 역사적으로 공급 주도형 사이클은 더 단단한 가격 바닥과 더 긴 강세장을 만들어 왔습니다.
이제 가장 흥미로운 세 번째 축, 지정학입니다. 지금 벌어지는 일을 냉전 2.0이라 부른다면, 이번 냉전의 통화는 핵탄두가 아니라 공급망입니다. 광물이 없으면 군대도 없고, 공급망이 없으면 군대도 없습니다. 그런데 중국은 세계 희토류 채굴의 70%, 가공의 90%를 장악하고 있습니다. 숫자로 보면 더 아찔합니다. 2025년 미중 경제안보검토위원회 보고서에 따르면 미 국방부 무기체계에 쓰이는 부품의 78%가 중국에서 조달된 핵심 광물을 포함하고 있고, 특히 해군은 무기체계의 92%가 영향권에 있습니다. 게다가 중국의 통제는 국경 밖까지 뻗어 있습니다. 중국산 희토류가 0.1% 이상 들어갔거나 중국의 가공 기술로 만들어진 제품이면, 어느 나라에서 만들었든 허가를 받아야 하는 구조입니다. 금융 제국이라 한들, 적국의 수입에 목줄이 걸려 있다면 그 제국은 껍데기입니다.
그래서 미국이 움직이기 시작했고, 그 속도가 놀랍습니다. 2026년 1월 15일 가공 핵심광물 수입에 관한 행정명령이 서명됐는데, 미국은 12개 핵심 광물을 전량 수입에 의존하고 있고 추가로 29개 광물은 소비의 절반 이상을 수입에 기대고 있는 상황입니다. 2월 2일에는 백악관에서 전략 핵심광물 비축 창설이 직접 발표됐고, 희토류 국가 비축을 위한 '프로젝트 볼트'는 수출입은행 대출 100억 달러와 민간자본 16억 7,000만 달러로 자금을 조달합니다. 같은 주 미국은 동맹국들과 핵심광물 무역 블록을 만들겠다고 선언하며 관세로 최저가격을 떠받치는 구상을 내놨고, 정부는 미국 희토류 생산기업에 16억 달러를 직접 투자했으며, 국방부는 지난 1년간 광산업 촉진에 50억 달러 가까이를 집행했습니다. 2월 워싱턴에서 열린 핵심광물 장관회의에는 54개국과 유럽연합 집행위원회가 참여했고, 그 배경에는 '팍스 실리카'라 불리는 미국 주도의 공급망 안보 컨소시엄이 있습니다. 그리고 바로 지난주, 7월 20일 트럼프 대통령은 방산업체가 적성국에서 자재를 조달하지 못하도록 제한하는 행정명령에 추가로 서명했습니다.
여기서 투자자로서 반드시 짚어야 할 대목이 있습니다. 정부가 시장에 개입할 때 가장 먼저 바뀌는 것은 물량이 아니라 가격의 하한선이라는 점입니다. 국방부는 엠피 머티리얼즈에 10년간 네오디뮴·프라세오디뮴 1킬로그램당 110달러의 가격 하한을 보장했습니다. 시장가가 그 아래로 내려가면 차액을 정부가 메워 주는 구조였고, 이 110달러는 2024년 이 회사의 실현가격 51달러의 두 배가 넘는 수준이었습니다. 그런데 결과가 어땠을까요. 올해 2월, 이 가격은 7개월 만에 거의 두 배로 올라 1킬로그램당 123달러, 2022년 7월 이후 최고치를 기록했습니다. 하한선을 시장이 스스로 넘어서 버린 겁니다. 보조금이 필요 없어졌다는 이야기이자, 서방이 만들려던 '중국 밖 가격'이 실제로 태어나고 있다는 이야기입니다.
마지막으로, 이 모든 이야기가 왜 그토록 폭발적일 수 있는지를 설명하는 한 문장이 있습니다. 그릇이 너무 작다는 겁니다. 인크레멘텀의 '인 골드 위 트러스트' 2026년 보고서에 따르면, 에너지와 소재 기업을 다 합쳐도 S&P 500에서 차지하는 비중은 6%에 미치지 못합니다. 기관투자자들의 자산배분이 조금만 이동해도 가격에는 상당한 충격이 갈 수 있다는 뜻이죠. 세계 10대 금광 기업의 시가총액을 다 더해도 5,000억 달러, 전 세계 주식 시가총액의 약 1%에 불과합니다. 소방호스로 찻잔에 물을 붓는 그림을 상상하시면 됩니다. 같은 보고서의 공동저자 로날드 슈퇴퍼레는 원자재 강세장이 이제 막 더 넓은 상승 추세의 초입에 들어섰을 뿐이라고 진단하며, 중국의 통화량 확대와 산업 주권·인프라 투자 기조가 실물자산 섹터 전체를 계속 떠받치고 있다고 설명합니다.
정리하겠습니다. 상품 대비 주식은 반세기 만의 극단에 와 있고, 공급은 10년의 저투자로 비어 있으며, 수요는 인공지능과 전기화와 국방이 동시에 밀어 올리고 있습니다. 그리고 세계 최강대국이 국채와 관세와 행정명령을 총동원해 "이 자원의 가격이 떨어지지 않게 하겠다"고 공언하고 있습니다. 독립을 되찾기 위해 서방은 지금 수조 달러와 어마어마한 천연자원을 태워야 하는 길목에 서 있습니다. 원자재 강세장의 어머니라는 표현이 과장으로 들리지 않는 이유입니다.
시장에서 가장 좋은 자리는 대개 모두가 이미 서 있는 자리가 아니라, 아무도 쳐다보지 않는데 이미 가격표가 붙어 있는 자리였습니다. 지금 그 자리에는 흙과 금속과 에너지가 놓여 있습니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며 특정 종목이나 자산의 매수·매도를 권유하지 않습니다. 원자재와 관련 주식은 변동성이 매우 크고, 위 전망은 실현되지 않을 수 있습니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.