
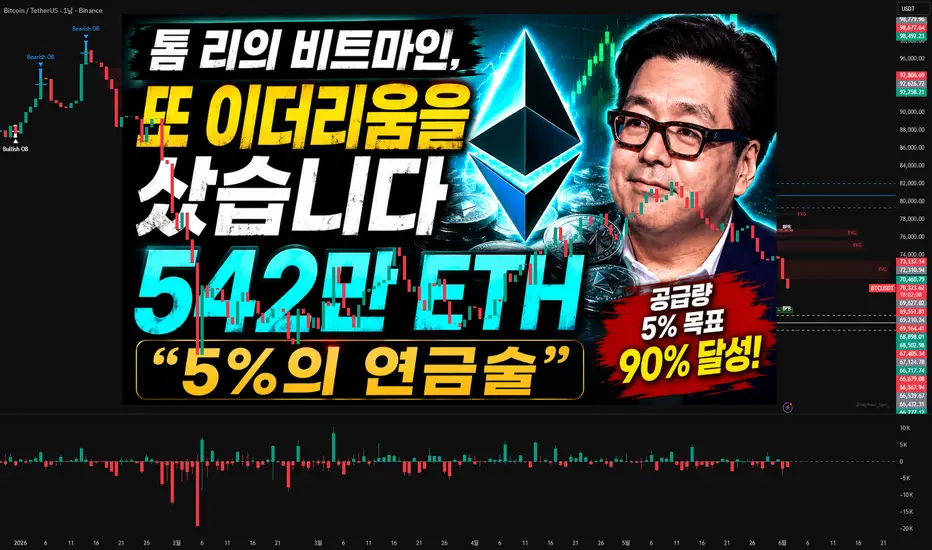
톰 리의 비트마인, 또 이더리움을 샀습니다 — 542만 ETH, 그리고 "5%의 연금술"
오늘은 글로벌 암호화폐 시장에서 가장 공격적인 플레이어 중 하나로 꼽히는 비트마인(Bitmine Immersion Technologies, 종목코드 BMNR)의 최신 움직임을 정리해 드리겠습니다.
월스트리트의 대표적인 강세론자, 톰 리(Thomas "Tom" Lee) 회장이 이끄는 이 회사가 또 한 번 이더리움을 사들였습니다. 단순한 매수 뉴스로 보일 수 있지만, 그 안에는 시장이 놓치기 쉬운 중요한 신호들이 숨어 있습니다. 차근차근 살펴보겠습니다.
1. 무슨 일이 있었나 — 핵심 숫자부터
비트마인은 6월 1일 공식 발표를 통해, 2026년 5월 31일 오후 2시(미국 동부시간) 기준 보유 현황을 공개했습니다.
지난주에 새로 사들인 이더리움은 2만 6,497 ETH입니다.
이로써 회사가 보유한 이더리움은 총 541만 6,901 ETH, 약 542만 개 수준으로 늘어났습니다.
암호화폐와 현금, 그리고 회사가 "문샷(moonshots)"이라고 부르는 초고위험 투자 자산까지 모두 합치면, 그 규모가 무려 116억 달러에 달합니다.
이더리움 한 개를 2,003달러로 계산한 수치입니다. 우리 돈으로 환산하면 약 15조 원이 넘는 어마어마한 규모죠.
2. 비트마인은 무엇을 들고 있나 — 자산 구성
발표에 따르면 비트마인의 자산 구성은 다음과 같습니다.
가장 핵심은 역시 이더리움입니다. 541만 6,901 ETH를 보유하고 있고, 가격 기준으로 약 108억 5,000만 달러어치에 이릅니다.
여기에 비트코인 203개를 함께 들고 있습니다.
현금성 자산은 4억 4,600만 달러입니다.
여기에 더해, 비스트 인더스트리(Beast Industries) 지분 1억 8,000만 달러어치, 그리고 에이트코 홀딩스(Eightco Holdings) 지분 9,300만 달러어치를 보유하고 있습니다. 이 지분들이 바로 톰 리가 말하는 "문샷", 즉 미래를 노린 모험 투자에 해당합니다.
이 모든 것을 합쳐 약 116억 달러라는 숫자가 나오는 것입니다.
3. "5%의 연금술" — 비트마인의 큰 그림
이제 가장 중요한 전략 이야기로 넘어가겠습니다.
비트마인이 보유한 이더리움 542만 개는, 전 세계 이더리움 총 공급량 약 1억 2,070만 개의 4.49%에 해당합니다.
전 세계에 존재하는 이더리움의 약 4.5%를, 단 하나의 상장회사가 들고 있다는 뜻입니다.
톰 리 회장은 이 전략을 "5%의 연금술(Alchemy of 5%)"이라고 부릅니다.
목표는 이름 그대로, 전체 공급량의 5%를 확보하는 것입니다. 숫자로 환산하면 약 603만 ETH입니다.
현재 542만 개를 보유 중이니, 앞으로 약 61만 개만 더 모으면 목표에 도달합니다. 즉, 목표의 90% 지점까지 온 셈입니다.
회사 측은 현재 속도라면 2026년 안에 이 목표를 달성할 수 있을 것으로 전망하고 있습니다.
4. 진짜 핵심은 "보유"가 아니라 "스테이킹"입니다
많은 투자자들이 비트마인을 그저 "이더리움을 잔뜩 사 모으는 회사"로만 봅니다. 하지만 진짜 핵심은 그다음에 있습니다.
비트마인은 보유한 이더리움 중 471만 8,677 ETH를 스테이킹하고 있습니다. 전체 보유량의 87% 이상이죠. 규모로는 약 95억 달러에 달합니다.
스테이킹이란, 쉽게 말해 이더리움을 네트워크에 맡겨 두고 그 대가로 이자처럼 수익을 받는 구조입니다.
회사가 공개한 수익률은 7일 기준 연환산 2.73%입니다.
이를 통해 예상되는 연간 스테이킹 수익은 현재 2억 5,800만 달러입니다. 만약 보유한 이더리움 전체를 스테이킹하게 되면, 연간 약 2억 9,600만 달러까지 늘어날 수 있다는 것이 회사의 설명입니다.
여기서 비트코인과의 결정적인 차이가 드러납니다.
비트코인은 그저 보유만 할 수 있을 뿐, 그 자체로 현금을 만들어내지 못합니다. 하지만 이더리움은 보유하면서 동시에 스테이킹을 통해 꾸준한 현금흐름을 창출할 수 있습니다.
즉, 비트마인은 "이더리움 가격 상승"만 바라보는 회사가 아니라, "보유 → 스테이킹 → 현금 창출"이라는 구조를 설계하고 있는 것입니다.
5. MAVAN — 단순 보유를 넘어 "인프라"로
이 지점에서 비트마인이 공개한 MAVAN이라는 플랫폼이 등장합니다.
MAVAN은 "Made in America Validator Network", 즉 미국에서 만든 검증자 네트워크라는 뜻입니다.
처음에는 비트마인 자체의 이더리움 자산을 안정적으로 운용하기 위해 개발됐습니다. 하지만 회사는 앞으로 이 플랫폼을 기관 투자자, 수탁기관, 생태계 파트너에게도 서비스로 제공할 계획입니다.
쉽게 풀어보면 이런 흐름입니다.
먼저 이더리움을 대량으로 확보하고, 그 위에 자체 검증자 네트워크를 구축합니다. 그다음 기관 고객을 대상으로 스테이킹 서비스를 제공하고, 거기서 수수료 수익을 얻습니다. 최종적으로는 단순한 보유 회사가 아니라, 이더리움 금융 인프라를 운영하는 사업자로 진화한다는 그림입니다.
비트코인을 쌓아두는 Strategy(옛 마이크로스트래티지)의 방식보다 한층 더 공격적이라고 평가받는 이유가 바로 여기에 있습니다.
6. 시장이 놓친 핵심 — "매수 속도를 줄였다"
이번 발표에서 가장 중요한, 그러나 자칫 지나치기 쉬운 대목이 하나 있습니다.
이번에 사들인 2만 6,497 ETH는, 사실 급격한 감속입니다.
바로 직전 주만 해도 비트마인은 11만 1,942 ETH, 금액으로는 약 2억 3,700만 달러어치를 사들이며 2026년 최대 규모의 매수를 기록했습니다.
그런데 이번 주는 약 5,300만 달러어치에 그쳤습니다. 매수 속도를 75% 이상 줄인 것입니다.
이것은 우연이 아니라 의도된 조절로 풀이됩니다.
톰 리 회장은 지난 5월 마이애미에서 열린 컨센서스 2026 행사에서, 5% 목표에 가까워질수록 매집 속도를 늦추겠다는 뜻을 밝힌 바 있습니다. 그는 "5% 목표에 너무 빨리 도달하고 싶지는 않다", "지금 암호화폐 시장에는 다른 할 일들도 있다"고 언급했습니다.
목표 지점이 코앞에 다가오자, 의도적으로 속도를 조절하고 있다는 해석이 가능합니다.
7. "파는 Strategy, 사는 비트마인"이라는 대조
또 하나 흥미로운 장면이 있습니다.
비트마인이 이더리움을 계속 사들이는 동안, 비트코인을 가장 많이 보유한 기업인 Strategy(MSTR)는 지난주에 비트코인 250만 달러어치를 매도했습니다.
특히 이번 매도는 Strategy가 4년 동안 이어온 비트코인 매수 행진을 깬 기습적인 움직임이었습니다.
한쪽은 비트코인을 팔고, 다른 한쪽은 이더리움을 산다 — 두 거대 기업의 상반된 행보가 시장의 시선을 끌고 있습니다.
8. 톰 리는 왜 계속 사는가
이더리움 가격이 좀처럼 오르지 못하는데도 비트마인이 매수를 이어가는 이유는 무엇일까요.
톰 리 회장의 논리는 한결같습니다. 그는 "현재 이더리움 가격이 그 강력한 펀더멘털을 제대로 반영하지 못하고 있다"고 말합니다.
그가 보는 장기 시나리오는 이렇습니다. 주식, 채권, 부동산, 국채 같은 월스트리트의 자산들이 점차 블록체인 위로 옮겨가는 "토큰화"가 진행되고, 동시에 사람처럼 스스로 판단하는 에이전트형 AI 경제가 성장하면서, 중립적인 공개 블록체인의 사용량이 폭발적으로 늘어난다는 것입니다.
사용량이 늘면 수수료가 늘고, 수수료가 늘면 스테이킹 수익이 늘며, 결국 이더리움의 가치 상승으로 이어진다는 논리입니다.
리 회장은 이를 두고 "월스트리트 토큰화와 에이전트형 AI라는 두 개의 축이 이끄는 크립토 슈퍼사이클"이라고 표현했습니다. 그래서 2,200달러 아래로 내려온 최근의 가격 조정을, 오히려 매력적인 매수 기회로 본다는 것입니다.
9. 주가와 기관 투자자
BMNR 주가는 월요일에 약 1.3% 내린 19.02달러 부근에서 거래됐습니다.
비트마인은 4일 평균 하루 거래대금이 6억 2,800만 달러에 이르는, 미국에서 225번째로 활발하게 거래되는 종목입니다. 2026년 4월 9일에는 뉴욕증권거래소(NYSE)로 상장을 이전하기도 했습니다.
주요 기관 투자자 면면도 화려합니다. 아크 인베스트의 캐시 우드를 비롯해 파운더스 펀드, 빌 밀러 3세, 판테라, 크라켄, DCG, 갤럭시 디지털 등이 이름을 올리고 있으며, 톰 리 회장 본인도 개인 투자자로 참여하고 있습니다.
10. 반드시 짚어야 할 리스크
물론 장밋빛 전망만 있는 것은 아닙니다.
첫째, 자산 집중 위험입니다. 회사 가치의 대부분이 이더리움 하나에 쏠려 있습니다. 이더리움 가격이 30~50% 급락하면, 회사의 대차대조표와 주가도 동시에 큰 타격을 받게 됩니다.
둘째, 스테이킹 수익률 하락 가능성입니다. 현재 2.7%대인 수익률은 검증자가 늘어날수록 낮아질 수 있습니다.
셋째, 규제 위험입니다. 미국 증권당국(SEC)의 정책 변화, 스테이킹과 검증자에 대한 규제가 변수로 남아 있습니다.
넷째, 유동성 위험입니다. 보유한 이더리움 규모가 워낙 커지다 보니, 만약 매도에 나설 경우 그 자체가 시장에 충격을 줄 수 있습니다.
마무리
현재 숫자만 놓고 보면, 비트마인은 이미 세계 최대 규모의 이더리움 보유 기업이며, 전 세계 공급량의 약 4.5%를 확보한 상태입니다.
이제 시장이 던지는 질문은 단 하나로 압축됩니다.
"비트마인은 이더리움을 사 모으는 회사인가, 아니면 미래의 이더리움 은행으로 진화하고 있는가?"
5% 목표 달성 시점과 MAVAN의 기관 서비스 확대 여부가, 다음 모멘텀을 가를 핵심 관전 포인트가 될 것입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있습니다.
오늘은 글로벌 암호화폐 시장에서 가장 공격적인 플레이어 중 하나로 꼽히는 비트마인(Bitmine Immersion Technologies, 종목코드 BMNR)의 최신 움직임을 정리해 드리겠습니다.
월스트리트의 대표적인 강세론자, 톰 리(Thomas "Tom" Lee) 회장이 이끄는 이 회사가 또 한 번 이더리움을 사들였습니다. 단순한 매수 뉴스로 보일 수 있지만, 그 안에는 시장이 놓치기 쉬운 중요한 신호들이 숨어 있습니다. 차근차근 살펴보겠습니다.
1. 무슨 일이 있었나 — 핵심 숫자부터
비트마인은 6월 1일 공식 발표를 통해, 2026년 5월 31일 오후 2시(미국 동부시간) 기준 보유 현황을 공개했습니다.
지난주에 새로 사들인 이더리움은 2만 6,497 ETH입니다.
이로써 회사가 보유한 이더리움은 총 541만 6,901 ETH, 약 542만 개 수준으로 늘어났습니다.
암호화폐와 현금, 그리고 회사가 "문샷(moonshots)"이라고 부르는 초고위험 투자 자산까지 모두 합치면, 그 규모가 무려 116억 달러에 달합니다.
이더리움 한 개를 2,003달러로 계산한 수치입니다. 우리 돈으로 환산하면 약 15조 원이 넘는 어마어마한 규모죠.
2. 비트마인은 무엇을 들고 있나 — 자산 구성
발표에 따르면 비트마인의 자산 구성은 다음과 같습니다.
가장 핵심은 역시 이더리움입니다. 541만 6,901 ETH를 보유하고 있고, 가격 기준으로 약 108억 5,000만 달러어치에 이릅니다.
여기에 비트코인 203개를 함께 들고 있습니다.
현금성 자산은 4억 4,600만 달러입니다.
여기에 더해, 비스트 인더스트리(Beast Industries) 지분 1억 8,000만 달러어치, 그리고 에이트코 홀딩스(Eightco Holdings) 지분 9,300만 달러어치를 보유하고 있습니다. 이 지분들이 바로 톰 리가 말하는 "문샷", 즉 미래를 노린 모험 투자에 해당합니다.
이 모든 것을 합쳐 약 116억 달러라는 숫자가 나오는 것입니다.
3. "5%의 연금술" — 비트마인의 큰 그림
이제 가장 중요한 전략 이야기로 넘어가겠습니다.
비트마인이 보유한 이더리움 542만 개는, 전 세계 이더리움 총 공급량 약 1억 2,070만 개의 4.49%에 해당합니다.
전 세계에 존재하는 이더리움의 약 4.5%를, 단 하나의 상장회사가 들고 있다는 뜻입니다.
톰 리 회장은 이 전략을 "5%의 연금술(Alchemy of 5%)"이라고 부릅니다.
목표는 이름 그대로, 전체 공급량의 5%를 확보하는 것입니다. 숫자로 환산하면 약 603만 ETH입니다.
현재 542만 개를 보유 중이니, 앞으로 약 61만 개만 더 모으면 목표에 도달합니다. 즉, 목표의 90% 지점까지 온 셈입니다.
회사 측은 현재 속도라면 2026년 안에 이 목표를 달성할 수 있을 것으로 전망하고 있습니다.
4. 진짜 핵심은 "보유"가 아니라 "스테이킹"입니다
많은 투자자들이 비트마인을 그저 "이더리움을 잔뜩 사 모으는 회사"로만 봅니다. 하지만 진짜 핵심은 그다음에 있습니다.
비트마인은 보유한 이더리움 중 471만 8,677 ETH를 스테이킹하고 있습니다. 전체 보유량의 87% 이상이죠. 규모로는 약 95억 달러에 달합니다.
스테이킹이란, 쉽게 말해 이더리움을 네트워크에 맡겨 두고 그 대가로 이자처럼 수익을 받는 구조입니다.
회사가 공개한 수익률은 7일 기준 연환산 2.73%입니다.
이를 통해 예상되는 연간 스테이킹 수익은 현재 2억 5,800만 달러입니다. 만약 보유한 이더리움 전체를 스테이킹하게 되면, 연간 약 2억 9,600만 달러까지 늘어날 수 있다는 것이 회사의 설명입니다.
여기서 비트코인과의 결정적인 차이가 드러납니다.
비트코인은 그저 보유만 할 수 있을 뿐, 그 자체로 현금을 만들어내지 못합니다. 하지만 이더리움은 보유하면서 동시에 스테이킹을 통해 꾸준한 현금흐름을 창출할 수 있습니다.
즉, 비트마인은 "이더리움 가격 상승"만 바라보는 회사가 아니라, "보유 → 스테이킹 → 현금 창출"이라는 구조를 설계하고 있는 것입니다.
5. MAVAN — 단순 보유를 넘어 "인프라"로
이 지점에서 비트마인이 공개한 MAVAN이라는 플랫폼이 등장합니다.
MAVAN은 "Made in America Validator Network", 즉 미국에서 만든 검증자 네트워크라는 뜻입니다.
처음에는 비트마인 자체의 이더리움 자산을 안정적으로 운용하기 위해 개발됐습니다. 하지만 회사는 앞으로 이 플랫폼을 기관 투자자, 수탁기관, 생태계 파트너에게도 서비스로 제공할 계획입니다.
쉽게 풀어보면 이런 흐름입니다.
먼저 이더리움을 대량으로 확보하고, 그 위에 자체 검증자 네트워크를 구축합니다. 그다음 기관 고객을 대상으로 스테이킹 서비스를 제공하고, 거기서 수수료 수익을 얻습니다. 최종적으로는 단순한 보유 회사가 아니라, 이더리움 금융 인프라를 운영하는 사업자로 진화한다는 그림입니다.
비트코인을 쌓아두는 Strategy(옛 마이크로스트래티지)의 방식보다 한층 더 공격적이라고 평가받는 이유가 바로 여기에 있습니다.
6. 시장이 놓친 핵심 — "매수 속도를 줄였다"
이번 발표에서 가장 중요한, 그러나 자칫 지나치기 쉬운 대목이 하나 있습니다.
이번에 사들인 2만 6,497 ETH는, 사실 급격한 감속입니다.
바로 직전 주만 해도 비트마인은 11만 1,942 ETH, 금액으로는 약 2억 3,700만 달러어치를 사들이며 2026년 최대 규모의 매수를 기록했습니다.
그런데 이번 주는 약 5,300만 달러어치에 그쳤습니다. 매수 속도를 75% 이상 줄인 것입니다.
이것은 우연이 아니라 의도된 조절로 풀이됩니다.
톰 리 회장은 지난 5월 마이애미에서 열린 컨센서스 2026 행사에서, 5% 목표에 가까워질수록 매집 속도를 늦추겠다는 뜻을 밝힌 바 있습니다. 그는 "5% 목표에 너무 빨리 도달하고 싶지는 않다", "지금 암호화폐 시장에는 다른 할 일들도 있다"고 언급했습니다.
목표 지점이 코앞에 다가오자, 의도적으로 속도를 조절하고 있다는 해석이 가능합니다.
7. "파는 Strategy, 사는 비트마인"이라는 대조
또 하나 흥미로운 장면이 있습니다.
비트마인이 이더리움을 계속 사들이는 동안, 비트코인을 가장 많이 보유한 기업인 Strategy(MSTR)는 지난주에 비트코인 250만 달러어치를 매도했습니다.
특히 이번 매도는 Strategy가 4년 동안 이어온 비트코인 매수 행진을 깬 기습적인 움직임이었습니다.
한쪽은 비트코인을 팔고, 다른 한쪽은 이더리움을 산다 — 두 거대 기업의 상반된 행보가 시장의 시선을 끌고 있습니다.
8. 톰 리는 왜 계속 사는가
이더리움 가격이 좀처럼 오르지 못하는데도 비트마인이 매수를 이어가는 이유는 무엇일까요.
톰 리 회장의 논리는 한결같습니다. 그는 "현재 이더리움 가격이 그 강력한 펀더멘털을 제대로 반영하지 못하고 있다"고 말합니다.
그가 보는 장기 시나리오는 이렇습니다. 주식, 채권, 부동산, 국채 같은 월스트리트의 자산들이 점차 블록체인 위로 옮겨가는 "토큰화"가 진행되고, 동시에 사람처럼 스스로 판단하는 에이전트형 AI 경제가 성장하면서, 중립적인 공개 블록체인의 사용량이 폭발적으로 늘어난다는 것입니다.
사용량이 늘면 수수료가 늘고, 수수료가 늘면 스테이킹 수익이 늘며, 결국 이더리움의 가치 상승으로 이어진다는 논리입니다.
리 회장은 이를 두고 "월스트리트 토큰화와 에이전트형 AI라는 두 개의 축이 이끄는 크립토 슈퍼사이클"이라고 표현했습니다. 그래서 2,200달러 아래로 내려온 최근의 가격 조정을, 오히려 매력적인 매수 기회로 본다는 것입니다.
9. 주가와 기관 투자자
BMNR 주가는 월요일에 약 1.3% 내린 19.02달러 부근에서 거래됐습니다.
비트마인은 4일 평균 하루 거래대금이 6억 2,800만 달러에 이르는, 미국에서 225번째로 활발하게 거래되는 종목입니다. 2026년 4월 9일에는 뉴욕증권거래소(NYSE)로 상장을 이전하기도 했습니다.
주요 기관 투자자 면면도 화려합니다. 아크 인베스트의 캐시 우드를 비롯해 파운더스 펀드, 빌 밀러 3세, 판테라, 크라켄, DCG, 갤럭시 디지털 등이 이름을 올리고 있으며, 톰 리 회장 본인도 개인 투자자로 참여하고 있습니다.
10. 반드시 짚어야 할 리스크
물론 장밋빛 전망만 있는 것은 아닙니다.
첫째, 자산 집중 위험입니다. 회사 가치의 대부분이 이더리움 하나에 쏠려 있습니다. 이더리움 가격이 30~50% 급락하면, 회사의 대차대조표와 주가도 동시에 큰 타격을 받게 됩니다.
둘째, 스테이킹 수익률 하락 가능성입니다. 현재 2.7%대인 수익률은 검증자가 늘어날수록 낮아질 수 있습니다.
셋째, 규제 위험입니다. 미국 증권당국(SEC)의 정책 변화, 스테이킹과 검증자에 대한 규제가 변수로 남아 있습니다.
넷째, 유동성 위험입니다. 보유한 이더리움 규모가 워낙 커지다 보니, 만약 매도에 나설 경우 그 자체가 시장에 충격을 줄 수 있습니다.
마무리
현재 숫자만 놓고 보면, 비트마인은 이미 세계 최대 규모의 이더리움 보유 기업이며, 전 세계 공급량의 약 4.5%를 확보한 상태입니다.
이제 시장이 던지는 질문은 단 하나로 압축됩니다.
"비트마인은 이더리움을 사 모으는 회사인가, 아니면 미래의 이더리움 은행으로 진화하고 있는가?"
5% 목표 달성 시점과 MAVAN의 기관 서비스 확대 여부가, 다음 모멘텀을 가를 핵심 관전 포인트가 될 것입니다.
※ 본 콘텐츠는 정보 제공을 목적으로 하며, 특정 종목이나 자산에 대한 투자 권유가 아닙니다. 모든 투자의 판단과 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.