CM1G4F - Companhia Energética de Minas Gerais - Longo Prazo
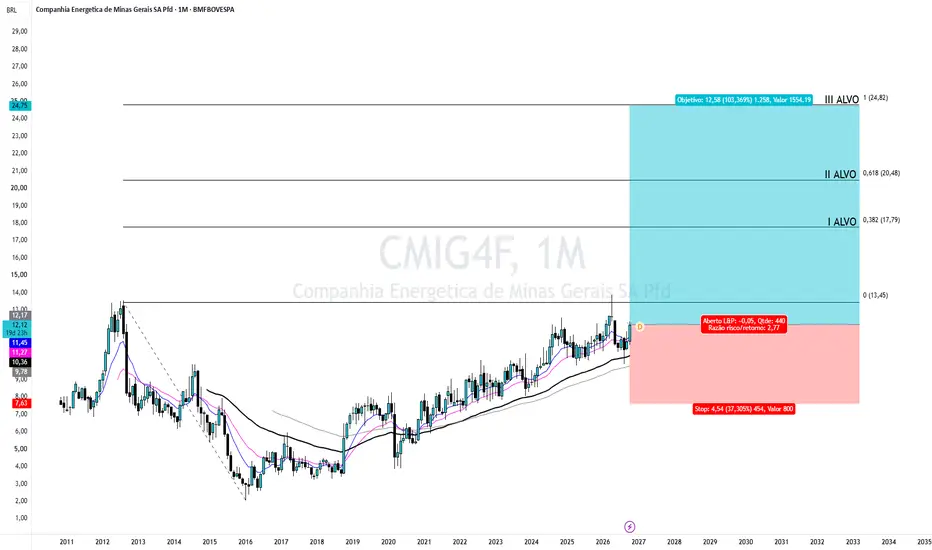
- A  CMIG4F está passando por um momento bem específico: a empresa iniciou seu maior ciclo histórico de investimentos (Capex de R$ 44 bilhões até 2030), o que aumentou o endividamento no curto prazo, mas está pavimentando uma melhora operacional robusta na receita e no EBITDA. Graficamente, muitos estão pessimistas focando na correção recente, o que abre uma excelente janela de oportunidade para quem busca assimetria de alta.
⚡CMIG4F : O mercado foca na dívida, eu foco no valor de longo prazo. Hora da virada?
Enquanto tem muita gente no feed assustada com o aumento da alavancagem no curto prazo, eu vejo uma baita oportunidade se desenhando no gráfico de CMIG4. O mercado parece estar precificando o Capex bilionário apenas pelo lado do custo, esquecendo que a receita operacional e o EBITDA continuam subindo de forma consistente.
Graficamente, depois dessa correção pesada, o ativo está testando regiões de suporte que me parecem muito baratas para o nível de entrega da empresa. Para quem opera no médio/longo prazo, a assimetria para o lado comprador está ficando muito interessante. O ciclo de investimentos atual é justamente o que vai sustentar os resultados lá na frente.
Estou montando posição pensando na retomada da tendência de alta. Qual a visão de vocês? Seguem vendidos ou o suporte segura?
Analisando o gráfico diário/semanal deCMIG4F , fica claro que o papel sofreu com o fluxo vendedor recente, muito puxado pela pressão no resultado financeiro por conta dos investimentos em distribuição. Mas operacionalmente a Cemig continua sendo um relógio.
Vejo o preço esticado na venda no curto prazo e batendo em zonas de forte interesse comprador histórico. Se o volume começar a defender por aqui e entrarmos em uma estrutura de acumulação, o pivô de alta pode vir forte.
Meu gatilho de entrada está perto das médias curtas, buscando força e rompimento do topo histórico. Gerenciamento de risco alinhado porque o setor elétrico sempre pune quem entra sem stop, mas o risco x retorno aqui está valendo a pena.
Oportunidade na fraqueza. Por que acredito na alta:
É fácil gostar de CMIG4 quando ela bate topo histórico, mas é na correção que o dinheiro de verdade é feito. O lucro líquido deu uma balançada por conta da despesa financeira, mas a eficiência operacional na ponta da distribuição segue impecável. Mesmo com dividendos projetados mais conservadores para este ciclo, o Dividend Yield esperado continua entregando um prêmio justo frente ao risco.
No gráfico, o papel limpou os excessos e o mostra que a pressão vendedora está perdendo o fôlego. Para mim, a tese de alta continua intacta: empresa geradora de caixa, essencial, e negociada com múltiplos descontados.
Múltiplos de Valuation Descontados (Preço Barato)
O papel costuma negociar a múltiplos muito atraentes quando comparado à média do setor elétrico.
• Preço sobre Lucro (P/L): O P/L histórico da Cemig frequentemente flutua abaixo de 8x, um patamar baixo que mostra que o mercado está pagando pouco pelo lucro que a empresa gera. Para um setor de utilidade pública (monopólio regulado), esse desconto abre uma forte margem de segurança.
• Preço sobre Valor Patrimonial (P/VP): Oscilando próximo da casa de 1,1x a 1,2x, o investidor adquire uma das maiores infraestruturas energéticas do país sem precisar pagar ágios abusivos sobre o patrimônio físico.
Rentabilidade e Eficiência Operacional Elevadas
Diferente de estatais ineficientes, a Cemig apresenta indicadores de rentabilidade dignos de empresas puramente privadas.
• Retorno sobre Capital Investido (ROIC) e ROA: O ROIC da empresa gira confortavelmente na faixa de 12% e o ROA perto de 6,5%, ambos historicamente acima das médias do setor. Isso prova que a atual gestão consegue alocar o capital dos projetos de forma inteligente e lucrativa.
• Retorno sobre o Patrimônio (ROE): A rentabilidade para o acionista é robusta, mantendo o indicador frequentemente acima de 16%, impulsionada por uma excelente estrutura de capital.
Crescimento Consistente de Receita e Lucro (CAGR)
Embora seja vista como uma empresa de utilidade pública tradicional (foco em dividendos), a Cemig entrega crescimento real.
• Nos últimos anos, a taxa de crescimento anual composta (CAGR) das receitas e do lucro líquido manteve um ritmo de expansão resiliente na casa dos 10% a 11% ao ano.
• Mesmo com as oscilações pontuais decorrentes do pesado ciclo de investimentos (Capex), a receita líquida continua quebrando recordes trimestrais.
Geração de Caixa Previsível e Protegida da Inflação
A maior parte do faturamento da empresa vem dos segmentos de Distribuição e Transmissão.
• Por ser um negócio altamente regulado e com receitas atreladas a contratos de longo prazo (reajustados por índices oficiais de inflação como IPCA/IGP-M), o fluxo de caixa operacional da Cemig é um dos mais previsíveis da B3. Isso cria uma "blindagem macroeconômica" natural.
Histórico Resiliente de Dividendos (Renda Passiva)
• As ações preferenciais (CMIG4) possuem prioridade estatutária no recebimento de proventos e tradicionalmente entregam um Dividend Yield (DY) bastante atrativo e superior às ordinárias (CMIG3).
• Mesmo com a política atual limitando o payout mínimo a 50% para proteger o caixa durante o megaciclo de investimentos até 2028, o pagamento reuniões em formato de Juros sobre Capital Próprio (JCP) e dividendos acumulados mantém o papel no radar dos maiores investidores focados em dividendos da bolsa.
Deixei meus alvos traçados no gráfico.
Agradeço a todos, fiquem com Deus e bora pra cima!!!
CMIG4F está passando por um momento bem específico: a empresa iniciou seu maior ciclo histórico de investimentos (Capex de R$ 44 bilhões até 2030), o que aumentou o endividamento no curto prazo, mas está pavimentando uma melhora operacional robusta na receita e no EBITDA. Graficamente, muitos estão pessimistas focando na correção recente, o que abre uma excelente janela de oportunidade para quem busca assimetria de alta.⚡
CMIG4F : O mercado foca na dívida, eu foco no valor de longo prazo. Hora da virada?Enquanto tem muita gente no feed assustada com o aumento da alavancagem no curto prazo, eu vejo uma baita oportunidade se desenhando no gráfico de CMIG4. O mercado parece estar precificando o Capex bilionário apenas pelo lado do custo, esquecendo que a receita operacional e o EBITDA continuam subindo de forma consistente.
Graficamente, depois dessa correção pesada, o ativo está testando regiões de suporte que me parecem muito baratas para o nível de entrega da empresa. Para quem opera no médio/longo prazo, a assimetria para o lado comprador está ficando muito interessante. O ciclo de investimentos atual é justamente o que vai sustentar os resultados lá na frente.
Estou montando posição pensando na retomada da tendência de alta. Qual a visão de vocês? Seguem vendidos ou o suporte segura?
Analisando o gráfico diário/semanal de
CMIG4F , fica claro que o papel sofreu com o fluxo vendedor recente, muito puxado pela pressão no resultado financeiro por conta dos investimentos em distribuição. Mas operacionalmente a Cemig continua sendo um relógio.Vejo o preço esticado na venda no curto prazo e batendo em zonas de forte interesse comprador histórico. Se o volume começar a defender por aqui e entrarmos em uma estrutura de acumulação, o pivô de alta pode vir forte.
Meu gatilho de entrada está perto das médias curtas, buscando força e rompimento do topo histórico. Gerenciamento de risco alinhado porque o setor elétrico sempre pune quem entra sem stop, mas o risco x retorno aqui está valendo a pena.
Oportunidade na fraqueza. Por que acredito na alta:
É fácil gostar de CMIG4 quando ela bate topo histórico, mas é na correção que o dinheiro de verdade é feito. O lucro líquido deu uma balançada por conta da despesa financeira, mas a eficiência operacional na ponta da distribuição segue impecável. Mesmo com dividendos projetados mais conservadores para este ciclo, o Dividend Yield esperado continua entregando um prêmio justo frente ao risco.
No gráfico, o papel limpou os excessos e o mostra que a pressão vendedora está perdendo o fôlego. Para mim, a tese de alta continua intacta: empresa geradora de caixa, essencial, e negociada com múltiplos descontados.
Múltiplos de Valuation Descontados (Preço Barato)
O papel costuma negociar a múltiplos muito atraentes quando comparado à média do setor elétrico.
• Preço sobre Lucro (P/L): O P/L histórico da Cemig frequentemente flutua abaixo de 8x, um patamar baixo que mostra que o mercado está pagando pouco pelo lucro que a empresa gera. Para um setor de utilidade pública (monopólio regulado), esse desconto abre uma forte margem de segurança.
• Preço sobre Valor Patrimonial (P/VP): Oscilando próximo da casa de 1,1x a 1,2x, o investidor adquire uma das maiores infraestruturas energéticas do país sem precisar pagar ágios abusivos sobre o patrimônio físico.
Rentabilidade e Eficiência Operacional Elevadas
Diferente de estatais ineficientes, a Cemig apresenta indicadores de rentabilidade dignos de empresas puramente privadas.
• Retorno sobre Capital Investido (ROIC) e ROA: O ROIC da empresa gira confortavelmente na faixa de 12% e o ROA perto de 6,5%, ambos historicamente acima das médias do setor. Isso prova que a atual gestão consegue alocar o capital dos projetos de forma inteligente e lucrativa.
• Retorno sobre o Patrimônio (ROE): A rentabilidade para o acionista é robusta, mantendo o indicador frequentemente acima de 16%, impulsionada por uma excelente estrutura de capital.
Crescimento Consistente de Receita e Lucro (CAGR)
Embora seja vista como uma empresa de utilidade pública tradicional (foco em dividendos), a Cemig entrega crescimento real.
• Nos últimos anos, a taxa de crescimento anual composta (CAGR) das receitas e do lucro líquido manteve um ritmo de expansão resiliente na casa dos 10% a 11% ao ano.
• Mesmo com as oscilações pontuais decorrentes do pesado ciclo de investimentos (Capex), a receita líquida continua quebrando recordes trimestrais.
Geração de Caixa Previsível e Protegida da Inflação
A maior parte do faturamento da empresa vem dos segmentos de Distribuição e Transmissão.
• Por ser um negócio altamente regulado e com receitas atreladas a contratos de longo prazo (reajustados por índices oficiais de inflação como IPCA/IGP-M), o fluxo de caixa operacional da Cemig é um dos mais previsíveis da B3. Isso cria uma "blindagem macroeconômica" natural.
Histórico Resiliente de Dividendos (Renda Passiva)
• As ações preferenciais (CMIG4) possuem prioridade estatutária no recebimento de proventos e tradicionalmente entregam um Dividend Yield (DY) bastante atrativo e superior às ordinárias (CMIG3).
• Mesmo com a política atual limitando o payout mínimo a 50% para proteger o caixa durante o megaciclo de investimentos até 2028, o pagamento reuniões em formato de Juros sobre Capital Próprio (JCP) e dividendos acumulados mantém o papel no radar dos maiores investidores focados em dividendos da bolsa.
Deixei meus alvos traçados no gráfico.
Agradeço a todos, fiquem com Deus e bora pra cima!!!

Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.