
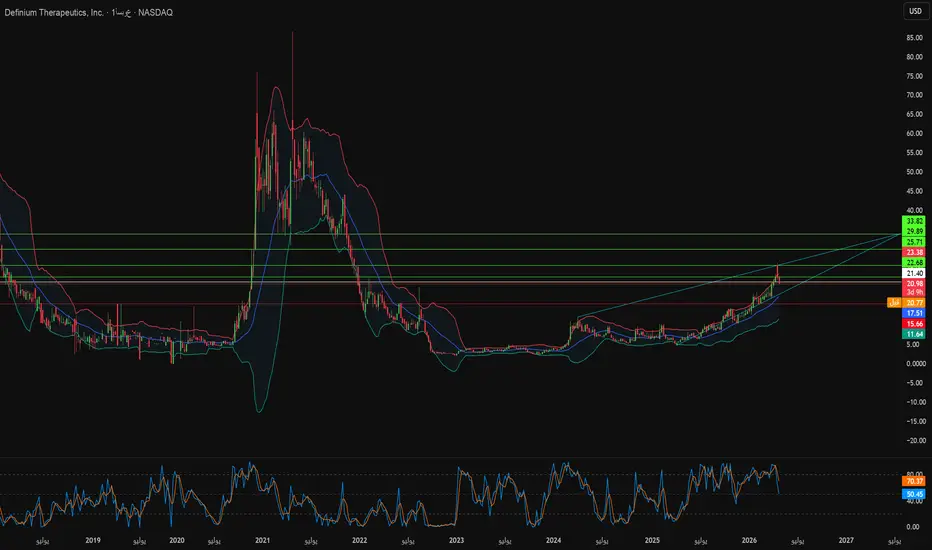
برزت شركة "ديفينيوم ثيرابيوتكس" (DFTX)، المعروفة سابقاً باسم "مايند ميديسين" والتي أعيدت صياغة علامتها التجارية في يناير 2026، كشركة رائدة في المرحلة السريرية للطب النفسي المدعوم بالمواد المخدرة (السايكدلك)، مبنية على خط إنتاج مركّز من تركيبات الليسرجيد المحسنة التي تستهدف احتياجات غير ملباة على نطاق الأجيال. يعتبر أصلها الرئيسي، DT120 ODT، قرصاً من طرطرات الليسرجيد سريع الذوبان في الفم بدرجة صيدلانية تم تطويره باستخدام تقنية Zydis سريعة الذوبان، مما يحسن من القدرة على التحمل ويزيل الأعباء اللوجستية لإيصال المواد المخدرة التقليدية. يرتكز العلم على ناهضية مستقبلات السيروتونين-2A، التي تنتج تحولات مرونة عصبية عابرة ولكنها عميقة يُفترض أنها تعطل الأنماط العصبية الراسخة الكامنة وراء اضطراب الاكتئاب الشديد (MDD)، واضطراب القلق العام (GAD)، واضطراب ما بعد الصدمة (PTSD). تتقدم أربع تجارب محورية من المرحلة الثالثة، EMERGE وASCEND وVOYAGE وPANORAMA، بشكل متزامن، مع توقع ثلاث قراءات رئيسية قبل نهاية عام 2026، يمثل كل منها حافزاً ثنائياً لتقييم الشركة.
على الرغم من الخلفية الاقتصادية الكلية المعادية بما في ذلك تجاوز النفط 118 دولاراً للبرميل، وارتفاع أسعار الفائدة الفيدرالية، وبيئة تمويل التكنولوجيا الحيوية المجمدة على نطاق واسع، دخلت "ديفينيوم" عام 2026 في وضع من المرونة المالية غير العادية. جمعت الشركة 259 مليون دولار في تمويل الأسهم في أواخر عام 2025 وأبلغت عن إجمالي نقد واستثمارات بلغ 411.6 مليون دولار، مما يوفر مدرجاً ممولاً حتى عام 2028 يعزلها عن قيود رأس المال التي تخنق أقرانها الأصغر. على الصعيد التنظيمي، وفر الأمر التنفيذي للبيت الأبيض الصادر في أبريل 2026 لتسريع تطوير الأدوية المخدرة تحققاً فيدرالياً تاريخياً للقطاع، حيث فرض التعاون عبر الوكالات، ومسارات المراجعة ذات الأولوية، وإعادة الجدولة السريعة من قبل إدارة مكافحة المخدرات عند موافقة إدارة الغذاء والدواء. هذا الدعم السياسي، مقترناً بالبنية التحتية السريرية الصارمة لشركة "ديفينيوم"، يضع الشركة كمستفيد رئيسي مما يرقى إلى مستوى انفتاح غير مسبوق في السياسات.
من الناحية التجارية، تقوم "ديفينيوم" بهندسة DT120 ليتناسب مع البنية التحتية الحالية للطب النفسي التداخلي بدلاً من طلب إصلاح شامل لنظام الرعاية. من خلال إلغاء جلسات العلاج النفسي الإلزامية، تستهدف الإدارة نافذة جرعات مبسطة خاضعة للإشراف تتراوح من خمس إلى ثماني ساعات لكل علاج، مصممة بشكل وثيق على غرار إطار سداد تكاليف Spravato (إسكيتامين) المقبول بالفعل من قبل برامج الرعاية الصحية الفيدرالية والدافعين التجاريين بمعدلات موافقة تتجاوز 85٪. توضح تكاليف العلاج السنوية المتوقعة التي تتراوح بين 28,000 و70,000 دولار لكل مريض، إلى جانب تقديرات إيرادات إجماع المحللين البالغة 206.9 مليون دولار بحلول عام 2029، حجم الفرصة التجارية، على الرغم من أن الاختلاف الواسع بين تقديرات الإيرادات المتفائلة والمتشائمة يعكس الطبيعة الثنائية للمخاطر السريرية في المرحلة المتأخرة. يُضاف إلى ذلك خندق قوي للملكية الفكرية يمتد إلى أوائل ومنتصف الأربعينيات من القرن الحالي، يكمله خمس سنوات من الحصرية التنظيمية عند الموافقة، مما يمنح "ديفينيوم" حاجزاً هائلاً ضد المنافسة العامة في حال نجاح برنامج المرحلة الثالثة الخاص بها.
على الرغم من الخلفية الاقتصادية الكلية المعادية بما في ذلك تجاوز النفط 118 دولاراً للبرميل، وارتفاع أسعار الفائدة الفيدرالية، وبيئة تمويل التكنولوجيا الحيوية المجمدة على نطاق واسع، دخلت "ديفينيوم" عام 2026 في وضع من المرونة المالية غير العادية. جمعت الشركة 259 مليون دولار في تمويل الأسهم في أواخر عام 2025 وأبلغت عن إجمالي نقد واستثمارات بلغ 411.6 مليون دولار، مما يوفر مدرجاً ممولاً حتى عام 2028 يعزلها عن قيود رأس المال التي تخنق أقرانها الأصغر. على الصعيد التنظيمي، وفر الأمر التنفيذي للبيت الأبيض الصادر في أبريل 2026 لتسريع تطوير الأدوية المخدرة تحققاً فيدرالياً تاريخياً للقطاع، حيث فرض التعاون عبر الوكالات، ومسارات المراجعة ذات الأولوية، وإعادة الجدولة السريعة من قبل إدارة مكافحة المخدرات عند موافقة إدارة الغذاء والدواء. هذا الدعم السياسي، مقترناً بالبنية التحتية السريرية الصارمة لشركة "ديفينيوم"، يضع الشركة كمستفيد رئيسي مما يرقى إلى مستوى انفتاح غير مسبوق في السياسات.
من الناحية التجارية، تقوم "ديفينيوم" بهندسة DT120 ليتناسب مع البنية التحتية الحالية للطب النفسي التداخلي بدلاً من طلب إصلاح شامل لنظام الرعاية. من خلال إلغاء جلسات العلاج النفسي الإلزامية، تستهدف الإدارة نافذة جرعات مبسطة خاضعة للإشراف تتراوح من خمس إلى ثماني ساعات لكل علاج، مصممة بشكل وثيق على غرار إطار سداد تكاليف Spravato (إسكيتامين) المقبول بالفعل من قبل برامج الرعاية الصحية الفيدرالية والدافعين التجاريين بمعدلات موافقة تتجاوز 85٪. توضح تكاليف العلاج السنوية المتوقعة التي تتراوح بين 28,000 و70,000 دولار لكل مريض، إلى جانب تقديرات إيرادات إجماع المحللين البالغة 206.9 مليون دولار بحلول عام 2029، حجم الفرصة التجارية، على الرغم من أن الاختلاف الواسع بين تقديرات الإيرادات المتفائلة والمتشائمة يعكس الطبيعة الثنائية للمخاطر السريرية في المرحلة المتأخرة. يُضاف إلى ذلك خندق قوي للملكية الفكرية يمتد إلى أوائل ومنتصف الأربعينيات من القرن الحالي، يكمله خمس سنوات من الحصرية التنظيمية عند الموافقة، مما يمنح "ديفينيوم" حاجزاً هائلاً ضد المنافسة العامة في حال نجاح برنامج المرحلة الثالثة الخاص بها.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.