
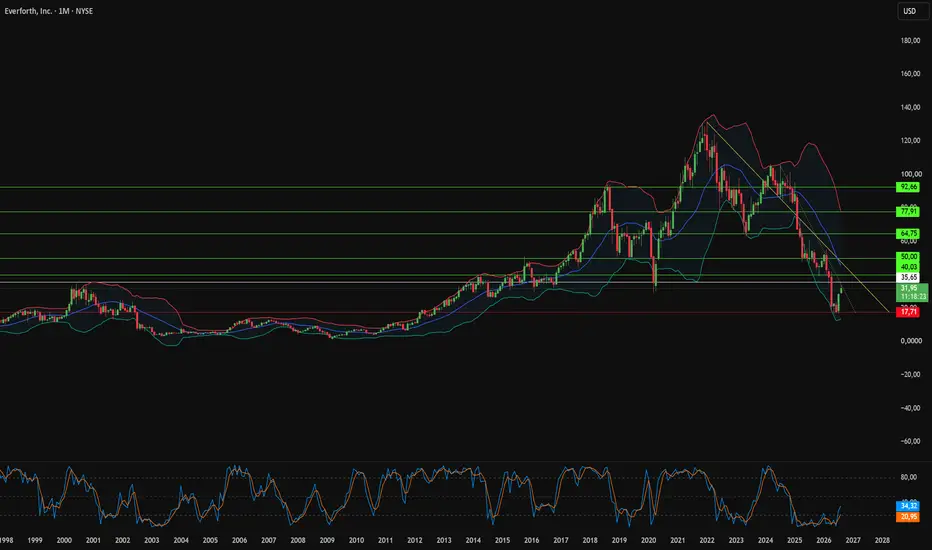
A Everforth, Inc. entrou no centro das atenções por meio de uma sequência incomum. Donald Trump comprou até US$ 50.000 em ações em 4 de junho de 2026. O Exército dos EUA concedeu à empresa um contrato de defesa de US$ 115,5 milhões cinquenta e quatro dias depois. As ações subiram 56% a partir da data da compra, mas o registro de divulgação só ocorreu 79 dias após a operação. Esse atraso fez com que os investidores de varejo perdessem completamente o primeiro movimento de alta. Desde então, a fiscalização federal sobre negociações políticas que antecedem contratos de defesa se intensificou.
A divisão federal, operando como Everforth ECS, agora sustenta a receita. O Exército concedeu um contrato de licitação única de US$ 147,8 milhões para a gestão da rede segura SUNet até setembro de 2029. A Defense Health Agency adicionou um programa de modernização de TI na área da saúde de US$ 30 milhões. Esses contratos multianuais garantem receitas governamentais recorrentes justamente quando a demanda comercial por recrutamento desacelera. A empresa também expandiu suas capacidades como parceira AWS Premier Tier para o mercado corporativo, aplicando padrões de cibersegurança militar à transformação digital das empresas.
A administração agiu no balanço patrimonial antes que o mercado exigisse. A linha de crédito rotativo aumentou de US$ 500 milhões para US$ 600 milhões, com prazos estendidos de 2028 para 2031. JPMorgan Chase e Wells Fargo apoiaram o acordo a SOFR mais 175 a 275 pontos-base. A receita do segundo trimestre de 2026 atingiu US$ 1,01 bilhão, superando as estimativas, acompanhada por um lucro líquido de US$ 14,2 milhões. A Everforth protege sua vantagem por meio de segredos comerciais e aceleradores proprietários, como o Rapid Discovery Tool, em vez de patentes formais, evitando custos de processo e reduzindo prazos de implantação.
A avaliação reflete o enigma. A ação é negociada a 15,7 vezes os lucros passados, contra a média de 19,3 vezes do setor de TI, e a cerca de 6 vezes o EV/EBITDA. Os múltiplos prospectivos ampliam ainda mais a diferença: 7,5 vezes contra 14,5 vezes do setor. O modelo de fluxo de caixa descontado indica US$ 64,04 por ação, enquanto os preços-alvo dos analistas variam entre US$ 27,50 e US$ 29,25. Essa divergência define o cenário: ou os modelos superestimam a durabilidade dos fluxos de caixa federais, ou o mercado ainda não reavaliou uma contratada de TI de defesa que continua penalizada pelo desconto do setor de recrutamento.
A divisão federal, operando como Everforth ECS, agora sustenta a receita. O Exército concedeu um contrato de licitação única de US$ 147,8 milhões para a gestão da rede segura SUNet até setembro de 2029. A Defense Health Agency adicionou um programa de modernização de TI na área da saúde de US$ 30 milhões. Esses contratos multianuais garantem receitas governamentais recorrentes justamente quando a demanda comercial por recrutamento desacelera. A empresa também expandiu suas capacidades como parceira AWS Premier Tier para o mercado corporativo, aplicando padrões de cibersegurança militar à transformação digital das empresas.
A administração agiu no balanço patrimonial antes que o mercado exigisse. A linha de crédito rotativo aumentou de US$ 500 milhões para US$ 600 milhões, com prazos estendidos de 2028 para 2031. JPMorgan Chase e Wells Fargo apoiaram o acordo a SOFR mais 175 a 275 pontos-base. A receita do segundo trimestre de 2026 atingiu US$ 1,01 bilhão, superando as estimativas, acompanhada por um lucro líquido de US$ 14,2 milhões. A Everforth protege sua vantagem por meio de segredos comerciais e aceleradores proprietários, como o Rapid Discovery Tool, em vez de patentes formais, evitando custos de processo e reduzindo prazos de implantação.
A avaliação reflete o enigma. A ação é negociada a 15,7 vezes os lucros passados, contra a média de 19,3 vezes do setor de TI, e a cerca de 6 vezes o EV/EBITDA. Os múltiplos prospectivos ampliam ainda mais a diferença: 7,5 vezes contra 14,5 vezes do setor. O modelo de fluxo de caixa descontado indica US$ 64,04 por ação, enquanto os preços-alvo dos analistas variam entre US$ 27,50 e US$ 29,25. Essa divergência define o cenário: ou os modelos superestimam a durabilidade dos fluxos de caixa federais, ou o mercado ainda não reavaliou uma contratada de TI de defesa que continua penalizada pelo desconto do setor de recrutamento.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.