
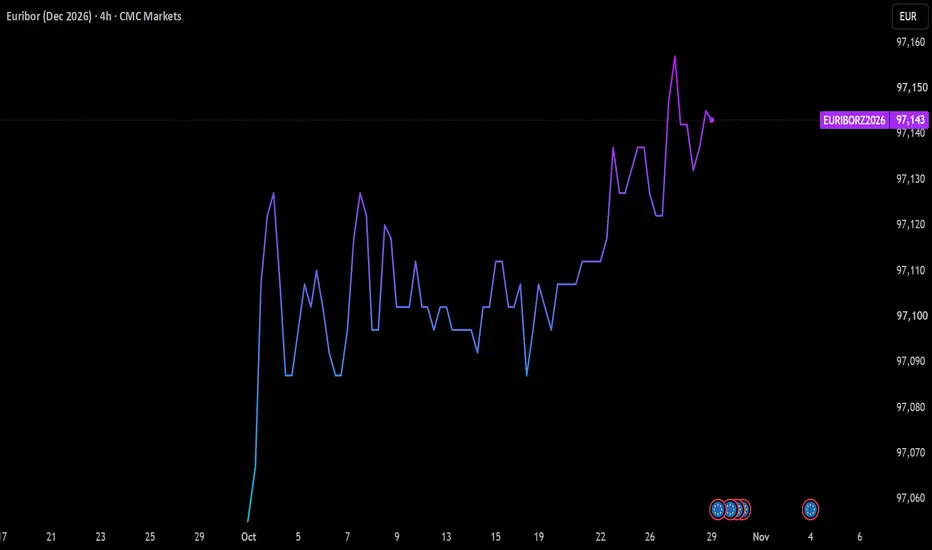
FX:EURUSD / Décision BCE à 13h15 GMT (14h15 CET), conférence de presse Lagarde à 14h45 CET. Taux de dépôt actuel : 2,50% après la hausse unanime de septembre (+25pb). Pricing : seulement 1-2pb de resserrement pour octobre (hold très largement anticipé), mais ~20pb cumulés d’ici fin 2026 — probable vecteur : décembre.
Contexte : HICP septembre 3,8% a/a (vs 3,6% consensus), énergie +18,9% a/a, TTF proche de 100€/MWh (au-dessus du scénario adverse BCE à 75€). PMI zone euro en expansion, France en contraction. Conditions de crédit bancaire resserrées.
Driver structurel : la France. OAT 10Y à 5,14%. Moody’s maintenu à Aa3 (perspective négative). Revue S&P le 27/11. Lagarde attendue sur le sujet du TPI (Transmission Protection Instrument) — désaccord interne au Conseil des gouverneurs sur son usage potentiel pour la France.
Niveau à suivre : spread OAT-Bund 10Y, indicateur plus pertinent que le taux refi lui-même pour anticiper la réaction EUR.
Scénarios : hold + ton neutre → réaction EUR limitée. Hold + inquiétude explicite sur la France (TPI) → risque dovish sur l’EUR. Hold + ton hawkish sur l’inflation énergétique → EUR soutenu, renforce le pricing d’une hausse en décembre. Hike surprise (faible probabilité) → EUR et rendements en hausse nette, mais creuserait l’écart avec la France.
💬 Qu’en pensez-vous ? Boost/like si cette prévision vous est utile, et suivez l’idée pour la mise à jour en réaction à chaud après 14h45 CET.
Contexte : HICP septembre 3,8% a/a (vs 3,6% consensus), énergie +18,9% a/a, TTF proche de 100€/MWh (au-dessus du scénario adverse BCE à 75€). PMI zone euro en expansion, France en contraction. Conditions de crédit bancaire resserrées.
Driver structurel : la France. OAT 10Y à 5,14%. Moody’s maintenu à Aa3 (perspective négative). Revue S&P le 27/11. Lagarde attendue sur le sujet du TPI (Transmission Protection Instrument) — désaccord interne au Conseil des gouverneurs sur son usage potentiel pour la France.
Niveau à suivre : spread OAT-Bund 10Y, indicateur plus pertinent que le taux refi lui-même pour anticiper la réaction EUR.
Scénarios : hold + ton neutre → réaction EUR limitée. Hold + inquiétude explicite sur la France (TPI) → risque dovish sur l’EUR. Hold + ton hawkish sur l’inflation énergétique → EUR soutenu, renforce le pricing d’une hausse en décembre. Hike surprise (faible probabilité) → EUR et rendements en hausse nette, mais creuserait l’écart avec la France.
💬 Qu’en pensez-vous ? Boost/like si cette prévision vous est utile, et suivez l’idée pour la mise à jour en réaction à chaud après 14h45 CET.

Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.