

I MERCATI ASPETTANO LA FED
Chiusure contrastate ieri a Wall Street, in un contesto caratterizzato da un solido rimbalzo dei titoli tecnologici legati all'intelligenza artificiale, controbilanciato da una leggera flessione del settore industriale. Di fatto, la rotazione di portafoglio osservata nei giorni scorsi è sembrata invertirsi nel corso della seduta.
Mentre Nasdaq e S&P 500 hanno recuperato terreno dopo le forti perdite della settimana precedente, il Dow Jones ha registrato una chiusura marginalmente negativa.
Sotto i riflettori il forte recupero del comparto dei semiconduttori e dei chip di memoria, reduce da una serie di sedute negative. Titoli come Micron (+3%), Nvidia (+1,4%), SanDisk (+5,5%) e Tesla (+3,8%) hanno guidato il rally in attesa delle trimestrali chiave previste per la settimana.
Il resto del mercato ha mostrato maggiore incertezza. I rendimenti dei Treasury decennali sono tornati a salire al 5,135%, mantenendo elevata la pressione sui costi di finanziamento, mentre il Brent si è mantenuto stabile intorno a 109,55 dollari al barile.
Wall Street si è mossa in controtendenza rispetto alle borse europee, con Milano (-1,55%) e Francoforte (-1,18%) pesantemente penalizzate dal comparto bancario e dalle tensioni fiscali in Francia dovute alle proteste del fine settimana.
ASIA
Nella notte anche i listini asiatici hanno perso quota, nonostante il recupero registrato dai titoli tecnologici statunitensi. Le preoccupazioni relative alla spesa per l'intelligenza artificiale e l'aumento dei costi di finanziamento continuano infatti a frenare il sentiment degli investitori.
Le azioni sudcoreane hanno guidato i ribassi regionali, mentre anche i mercati di Australia, Giappone, Cina e Hong Kong hanno chiuso in territorio negativo.
VALUTE
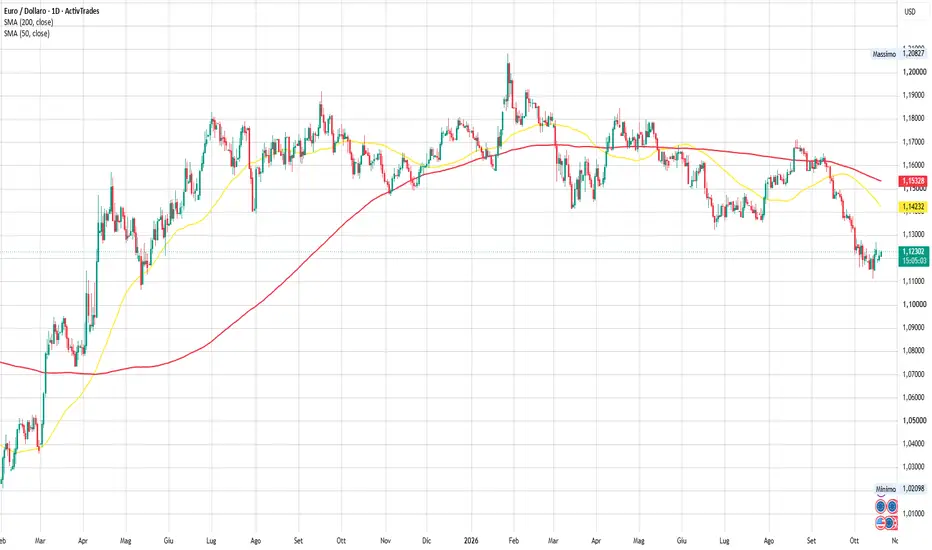
L'EUR/USD continua a mostrare una sorprendente tenuta. Ieri sembrava destinato a cedere sotto il peso delle tensioni nel Vecchio Continente, tra il caos politico in Francia, le difficoltà economiche della Germania e le incertezze politiche in Spagna.
Il supporto in area 1,1200 ha tuttavia retto ancora una volta, mentre le resistenze di breve termine poste a 1,1260-1,1270 e 1,1300 non sono ancora state testate.
Poche novità sugli altri cambi, che restano sostanzialmente all'interno del trading range delle ultime settimane. Il mercato attende con grande attenzione la riunione della Federal Reserve, che dovrà decidere sui tassi d'interesse. A una settimana dall'appuntamento non è ancora chiaro se verrà effettuato un rialzo, anche se le probabilità continuano a favorire uno scenario di tassi invariati.
La tensione sui mercati resta comunque elevata, anche perché le questioni geopolitiche sono ancora lontane da una soluzione e il petrolio continua a mostrare forza.
Tra le altre valute segnaliamo un USD/JPY a 158,20, un GBP/USD fermo a 1,3330 e un EUR/GBP ancora sotto pressione. Le valute oceaniche tentano una risalita, senza però ottenere risultati particolarmente significativi. Il dollaro canadese recupera terreno, con l'USD/CAD a 1,4100 dopo che i dati sull'inflazione hanno mostrato segnali di accelerazione.
PETROLIO ANCORA IN RIALZO
I prezzi del petrolio WTI si sono stabilizzati nelle ultime ore sopra i 98 dollari al barile, consolidando i recenti guadagni. Gli investitori continuano a monitorare l'escalation dei conflitti in Medio Oriente e nell'Europa orientale, insieme ai segnali di robusti flussi energetici provenienti dal Golfo Persico.
Il Segretario all'Energia statunitense, Chris Wright, ha affermato che le spedizioni di petrolio dal Golfo Persico sono tornate a circa l'80% dei livelli prebellici, sebbene le consegne di prodotti raffinati rimangano limitate.
L'amministrazione Trump sta inoltre autorizzando la vendita di petroliere soggette a sanzioni per consentire il trasporto legale di greggio. La cosiddetta "flotta ombra" globale sarebbe stimata in circa 1.600 navi.
Nel frattempo, l'Iran continua a ribadire il proprio controllo sullo Stretto di Hormuz, mentre le autorità marittime hanno segnalato molteplici attacchi contro navi commerciali. Anche Arabia Saudita e milizie Houthi sostenute dall'Iran nello Yemen si sono scambiate attacchi, mentre Russia e Ucraina hanno ripreso le operazioni contro le rispettive infrastrutture energetiche.
PULLBACK DELL'ORO
Ieri i prezzi dell'oro sono scesi verso i 4.100 dollari l'oncia, registrando la terza sessione consecutiva in ribasso. A pesare sul metallo prezioso sono stati soprattutto il rialzo del petrolio, che ha alimentato i timori inflazionistici, e le conseguenti aspettative di una politica monetaria più restrittiva.
L'oro ha inoltre risentito della forza del dollaro statunitense e dell'aumento dei rendimenti obbligazionari.
I prezzi del petrolio sono rimasti sostenuti dalle persistenti tensioni in Medio Oriente e nell'Europa orientale, mentre l'Iran continua ad affermare il proprio controllo sullo Stretto di Hormuz.
Nel frattempo, si prevede che la Federal Reserve manterrà invariati i tassi di interesse nella prossima riunione, mentre i mercati attribuiscono circa il 94% di probabilità a un rialzo entro dicembre.
In Europa, la Banca Centrale Europea dovrebbe effettuare almeno un ulteriore aumento dei tassi di 25 punti base entro la fine dell'anno per contrastare le persistenti pressioni inflazionistiche.
Il governatore della Banca del Giappone, Kazuo Ueda, ha invece dichiarato che l'inflazione di fondo è ormai "abbastanza vicina" all'obiettivo del 2%, lasciando intendere la possibilità di ulteriori interventi restrittivi.
CINA, TASSI INVARIATI
Nell'ottobre 2026 la Banca Popolare Cinese ha mantenuto i propri tassi di riferimento ai minimi storici per il diciassettesimo mese consecutivo, nonostante il continuo rafforzamento dello yuan e dati economici migliori delle attese.
L'economia cinese è cresciuta del 4,5% nel terzo trimestre, superando le previsioni degli analisti.
Il Loan Prime Rate (LPR) a un anno, utilizzato come riferimento per la maggior parte dei prestiti a imprese e famiglie, è rimasto al 3,0%, mentre il LPR a cinque anni, utilizzato principalmente per i mutui, è rimasto fermo al 3,5%.
Lo yuan continua a rafforzarsi nei confronti del dollaro, con il cambio USD/CNY a 6,6780, sui livelli più bassi dal 2023.
Saverio Berlinzani, analista ActivTrades
Qualsiasi materiale fornito non tiene conto dell’obiettivo di investimento specifico e della situazione finanziaria di chiunque possa riceverlo. I risultati passati non sono un indicatore affidabile dei risultati futuri. AT fornisce un servizio di sola esecuzione. Di conseguenza, chiunque agisca in base alle informazioni fornite lo fa a proprio rischio.
Le informazioni qui fornite non costituiscono una ricerca di investimento. I materiali non sono stati preparati in conformità ai requisiti legali volti a promuovere l’indipendenza della ricerca di investimento e in quanto tali devono essere considerati come una comunicazione pubblicitaria. Tutte le informazioni sono state preparate da ActivTrades (altresì “AT”).
Le informazioni non contengono una raccolta dei prezzi di AT, né possono essere intese come offerta, consulenza, raccomandazione o sollecitazione ad effettuare transazioni su alcuno strumento finanziario. Non viene fornita alcuna dichiarazione o garanzia in merito all’accuratezza o alla completezza di tali informazioni.

Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.