

Borse tirano il fiato dopo il taglio tassi della FED: tech di nuovo acquistata.
Rendimenti obbligazionari in lieve calo: sollievo tra gli investitori.
Bank of Japan: +0,25% a 1.25%: per il Giappone una «stretta storica»!
Incontro Trump – Xi-Jinping: si spera in progressi in «pace commerciale».
Il calo del petrolio e dei rendimenti dei Treasury ha migliorato ieri il sentiment degli investitori, dopo la stretta monetaria annunciata dalla Fed. Il FOMC ha alzato i tassi di 25 punti base, al 3,75%-4%, con voto unanime, confermando l’impegno a contrastare l’inflazione. Un ulteriore rialzo entro fine anno resta lo scenario di base, con dicembre possibile appuntamento, ma la traiettoria dipenderà dai prossimi dati sui prezzi e dall’evoluzione dell’energia.
Milano ha chiuso a +0,8%, in linea con le principali Borse europee. A Wall Street, Nasdaq +1,69%, Dow Jones +0,62%, e S&P500 +1,13%.
“Ampliare, senza abbandonare” è la sintesi della view azionaria di Aneeka Gupta, Director of Macroeconomic Research di WisdomTree. L’AI resta un tema strutturale, ma la concentrazione sui leader è elevata: tecnologia e comunicazioni rappresentano circa il 46% dell’S&P500, pur avendo sovraperformato l’indice solo nel 30% dei casi. Meglio, quindi, mantenere l’esposizione senza trasformarla in una scommessa esclusiva.
Il segnale più costruttivo arriva dall’ampliamento delle revisioni degli utili verso energia, materiali e industriali. L’Europa guida questa rotazione: oltre il 70% del rendimento da inizio anno dell’MSCI Europe arriva da settori legati all’AI, che pesano però appena il 14% dell’indice. Value e ciclici beneficiano inoltre di oltre Eur 2.000 miliardi di investimenti pubblici previsti nel prossimo decennio.
Nei mercati emergenti, Gupta indica società non statali e titoli ad alto dividendo, mentre in Giappone sostengono il mercato utili legati all’AI, governance societaria e ritorno dei salari reali positivi. Le famiglie giapponesi iniziano inoltre a spostare i risparmi verso l’azionario. Il premio al rischio resta quindi significativo al di fuori delle mega cap tecnologiche, soprattutto in Europa, Giappone ed emergenti.
Sul fronte monetario, il presidente della Fed Kevin Warsh ha optato per il rialzo, il primo dall’estate 2023, nonostante le richieste di taglio di Donald Trump. «L’inflazione è troppo alta e lo è da troppo tempo», ha ribadito. Il messaggio ha contribuito a rassicurare gli investitori sulla determinazione della Fed e ad alleggerire la pressione sui rendimenti: il Treasury decennale è tornato sotto il 5%.
Il petrolio ha invece registrato il secondo calo consecutivo, in attesa del ripristino dell’oleodotto saudita Est-Ovest. Il WTI è intorno ai 100 dollari (-1,7%), il Brent a 103 (-2,7%). Intanto alcune petroliere continuano a transitare nello Stretto di Hormuz.
Trump ha dichiarato ad Axios di essere vicino a una «decisione importante» sull’eventuale ripresa degli attacchi contro Teheran; la prossima settimana incontrerà i Paesi del Golfo a New York.
La Bank of England ha lasciato i tassi invariati nonostante l’inflazione in accelerazione. Stamattina, 18 settembre, la Bank of Japan li ha invece portati all’1,25%, massimo degli ultimi 31 anni, con voto 7-2. Lo yen è sceso a 157,2 per dollaro. Il comunicato, tuttavia, non ha fornito indicazioni precise sui prossimi passi della stretta. Lunedì toccherà alla People’s Bank of China.
Negli Usa, le richieste iniziali di sussidi sono scese di 10.000 a 196.000, contro 207.000 attesi; il dato precedente è stato confermato a 206.000. I beneficiari cntinuativi sono diminuiti di 39.000 a 1.730.000.
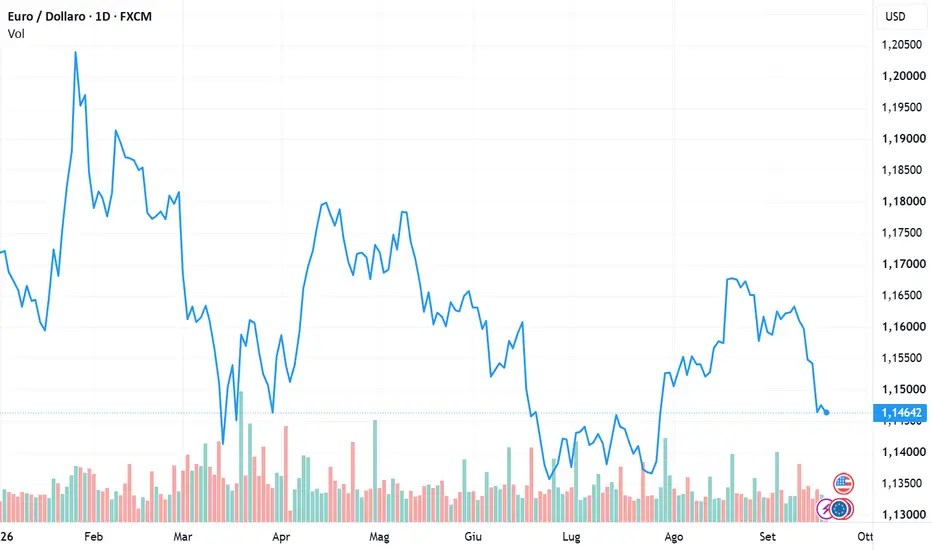
Sul valutario, euro a 1,1477 dollari da 1,1463; euro-sterlina 0,8572, dollaro-sterlina 0,7488. Spread BTp-Bund stabile a 86 punti base, mentre il rendimento del BTp decennale è sceso al 4,34%, dal 4,37%.
In Asia, Nikkei +2%, portando il rialzo settimanale al 2,2%; Kospi +2,7%, Taiex +1,3%, CSI300 +1%, Hang Seng +0,7%. La spinta arriva soprattutto dal comparto tecnologico: il Philadelphia Semiconductor aveva chiuso con un rialzo superiore al 3%.
Il boom dei chip potrebbe mantenere la crescita del PIL reale sudcoreano sopra il 3% nei prossimi tre anni, secondo Citigroup. Le nuove stime indicano un PIL al 3,7% nel 2026, 3,1% nel 2027 e 3,0% nel 2028, mentre le esportazioni di semiconduttori sono attese in crescita del 175% quest’anno e del 41% il prossimo.
Intanto Washington rinvierà, secondo Bloomberg, i nuovi dazi sulla Cina e altri partner commerciali a dopo il vertice Xi-Trump della prossima settimana. Agricoltura, energia e terre rare saranno le principali pedine negoziali. La soia, esportata dagli Usa in Cina per 29 miliardi di dollari nel 2024, è particolarmente importante: Pechino ha promesso acquisti per 25 milioni di tonnellate annue fino al 2028, mentre Washington chiede altri 17 miliardi di dollari di acquisti agricoli.
Più complesso il dossier energetico: la Cina ha interrotto gli acquisti di petrolio e gas Usa dopo dazi fino al 15%. Il mercato valeva tra 7,5 e 12 miliardi di dollari l’anno nel 2020-2024. Restano inoltre le terre rare, dove Pechino conserva una posizione dominante e le imprese americane, soprattutto nei settori aerospaziale e dei semiconduttori, continuano a incontrare difficoltà di approvvigionamento.
Oro, a 4.355 dollari/oncia, e l’argento 65,5. L’oro è salito ieri di quasi +2% e stamattina +0,6%, beneficiando della maggior propensione al rischio, anziché della tradizionale ricerca di protezione nelle fasi di tensione. Le banche centrali continuano ad accumularlo come riserva altamente liquida e alternativa ai Treasury.
Il Treasury decennale rende 4,93%, circa 10 bps meno di mercoledì, mentre lo spread tra le due scadenze è sceso a 26 punti base, nuovo minimo, per una curva sempre più piatta.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Rendimenti obbligazionari in lieve calo: sollievo tra gli investitori.
Bank of Japan: +0,25% a 1.25%: per il Giappone una «stretta storica»!
Incontro Trump – Xi-Jinping: si spera in progressi in «pace commerciale».
Il calo del petrolio e dei rendimenti dei Treasury ha migliorato ieri il sentiment degli investitori, dopo la stretta monetaria annunciata dalla Fed. Il FOMC ha alzato i tassi di 25 punti base, al 3,75%-4%, con voto unanime, confermando l’impegno a contrastare l’inflazione. Un ulteriore rialzo entro fine anno resta lo scenario di base, con dicembre possibile appuntamento, ma la traiettoria dipenderà dai prossimi dati sui prezzi e dall’evoluzione dell’energia.
Milano ha chiuso a +0,8%, in linea con le principali Borse europee. A Wall Street, Nasdaq +1,69%, Dow Jones +0,62%, e S&P500 +1,13%.
“Ampliare, senza abbandonare” è la sintesi della view azionaria di Aneeka Gupta, Director of Macroeconomic Research di WisdomTree. L’AI resta un tema strutturale, ma la concentrazione sui leader è elevata: tecnologia e comunicazioni rappresentano circa il 46% dell’S&P500, pur avendo sovraperformato l’indice solo nel 30% dei casi. Meglio, quindi, mantenere l’esposizione senza trasformarla in una scommessa esclusiva.
Il segnale più costruttivo arriva dall’ampliamento delle revisioni degli utili verso energia, materiali e industriali. L’Europa guida questa rotazione: oltre il 70% del rendimento da inizio anno dell’MSCI Europe arriva da settori legati all’AI, che pesano però appena il 14% dell’indice. Value e ciclici beneficiano inoltre di oltre Eur 2.000 miliardi di investimenti pubblici previsti nel prossimo decennio.
Nei mercati emergenti, Gupta indica società non statali e titoli ad alto dividendo, mentre in Giappone sostengono il mercato utili legati all’AI, governance societaria e ritorno dei salari reali positivi. Le famiglie giapponesi iniziano inoltre a spostare i risparmi verso l’azionario. Il premio al rischio resta quindi significativo al di fuori delle mega cap tecnologiche, soprattutto in Europa, Giappone ed emergenti.
Sul fronte monetario, il presidente della Fed Kevin Warsh ha optato per il rialzo, il primo dall’estate 2023, nonostante le richieste di taglio di Donald Trump. «L’inflazione è troppo alta e lo è da troppo tempo», ha ribadito. Il messaggio ha contribuito a rassicurare gli investitori sulla determinazione della Fed e ad alleggerire la pressione sui rendimenti: il Treasury decennale è tornato sotto il 5%.
Il petrolio ha invece registrato il secondo calo consecutivo, in attesa del ripristino dell’oleodotto saudita Est-Ovest. Il WTI è intorno ai 100 dollari (-1,7%), il Brent a 103 (-2,7%). Intanto alcune petroliere continuano a transitare nello Stretto di Hormuz.
Trump ha dichiarato ad Axios di essere vicino a una «decisione importante» sull’eventuale ripresa degli attacchi contro Teheran; la prossima settimana incontrerà i Paesi del Golfo a New York.
La Bank of England ha lasciato i tassi invariati nonostante l’inflazione in accelerazione. Stamattina, 18 settembre, la Bank of Japan li ha invece portati all’1,25%, massimo degli ultimi 31 anni, con voto 7-2. Lo yen è sceso a 157,2 per dollaro. Il comunicato, tuttavia, non ha fornito indicazioni precise sui prossimi passi della stretta. Lunedì toccherà alla People’s Bank of China.
Negli Usa, le richieste iniziali di sussidi sono scese di 10.000 a 196.000, contro 207.000 attesi; il dato precedente è stato confermato a 206.000. I beneficiari cntinuativi sono diminuiti di 39.000 a 1.730.000.
Sul valutario, euro a 1,1477 dollari da 1,1463; euro-sterlina 0,8572, dollaro-sterlina 0,7488. Spread BTp-Bund stabile a 86 punti base, mentre il rendimento del BTp decennale è sceso al 4,34%, dal 4,37%.
In Asia, Nikkei +2%, portando il rialzo settimanale al 2,2%; Kospi +2,7%, Taiex +1,3%, CSI300 +1%, Hang Seng +0,7%. La spinta arriva soprattutto dal comparto tecnologico: il Philadelphia Semiconductor aveva chiuso con un rialzo superiore al 3%.
Il boom dei chip potrebbe mantenere la crescita del PIL reale sudcoreano sopra il 3% nei prossimi tre anni, secondo Citigroup. Le nuove stime indicano un PIL al 3,7% nel 2026, 3,1% nel 2027 e 3,0% nel 2028, mentre le esportazioni di semiconduttori sono attese in crescita del 175% quest’anno e del 41% il prossimo.
Intanto Washington rinvierà, secondo Bloomberg, i nuovi dazi sulla Cina e altri partner commerciali a dopo il vertice Xi-Trump della prossima settimana. Agricoltura, energia e terre rare saranno le principali pedine negoziali. La soia, esportata dagli Usa in Cina per 29 miliardi di dollari nel 2024, è particolarmente importante: Pechino ha promesso acquisti per 25 milioni di tonnellate annue fino al 2028, mentre Washington chiede altri 17 miliardi di dollari di acquisti agricoli.
Più complesso il dossier energetico: la Cina ha interrotto gli acquisti di petrolio e gas Usa dopo dazi fino al 15%. Il mercato valeva tra 7,5 e 12 miliardi di dollari l’anno nel 2020-2024. Restano inoltre le terre rare, dove Pechino conserva una posizione dominante e le imprese americane, soprattutto nei settori aerospaziale e dei semiconduttori, continuano a incontrare difficoltà di approvvigionamento.
Oro, a 4.355 dollari/oncia, e l’argento 65,5. L’oro è salito ieri di quasi +2% e stamattina +0,6%, beneficiando della maggior propensione al rischio, anziché della tradizionale ricerca di protezione nelle fasi di tensione. Le banche centrali continuano ad accumularlo come riserva altamente liquida e alternativa ai Treasury.
Il Treasury decennale rende 4,93%, circa 10 bps meno di mercoledì, mentre lo spread tra le due scadenze è sceso a 26 punti base, nuovo minimo, per una curva sempre più piatta.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.