
Grupa Forte to czołowy europejski producent mebli do samodzielnego montażu (RTA). Posiada cztery fabryki mebli w Polsce oraz własną fabrykę płyt wiórowych (TANNE), co zapewnia jej częściową niezależność surowcową.
• Model sprzedaży: Firma jest typowym eksporterem – ok. 90% produkcji trafia za granicę, głównie do Niemiec i Europy Zachodniej. W Polsce sprzedaż stanowi tylko 10-20% przychodów.
• Kondycja: Spółka wyszła z dołka finansowego. W roku obrotowym 2024/25 powróciła do rentowności (zysk netto ok. 50 mln zł wobec straty rok wcześniej) i odbudowała marże dzięki cięciom kosztów.
Szanse na rozwój
1. Innowacje produktowe: Wprowadzenie systemu łatwego montażu EasyKlix oraz wejście w nowy segment mebli tapicerowanych (poprzez przejęcie spółki Specific), co pozwala na cross-selling.
2. Niezależność energetyczna i surowcowa: Własne farmy fotowoltaiczne pokrywają już 16% zapotrzebowania na prąd, a własna produkcja płyt wiórowych chroni marże i pozwala zarabiać na sprzedaży nadwyżek surowca.
3. Konsolidacja rynku: Kryzys w branży eliminuje słabszych konkurentów, co daje Forte szansę na przejęcie ich kontraktów i klientów sieciowych.
4. Nowe kanały: Rozwój sprzedaży e-commerce, m.in. poprzez nową spółkę w Wielkiej Brytanii.
5. Wojna na Ukrainie: Ewentualne zakończenie wojny na Ukrainie może dać dodatkowy impuls dla spółki, tym bardziej że spółka jest obecna na tamtejszym rynku.
Ryzyka
1. Zależność od Niemiec: Głównym ryzykiem jest recesja i słaby popyt konsumencki na kluczowym rynku niemieckim.
2. Ryzyko walutowe: Jako eksporter rozliczający się w euro, Forte traci na umocnieniu złotego (niższe wpływy po przeliczeniu na PLN).
3. Wzrost kosztów: Presja płacowa (wzrost płacy minimalnej w Polsce) oraz niepewność co do cen drewna z Lasów Państwowych.
4. Trwałość wyników: Istnieje ryzyko, że dobre wyniki z 2024/25 były efektem zdarzeń jednorazowych (udany hedging, sprzedaż uprawnień CO2) i bez ożywienia popytu zyski mogą spaść w 2026 roku.
Jeśli spojrzymy na wyniki w ostatnich latach to spółka tylko w latach 2019-2020 generowała gorsze wyniki netto, a okres pocovidowy był bardzo korzystny dla spółki, gdzie zyski netto sięgały nawet 100mln zł netto. Dopiero 2024 rok przyniósł straty, ale spółka bardzo szybko zareagowała i w efekcie ostatni rok to już jak wspomniałem wyraźna poprawa wyników.
Spółka bardzo dobrze zaczęła aktualny rok fiskalny i w pierwszym półroczu (kwiecień-wrzesień 2025) wynik netto to 45,5mln zł netto czyli całego wyniku za rok wcześniejszy. To bardzo dobry sygnał dla inwestorów, że spółka szybko wyciągnęła wnioski i po restrukturyzacji doprowadziła do wzrostu marży netto oraz zrestrukturyzowała swoje zadłużenie.
Mamy więc ciekawą spółkę z poprawiającymi się wynikami i ciekawymi perspektywami.
Dla mnie jest to jednak z ciekawszych spółek na 2026 rok. Choć tutaj płynność nadal pozostawia wiele do życzenia, ale nie jest ona najgorsza w porównaniu do innych spółek opisywanych w tym miesiącu.
Analiza Techniczna
Gdyby porównać wykres do części, któregoś z produktów firmy to można by odnieść się do szuflady.
Kurs akcji porusza się w konsolidacji, niczym zamknięty w szufladzie odbijając się od wsparcia na 19zł do oporu na 31zł. A środek tej konsolidacji to poziom 24zł, gdzie regularnie dochodzi do testowania od dołu lub góry.

Wykres 1. Interwał dzienny
Szczególnie widać to było w okresie grudzień2023-maj2024 kiedy to nie mogąc wybić tego poziomu doszło do ponownego testu 19zł i dopiero z większą siła mieliśmy wybicie oporu 24zł, ale bez wyjścia z konsoli. W kolejnych miesiącach mieliśmy znowu testowanie od góry poziomu 24zł.
Dzisiaj ponownie kurs wyszedł ponad wspomniany poziom i wydaje się podążać w kierunku 31,6zł.
Jeśli dodamy do wykresu EMA200/144/50/26 to dzisiaj kurs wyraźnie jest między młotem oporu EMA200/144 a kowadłem jako wsparciem przy EMA50/26

Wykres 2. Interwał dzienny
Poziom EMA200 czyli 26,1zł jeśli uda się wybić na mocnej świecy to będzie szansa na przetestowanie 31zł. Jeśli nie to kurs ponownie zejdzie poniżej 24zł z możliwością testowania 19zł.
Jeśli jednak miałbym oceniać kurs akcji względem aktualnych wyników to w mojej ocenie 31zł w tym roku wydaje się mieć duże szanse. A jeśli okaże się, że wyniki w kolejnych kwartał będą lepsze i cały rok skończy się wynikiem na poziomie 70-80mln zł netto to w mojej ocenie będzie szansa na dłuższy okres wzrostów i testowanie poziomów 40zł.
Skąd 40zł?
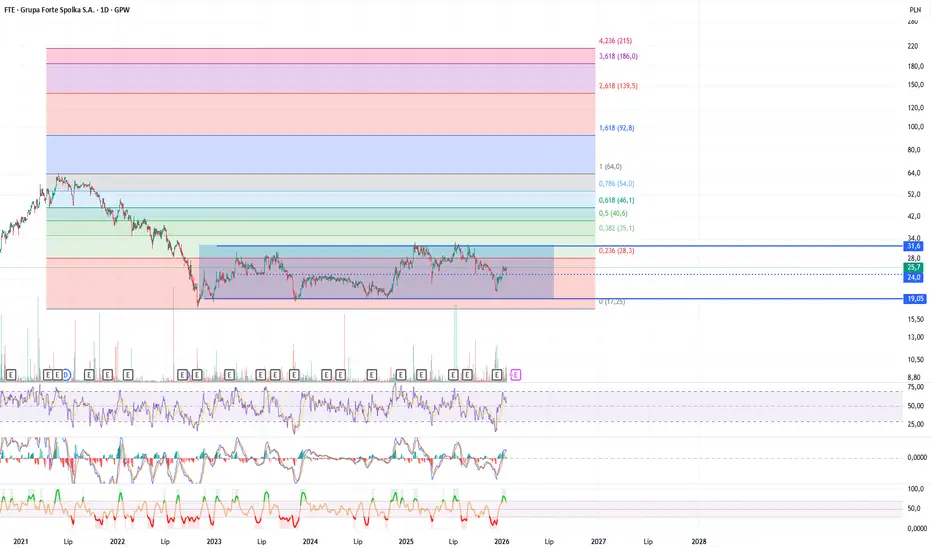
Jeśli na wykres nałożymy zniesienia Fibonacciego liczone od ostatniego szczytu na poziomach 64zł do minimum 17,3zł to 40zł znajduje się przy 50% zniesienia Fibonacciego.

Wykres 3. Interwał dzienny
I to właśnie w tym miejscu bym szukał pierwszej głębszej korekty dla tej spółki w trendzie wzrostowym. Ale warunek to wyjście z konsolidacji i bardzo dobre wyniki za bieżący rok.
Póki co jednak kurs musi wyjść ponad EMA200 i szufladki konsolidacji.
Wsparcie: 24,5/20/19zł
Opór: 27/31,6/35/40zł
Negacją scenariusza wzrostowego będzie odbicie od poziomu 27/31zł i powrót na wsparcie 24zł.
• Model sprzedaży: Firma jest typowym eksporterem – ok. 90% produkcji trafia za granicę, głównie do Niemiec i Europy Zachodniej. W Polsce sprzedaż stanowi tylko 10-20% przychodów.
• Kondycja: Spółka wyszła z dołka finansowego. W roku obrotowym 2024/25 powróciła do rentowności (zysk netto ok. 50 mln zł wobec straty rok wcześniej) i odbudowała marże dzięki cięciom kosztów.
Szanse na rozwój
1. Innowacje produktowe: Wprowadzenie systemu łatwego montażu EasyKlix oraz wejście w nowy segment mebli tapicerowanych (poprzez przejęcie spółki Specific), co pozwala na cross-selling.
2. Niezależność energetyczna i surowcowa: Własne farmy fotowoltaiczne pokrywają już 16% zapotrzebowania na prąd, a własna produkcja płyt wiórowych chroni marże i pozwala zarabiać na sprzedaży nadwyżek surowca.
3. Konsolidacja rynku: Kryzys w branży eliminuje słabszych konkurentów, co daje Forte szansę na przejęcie ich kontraktów i klientów sieciowych.
4. Nowe kanały: Rozwój sprzedaży e-commerce, m.in. poprzez nową spółkę w Wielkiej Brytanii.
5. Wojna na Ukrainie: Ewentualne zakończenie wojny na Ukrainie może dać dodatkowy impuls dla spółki, tym bardziej że spółka jest obecna na tamtejszym rynku.
Ryzyka
1. Zależność od Niemiec: Głównym ryzykiem jest recesja i słaby popyt konsumencki na kluczowym rynku niemieckim.
2. Ryzyko walutowe: Jako eksporter rozliczający się w euro, Forte traci na umocnieniu złotego (niższe wpływy po przeliczeniu na PLN).
3. Wzrost kosztów: Presja płacowa (wzrost płacy minimalnej w Polsce) oraz niepewność co do cen drewna z Lasów Państwowych.
4. Trwałość wyników: Istnieje ryzyko, że dobre wyniki z 2024/25 były efektem zdarzeń jednorazowych (udany hedging, sprzedaż uprawnień CO2) i bez ożywienia popytu zyski mogą spaść w 2026 roku.
Jeśli spojrzymy na wyniki w ostatnich latach to spółka tylko w latach 2019-2020 generowała gorsze wyniki netto, a okres pocovidowy był bardzo korzystny dla spółki, gdzie zyski netto sięgały nawet 100mln zł netto. Dopiero 2024 rok przyniósł straty, ale spółka bardzo szybko zareagowała i w efekcie ostatni rok to już jak wspomniałem wyraźna poprawa wyników.
Spółka bardzo dobrze zaczęła aktualny rok fiskalny i w pierwszym półroczu (kwiecień-wrzesień 2025) wynik netto to 45,5mln zł netto czyli całego wyniku za rok wcześniejszy. To bardzo dobry sygnał dla inwestorów, że spółka szybko wyciągnęła wnioski i po restrukturyzacji doprowadziła do wzrostu marży netto oraz zrestrukturyzowała swoje zadłużenie.
Mamy więc ciekawą spółkę z poprawiającymi się wynikami i ciekawymi perspektywami.
Dla mnie jest to jednak z ciekawszych spółek na 2026 rok. Choć tutaj płynność nadal pozostawia wiele do życzenia, ale nie jest ona najgorsza w porównaniu do innych spółek opisywanych w tym miesiącu.
Analiza Techniczna
Gdyby porównać wykres do części, któregoś z produktów firmy to można by odnieść się do szuflady.
Kurs akcji porusza się w konsolidacji, niczym zamknięty w szufladzie odbijając się od wsparcia na 19zł do oporu na 31zł. A środek tej konsolidacji to poziom 24zł, gdzie regularnie dochodzi do testowania od dołu lub góry.
Wykres 1. Interwał dzienny
Szczególnie widać to było w okresie grudzień2023-maj2024 kiedy to nie mogąc wybić tego poziomu doszło do ponownego testu 19zł i dopiero z większą siła mieliśmy wybicie oporu 24zł, ale bez wyjścia z konsoli. W kolejnych miesiącach mieliśmy znowu testowanie od góry poziomu 24zł.
Dzisiaj ponownie kurs wyszedł ponad wspomniany poziom i wydaje się podążać w kierunku 31,6zł.
Jeśli dodamy do wykresu EMA200/144/50/26 to dzisiaj kurs wyraźnie jest między młotem oporu EMA200/144 a kowadłem jako wsparciem przy EMA50/26
Wykres 2. Interwał dzienny
Poziom EMA200 czyli 26,1zł jeśli uda się wybić na mocnej świecy to będzie szansa na przetestowanie 31zł. Jeśli nie to kurs ponownie zejdzie poniżej 24zł z możliwością testowania 19zł.
Jeśli jednak miałbym oceniać kurs akcji względem aktualnych wyników to w mojej ocenie 31zł w tym roku wydaje się mieć duże szanse. A jeśli okaże się, że wyniki w kolejnych kwartał będą lepsze i cały rok skończy się wynikiem na poziomie 70-80mln zł netto to w mojej ocenie będzie szansa na dłuższy okres wzrostów i testowanie poziomów 40zł.
Skąd 40zł?
Jeśli na wykres nałożymy zniesienia Fibonacciego liczone od ostatniego szczytu na poziomach 64zł do minimum 17,3zł to 40zł znajduje się przy 50% zniesienia Fibonacciego.
Wykres 3. Interwał dzienny
I to właśnie w tym miejscu bym szukał pierwszej głębszej korekty dla tej spółki w trendzie wzrostowym. Ale warunek to wyjście z konsolidacji i bardzo dobre wyniki za bieżący rok.
Póki co jednak kurs musi wyjść ponad EMA200 i szufladki konsolidacji.
Wsparcie: 24,5/20/19zł
Opór: 27/31,6/35/40zł
Negacją scenariusza wzrostowego będzie odbicie od poziomu 27/31zł i powrót na wsparcie 24zł.

Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Podobają się analizy i uważasz,że są przydatne? Możesz postawić kawę: buycoffee.to/analizyd za co dziękuję :)
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Twitter: twitter.com/AnalizyD
*Każda analiza to prywatne zdanie/opinia i nie stanowi rekomendacji do kupna/sprzedaży akcji"
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.