
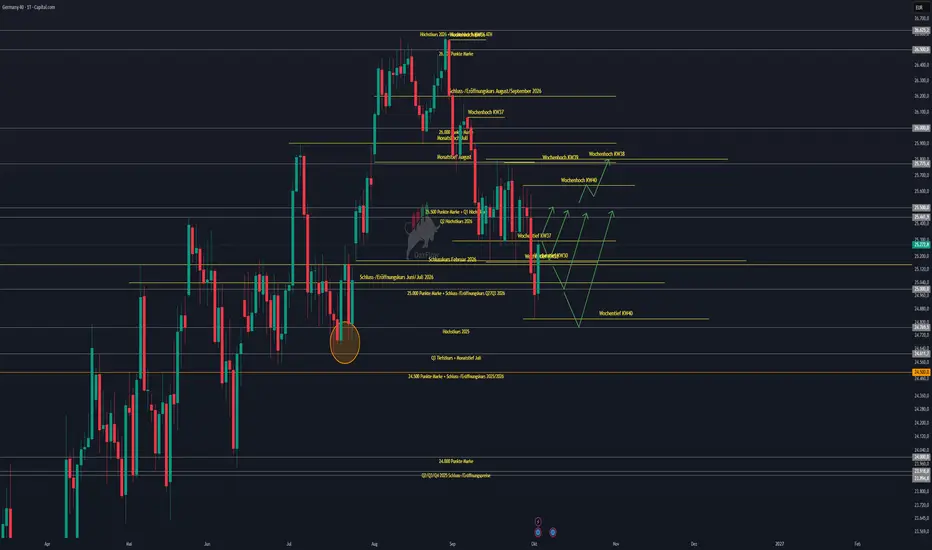
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 41
Willkommen zum Wochenausblick für die Handelswoche KW 41.
Die vergangene Handelswoche hatte es aus makroökonomischer Sicht erneut in sich. Nachdem bereits die PCE-Daten und insbesondere die Entwicklungen rund um die US-Inflation für eine gewisse Entspannung bei den Zinserwartungen gesorgt hatten, hat der am Freitag veröffentlichte US-Arbeitsmarktbericht das Bild noch einmal deutlich verändert. Die Non-Farm Payrolls fielen erheblich schwächer aus als erwartet, gleichzeitig stieg die Arbeitslosenquote und das Lohnwachstum blieb deutlich hinter den Erwartungen zurück.
Damit hat sich das kurzfristige makroökonomische Umfeld für Risk Assets zunächst deutlich aufgehellt. Der Markt preist inzwischen eine wesentlich geringere Wahrscheinlichkeit für einen weiteren kurzfristigen Zinsschritt der Federal Reserve ein. Gleichzeitig bleibt die Inflationsentwicklung der entscheidende Gegenpol, weshalb wir uns auch in KW 41 weiterhin in einem Umfeld bewegen, in dem jeder relevante Makrodatenpunkt entsprechend stark interpretiert werden dürfte.
Hinzu kommt der Start in das letzte Quartal des Jahres. Damit rückt neben den fundamentalen Faktoren auch die Saisonalität wieder stärker in den Fokus. Das vierte Quartal ist historisch häufig ein starkes Quartal für Risk Assets, insbesondere wenn sich die makroökonomischen Rahmenbedingungen gleichzeitig verbessern. Gleichzeitig stehen die US-Midterm-Wahlen näher und auch die geopolitische Lage bleibt ein wesentlicher Einflussfaktor für Inflation, Ölpreise, Zinsen und damit letztlich auch für die Aktienmärkte.
Bevor wir auf die einzelnen Märkte eingehen, zunächst die Agenda für KW 41:
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten Freitag, 02. Oktober – NFP im Fokus
Fundamentale Wirtschaftsdaten KW 41
Fed Watch und EZB Watch
Earnings im Überblick
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
Fazit
⸻
1. Geopolitische Lage
Naher Osten
Die geopolitische Situation im Nahen Osten bleibt auch zu Beginn des letzten Quartals einer der wichtigsten externen Risikofaktoren für die Finanzmärkte. Im Mittelpunkt stehen weiterhin die Spannungen zwischen den USA und Iran, die Situation rund um die Straße von Hormus sowie die zunehmenden Auseinandersetzungen zwischen Saudi-Arabien und den iranisch unterstützten Huthi im Jemen.
Reuters berichtete am Freitag, dass Saudi-Arabien verschiedene militärische Optionen gegen die Huthi prüft, darunter auch eine mögliche Offensive zur Sicherung der Red-Sea-Schifffahrtsroute. Gleichzeitig bereitet sich Iran nach Reuters-Informationen auf eine deutlich stärkere Reaktion vor, sollte es zu erneuten größeren US-Angriffen kommen. Parallel dazu bleiben diplomatische Bemühungen bestehen, allerdings ist aktuell keine belastbare politische Lösung erkennbar.
Für die Märkte ist dabei weniger die einzelne politische Schlagzeile entscheidend als die unmittelbare Verbindung zwischen Geopolitik und Energiepreisen.
Eine weitere Eskalation würde das Risiko steigender Ölpreise erhöhen und damit gleichzeitig neuen Inflationsdruck erzeugen. Eine weitere Deeskalation beziehungsweise eine Normalisierung der Energieflüsse wäre dagegen ein wesentlicher positiver Faktor für die Inflationserwartungen und damit auch für die Zentralbankpolitik.
Interessant ist, dass inzwischen tatsächlich wieder größere Mengen an Energie durch die Region transportiert werden. Irak meldete beispielsweise die Verschiffung von rund zwei Millionen Barrel Rohöl durch die Straße von Hormus.
Damit bleibt für mich die Entwicklung des Ölpreises der wesentlich wichtigere Marktindikator als die reine politische Nachrichtenlage.
Russland und Ukraine
Auch im Russland-Ukraine-Konflikt bleibt die Lage angespannt. Russland kündigte am Wochenende weitere Angriffe auf ukrainische Städte an, während die Ukraine gleichzeitig eine Ausweitung ihrer Angriffe auf russische Ölraffinerien angekündigt hat. Damit besteht insbesondere für den europäischen Energiemarkt weiterhin ein zusätzliches geopolitisches Risiko.
Gleichzeitig war am Wochenende der Besuch des deutschen Bundeskanzlers Friedrich Merz in Kiew ein wichtiger europäischer Termin. Dabei ging es unter anderem um die weitere Unterstützung der Ukraine sowie um die Finalisierung eines deutsch-ukrainischen Drohnenabkommens.
Für die kommende Handelswoche bleibt der Konflikt damit ein Risikofaktor, der insbesondere über Energiepreise, europäische Risikoaufschläge und die allgemeine Marktstimmung auf den DAX wirken kann.
⸻
2. Fundamentale Wirtschaftsdaten Freitag, 02. Oktober – NFP im Fokus
Der wichtigste Datenpunkt der vergangenen Woche war eindeutig der US-Arbeitsmarktbericht.
Und dieser fiel wesentlich schwächer aus, als der Markt erwartet hatte.
Die Non-Farm Payrolls lagen im September lediglich bei +29.000, während der Markt mit rund +90.000 neuen Stellen gerechnet hatte. Gleichzeitig wurde der August-Wert von ursprünglich +162.000 auf +133.000 nach unten revidiert. Auch Juli wurde nochmals nach unten korrigiert. Damit waren nicht nur die neuen Daten schwach, sondern auch die Entwicklung der Vormonate wurde rückwirkend belastender.
Noch interessanter wird das Bild bei der Arbeitslosenquote.
Diese stieg von 4,1 % auf 4,2 %. Laut Bureau of Labor Statistics bewegt sich die Arbeitslosenquote damit weiterhin in einer relativ engen Spanne von 4,1 % bis 4,3 %, die bereits seit März besteht. Wir sehen also noch keinen dramatischen Einbruch des Arbeitsmarktes, aber durchaus eine erneute Verschlechterung am Rand.
Entscheidend ist dabei auch die Zusammensetzung.
Die Erwerbsquote stieg auf 61,8 %, während die Zahl der Arbeitslosen auf rund 7,1 Millionen zunahm. Der Anstieg der Arbeitslosenquote ist somit nicht ausschließlich auf einen Rückgang der Erwerbsbevölkerung zurückzuführen. Vielmehr zeigt sich eine leichte Verschlechterung der tatsächlichen Arbeitsmarktsituation.
Für die Federal Reserve ist allerdings ein weiterer Punkt mindestens genauso wichtig: die Löhne.
Die Average Hourly Earnings stiegen im Monatsvergleich lediglich um 0,1 %, erwartet wurden 0,3 %. Im Jahresvergleich lag das Lohnwachstum bei 3,0 % gegenüber erwarteten 3,1 %.
Damit haben wir gleichzeitig einen schwächeren Arbeitsmarkt und eine niedrigere Lohninflation.
Genau diese Kombination ist für Risk Assets besonders interessant.
Denn ein schwächerer Arbeitsmarkt erhöht grundsätzlich den Druck auf die Federal Reserve, die Geldpolitik weniger restriktiv zu gestalten. Gleichzeitig reduziert ein geringeres Lohnwachstum den Inflationsdruck. Der Markt erhält damit ein Szenario, in dem die Fed weniger gezwungen sein könnte, über weitere Zinserhöhungen nachzudenken.
Und genau das war auch die unmittelbare Marktreaktion.
Die Wahrscheinlichkeit einer Zinserhöhung im Oktober fiel nach den Arbeitsmarktdaten deutlich zurück. Gleichzeitig stiegen die US-Aktienmärkte, der S&P 500 legte zu und der Nasdaq 100 erreichte sogar ein neues Allzeithoch.
Das ist aus meiner Sicht das aktuell wichtigste kurzfristige Makro-Narrativ:
Schwächerer Arbeitsmarkt + geringeres Lohnwachstum = weniger Druck auf die Fed = sinkende kurzfristige Zinserhöhungserwartungen = grundsätzlich positiv für Risk Assets.
Natürlich darf man hierbei nicht den Fehler machen, einen einzelnen Arbeitsmarktbericht isoliert zu betrachten. Auch Fed-Gouverneur Goolsbee betonte nach den Daten, dass die Notenbank nicht übermäßig stark auf einen einzelnen Monatsbericht reagieren werde und weiterhin die Inflationsentwicklung im Blick behalten müsse.
Damit bleibt die Situation für mich zweigeteilt: Der Arbeitsmarkt spricht aktuell eher für eine Lockerung beziehungsweise zumindest gegen weitere kurzfristige Restriktion, während die Inflation weiterhin das größte Gegenargument darstellt.
Für Risk Assets ist das kurzfristig dennoch ein sehr konstruktives Setup.
⸻
3. Fundamentale Wirtschaftsdaten KW 41
Nach dem sehr datenreichen Freitag wird es in KW 41 auf den ersten Blick etwas ruhiger. Trotzdem stehen mehrere Datenpunkte auf der Agenda, die für die Interpretation der weiteren Zentralbankpolitik relevant sind.
Montag
Zum Wochenstart stehen insbesondere die HCOB PMI-Daten aus der Eurozone im Fokus. Veröffentlicht werden unter anderem der Composite PMI und der Service PMI.
Daneben stehen mehrere EZB-Speaker auf der Agenda, unter anderem Philip Lane und Isabel Schnabel.
Die PMI-Daten sind vor allem deshalb relevant, weil sie einen relativ schnellen Einblick in die wirtschaftliche Aktivität geben. Nach den zuletzt schwächeren Konjunkturdaten in Europa ist insbesondere interessant, ob sich der Dienstleistungssektor stabilisiert oder ebenfalls weiter abschwächt.
Dienstag
Am Dienstag steht vergleichsweise wenig marktbewegender Datenfluss an. Relevant bleiben vor allem weitere Reden beziehungsweise Äußerungen von EZB- und FOMC-Mitgliedern.
Zusätzlich finden die Eurogroup Meetings statt. Außerdem veröffentlicht die EZB den Account of the Monetary Policy Meeting.
Gerade dieser Account ist wichtig, weil er einen tieferen Einblick in die Diskussion innerhalb des EZB-Rats gibt und damit Hinweise darauf liefern kann, wie geschlossen beziehungsweise unterschiedlich die Mitglieder die aktuelle Inflations- und Konjunkturlage bewerten.
Mittwoch
Der Mittwoch bringt den wichtigsten US-Datenblock der Woche.
Im Fokus stehen der S&P Global Services PMI, der ISM Non-Manufacturing PMI sowie der ISM Non-Manufacturing Prices Paid Index.
Damit bekommen wir gleich mehrere Informationen über die Robustheit der US-Wirtschaft.
Besonders interessant ist dabei die Kombination aus wirtschaftlicher Aktivität und Preisen. Ein weiterhin sehr starker Dienstleistungssektor zusammen mit erhöhtem Preisdruck könnte die Fed in ihrer restriktiven Haltung bestätigen.
Sollten die Daten dagegen gleichzeitig bei der wirtschaftlichen Aktivität und bei den Preisen nachlassen, wäre das erneut ein Argument für eine weniger restriktive Fed.
Am Mittwoch werden außerdem die FOMC Meeting Minutes veröffentlicht. Diese beziehen sich auf das vorherige FOMC-Meeting und geben einen detaillierteren Einblick in die Diskussion der Notenbankmitglieder.
Gerade nach den zuletzt stark veränderten Zinserwartungen sind die Minutes interessant, weil der Markt sehen möchte, wie groß die interne Diskussion über Inflation, Arbeitsmarkt und weitere Zinsschritte tatsächlich war.
Zusätzlich stehen die 10-Year Treasury Note Auction sowie die Crude Oil Inventories an.
Die Treasury-Auktion ist insbesondere vor dem Hintergrund der weiterhin hohen US-Renditen interessant. Eine schwache Auktion könnte erneut Druck auf die Renditen ausüben, während eine starke Nachfrage nach US-Staatsanleihen das Gegenteil bewirken könnte.
Bei den Rohöllagerbeständen bleibt die Reaktion auf die Energiepreise relevant. Gerade angesichts der geopolitischen Entwicklungen kann jede Veränderung der US-Lagerbestände zusätzliche Volatilität im Ölmarkt auslösen.
Donnerstag
Am Donnerstag stehen unter anderem die Initial Jobless Claims sowie die 30-Year Treasury Bond Auction an.
Die Erstanträge auf Arbeitslosenhilfe sind nach dem schwachen NFP-Bericht besonders interessant, weil sie zusätzliche Informationen darüber liefern, ob sich die Abkühlung am Arbeitsmarkt fortsetzt.
Die 30-Year-Auktion ist wiederum für das langfristige Ende der US-Zinskurve relevant und damit auch für die Bewertung von Aktien, insbesondere von Growth- und Technologiewerten.
Freitag
Zum Abschluss der Woche stehen die University of Michigan Inflation Expectations im Fokus.
Relevant sind dabei sowohl die 1-Year Inflation Expectations als auch die 5-Year Inflation Expectations.
Gerade die langfristigen Inflationserwartungen sind für die Fed wichtig. Sollten diese erneut ansteigen, könnte dies die positive Wirkung der schwachen Arbeitsmarktdaten teilweise neutralisieren.
Damit haben wir in KW 41 weniger einen einzelnen großen Datenpunkt als vielmehr eine Reihe kleinerer Puzzleteile, die gemeinsam das Bild für die nächsten Fed- und EZB-Entscheidungen formen.
⸻
4. Fed Watch und EZB Watch
Die Veränderungen bei den Zinserwartungen sind für mich aktuell einer der wichtigsten Punkte für Risk Assets.
Federal Reserve
Für Oktober preist der Markt mittlerweile eine Wahrscheinlichkeit von rund 77,9 % für unveränderte Zinsen ein. Nur noch etwa 22,1 % entfallen auf eine weitere Erhöhung um 25 Basispunkte.
Damit hat sich das Bild innerhalb kürzester Zeit deutlich verändert.
Für Dezember sieht die Verteilung aktuell folgendermaßen aus:
14,8 % unveränderte Zinsen
67,3 % +25 Basispunkte
17,9 % +50 Basispunkte
Damit bleibt eine weitere Zinserhöhung im Dezember zwar das wahrscheinlichste einzelne Szenario, gleichzeitig hat sich die Wahrscheinlichkeit eines aggressiveren Zinspfades deutlich reduziert.
Für Risk Assets ist insbesondere die Oktober-Komponente relevant. Der Markt geht aktuell mit hoher Wahrscheinlichkeit davon aus, dass die Fed kurzfristig nicht weiter an der Zinsschraube drehen muss.
Das passt zum schwachen NFP-Bericht und zum geringeren Lohnwachstum.
Allerdings bleibt die Inflationsseite entscheidend. Genau deshalb werden die kommenden Inflations- und Preisdaten sowie die Aussagen der FOMC-Mitglieder weiterhin sehr genau beobachtet werden.
EZB
Auch bei der EZB hat sich das Bild zuletzt deutlich verändert.
Für Oktober liegen die Markterwartungen bei etwa:
87,0 % unveränderte Zinsen
13,0 % +25 Basispunkte
Für Dezember:
17,4 % unveränderte Zinsen
72,2 % +25 Basispunkte
10,4 % +50 Basispunkte
Damit wird aktuell auch bei der EZB überwiegend nur noch ein weiterer Zinsschritt in diesem Jahr eingepreist.
Das ist aus Sicht der Risk Assets grundsätzlich konstruktiv.
Allerdings ist die Situation bei der EZB etwas komplexer als bei der Fed, da die europäische Inflation weiterhin erhöht ist und insbesondere die Energiekomponente einen erheblichen Einfluss auf die Headline-Inflation hat.
Der Markt preist somit weniger eine aggressive Lockerung ein, sondern vielmehr eine deutliche Reduzierung des Risikos weiterer aggressiver Zinsschritte.
⸻
5. Earnings im Überblick
Bei den Earnings befinden wir uns noch nicht im eigentlichen Höhepunkt der Q3-Berichtssaison.
Die großen Schwergewichte des US-Bankensektors kommen erst in der darauffolgenden Woche stärker auf die Agenda. Dann stehen unter anderem JPMorgan, BlackRock, Bank of America und Morgan Stanley im Fokus.
Für KW 41 selbst bleibt der Earnings-Kalender daher vergleichsweise überschaubar.
Unter anderem steht PepsiCo am Donnerstag auf der Agenda. Auch Delta Air Lines gehört zu den relevanteren Namen der Woche.
Der eigentliche Fokus liegt für mich deshalb noch nicht auf der Einzeltitel-Performance, sondern vielmehr darauf, welche Aussagen Unternehmen hinsichtlich Konsum, Kosten, Margen, Investitionen und der wirtschaftlichen Entwicklung treffen.
Mit zunehmender Nähe zur eigentlichen Q3-Earnings-Season dürfte die Volatilität hier allerdings deutlich zunehmen.
⸻
6. Märkte und Korrelationen im Überblick
US Oil
Beim US Oil haben wir KW 40 mit einem Weekly Close bei rund 91,25 USD beendet und damit weiterhin oberhalb der psychologisch wichtigen 90-Dollar-Marke.
Auf Wochenbasis sehen wir dennoch einen leichten Rückgang von rund 1,35 %.
Technisch besonders interessant ist für mich weiterhin die Zone um 88 USD. Genau dort kam es am Freitag erneut zu einer Reaktion der Käufer.
Gleichzeitig konnte sich der Markt aber noch nicht nachhaltig über der entscheidenden Widerstandszone bei 91,67 USD etablieren.
Für mich bleibt die 91,67 USD damit das zentrale Entscheidungslevel.
Sollten wir diese Marke nachhaltig überwinden, wäre zunächst das Wochenhoch bei rund 93,60 USD interessant. Darüber würde anschließend das Juni-Monatshoch bei rund 97 USD in den Fokus rücken. Sollte sich die geopolitische Lage weiter verschärfen, wäre langfristig sogar die psychologische 100-Dollar-Marke beziehungsweise das dortige Gap-Close wieder relevant.
Auf der Unterseite wäre bei einem Scheitern an 91,67 USD zunächst erneut die Zone zwischen 87 und 88 USD interessant.
Darunter folgt die 86,30 USD.
Sollte es tatsächlich zu einer stärkeren geopolitischen Deeskalation kommen und der Ölpreis nachhaltig unter diese Zone fallen, wäre übergeordnet auch wieder eine Bewegung in Richtung 80 USD denkbar.
Für die Aktienmärkte wäre ein solcher Ölpreisrückgang grundsätzlich ein sehr positives Szenario, weil dadurch der Inflationsdruck weiter nachlassen könnte.
⸻
US Bonds
Bei den US-Staatsanleihen haben wir weiterhin ein sehr interessantes Spannungsfeld.
Auf Wochenbasis sind die Renditen erneut gestiegen:
3-jährige Treasury Yield: +0,33 %
5-jährige Treasury Yield: +1,23 %
10-jährige Treasury Yield: +2,15 %
30-jährige Treasury Yield: +2,40 %
Damit bleiben die langfristigen Renditen trotz der zwischenzeitlichen Entspannung bei den kurzfristigen Fed-Erwartungen auf einem hohen Niveau.
Interessant war allerdings die Reaktion auf den NFP-Bericht. Die deutlich schwächeren Arbeitsmarktdaten führten zu einer Neubewertung der kurzfristigen Zinserwartungen und entsprechend zu Bewegung in der Treasury-Kurve.
Genau hier liegt für mich aktuell ein wichtiger Punkt für die kommenden Wochen: Sollten die Renditen aufgrund einer weiteren Abkühlung des Arbeitsmarktes und fallender Inflationserwartungen nachhaltig zurückkommen, wäre das insbesondere für Growth- und Technologiewerte ein zusätzlicher Rückenwind.
Gleichzeitig bleibt die langfristige US-Rendite aufgrund der strukturellen Faktoren weiterhin ein Risiko.
⸻
US-Dollar – DXY
Der US-Dollar hat seine Stärke ebenfalls fortgesetzt.
Wir hatten damit die dritte dollarstarke Woche in Folge und einen Wochenanstieg von rund 0,9 %.
Der Weekly Close liegt bei ungefähr 101,90.
Damit bleibt die Marke von 102,00 für mich weiterhin entscheidend.
Sollten wir nachhaltig über 102,00 ausbrechen, wäre zunächst 102,50 das nächste Ziel.
Erst in diesem Bereich würde ich mit einer größeren Korrektur rechnen.
Sollte der DXY dagegen unter 102,00 bleiben, wäre zunächst ein Retest der 101,50 interessant.
Für Risk Assets wäre eine Abschwächung des Dollars grundsätzlich positiv. Insbesondere im Zusammenspiel mit den inzwischen deutlich niedrigeren Erwartungen an weitere Fed-Zinserhöhungen könnte eine Dollar-Korrektur zusätzliches Momentum in Aktien und Kryptowährungen bringen.
⸻
Volatilität
Der VIX bleibt mit ungefähr 15,3 Punkten auf einem sehr niedrigen Niveau.
Damit befinden wir uns weiterhin nicht in einem klassischen Panik- oder Risk-off-Regime.
Das ist grundsätzlich positiv für Risk Assets, zeigt aber gleichzeitig, dass der Markt aktuell relativ wenig Stress einpreist.
Gerade deshalb sollte man bei einer unerwarteten geopolitischen Eskalation oder einem deutlichen Zinsanstieg mit einer relativ schnellen Gegenbewegung rechnen.
⸻
7. Risk Assets im Überblick
Nvidia
Nvidia konnte in der vergangenen Woche erneut ein neues Allzeithoch erreichen, wurde anschließend allerdings wieder abverkauft.
Genau hier wäre ich aktuell vorsichtig.
Wir befinden uns weiterhin in einer Phase extrem hoher Erwartungen an die KI-Industrie und damit auch an die kommenden Earnings.
Ein neues Allzeithoch bedeutet deshalb nicht automatisch, dass der nächste Trade ebenfalls nach oben laufen muss. Gewinnmitnahmen vor den kommenden Quartalszahlen wären absolut nachvollziehbar.
Gleichzeitig würde ich Nvidia aufgrund des übergeordneten Trends und der anhaltenden Dynamik im KI-Sektor keinesfalls blind shorten.
Sollte sich gleichzeitig die geopolitische Lage weiter entspannen, der Ölpreis zurückkommen und der Druck auf die Zentralbanken abnehmen, könnte die Nachfrage nach Growth und Technology im vierten Quartal sogar noch einmal deutlich zunehmen.
⸻
Bitcoin
Bitcoin hat erneut den Bereich um den Jahresschlusskurs 2025 bei rund 87.500 USD getestet.
Ein nachhaltiger Ausbruch konnte bisher allerdings nicht erfolgen.
Für mich bleibt Bitcoin deshalb aktuell ohne konkrete Trade-Idee.
Ich würde hier nicht versuchen, die Bewegung zu erzwingen, sondern zunächst beobachten, ob die 87.500 USD nachhaltig zurückerobert werden können.
Solange wir in diesem Bereich weiter hin- und herlaufen, sehe ich keinen Grund, unnötig Positionen aufzubauen.
⸻
S&P 500
Der S&P 500 beendete die Woche bei ungefähr 7.777 Punkten und damit rund 0,35 % niedriger.
Nach den neuen Allzeithochs der Vorwoche ist diese Konsolidierung für mich zunächst vollkommen unproblematisch.
Technisch bleibt das Wochenhoch der Vorwoche bei ungefähr 7.810 Punkten entscheidend.
Sollten wir dieses Level nachhaltig überwinden, wäre zunächst das Allzeithoch bei rund 7.848 Punkten das nächste Ziel.
Auf der Unterseite bleibt die Zone um 7.767 Punkte interessant.
Sollten wir darunter brechen, könnte sich ein tieferer Retest in Richtung 7.723 oder sogar 7.700 Punkte entwickeln.
Aufgrund des aktuellen makroökonomischen Umfelds würde ich allerdings auch beim S&P 500 aktuell keinen Short erzwingen.
⸻
Nasdaq 100
Auch der Nasdaq 100 konnte in KW 40 ein neues Allzeithoch markieren und beendete die Woche mit einem Plus von rund 0,91 %.
Die 31.000-Punkte-Marke wurde bereits getestet und hat zunächst als Widerstand reagiert.
Für mich bleibt daher die Zone zwischen 30.500 und 31.000 Punkten entscheidend.
Ein erneuter Rücksetzer in Richtung 30.500 könnte bei entsprechendem fundamentalen Umfeld wieder interessant werden.
Sollte dagegen die 31.000 nachhaltig überwunden werden, wäre perspektivisch die 31.500-Punkte-Marke als nächster Bereich denkbar.
Auch hier würde ich aufgrund der Kombination aus sinkenden kurzfristigen Zinserwartungen, möglicher Dollar-Schwäche und einer potenziellen geopolitischen Entspannung aktuell keinen blinden Short favorisieren.
⸻
US30
Beim US30 fehlt weiterhin der von mir erwartete klare bullische Weekly Close.
Auf Wochenbasis verloren wir rund 1,3 %, konnten die Woche aber weiterhin oberhalb der 51.000 Punkte beenden.
Den Retest des Bereichs um 50.500 Punkte, also den Bereich der vorherigen Allzeithochs, haben wir nahezu gesehen.
Genau auf diesen Retest hatte ich gewartet.
Trotzdem würde ich auch hier nicht blind long gehen.
Solange wir uns oberhalb von 51.000 Punkten halten, wäre mein Bias zunächst wieder auf der Long-Seite mit einem ersten Ziel bei 51.500 Punkten und anschließend der 52.000er-Marke.
Sollten wir dagegen wieder nachhaltig unter 51.000 fallen, würde ich einen tieferen Retest in Richtung 50.500 und gegebenenfalls sogar 50.000 Punkte nicht ausschließen.
⸻
DAX – charttechnischer Ausblick
Kommen wir zum wichtigsten Markt aus meiner Sicht: dem DAX.
Auch der DAX konnte am Freitag einen sehr starken Handelstag verzeichnen. Auf Wochenbasis bleibt das Bild allerdings weiterhin etwas verhaltener.
Die Wochenkerze schloss bei ungefähr 25.272 Punkten, womit wir KW 40 mit einem Minus von rund 1,1 % beendeten.
Für mich bleibt die Zone zwischen 25.170 und 25.140 Punkten weiterhin die zentrale Unterstützungs- und Entscheidungszone.
Solange wir oberhalb dieser Zone bleiben, ist mein Bias für KW 41 zunächst bullisch.
Ein erneuter Anlauf auf die 25.441 beziehungsweise 25.500 Punkte wäre für mich dann das primäre Szenario.
Sollte der DAX das aktuelle Freitagshoch nachhaltig überwinden, würde ich ebenfalls zunächst die 25.500 Punkte als erstes Ziel betrachten.
Darüber wird das Wochenhoch der Vorwoche interessant und anschließend die 25.800 Punkte.
Auf der Unterseite wäre ein Bruch der Zone zwischen 25.170 und 25.140 Punkten dagegen ein erstes Warnsignal.
Dann könnte zunächst die 25.000-Punkte-Marke erneut getestet werden.
Sollte auch diese Unterstützung nicht halten, wäre für mich der nächste relevante Bereich bei ungefähr 24.770 Punkten interessant – dem Jahreshöchstkurs 2025.
Damit ergibt sich für mich aktuell ein relativ klares technisches Bild:
Oberhalb 25.140–25.170 Punkte: bullischer Bias
Über 25.500 Punkte: Raum Richtung 25.800
Unter 25.140 Punkte: Risiko eines Retests von 25.000
Unter 25.000 Punkte: 24.770 als nächste relevante Unterstützung
Dabei würde ich insbesondere die Reaktion des DAX auf die US-Makrodaten und die Bewegungen bei DXY, US-Renditen und Öl beobachten.
Denn genau diese Intermarket-Korrelationen dürften in KW 41 entscheidend dafür sein, ob der DAX die aktuelle Erholung fortsetzen kann.
⸻
Fazit
KW 41 startet aus meiner Sicht mit einem deutlich konstruktiveren makroökonomischen Umfeld als noch vor wenigen Wochen.
Der entscheidende Impuls war der US-Arbeitsmarktbericht vom Freitag. Nur 29.000 neue Stellen, eine auf 4,2 % gestiegene Arbeitslosenquote und ein monatliches Lohnwachstum von lediglich 0,1 % haben das Bild am US-Arbeitsmarkt deutlich abgekühlt. Gleichzeitig wurden die Vormonate nach unten revidiert.
Für die Federal Reserve bedeutet das zunächst weniger Druck, die Zinsen kurzfristig weiter anzuheben. Genau das spiegelt sich auch in den aktuellen Fed-Futures wider.
Gleichzeitig sehen wir bei der EZB ebenfalls eine deutlich geringere Erwartung an aggressive weitere Zinsschritte.
Damit verbessert sich das Umfeld für Risk Assets grundsätzlich.
Hinzu kommt der Ölmarkt. Sollte sich die geopolitische Lage im Nahen Osten weiter stabilisieren und der Ölpreis unter die entscheidende Zone von 91,67 USD zurückfallen, könnte sich der Inflationsdruck zusätzlich reduzieren. Eine nachhaltige Deeskalation wäre damit nicht nur geopolitisch, sondern auch aus Sicht der Finanzmärkte ein wichtiger Katalysator.
Auf der anderen Seite bleiben die Risiken bestehen. Eine erneute Eskalation zwischen Iran, den USA, Saudi-Arabien und den Huthi könnte jederzeit zu steigenden Ölpreisen und damit wieder zu steigenden Inflationserwartungen führen. Auch die weiterhin hohen langfristigen US-Renditen bleiben ein Faktor, den man nicht unterschätzen sollte.
Technisch bin ich für KW 41 dennoch perspektivisch bullish eingestellt.
Beim DAX bleibt für mich die Zone zwischen 25.170 und 25.140 Punkten entscheidend. Solange diese Zone hält, sehe ich zunächst Potenzial in Richtung 25.500 und anschließend 25.800 Punkte.
Auch beim S&P 500, Nasdaq 100 und US30 würde ich aktuell aufgrund des makroökonomischen Umfelds keinen Short erzwingen. Vielmehr möchte ich sehen, ob die Märkte die schwächeren Arbeitsmarktdaten und die dadurch veränderten Zinserwartungen nachhaltig in höhere Kurse umsetzen können.
Besonders interessant wird dabei das Zusammenspiel aus Fed-Zinserwartungen, US-Renditen, DXY und Ölpreis.
Sollte sich dieses Zusammenspiel weiter zugunsten der Risk Assets entwickeln und gleichzeitig die geopolitische Situation nicht erneut eskalieren, könnte das vierte Quartal durchaus noch einmal erhebliches Aufwärtspotenzial bieten.
Gerade aufgrund der saisonal häufig stärkeren Marktphase zum Jahresende bleibt die Möglichkeit einer Jahresendrallye für mich damit klar auf dem Tisch.
Entscheidend wird jedoch sein, dass wir die entsprechenden technischen Levels nicht blind handeln, sondern auf Bestätigung durch Preisaktion und Makro-Umfeld warten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Wochenstart und vor allem stabile Trades.
Willkommen zum Wochenausblick für die Handelswoche KW 41.
Die vergangene Handelswoche hatte es aus makroökonomischer Sicht erneut in sich. Nachdem bereits die PCE-Daten und insbesondere die Entwicklungen rund um die US-Inflation für eine gewisse Entspannung bei den Zinserwartungen gesorgt hatten, hat der am Freitag veröffentlichte US-Arbeitsmarktbericht das Bild noch einmal deutlich verändert. Die Non-Farm Payrolls fielen erheblich schwächer aus als erwartet, gleichzeitig stieg die Arbeitslosenquote und das Lohnwachstum blieb deutlich hinter den Erwartungen zurück.
Damit hat sich das kurzfristige makroökonomische Umfeld für Risk Assets zunächst deutlich aufgehellt. Der Markt preist inzwischen eine wesentlich geringere Wahrscheinlichkeit für einen weiteren kurzfristigen Zinsschritt der Federal Reserve ein. Gleichzeitig bleibt die Inflationsentwicklung der entscheidende Gegenpol, weshalb wir uns auch in KW 41 weiterhin in einem Umfeld bewegen, in dem jeder relevante Makrodatenpunkt entsprechend stark interpretiert werden dürfte.
Hinzu kommt der Start in das letzte Quartal des Jahres. Damit rückt neben den fundamentalen Faktoren auch die Saisonalität wieder stärker in den Fokus. Das vierte Quartal ist historisch häufig ein starkes Quartal für Risk Assets, insbesondere wenn sich die makroökonomischen Rahmenbedingungen gleichzeitig verbessern. Gleichzeitig stehen die US-Midterm-Wahlen näher und auch die geopolitische Lage bleibt ein wesentlicher Einflussfaktor für Inflation, Ölpreise, Zinsen und damit letztlich auch für die Aktienmärkte.
Bevor wir auf die einzelnen Märkte eingehen, zunächst die Agenda für KW 41:
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten Freitag, 02. Oktober – NFP im Fokus
Fundamentale Wirtschaftsdaten KW 41
Fed Watch und EZB Watch
Earnings im Überblick
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
Fazit
⸻
1. Geopolitische Lage
Naher Osten
Die geopolitische Situation im Nahen Osten bleibt auch zu Beginn des letzten Quartals einer der wichtigsten externen Risikofaktoren für die Finanzmärkte. Im Mittelpunkt stehen weiterhin die Spannungen zwischen den USA und Iran, die Situation rund um die Straße von Hormus sowie die zunehmenden Auseinandersetzungen zwischen Saudi-Arabien und den iranisch unterstützten Huthi im Jemen.
Reuters berichtete am Freitag, dass Saudi-Arabien verschiedene militärische Optionen gegen die Huthi prüft, darunter auch eine mögliche Offensive zur Sicherung der Red-Sea-Schifffahrtsroute. Gleichzeitig bereitet sich Iran nach Reuters-Informationen auf eine deutlich stärkere Reaktion vor, sollte es zu erneuten größeren US-Angriffen kommen. Parallel dazu bleiben diplomatische Bemühungen bestehen, allerdings ist aktuell keine belastbare politische Lösung erkennbar.
Für die Märkte ist dabei weniger die einzelne politische Schlagzeile entscheidend als die unmittelbare Verbindung zwischen Geopolitik und Energiepreisen.
Eine weitere Eskalation würde das Risiko steigender Ölpreise erhöhen und damit gleichzeitig neuen Inflationsdruck erzeugen. Eine weitere Deeskalation beziehungsweise eine Normalisierung der Energieflüsse wäre dagegen ein wesentlicher positiver Faktor für die Inflationserwartungen und damit auch für die Zentralbankpolitik.
Interessant ist, dass inzwischen tatsächlich wieder größere Mengen an Energie durch die Region transportiert werden. Irak meldete beispielsweise die Verschiffung von rund zwei Millionen Barrel Rohöl durch die Straße von Hormus.
Damit bleibt für mich die Entwicklung des Ölpreises der wesentlich wichtigere Marktindikator als die reine politische Nachrichtenlage.
Russland und Ukraine
Auch im Russland-Ukraine-Konflikt bleibt die Lage angespannt. Russland kündigte am Wochenende weitere Angriffe auf ukrainische Städte an, während die Ukraine gleichzeitig eine Ausweitung ihrer Angriffe auf russische Ölraffinerien angekündigt hat. Damit besteht insbesondere für den europäischen Energiemarkt weiterhin ein zusätzliches geopolitisches Risiko.
Gleichzeitig war am Wochenende der Besuch des deutschen Bundeskanzlers Friedrich Merz in Kiew ein wichtiger europäischer Termin. Dabei ging es unter anderem um die weitere Unterstützung der Ukraine sowie um die Finalisierung eines deutsch-ukrainischen Drohnenabkommens.
Für die kommende Handelswoche bleibt der Konflikt damit ein Risikofaktor, der insbesondere über Energiepreise, europäische Risikoaufschläge und die allgemeine Marktstimmung auf den DAX wirken kann.
⸻
2. Fundamentale Wirtschaftsdaten Freitag, 02. Oktober – NFP im Fokus
Der wichtigste Datenpunkt der vergangenen Woche war eindeutig der US-Arbeitsmarktbericht.
Und dieser fiel wesentlich schwächer aus, als der Markt erwartet hatte.
Die Non-Farm Payrolls lagen im September lediglich bei +29.000, während der Markt mit rund +90.000 neuen Stellen gerechnet hatte. Gleichzeitig wurde der August-Wert von ursprünglich +162.000 auf +133.000 nach unten revidiert. Auch Juli wurde nochmals nach unten korrigiert. Damit waren nicht nur die neuen Daten schwach, sondern auch die Entwicklung der Vormonate wurde rückwirkend belastender.
Noch interessanter wird das Bild bei der Arbeitslosenquote.
Diese stieg von 4,1 % auf 4,2 %. Laut Bureau of Labor Statistics bewegt sich die Arbeitslosenquote damit weiterhin in einer relativ engen Spanne von 4,1 % bis 4,3 %, die bereits seit März besteht. Wir sehen also noch keinen dramatischen Einbruch des Arbeitsmarktes, aber durchaus eine erneute Verschlechterung am Rand.
Entscheidend ist dabei auch die Zusammensetzung.
Die Erwerbsquote stieg auf 61,8 %, während die Zahl der Arbeitslosen auf rund 7,1 Millionen zunahm. Der Anstieg der Arbeitslosenquote ist somit nicht ausschließlich auf einen Rückgang der Erwerbsbevölkerung zurückzuführen. Vielmehr zeigt sich eine leichte Verschlechterung der tatsächlichen Arbeitsmarktsituation.
Für die Federal Reserve ist allerdings ein weiterer Punkt mindestens genauso wichtig: die Löhne.
Die Average Hourly Earnings stiegen im Monatsvergleich lediglich um 0,1 %, erwartet wurden 0,3 %. Im Jahresvergleich lag das Lohnwachstum bei 3,0 % gegenüber erwarteten 3,1 %.
Damit haben wir gleichzeitig einen schwächeren Arbeitsmarkt und eine niedrigere Lohninflation.
Genau diese Kombination ist für Risk Assets besonders interessant.
Denn ein schwächerer Arbeitsmarkt erhöht grundsätzlich den Druck auf die Federal Reserve, die Geldpolitik weniger restriktiv zu gestalten. Gleichzeitig reduziert ein geringeres Lohnwachstum den Inflationsdruck. Der Markt erhält damit ein Szenario, in dem die Fed weniger gezwungen sein könnte, über weitere Zinserhöhungen nachzudenken.
Und genau das war auch die unmittelbare Marktreaktion.
Die Wahrscheinlichkeit einer Zinserhöhung im Oktober fiel nach den Arbeitsmarktdaten deutlich zurück. Gleichzeitig stiegen die US-Aktienmärkte, der S&P 500 legte zu und der Nasdaq 100 erreichte sogar ein neues Allzeithoch.
Das ist aus meiner Sicht das aktuell wichtigste kurzfristige Makro-Narrativ:
Schwächerer Arbeitsmarkt + geringeres Lohnwachstum = weniger Druck auf die Fed = sinkende kurzfristige Zinserhöhungserwartungen = grundsätzlich positiv für Risk Assets.
Natürlich darf man hierbei nicht den Fehler machen, einen einzelnen Arbeitsmarktbericht isoliert zu betrachten. Auch Fed-Gouverneur Goolsbee betonte nach den Daten, dass die Notenbank nicht übermäßig stark auf einen einzelnen Monatsbericht reagieren werde und weiterhin die Inflationsentwicklung im Blick behalten müsse.
Damit bleibt die Situation für mich zweigeteilt: Der Arbeitsmarkt spricht aktuell eher für eine Lockerung beziehungsweise zumindest gegen weitere kurzfristige Restriktion, während die Inflation weiterhin das größte Gegenargument darstellt.
Für Risk Assets ist das kurzfristig dennoch ein sehr konstruktives Setup.
⸻
3. Fundamentale Wirtschaftsdaten KW 41
Nach dem sehr datenreichen Freitag wird es in KW 41 auf den ersten Blick etwas ruhiger. Trotzdem stehen mehrere Datenpunkte auf der Agenda, die für die Interpretation der weiteren Zentralbankpolitik relevant sind.
Montag
Zum Wochenstart stehen insbesondere die HCOB PMI-Daten aus der Eurozone im Fokus. Veröffentlicht werden unter anderem der Composite PMI und der Service PMI.
Daneben stehen mehrere EZB-Speaker auf der Agenda, unter anderem Philip Lane und Isabel Schnabel.
Die PMI-Daten sind vor allem deshalb relevant, weil sie einen relativ schnellen Einblick in die wirtschaftliche Aktivität geben. Nach den zuletzt schwächeren Konjunkturdaten in Europa ist insbesondere interessant, ob sich der Dienstleistungssektor stabilisiert oder ebenfalls weiter abschwächt.
Dienstag
Am Dienstag steht vergleichsweise wenig marktbewegender Datenfluss an. Relevant bleiben vor allem weitere Reden beziehungsweise Äußerungen von EZB- und FOMC-Mitgliedern.
Zusätzlich finden die Eurogroup Meetings statt. Außerdem veröffentlicht die EZB den Account of the Monetary Policy Meeting.
Gerade dieser Account ist wichtig, weil er einen tieferen Einblick in die Diskussion innerhalb des EZB-Rats gibt und damit Hinweise darauf liefern kann, wie geschlossen beziehungsweise unterschiedlich die Mitglieder die aktuelle Inflations- und Konjunkturlage bewerten.
Mittwoch
Der Mittwoch bringt den wichtigsten US-Datenblock der Woche.
Im Fokus stehen der S&P Global Services PMI, der ISM Non-Manufacturing PMI sowie der ISM Non-Manufacturing Prices Paid Index.
Damit bekommen wir gleich mehrere Informationen über die Robustheit der US-Wirtschaft.
Besonders interessant ist dabei die Kombination aus wirtschaftlicher Aktivität und Preisen. Ein weiterhin sehr starker Dienstleistungssektor zusammen mit erhöhtem Preisdruck könnte die Fed in ihrer restriktiven Haltung bestätigen.
Sollten die Daten dagegen gleichzeitig bei der wirtschaftlichen Aktivität und bei den Preisen nachlassen, wäre das erneut ein Argument für eine weniger restriktive Fed.
Am Mittwoch werden außerdem die FOMC Meeting Minutes veröffentlicht. Diese beziehen sich auf das vorherige FOMC-Meeting und geben einen detaillierteren Einblick in die Diskussion der Notenbankmitglieder.
Gerade nach den zuletzt stark veränderten Zinserwartungen sind die Minutes interessant, weil der Markt sehen möchte, wie groß die interne Diskussion über Inflation, Arbeitsmarkt und weitere Zinsschritte tatsächlich war.
Zusätzlich stehen die 10-Year Treasury Note Auction sowie die Crude Oil Inventories an.
Die Treasury-Auktion ist insbesondere vor dem Hintergrund der weiterhin hohen US-Renditen interessant. Eine schwache Auktion könnte erneut Druck auf die Renditen ausüben, während eine starke Nachfrage nach US-Staatsanleihen das Gegenteil bewirken könnte.
Bei den Rohöllagerbeständen bleibt die Reaktion auf die Energiepreise relevant. Gerade angesichts der geopolitischen Entwicklungen kann jede Veränderung der US-Lagerbestände zusätzliche Volatilität im Ölmarkt auslösen.
Donnerstag
Am Donnerstag stehen unter anderem die Initial Jobless Claims sowie die 30-Year Treasury Bond Auction an.
Die Erstanträge auf Arbeitslosenhilfe sind nach dem schwachen NFP-Bericht besonders interessant, weil sie zusätzliche Informationen darüber liefern, ob sich die Abkühlung am Arbeitsmarkt fortsetzt.
Die 30-Year-Auktion ist wiederum für das langfristige Ende der US-Zinskurve relevant und damit auch für die Bewertung von Aktien, insbesondere von Growth- und Technologiewerten.
Freitag
Zum Abschluss der Woche stehen die University of Michigan Inflation Expectations im Fokus.
Relevant sind dabei sowohl die 1-Year Inflation Expectations als auch die 5-Year Inflation Expectations.
Gerade die langfristigen Inflationserwartungen sind für die Fed wichtig. Sollten diese erneut ansteigen, könnte dies die positive Wirkung der schwachen Arbeitsmarktdaten teilweise neutralisieren.
Damit haben wir in KW 41 weniger einen einzelnen großen Datenpunkt als vielmehr eine Reihe kleinerer Puzzleteile, die gemeinsam das Bild für die nächsten Fed- und EZB-Entscheidungen formen.
⸻
4. Fed Watch und EZB Watch
Die Veränderungen bei den Zinserwartungen sind für mich aktuell einer der wichtigsten Punkte für Risk Assets.
Federal Reserve
Für Oktober preist der Markt mittlerweile eine Wahrscheinlichkeit von rund 77,9 % für unveränderte Zinsen ein. Nur noch etwa 22,1 % entfallen auf eine weitere Erhöhung um 25 Basispunkte.
Damit hat sich das Bild innerhalb kürzester Zeit deutlich verändert.
Für Dezember sieht die Verteilung aktuell folgendermaßen aus:
14,8 % unveränderte Zinsen
67,3 % +25 Basispunkte
17,9 % +50 Basispunkte
Damit bleibt eine weitere Zinserhöhung im Dezember zwar das wahrscheinlichste einzelne Szenario, gleichzeitig hat sich die Wahrscheinlichkeit eines aggressiveren Zinspfades deutlich reduziert.
Für Risk Assets ist insbesondere die Oktober-Komponente relevant. Der Markt geht aktuell mit hoher Wahrscheinlichkeit davon aus, dass die Fed kurzfristig nicht weiter an der Zinsschraube drehen muss.
Das passt zum schwachen NFP-Bericht und zum geringeren Lohnwachstum.
Allerdings bleibt die Inflationsseite entscheidend. Genau deshalb werden die kommenden Inflations- und Preisdaten sowie die Aussagen der FOMC-Mitglieder weiterhin sehr genau beobachtet werden.
EZB
Auch bei der EZB hat sich das Bild zuletzt deutlich verändert.
Für Oktober liegen die Markterwartungen bei etwa:
87,0 % unveränderte Zinsen
13,0 % +25 Basispunkte
Für Dezember:
17,4 % unveränderte Zinsen
72,2 % +25 Basispunkte
10,4 % +50 Basispunkte
Damit wird aktuell auch bei der EZB überwiegend nur noch ein weiterer Zinsschritt in diesem Jahr eingepreist.
Das ist aus Sicht der Risk Assets grundsätzlich konstruktiv.
Allerdings ist die Situation bei der EZB etwas komplexer als bei der Fed, da die europäische Inflation weiterhin erhöht ist und insbesondere die Energiekomponente einen erheblichen Einfluss auf die Headline-Inflation hat.
Der Markt preist somit weniger eine aggressive Lockerung ein, sondern vielmehr eine deutliche Reduzierung des Risikos weiterer aggressiver Zinsschritte.
⸻
5. Earnings im Überblick
Bei den Earnings befinden wir uns noch nicht im eigentlichen Höhepunkt der Q3-Berichtssaison.
Die großen Schwergewichte des US-Bankensektors kommen erst in der darauffolgenden Woche stärker auf die Agenda. Dann stehen unter anderem JPMorgan, BlackRock, Bank of America und Morgan Stanley im Fokus.
Für KW 41 selbst bleibt der Earnings-Kalender daher vergleichsweise überschaubar.
Unter anderem steht PepsiCo am Donnerstag auf der Agenda. Auch Delta Air Lines gehört zu den relevanteren Namen der Woche.
Der eigentliche Fokus liegt für mich deshalb noch nicht auf der Einzeltitel-Performance, sondern vielmehr darauf, welche Aussagen Unternehmen hinsichtlich Konsum, Kosten, Margen, Investitionen und der wirtschaftlichen Entwicklung treffen.
Mit zunehmender Nähe zur eigentlichen Q3-Earnings-Season dürfte die Volatilität hier allerdings deutlich zunehmen.
⸻
6. Märkte und Korrelationen im Überblick
US Oil
Beim US Oil haben wir KW 40 mit einem Weekly Close bei rund 91,25 USD beendet und damit weiterhin oberhalb der psychologisch wichtigen 90-Dollar-Marke.
Auf Wochenbasis sehen wir dennoch einen leichten Rückgang von rund 1,35 %.
Technisch besonders interessant ist für mich weiterhin die Zone um 88 USD. Genau dort kam es am Freitag erneut zu einer Reaktion der Käufer.
Gleichzeitig konnte sich der Markt aber noch nicht nachhaltig über der entscheidenden Widerstandszone bei 91,67 USD etablieren.
Für mich bleibt die 91,67 USD damit das zentrale Entscheidungslevel.
Sollten wir diese Marke nachhaltig überwinden, wäre zunächst das Wochenhoch bei rund 93,60 USD interessant. Darüber würde anschließend das Juni-Monatshoch bei rund 97 USD in den Fokus rücken. Sollte sich die geopolitische Lage weiter verschärfen, wäre langfristig sogar die psychologische 100-Dollar-Marke beziehungsweise das dortige Gap-Close wieder relevant.
Auf der Unterseite wäre bei einem Scheitern an 91,67 USD zunächst erneut die Zone zwischen 87 und 88 USD interessant.
Darunter folgt die 86,30 USD.
Sollte es tatsächlich zu einer stärkeren geopolitischen Deeskalation kommen und der Ölpreis nachhaltig unter diese Zone fallen, wäre übergeordnet auch wieder eine Bewegung in Richtung 80 USD denkbar.
Für die Aktienmärkte wäre ein solcher Ölpreisrückgang grundsätzlich ein sehr positives Szenario, weil dadurch der Inflationsdruck weiter nachlassen könnte.
⸻
US Bonds
Bei den US-Staatsanleihen haben wir weiterhin ein sehr interessantes Spannungsfeld.
Auf Wochenbasis sind die Renditen erneut gestiegen:
3-jährige Treasury Yield: +0,33 %
5-jährige Treasury Yield: +1,23 %
10-jährige Treasury Yield: +2,15 %
30-jährige Treasury Yield: +2,40 %
Damit bleiben die langfristigen Renditen trotz der zwischenzeitlichen Entspannung bei den kurzfristigen Fed-Erwartungen auf einem hohen Niveau.
Interessant war allerdings die Reaktion auf den NFP-Bericht. Die deutlich schwächeren Arbeitsmarktdaten führten zu einer Neubewertung der kurzfristigen Zinserwartungen und entsprechend zu Bewegung in der Treasury-Kurve.
Genau hier liegt für mich aktuell ein wichtiger Punkt für die kommenden Wochen: Sollten die Renditen aufgrund einer weiteren Abkühlung des Arbeitsmarktes und fallender Inflationserwartungen nachhaltig zurückkommen, wäre das insbesondere für Growth- und Technologiewerte ein zusätzlicher Rückenwind.
Gleichzeitig bleibt die langfristige US-Rendite aufgrund der strukturellen Faktoren weiterhin ein Risiko.
⸻
US-Dollar – DXY
Der US-Dollar hat seine Stärke ebenfalls fortgesetzt.
Wir hatten damit die dritte dollarstarke Woche in Folge und einen Wochenanstieg von rund 0,9 %.
Der Weekly Close liegt bei ungefähr 101,90.
Damit bleibt die Marke von 102,00 für mich weiterhin entscheidend.
Sollten wir nachhaltig über 102,00 ausbrechen, wäre zunächst 102,50 das nächste Ziel.
Erst in diesem Bereich würde ich mit einer größeren Korrektur rechnen.
Sollte der DXY dagegen unter 102,00 bleiben, wäre zunächst ein Retest der 101,50 interessant.
Für Risk Assets wäre eine Abschwächung des Dollars grundsätzlich positiv. Insbesondere im Zusammenspiel mit den inzwischen deutlich niedrigeren Erwartungen an weitere Fed-Zinserhöhungen könnte eine Dollar-Korrektur zusätzliches Momentum in Aktien und Kryptowährungen bringen.
⸻
Volatilität
Der VIX bleibt mit ungefähr 15,3 Punkten auf einem sehr niedrigen Niveau.
Damit befinden wir uns weiterhin nicht in einem klassischen Panik- oder Risk-off-Regime.
Das ist grundsätzlich positiv für Risk Assets, zeigt aber gleichzeitig, dass der Markt aktuell relativ wenig Stress einpreist.
Gerade deshalb sollte man bei einer unerwarteten geopolitischen Eskalation oder einem deutlichen Zinsanstieg mit einer relativ schnellen Gegenbewegung rechnen.
⸻
7. Risk Assets im Überblick
Nvidia
Nvidia konnte in der vergangenen Woche erneut ein neues Allzeithoch erreichen, wurde anschließend allerdings wieder abverkauft.
Genau hier wäre ich aktuell vorsichtig.
Wir befinden uns weiterhin in einer Phase extrem hoher Erwartungen an die KI-Industrie und damit auch an die kommenden Earnings.
Ein neues Allzeithoch bedeutet deshalb nicht automatisch, dass der nächste Trade ebenfalls nach oben laufen muss. Gewinnmitnahmen vor den kommenden Quartalszahlen wären absolut nachvollziehbar.
Gleichzeitig würde ich Nvidia aufgrund des übergeordneten Trends und der anhaltenden Dynamik im KI-Sektor keinesfalls blind shorten.
Sollte sich gleichzeitig die geopolitische Lage weiter entspannen, der Ölpreis zurückkommen und der Druck auf die Zentralbanken abnehmen, könnte die Nachfrage nach Growth und Technology im vierten Quartal sogar noch einmal deutlich zunehmen.
⸻
Bitcoin
Bitcoin hat erneut den Bereich um den Jahresschlusskurs 2025 bei rund 87.500 USD getestet.
Ein nachhaltiger Ausbruch konnte bisher allerdings nicht erfolgen.
Für mich bleibt Bitcoin deshalb aktuell ohne konkrete Trade-Idee.
Ich würde hier nicht versuchen, die Bewegung zu erzwingen, sondern zunächst beobachten, ob die 87.500 USD nachhaltig zurückerobert werden können.
Solange wir in diesem Bereich weiter hin- und herlaufen, sehe ich keinen Grund, unnötig Positionen aufzubauen.
⸻
S&P 500
Der S&P 500 beendete die Woche bei ungefähr 7.777 Punkten und damit rund 0,35 % niedriger.
Nach den neuen Allzeithochs der Vorwoche ist diese Konsolidierung für mich zunächst vollkommen unproblematisch.
Technisch bleibt das Wochenhoch der Vorwoche bei ungefähr 7.810 Punkten entscheidend.
Sollten wir dieses Level nachhaltig überwinden, wäre zunächst das Allzeithoch bei rund 7.848 Punkten das nächste Ziel.
Auf der Unterseite bleibt die Zone um 7.767 Punkte interessant.
Sollten wir darunter brechen, könnte sich ein tieferer Retest in Richtung 7.723 oder sogar 7.700 Punkte entwickeln.
Aufgrund des aktuellen makroökonomischen Umfelds würde ich allerdings auch beim S&P 500 aktuell keinen Short erzwingen.
⸻
Nasdaq 100
Auch der Nasdaq 100 konnte in KW 40 ein neues Allzeithoch markieren und beendete die Woche mit einem Plus von rund 0,91 %.
Die 31.000-Punkte-Marke wurde bereits getestet und hat zunächst als Widerstand reagiert.
Für mich bleibt daher die Zone zwischen 30.500 und 31.000 Punkten entscheidend.
Ein erneuter Rücksetzer in Richtung 30.500 könnte bei entsprechendem fundamentalen Umfeld wieder interessant werden.
Sollte dagegen die 31.000 nachhaltig überwunden werden, wäre perspektivisch die 31.500-Punkte-Marke als nächster Bereich denkbar.
Auch hier würde ich aufgrund der Kombination aus sinkenden kurzfristigen Zinserwartungen, möglicher Dollar-Schwäche und einer potenziellen geopolitischen Entspannung aktuell keinen blinden Short favorisieren.
⸻
US30
Beim US30 fehlt weiterhin der von mir erwartete klare bullische Weekly Close.
Auf Wochenbasis verloren wir rund 1,3 %, konnten die Woche aber weiterhin oberhalb der 51.000 Punkte beenden.
Den Retest des Bereichs um 50.500 Punkte, also den Bereich der vorherigen Allzeithochs, haben wir nahezu gesehen.
Genau auf diesen Retest hatte ich gewartet.
Trotzdem würde ich auch hier nicht blind long gehen.
Solange wir uns oberhalb von 51.000 Punkten halten, wäre mein Bias zunächst wieder auf der Long-Seite mit einem ersten Ziel bei 51.500 Punkten und anschließend der 52.000er-Marke.
Sollten wir dagegen wieder nachhaltig unter 51.000 fallen, würde ich einen tieferen Retest in Richtung 50.500 und gegebenenfalls sogar 50.000 Punkte nicht ausschließen.
⸻
DAX – charttechnischer Ausblick
Kommen wir zum wichtigsten Markt aus meiner Sicht: dem DAX.
Auch der DAX konnte am Freitag einen sehr starken Handelstag verzeichnen. Auf Wochenbasis bleibt das Bild allerdings weiterhin etwas verhaltener.
Die Wochenkerze schloss bei ungefähr 25.272 Punkten, womit wir KW 40 mit einem Minus von rund 1,1 % beendeten.
Für mich bleibt die Zone zwischen 25.170 und 25.140 Punkten weiterhin die zentrale Unterstützungs- und Entscheidungszone.
Solange wir oberhalb dieser Zone bleiben, ist mein Bias für KW 41 zunächst bullisch.
Ein erneuter Anlauf auf die 25.441 beziehungsweise 25.500 Punkte wäre für mich dann das primäre Szenario.
Sollte der DAX das aktuelle Freitagshoch nachhaltig überwinden, würde ich ebenfalls zunächst die 25.500 Punkte als erstes Ziel betrachten.
Darüber wird das Wochenhoch der Vorwoche interessant und anschließend die 25.800 Punkte.
Auf der Unterseite wäre ein Bruch der Zone zwischen 25.170 und 25.140 Punkten dagegen ein erstes Warnsignal.
Dann könnte zunächst die 25.000-Punkte-Marke erneut getestet werden.
Sollte auch diese Unterstützung nicht halten, wäre für mich der nächste relevante Bereich bei ungefähr 24.770 Punkten interessant – dem Jahreshöchstkurs 2025.
Damit ergibt sich für mich aktuell ein relativ klares technisches Bild:
Oberhalb 25.140–25.170 Punkte: bullischer Bias
Über 25.500 Punkte: Raum Richtung 25.800
Unter 25.140 Punkte: Risiko eines Retests von 25.000
Unter 25.000 Punkte: 24.770 als nächste relevante Unterstützung
Dabei würde ich insbesondere die Reaktion des DAX auf die US-Makrodaten und die Bewegungen bei DXY, US-Renditen und Öl beobachten.
Denn genau diese Intermarket-Korrelationen dürften in KW 41 entscheidend dafür sein, ob der DAX die aktuelle Erholung fortsetzen kann.
⸻
Fazit
KW 41 startet aus meiner Sicht mit einem deutlich konstruktiveren makroökonomischen Umfeld als noch vor wenigen Wochen.
Der entscheidende Impuls war der US-Arbeitsmarktbericht vom Freitag. Nur 29.000 neue Stellen, eine auf 4,2 % gestiegene Arbeitslosenquote und ein monatliches Lohnwachstum von lediglich 0,1 % haben das Bild am US-Arbeitsmarkt deutlich abgekühlt. Gleichzeitig wurden die Vormonate nach unten revidiert.
Für die Federal Reserve bedeutet das zunächst weniger Druck, die Zinsen kurzfristig weiter anzuheben. Genau das spiegelt sich auch in den aktuellen Fed-Futures wider.
Gleichzeitig sehen wir bei der EZB ebenfalls eine deutlich geringere Erwartung an aggressive weitere Zinsschritte.
Damit verbessert sich das Umfeld für Risk Assets grundsätzlich.
Hinzu kommt der Ölmarkt. Sollte sich die geopolitische Lage im Nahen Osten weiter stabilisieren und der Ölpreis unter die entscheidende Zone von 91,67 USD zurückfallen, könnte sich der Inflationsdruck zusätzlich reduzieren. Eine nachhaltige Deeskalation wäre damit nicht nur geopolitisch, sondern auch aus Sicht der Finanzmärkte ein wichtiger Katalysator.
Auf der anderen Seite bleiben die Risiken bestehen. Eine erneute Eskalation zwischen Iran, den USA, Saudi-Arabien und den Huthi könnte jederzeit zu steigenden Ölpreisen und damit wieder zu steigenden Inflationserwartungen führen. Auch die weiterhin hohen langfristigen US-Renditen bleiben ein Faktor, den man nicht unterschätzen sollte.
Technisch bin ich für KW 41 dennoch perspektivisch bullish eingestellt.
Beim DAX bleibt für mich die Zone zwischen 25.170 und 25.140 Punkten entscheidend. Solange diese Zone hält, sehe ich zunächst Potenzial in Richtung 25.500 und anschließend 25.800 Punkte.
Auch beim S&P 500, Nasdaq 100 und US30 würde ich aktuell aufgrund des makroökonomischen Umfelds keinen Short erzwingen. Vielmehr möchte ich sehen, ob die Märkte die schwächeren Arbeitsmarktdaten und die dadurch veränderten Zinserwartungen nachhaltig in höhere Kurse umsetzen können.
Besonders interessant wird dabei das Zusammenspiel aus Fed-Zinserwartungen, US-Renditen, DXY und Ölpreis.
Sollte sich dieses Zusammenspiel weiter zugunsten der Risk Assets entwickeln und gleichzeitig die geopolitische Situation nicht erneut eskalieren, könnte das vierte Quartal durchaus noch einmal erhebliches Aufwärtspotenzial bieten.
Gerade aufgrund der saisonal häufig stärkeren Marktphase zum Jahresende bleibt die Möglichkeit einer Jahresendrallye für mich damit klar auf dem Tisch.
Entscheidend wird jedoch sein, dass wir die entsprechenden technischen Levels nicht blind handeln, sondern auf Bestätigung durch Preisaktion und Makro-Umfeld warten.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Ich wünsche euch allen einen guten Wochenstart und vor allem stabile Trades.

Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.