
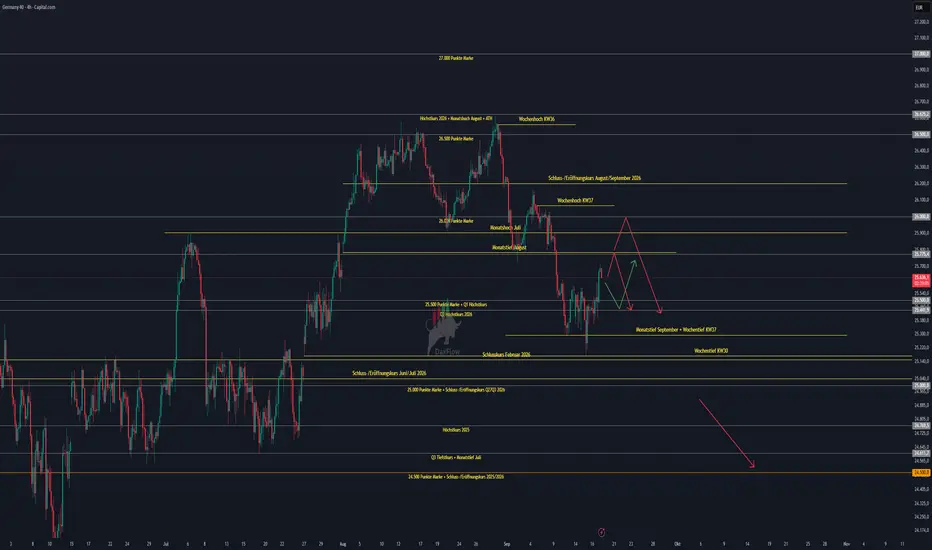
FOMC liefert hawkishes Signal, Risk Assets bleiben trotzdem stabil
Guten Morgen zusammen,
der große Unsicherheitsfaktor der vergangenen Tage ist vorbei: Die Fed hat gestern die Zinsen wie erwartet um 25 Basispunkte angehoben. Überraschend war weniger der Zinsschritt selbst, sondern vielmehr die Kombination aus den neuen Projektionen, dem Dot Plot und der weiterhin klaren Fokussierung auf die Inflationsbekämpfung.
Fundamental ist das Umfeld damit zunächst deutlich restriktiver geworden. Gleichzeitig zeigen die Risk Assets bislang eine erstaunliche Stabilität. Genau diese Diskrepanz zwischen einem hawkisheren Zinsumfeld und der relativ robusten Marktreaktion wird heute für mich entscheidend sein.
Agenda:
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* FOMC – Zinsentscheidung, Projektionen, Dot Plot und Pressekonferenz
* Fundamentale Wirtschaftsdaten heute
* EZB Watch & Fed Watch
* Märkte und Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Tagesausblick
* Fazit
⸻
Geopolitische Lage
Naher Osten
Im Nahen Osten bleibt die Lage weiterhin angespannt. Neben dem Konflikt zwischen Israel, Iran und den USA rückt insbesondere die erneute Eskalation zwischen Saudi-Arabien und den Houthis in den Fokus.
Reuters berichtet über weitere Drohnen- und Raketenangriffe der Houthis auf saudisches Gebiet sowie über saudische Luftangriffe im Jemen. Gleichzeitig bleibt die Situation rund um die Öl-Infrastruktur und die Transportwege im Nahen Osten ein wesentlicher Faktor für den Ölpreis.
Auf der anderen Seite gibt es erste Signale, die zumindest kurzfristig für eine Entspannung beim Öl sprechen. Saudi-Arabien bietet zusätzliche Öllieferungen über Oman an, wodurch sich die unmittelbaren Sorgen über eine Angebotsverknappung etwas reduziert haben. Brent ist entsprechend deutlich von den jüngsten Hochs zurückgekommen.
Für die Märkte bleibt damit die entscheidende Frage: Entwickelt sich aus den geopolitischen Spannungen ein längerfristiger Angebotsschock beim Öl oder gelingt eine Stabilisierung der Versorgungslage? Genau das dürfte auch für die weitere Inflationsentwicklung und damit für die Notenbanken relevant bleiben.
USA und China
Daneben bleibt auch das Verhältnis zwischen den USA und China ein geopolitischer Risikofaktor. Im Mittelpunkt stehen die bevorstehenden Gespräche zwischen Donald Trump und Xi Jinping sowie insbesondere die Taiwan-Frage. Reuters berichtet, dass US-Verbündete in Asien mit Blick auf die anstehenden Gespräche genau beobachten, welche Position die US-Regierung hierzu einnehmen wird.
Für den heutigen DAX sehe ich dieses Thema allerdings eher als übergeordneten Risikofaktor und nicht als den entscheidenden Intraday-Treiber.
⸻
Fundamentale Wirtschaftsdaten gestern
Neben dem FOMC hatten wir gestern einige sehr relevante US-Konjunkturdaten.
Bei den Core Retail Sales kamen wir auf +1,4 % gegenüber erwarteten +0,6 % und zuvor -0,2 %.
Die Retail Sales MoM lagen bei +1,2 % gegenüber erwarteten +0,8 % und zuvor -0,5 %.
Das ist zunächst einmal ein sehr starkes Signal für die US-Konjunktur. Der private Konsum zeigt sich wesentlich robuster als erwartet. Reuters berichtet entsprechend, dass mehrere Ökonomen ihre Wachstumserwartungen für das dritte Quartal nach oben angepasst haben.
Für Risk Assets ist das allerdings nicht ganz so eindeutig positiv, wie es auf den ersten Blick wirkt.
Eine starke US-Wirtschaft ist grundsätzlich positiv für Unternehmensgewinne und Wachstum. Gleichzeitig bedeutet eine robuste Nachfrage bei weiterhin hoher Inflation aber auch: Die Fed bekommt weniger Spielraum für schnelle Zinssenkungen.
Und genau das war gestern das zentrale Thema.
Zusätzlich stiegen die US-Importpreise um 0,7 % im Monatsvergleich und 7,0 % auf Jahressicht. Damit kommt von der Inflationsseite ebenfalls kein Signal für eine schnelle Lockerung.
Bei den Crude Oil Inventories lag der Rückgang bei rund -0,64 Mio. Barrel, während -1,6 Mio. Barrel erwartet wurden. Damit fiel der Abbau der Lagerbestände schwächer aus als erwartet. Auch das hat kurzfristig zusätzlichen Druck auf den Ölpreis erzeugt.
Daneben standen unter anderem Aussagen von EZB-Vertretern und Christine Lagarde auf der Agenda. Insgesamt bleibt auch bei der EZB das Thema Inflation relevant. Die EZB hatte erst in der vergangenen Woche die Zinsen um 25 Basispunkte angehoben und dabei auf die anhaltenden Inflationsrisiken durch die Energiepreise verwiesen.
⸻
FOMC
Und damit kommen wir zum absoluten Main Part des gestrigen Tages.
Interest Rate Decision
Die Fed hat den Leitzins wie erwartet um 25 Basispunkte auf 3,75–4,00 % angehoben.
Die Entscheidung erfolgte einstimmig mit 12 zu 0 Stimmen. Es war gleichzeitig die erste Zinserhöhung der Fed seit 2023.
Der Zinsschritt selbst war also keine Überraschung. Genau deshalb war für mich – wie bereits im Wochenausblick beschrieben – viel wichtiger, was danach kommt.
Und hier wurde es deutlich interessanter.
FOMC Economic Projections
Bei den neuen Projektionen hat sich das Bild gegenüber Juni deutlich verändert.
Die Median-Projektion für die Federal Funds Rate liegt jetzt bei:
* 2026: 4,1 %
* 2027: 4,1 %
* 2028: 3,9 %
* 2029: 3,6 %
* langfristig: 3,2 %
Zum Vergleich: Im Juni lag die Median-Projektion für 2026 noch bei 3,8 %, für 2027 bei 3,6 % und für 2028 bei 3,4 %.
Das ist für mich einer der wichtigsten Punkte des gesamten Meetings.
Die Fed signalisiert damit nicht nur einen weiteren möglichen Zinsschritt im Jahr 2026. Noch wichtiger ist, dass die Zinsen anschließend länger auf erhöhtem Niveau bleiben könnten.
Für 2027 liegt die Median-Projektion weiterhin bei 4,1 %. Das bedeutet vereinfacht gesagt: Der Markt bekommt hier nicht das klassische Signal „wir erhöhen einmal und senken danach schnell wieder“, sondern vielmehr ein Szenario mit länger restriktiver Geldpolitik.
Auch die Inflationsprojektionen wurden angehoben:
Die Fed sieht die PCE-Inflation 2026 bei 3,7 %, nach 3,6 % in der Juni-Projektion.
Die Core-PCE-Inflation wird für 2026 jetzt bei 3,4 % gesehen, nach 3,3 % im Juni.
Damit bleibt die Inflation deutlich über dem 2-%-Ziel.
Gleichzeitig ist interessant, dass die Fed ihre Wachstumserwartungen für 2026 auf 2,3 % angehoben hat, während die Arbeitslosenquote bei 4,1 % gesehen wird.
Wir haben also gleichzeitig:
robustes Wachstum + niedrige Arbeitslosigkeit + hartnäckige Inflation.
Und genau diese Kombination erklärt, warum die Fed aktuell überhaupt die Möglichkeit weiterer Zinserhöhungen aufrechterhält.
Dot Plot
Beim Dot Plot bleibt der zentrale Punkt: Die Median-Projektion signalisiert noch eine weitere Zinserhöhung 2026.
Damit wurde mein ursprünglich dargestelltes Szenario teilweise bestätigt.
Ich hatte im Vorfeld drei mögliche Szenarien dargestellt. Das tatsächlich eingetretene Ergebnis liegt klar näher an meinem bearishen FOMC-Szenario: 25 Basispunkte wurden geliefert und gleichzeitig wurden weitere Zinserhöhungen signalisiert.
Was allerdings nicht eingetreten ist, war die entsprechend starke negative Reaktion der Risk Assets.
Und genau das finde ich für heute besonders interessant.
Denn fundamental haben wir das hawkishere Szenario bekommen, aber der Markt hat daraus bislang keinen massiven Risk-Off-Move gemacht.
Reuters berichtet ebenfalls, dass die Futures inzwischen eine Wahrscheinlichkeit von ungefähr 53 % für einen weiteren Zinsschritt bereits im Oktober einpreisen. Goldman Sachs hat seine Erwartung inzwischen ebenfalls angepasst und rechnet mit einer weiteren Erhöhung im Oktober.
Statement und Pressekonferenz
Auch das Statement selbst war relativ eindeutig.
Die Fed beschreibt die wirtschaftliche Aktivität weiterhin als solide, die privaten Ausgaben als robust und die Inflation als erhöht. Gleichzeitig wurde betont, dass die aktuelle Maßnahme eine schnellere Rückkehr zur 2-%-Inflation unterstützen soll.
In der Pressekonferenz wurde zudem keine klassische Forward Guidance für einen festen Zinspfad gegeben. Der weitere Kurs bleibt datenabhängig.
Für mich ist deshalb heute entscheidend, dass wir nicht nur auf die einzelne Zinserhöhung schauen.
Der Markt muss jetzt vielmehr eine neue Frage beantworten:
Wie viele Zinserhöhungen kommen tatsächlich noch und wie lange bleibt das Zinsniveau anschließend hoch?
Genau deshalb reagieren insbesondere 2-jährige Treasury-Renditen, Dollar und zinssensitive Aktien so stark.
⸻
Fundamentale Wirtschaftsdaten heute
Heute geht es direkt spannend weiter.
Auf der Agenda stehen unter anderem:
* EZB Lane Speaks
* Eurozone CPI YoY
* Eurozone Core CPI YoY
* Philadelphia Fed Manufacturing Index
* Initial Jobless Claims
* Continuing Jobless Claims
* Housing Starts
* Building Permits
* Pending Home Sales
Insbesondere die US-Arbeitsmarktdaten und der Philly Fed Index können heute relevant werden.
Nach dem gestrigen FOMC dürfte der Markt auf jedes weitere Konjunktursignal besonders sensibel reagieren: starke Daten könnten weitere Zinserhöhungen wahrscheinlicher machen, schwächere Daten könnten dagegen wieder etwas Druck aus den Zinserwartungen nehmen.
⸻
EZB Watch & Fed Watch
Auch hier hat sich das Bild nach dem gestrigen FOMC deutlich verändert.
Fed Watch
Für das Oktober-Meeting liegen die aktuellen Erwartungen bei:
46,9 % Hold
gegenüber
53,1 % für +25 Basispunkte.
Damit ist eine weitere Zinserhöhung im Oktober mittlerweile wahrscheinlicher als ein unveränderter Zinssatz.
Für Dezember sehen wir:
11,9 % Hold
48,4 % +25 Basispunkte
39,7 % +50 Basispunkte
Damit ist auch für Dezember ein ausgesprochen restriktives Szenario eingepreist.
Wichtig ist allerdings: Das sind Markterwartungen und keine Zusage der Fed. Genau deshalb können die heutigen und kommenden Konjunkturdaten die Wahrscheinlichkeiten jederzeit wieder verschieben.
EZB Watch
Auch bei der EZB bleibt die Situation interessant.
Für Oktober:
47,0 % Hold
53,0 % +25 Basispunkte
Für Dezember:
6,6 % Hold
47,8 % +25 Basispunkte
45,6 % +50 Basispunkte
Damit sehen wir auch in Europa ein deutlich restriktiveres Zinsumfeld.
Reuters hatte bereits vor dem FOMC darauf hingewiesen, dass der Markt weitere EZB-Zinserhöhungen einpreist, während gleichzeitig die fallenden Ölpreise kurzfristig etwas Druck aus den europäischen Inflationserwartungen nehmen.
⸻
Märkte und Korrelationen im Überblick
US Oil
Bei US Oil hatten wir gestern einen Abverkauf von 3,36 %.
Das ist auf jeden Fall ein starkes Zeichen. Ich würde hier allerdings nicht vorschnell anfangen, Short-Positionen zu suchen.
Übergeordnet befinden wir uns weiterhin in einer sauberen Long-Struktur. Die geopolitische Entspannung beziehungsweise die verbesserte Versorgungslage bereitet allerdings fundamental den Boden für einen möglichen größeren Rücksetzer.
Auf Wochenbasis sind wir mittlerweile nur noch rund 1,22 % im Plus und haben das zuvor entstandene Gap nahezu geschlossen.
Für mich wird deshalb insbesondere die 98-Dollar-Marke interessant.
Sollten wir es schaffen, diese Woche unter 98 USD zu schließen, würde sich für mich daraus ein deutlich bearisheres Setup ergeben.
Solange das allerdings nicht passiert, würde ich hier zunächst die Finger stillhalten.
⸻
US Bonds
Bei den US-Bonds sehen wir heute Morgen ebenfalls eine sehr interessante Bewegung.
Die von dir genannten Bondpreise stehen aktuell ungefähr bei:
* 3Y: -0,75 %
* 5Y: -0,78 %
* 10Y: -0,56 %
* 30Y: -0,43 %
Wichtig ist hier die Terminologie: Wenn wir über fallende Bondpreise sprechen, bedeutet das gleichzeitig steigende Renditen.
Und genau das passt zur Reaktion auf das hawkishe FOMC.
Der Markt preist höhere beziehungsweise länger hohe Leitzinsen ein. Dadurch werden insbesondere die kürzeren Laufzeiten unter Druck gesetzt, weil sie am direktesten auf die erwartete Geldpolitik reagieren.
Reuters berichtet entsprechend von einem deutlichen Anstieg der kurzfristigen Treasury-Renditen auf den höchsten Stand seit Mitte 2024.
Für Risk Assets ist das ein wichtiger Gegenwind.
⸻
DXY
Beim DXY hat die Bewegung dagegen sehr gut funktioniert.
Wir hatten gestern einen Anstieg von rund 0,75 % und konnten die 100er-Marke hinter uns lassen.
Damit hat sich die von mir zuvor beschriebene Long-Idee bestätigt.
Wenn wir uns jetzt oberhalb des Monatshochs bei 100,1 und gleichzeitig oberhalb der 100er-Marke halten können, wäre für mich der nächste relevante Bereich bei 100,5 bis 100,6.
Der Dollar profitiert momentan unmittelbar von den gestiegenen Zinserwartungen.
Damit scheint die Dollar-Dominanz zumindest kurzfristig zurückzukehren.
Der VIX liegt dagegen weiterhin bei ungefähr 17,72 und damit nicht in einem Bereich, der auf eine extreme Panik im Markt hindeutet.
⸻
Risk Assets im Überblick
Nvidia
Nvidia hält sich weiterhin relativ wacker an der Resistance im Bereich 212–213 USD.
Aktuell notieren wir bei ungefähr 215 USD.
Für mich gilt weiterhin:
Long erst wieder über 217 USD.
Entscheidend ist zunächst, dass die 212–213 USD nachhaltig verteidigt werden.
Trotz des hawkishen FOMC haben wir hier bislang keinen massiven Abverkauf gesehen. Das zeigt, dass bereits einiges an Restriktion eingepreist gewesen sein dürfte.
⸻
Bitcoin
Beim Bitcoin hat sich ebenfalls relativ wenig verändert.
Wir haben bislang kein starkes Short-Momentum gesehen und auch hier blieb der erwartete massive Risk-Off-Abverkauf aus.
Für mich bleibt die 74.600er-Marke der zentrale Bereich.
Sollte diese brechen, würde ich allerdings nicht automatisch Short gehen.
Ich möchte zunächst sehen, ob daraus tatsächlich Momentum entsteht oder ob der Markt erneut in die Range zurückgekauft wird.
Aktuell sehe ich hier weiterhin kein sauberes Setup und bleibe entsprechend an der Seitenlinie.
⸻
S&P 500
Beim S&P 500 ist die Reaktion auf das FOMC ebenfalls interessant.
Trotz des hawkishen Signals hatten wir gestern lediglich rund -0,44 %.
Wir sind zwar unter das September-Monatstief gebrochen und haben bei ungefähr 7.576 Punkten ein neues Tief ausgebildet, wurden dort aber wieder deutlich gekauft.
Heute Morgen starten wir bereits wieder freundlicher.
Damit ist die 7.650er-Marke für mich entscheidend.
Sollten wir uns darüber stabilisieren, wäre das nächste Ziel zunächst 7.700, anschließend das Wochenhoch der KW 37 bei 7.729.
Sollten wir dagegen unter 7.650 zurückfallen und dort keinen Halt finden, würde ich mich auf eine tiefere Korrektur einstellen.
Dann wären für mich zunächst 7.550 und anschließend 7.500 relevant.
⸻
Nasdaq
Noch interessanter finde ich den Nasdaq.
Trotz des hawkishen FOMC hatten wir hier gestern sogar einen positiven Schluss von rund 0,3 %.
Auch hier wurde zunächst unter die Wochen- und Monatstiefs gebrochen, anschließend aber aggressiv zurückgekauft.
Wir konnten sogar wieder über 29.000 Punkten schließen.
Solange wir uns über 29.000 halten, wäre für mich zunächst 29.500 das Ziel und anschließend das September-Monatshoch bei 29.751.
Sollten wir dagegen wieder unter 29.000 fallen, wird es technisch deutlich dünner.
Dann wären 28.500 und anschließend 28.200 die nächsten Bereiche.
⸻
US30
Der US30 war gestern der schwächste der großen US-Indizes.
Hier hatten wir einen Rückgang von 1,27 %.
Im Bereich von 51.500 wurden wir allerdings wieder gekauft.
Jetzt steht die 52.000er-Marke im Fokus.
Ich könnte mir hier durchaus noch einen Anlauf in Richtung 52.500 vorstellen.
Sollte der Markt dort allerdings klar abgewiesen werden, wäre für mich ein Short-Szenario mit einem möglichen Ziel im Bereich von 50.500 interessant.
Nicht blind Short gehen, sondern zunächst die Reaktion an den entsprechenden Widerständen abwarten.
⸻
DAX Tagesausblick
Und damit kommen wir zum DAX.
Hier hatten wir gestern trotz des FOMC sogar einen leichten Plus-Tag von 0,22 %.
Heute Morgen geht es bereits wieder rund 0,55 % nach oben.
Damit zeigt sich auch beim DAX eine bemerkenswerte relative Stabilität.
Fundamental ist das Umfeld nach dem gestrigen FOMC sicherlich nicht einfacher geworden. Gleichzeitig sehen wir aktuell aber eben auch keinen massiven Risk-Off-Move.
Für mich bleibt deshalb die 25.500er-Marke entscheidend.
Solange wir uns darüber halten und die Tageshochs der vergangenen Tage nachhaltig überwinden können, bleibt mein nächstes Ziel der Bereich um 25.775 Punkte.
Dort würde ich die Reaktion sehr genau beobachten.
Sollte der DAX diesen Bereich erreichen, kann ich mir durchaus noch einen Abgriff der 26.000er-Marke vorstellen, bevor wir möglicherweise wieder in eine Korrektur übergehen.
Auf der Unterseite bleibt für mich dagegen insbesondere die 25.000er-Marke entscheidend.
Sollten wir dort erneut hinlaufen und keinen nachhaltigen Halt finden, würde sich das technische Bild wieder deutlich eintrüben und eine weitere Abwärtsbewegung wäre für mich wahrscheinlicher.
Entscheidend ist für mich daher heute nicht, ob der DAX nach dem FOMC „eigentlich“ steigen oder fallen müsste.
Entscheidend ist, wie der Markt an den genannten technischen Bereichen reagiert.
⸻
Fazit
Fundamental hat sich das Bild gestern klar verändert.
Die Fed hat die erwarteten 25 Basispunkte geliefert, gleichzeitig aber mit ihren Projektionen ein restriktiveres Bild für die kommenden Jahre gezeichnet. Die Median-Projektion liegt für 2026 bei 4,1 % und auch für 2027 bei 4,1 %. Gleichzeitig bleiben die Inflationsprojektionen erhöht.
Dazu kommen starke US-Retail-Sales, steigende Importpreise, ein stärkerer Dollar und höhere kurzfristige Treasury-Renditen.
Das spricht zunächst für ein deutlich restriktiveres makroökonomisches Umfeld.
Mein im Vorfeld dargestelltes bearishes FOMC-Szenario ist damit auf der fundamentalen Seite durchaus näher an der Realität eingetreten, als es die neutrale Variante gewesen wäre. Was ich allerdings so nicht erwarten würde, ist die bisherige Stabilität der Risk Assets.
Und genau das ist für mich heute der wichtigste Punkt:
Fundamental hawkish, technisch bislang erstaunlich stabil.
Solange der DAX über 25.500 bleibt, sehe ich zunächst Raum in Richtung 25.775 und möglicherweise 26.000. Fällt der Markt dagegen wieder unter die relevanten Unterstützungen, insbesondere 25.000, würde sich das Bild entsprechend eintrüben.
Die FOMC-Szenarien habe ich im aktuellen Wochenausblick bereits ausführlicher dargestellt – schaut dort gerne noch einmal rein.
Das stellt wie immer keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung dar.
Ich wünsche allen stabile Trades.

Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.