
Guten Morgen zusammen,
nach dem gestrigen Feiertag in den USA und dem entsprechend ruhigen Handelstag starten wir heute wieder regulär in die Handelswoche. Aufgrund des US-Feiertags habe ich gestern bewusst keine Analyse veröffentlicht.
Der Fokus dieser Woche liegt vor allem auf der EZB-Zinsentscheidung am Donnerstag sowie den US-Inflationsdaten am Freitag. Insbesondere die CPI-Daten dürften für die weitere Einschätzung der Geldpolitik der Federal Reserve und damit auch für die globalen Märkte von großer Bedeutung sein.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
Geopolitische Lage
Iran und USA
Die geopolitische Lage im Nahen Osten bleibt weiterhin einer der wichtigsten Einflussfaktoren für die Märkte. Insbesondere die Situation rund um den Golf von Oman und die Straße von Hormus sorgt weiterhin für Unsicherheit.
Der Schiffsverkehr durch die Straße von Hormus ist zuletzt deutlich zurückgegangen. Gleichzeitig droht Iran mit weiteren Maßnahmen gegen Schiffe, die bestimmte Gebiete passieren. Hinzu kommen Meldungen über weitere Angriffe und Schäden an Energieinfrastruktur in der Region.
Besonders relevant ist dabei natürlich der Ölmarkt. Brent notiert inzwischen wieder nahe der Marke von 98 Dollar, während WTI ebenfalls deutlich gestiegen ist. Die Frage ist deshalb weniger, ob Öl kurzfristig die 100-Dollar-Marke testen kann, sondern vielmehr, wie nachhaltig die geopolitische Eskalation tatsächlich ist.
Trotz der angespannten Lage befindet sich der Ölpreis noch nicht deutlich über 100 Dollar. Ein Grund dafür ist, dass der Markt weiterhin davon ausgeht, dass ein Teil der Ölströme aufrechterhalten werden kann und es möglicherweise Lösungen für den Schiffsverkehr durch die Straße von Hormus gibt. Gleichzeitig sorgen die Meldungen über Angriffe auf Energieinfrastruktur und die zunehmenden Einschränkungen im Schiffsverkehr dafür, dass ein weiterer Preisanstieg jederzeit möglich bleibt.
Für die Märkte bedeutet das weiterhin: Öl bleibt ein zentraler Inflationstreiber und damit auch ein wichtiger Faktor für die zukünftige Geldpolitik.
Russland und Ukraine
Auch im Russland-Ukraine-Konflikt gab es über das Wochenende einige diplomatische Entwicklungen.
Die US-Unterhändler Steve Witkoff und Jared Kushner führten Gespräche sowohl mit ukrainischen als auch mit russischen Vertretern. Aus beiden Lagern wurden die Gespräche als substanziell und konstruktiv beschrieben. Russland erklärte zudem, dass mehrere Vorschläge für eine mögliche Friedenslösung formuliert worden seien.
Gleichzeitig gibt es weiterhin keinen konkreten Friedensschluss und auch keine nachhaltige Waffenruhe. Russland und die Ukraine verfolgen weiterhin unterschiedliche Positionen, während gleichzeitig weitere Angriffe gemeldet wurden.
Damit bleibt die Situation für die Märkte zwar grundsätzlich ein möglicher positiver Katalysator, aktuell gibt es aber noch keinen Grund, von einer unmittelbar bevorstehenden Lösung auszugehen.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag war aufgrund des US-Feiertags insgesamt sehr ruhig.
Aus Europa kamen allerdings einige Wirtschaftsdaten. Das revidierte BIP der Eurozone für das zweite Quartal wurde auf 1,2 % im Jahresvergleich angehoben. Auf Quartalsbasis wurde das Wachstum auf 0,6 % revidiert.
Deutlich schwächer fielen dagegen die deutschen Industriedaten aus. Die deutsche Industrieproduktion lag im Jahresvergleich bei -1,6 % und damit deutlich unter der Erwartung von 0 %. Auf Monatsbasis ging die Industrieproduktion um 1,1 % zurück.
Auch die deutschen Exporte zeigten heute Morgen mit -0,8 % im Monatsvergleich eine schwächere Entwicklung als erwartet.
Insgesamt waren die Daten zwar interessant, standen aufgrund des US-Feiertags aber nicht im Mittelpunkt des Marktgeschehens.
Fundamentale Wirtschaftsdaten heute
Heute ist der Wirtschaftskalender ebenfalls vergleichsweise überschaubar.
Im Fokus stehen vor allem die ADP Employment Change Daten aus den USA sowie eine Rede von EZB-Direktoriumsmitglied Frank Elderson.
Die ADP-Daten können dabei einen ersten Hinweis auf die Entwicklung des US-Arbeitsmarktes liefern. Nach dem überraschend starken NFP-Bericht vom vergangenen Freitag dürfte der Markt insbesondere darauf achten, ob sich die Stärke des US-Arbeitsmarktes bestätigt.
Ansonsten ist heute nicht besonders viel los. Auch der morgige Handelstag dürfte vergleichsweise ruhig bleiben.
Der eigentliche Fokus liegt damit klar auf Donnerstag mit der EZB-Zinsentscheidung und anschließend auf Freitag mit den US-CPI-Daten.
Märkte und Korrelationen im Überblick
US Oil
Beim Ölpreis haben wir einen extrem starken Wochenstart gesehen. Aktuell liegt US Oil rund 3,3 % im Plus und notiert bei etwa 94,20 Dollar.
Die erste wichtige Resistance sehe ich im Bereich von 95 Dollar, darüber bei 97 Dollar und anschließend bei rund 98,60 Dollar.
Solange die fundamentale und geopolitische Situation weiterhin so angespannt bleibt, bin ich hier nicht auf der Suche nach Shorts. Der Ölpreis kann aus meiner Sicht relativ problemlos noch einmal den Bereich von 100 Dollar anlaufen.
Dementsprechend würde ich aktuell eher nach Long-Möglichkeiten bei Rücksetzern suchen, anstatt einen Short gegen den bestehenden fundamentalen Trend zu erzwingen.
Auf der Unterseite sind für mich zunächst die 90,50 Dollar relevant, darunter die 88 Dollar und anschließend der Bereich um 86,30 Dollar.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir einen relativ ruhigen Wochenstart gesehen.
Seit Wochenbeginn liegen die Renditebewegungen bei:
* 3-jährige US-Staatsanleihen: +0,09 %
* 5-jährige US-Staatsanleihen: +0,24 %
* 10-jährige US-Staatsanleihen: +0,33 %
* 30-jährige US-Staatsanleihen: +0,34 %
Der leichte Renditeanstieg passt weiterhin zum Bild einer etwas hawkisheren Zinserwartung nach den starken US-Arbeitsmarktdaten. Gleichzeitig bleibt der Markt mit Blick auf die kommenden Inflationsdaten vorsichtig, da insbesondere CPI und PPI die Zinserwartungen erneut deutlich verschieben können.
DXY
Der DXY hat zunächst weiter abgegeben, konnte sich anschließend aber wieder stabilisieren und notiert aktuell ungefähr unverändert.
Solange wir unterhalb der 99er-Marke bleiben, bin ich hier weiterhin eher auf der Short-Seite.
Unterhalb der 99 sehe ich zunächst Potenzial in Richtung 98,50. Mit entsprechenden PPI- und CPI-Daten könnten anschließend entweder 98 Dollar auf der Unterseite oder bei einer erneuten Dollarstärke 99,50 auf der Oberseite interessant werden.
Auf die konkreten Szenarien werde ich dann zum Ende der Woche eingehen.
VIX
Auch beim VIX haben wir einen deutlicheren Anstieg gesehen. Der Volatilitätsindex liegt aktuell bei etwa 15,58 und damit rund 7,5 % höher.
Trotz dieses Anstiegs befindet sich der VIX weiterhin auf einem vergleichsweise niedrigen Niveau. Von einem echten Stresslevel an den Märkten sind wir damit weiterhin deutlich entfernt.
Risk Assets im Überblick
Bitcoin
Bitcoin hat eine starke Wochenkerze ausgebildet. Seit dem Close dieser Wochenkerze haben wir allerdings bereits wieder einen Rückgang von knapp 2,5 % gesehen.
Für mich bleibt Bitcoin aktuell trotzdem relativ uninteressant. Wir befinden uns weiterhin in einer größeren Range und haben damit aus meiner Sicht kein besonders attraktives Chance-Risiko-Verhältnis.
Ich warte hier weiterhin geduldig auf einen neuen Strukturimpuls, bevor ich wieder aktiv nach einem Trade suche.
SPX
Auch beim S&P 500 sind die Bewegungen zum Wochenstart aktuell relativ überschaubar.
Perspektivisch bin ich hier weiterhin eher auf der Long-Seite, insbesondere solange wir über 7.768 Punkten bleiben.
Gleichzeitig wäre ich aktuell vorsichtig damit, Shorts zu erzwingen.
Ein erster interessanter Support-Bereich liegt für mich bei etwa 7.656 Punkten. Sollte der Markt dorthin zurücklaufen und dort entsprechend stabilisieren, könnte dieser Bereich für Long-Einstiege interessant werden.
Nasdaq
Auch der Nasdaq zeigt zum Wochenstart keine außergewöhnlich starke Bewegung.
Wir notieren weiterhin oberhalb der wichtigen Marke von 29.500 Punkten, wurden dort allerdings bereits deutlicher abgewiesen.
Solange wir uns oberhalb von 29.500 halten, bleibt die nächste relevante Marke bei 29.762 Punkten. Wird diese nachhaltig überwunden, rückt anschließend die psychologisch wichtige Marke von 30.000 Punkten in den Fokus.
Sollten wir dagegen nachhaltig unter die 29.500 brechen, sehe ich zunächst 29.200 Punkte und anschließend den Bereich um 29.000 Punkte als mögliche Ziele auf der Unterseite.
US30
Beim US30 haben wir einen etwas stärkeren Rückgang gesehen und notieren aktuell unterhalb der 53.000 Punkte.
Perspektivisch bin ich hier zunächst eher Short und sehe Potenzial in Richtung 52.500 bis 52.300 Punkte.
Auf der Long-Seite würde ich erst wieder interessanter werden, wenn wir auf Daily-Basis einen sauberen Schlusskurs oberhalb von 53.500 Punkten sehen und gleichzeitig entsprechendes Momentum vorhanden ist.
DAX Tagesausblick
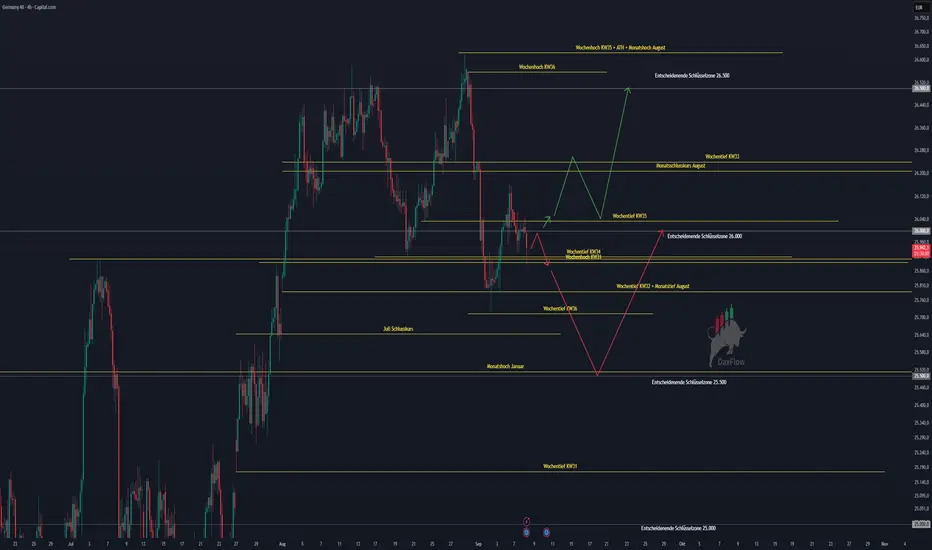
Auch im DAX haben wir gestern einen leicht negativen Handelstag gesehen. Der Index verlor rund 0,15 % und schloss knapp unterhalb der 26.000-Punkte-Marke.
Das Daily Low wurde bereits gebrochen. Für mich ist jetzt insbesondere entscheidend, wie der Markt im Bereich von 25.900 Punkten reagiert.
Hier treffen mehrere relevante technische Marken aufeinander. Unter anderem befindet sich dort das Wochentief aus der KW 34, das Monatshoch aus Juli sowie das Wochenhoch aus der KW 31. Dadurch entsteht eine aus meiner Sicht sehr interessante Unterstützungszone.
Wir sehen in diesem Bereich bereits erste Reaktionen.
Für mich bleibt deshalb heute entscheidend, dass der DAX die 26.000 Punkte wieder zurückerobert, wenn wir den Long-Bias aufrechterhalten wollen.
Sollte es zu einem nachhaltigen Bruch der 25.900 Punkte kommen, rücken auf der Unterseite zunächst die 25.790 Punkte, anschließend 25.714 Punkte und darunter 25.640 Punkte in den Fokus.
Die beiden Zonen um 26.000 und 25.900 Punkte sind damit heute besonders wichtig.
Für einen erneuten Long-Bias möchte ich eine Stabilisierung oberhalb von 26.000 Punkten sehen. Darüber hinaus wäre anschließend auch die Rückeroberung des Wochentiefs bei 26.032 Punkten wichtig.
Sollte der DAX diese Marken zurückerobern und entsprechendes Momentum entwickeln, könnte ich mir anschließend wieder Long-Positionierungen in Richtung 26.200 Punkte vorstellen.
Auf der Unterseite gilt dagegen: Fällt die 25.900 nachhaltig, würde sich das technische Bild zunächst deutlich eintrüben.
Fazit
Wir starten nach dem US-Feiertag relativ ruhig in die neue Handelswoche. Der übergeordnete Fokus liegt allerdings klar auf den kommenden makroökonomischen Ereignissen.
Insbesondere die EZB-Zinsentscheidung am Donnerstag und die US-CPI-Daten am Freitag dürften in dieser Woche für die größten Bewegungen sorgen.
Zusätzlich bleibt der Ölpreis aufgrund der geopolitischen Lage ein entscheidender Faktor. Solange die Situation rund um Iran, die Straße von Hormus und die Energieinfrastruktur angespannt bleibt, sehe ich beim Öl weiterhin eher das Risiko eines weiteren Anstiegs als einer aggressiven Short-Bewegung.
Für den DAX sind heute vor allem die 26.000 und 25.900 Punkte entscheidend. Oberhalb von 26.000 bleibt das Long-Szenario für mich intakt, während ein nachhaltiger Bruch der 25.900 zunächst weitere Abwärtsziele aktiviert.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch einen erfolgreichen Handelstag und stabile Trades.
nach dem gestrigen Feiertag in den USA und dem entsprechend ruhigen Handelstag starten wir heute wieder regulär in die Handelswoche. Aufgrund des US-Feiertags habe ich gestern bewusst keine Analyse veröffentlicht.
Der Fokus dieser Woche liegt vor allem auf der EZB-Zinsentscheidung am Donnerstag sowie den US-Inflationsdaten am Freitag. Insbesondere die CPI-Daten dürften für die weitere Einschätzung der Geldpolitik der Federal Reserve und damit auch für die globalen Märkte von großer Bedeutung sein.
Agenda
Geopolitische Lage
Fundamentale Wirtschaftsdaten gestern
Fundamentale Wirtschaftsdaten heute
Märkte und Korrelationen im Überblick
Risk Assets im Überblick
DAX Tagesausblick
Fazit
Geopolitische Lage
Iran und USA
Die geopolitische Lage im Nahen Osten bleibt weiterhin einer der wichtigsten Einflussfaktoren für die Märkte. Insbesondere die Situation rund um den Golf von Oman und die Straße von Hormus sorgt weiterhin für Unsicherheit.
Der Schiffsverkehr durch die Straße von Hormus ist zuletzt deutlich zurückgegangen. Gleichzeitig droht Iran mit weiteren Maßnahmen gegen Schiffe, die bestimmte Gebiete passieren. Hinzu kommen Meldungen über weitere Angriffe und Schäden an Energieinfrastruktur in der Region.
Besonders relevant ist dabei natürlich der Ölmarkt. Brent notiert inzwischen wieder nahe der Marke von 98 Dollar, während WTI ebenfalls deutlich gestiegen ist. Die Frage ist deshalb weniger, ob Öl kurzfristig die 100-Dollar-Marke testen kann, sondern vielmehr, wie nachhaltig die geopolitische Eskalation tatsächlich ist.
Trotz der angespannten Lage befindet sich der Ölpreis noch nicht deutlich über 100 Dollar. Ein Grund dafür ist, dass der Markt weiterhin davon ausgeht, dass ein Teil der Ölströme aufrechterhalten werden kann und es möglicherweise Lösungen für den Schiffsverkehr durch die Straße von Hormus gibt. Gleichzeitig sorgen die Meldungen über Angriffe auf Energieinfrastruktur und die zunehmenden Einschränkungen im Schiffsverkehr dafür, dass ein weiterer Preisanstieg jederzeit möglich bleibt.
Für die Märkte bedeutet das weiterhin: Öl bleibt ein zentraler Inflationstreiber und damit auch ein wichtiger Faktor für die zukünftige Geldpolitik.
Russland und Ukraine
Auch im Russland-Ukraine-Konflikt gab es über das Wochenende einige diplomatische Entwicklungen.
Die US-Unterhändler Steve Witkoff und Jared Kushner führten Gespräche sowohl mit ukrainischen als auch mit russischen Vertretern. Aus beiden Lagern wurden die Gespräche als substanziell und konstruktiv beschrieben. Russland erklärte zudem, dass mehrere Vorschläge für eine mögliche Friedenslösung formuliert worden seien.
Gleichzeitig gibt es weiterhin keinen konkreten Friedensschluss und auch keine nachhaltige Waffenruhe. Russland und die Ukraine verfolgen weiterhin unterschiedliche Positionen, während gleichzeitig weitere Angriffe gemeldet wurden.
Damit bleibt die Situation für die Märkte zwar grundsätzlich ein möglicher positiver Katalysator, aktuell gibt es aber noch keinen Grund, von einer unmittelbar bevorstehenden Lösung auszugehen.
Fundamentale Wirtschaftsdaten gestern
Der gestrige Handelstag war aufgrund des US-Feiertags insgesamt sehr ruhig.
Aus Europa kamen allerdings einige Wirtschaftsdaten. Das revidierte BIP der Eurozone für das zweite Quartal wurde auf 1,2 % im Jahresvergleich angehoben. Auf Quartalsbasis wurde das Wachstum auf 0,6 % revidiert.
Deutlich schwächer fielen dagegen die deutschen Industriedaten aus. Die deutsche Industrieproduktion lag im Jahresvergleich bei -1,6 % und damit deutlich unter der Erwartung von 0 %. Auf Monatsbasis ging die Industrieproduktion um 1,1 % zurück.
Auch die deutschen Exporte zeigten heute Morgen mit -0,8 % im Monatsvergleich eine schwächere Entwicklung als erwartet.
Insgesamt waren die Daten zwar interessant, standen aufgrund des US-Feiertags aber nicht im Mittelpunkt des Marktgeschehens.
Fundamentale Wirtschaftsdaten heute
Heute ist der Wirtschaftskalender ebenfalls vergleichsweise überschaubar.
Im Fokus stehen vor allem die ADP Employment Change Daten aus den USA sowie eine Rede von EZB-Direktoriumsmitglied Frank Elderson.
Die ADP-Daten können dabei einen ersten Hinweis auf die Entwicklung des US-Arbeitsmarktes liefern. Nach dem überraschend starken NFP-Bericht vom vergangenen Freitag dürfte der Markt insbesondere darauf achten, ob sich die Stärke des US-Arbeitsmarktes bestätigt.
Ansonsten ist heute nicht besonders viel los. Auch der morgige Handelstag dürfte vergleichsweise ruhig bleiben.
Der eigentliche Fokus liegt damit klar auf Donnerstag mit der EZB-Zinsentscheidung und anschließend auf Freitag mit den US-CPI-Daten.
Märkte und Korrelationen im Überblick
US Oil
Beim Ölpreis haben wir einen extrem starken Wochenstart gesehen. Aktuell liegt US Oil rund 3,3 % im Plus und notiert bei etwa 94,20 Dollar.
Die erste wichtige Resistance sehe ich im Bereich von 95 Dollar, darüber bei 97 Dollar und anschließend bei rund 98,60 Dollar.
Solange die fundamentale und geopolitische Situation weiterhin so angespannt bleibt, bin ich hier nicht auf der Suche nach Shorts. Der Ölpreis kann aus meiner Sicht relativ problemlos noch einmal den Bereich von 100 Dollar anlaufen.
Dementsprechend würde ich aktuell eher nach Long-Möglichkeiten bei Rücksetzern suchen, anstatt einen Short gegen den bestehenden fundamentalen Trend zu erzwingen.
Auf der Unterseite sind für mich zunächst die 90,50 Dollar relevant, darunter die 88 Dollar und anschließend der Bereich um 86,30 Dollar.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir einen relativ ruhigen Wochenstart gesehen.
Seit Wochenbeginn liegen die Renditebewegungen bei:
* 3-jährige US-Staatsanleihen: +0,09 %
* 5-jährige US-Staatsanleihen: +0,24 %
* 10-jährige US-Staatsanleihen: +0,33 %
* 30-jährige US-Staatsanleihen: +0,34 %
Der leichte Renditeanstieg passt weiterhin zum Bild einer etwas hawkisheren Zinserwartung nach den starken US-Arbeitsmarktdaten. Gleichzeitig bleibt der Markt mit Blick auf die kommenden Inflationsdaten vorsichtig, da insbesondere CPI und PPI die Zinserwartungen erneut deutlich verschieben können.
DXY
Der DXY hat zunächst weiter abgegeben, konnte sich anschließend aber wieder stabilisieren und notiert aktuell ungefähr unverändert.
Solange wir unterhalb der 99er-Marke bleiben, bin ich hier weiterhin eher auf der Short-Seite.
Unterhalb der 99 sehe ich zunächst Potenzial in Richtung 98,50. Mit entsprechenden PPI- und CPI-Daten könnten anschließend entweder 98 Dollar auf der Unterseite oder bei einer erneuten Dollarstärke 99,50 auf der Oberseite interessant werden.
Auf die konkreten Szenarien werde ich dann zum Ende der Woche eingehen.
VIX
Auch beim VIX haben wir einen deutlicheren Anstieg gesehen. Der Volatilitätsindex liegt aktuell bei etwa 15,58 und damit rund 7,5 % höher.
Trotz dieses Anstiegs befindet sich der VIX weiterhin auf einem vergleichsweise niedrigen Niveau. Von einem echten Stresslevel an den Märkten sind wir damit weiterhin deutlich entfernt.
Risk Assets im Überblick
Bitcoin
Bitcoin hat eine starke Wochenkerze ausgebildet. Seit dem Close dieser Wochenkerze haben wir allerdings bereits wieder einen Rückgang von knapp 2,5 % gesehen.
Für mich bleibt Bitcoin aktuell trotzdem relativ uninteressant. Wir befinden uns weiterhin in einer größeren Range und haben damit aus meiner Sicht kein besonders attraktives Chance-Risiko-Verhältnis.
Ich warte hier weiterhin geduldig auf einen neuen Strukturimpuls, bevor ich wieder aktiv nach einem Trade suche.
SPX
Auch beim S&P 500 sind die Bewegungen zum Wochenstart aktuell relativ überschaubar.
Perspektivisch bin ich hier weiterhin eher auf der Long-Seite, insbesondere solange wir über 7.768 Punkten bleiben.
Gleichzeitig wäre ich aktuell vorsichtig damit, Shorts zu erzwingen.
Ein erster interessanter Support-Bereich liegt für mich bei etwa 7.656 Punkten. Sollte der Markt dorthin zurücklaufen und dort entsprechend stabilisieren, könnte dieser Bereich für Long-Einstiege interessant werden.
Nasdaq
Auch der Nasdaq zeigt zum Wochenstart keine außergewöhnlich starke Bewegung.
Wir notieren weiterhin oberhalb der wichtigen Marke von 29.500 Punkten, wurden dort allerdings bereits deutlicher abgewiesen.
Solange wir uns oberhalb von 29.500 halten, bleibt die nächste relevante Marke bei 29.762 Punkten. Wird diese nachhaltig überwunden, rückt anschließend die psychologisch wichtige Marke von 30.000 Punkten in den Fokus.
Sollten wir dagegen nachhaltig unter die 29.500 brechen, sehe ich zunächst 29.200 Punkte und anschließend den Bereich um 29.000 Punkte als mögliche Ziele auf der Unterseite.
US30
Beim US30 haben wir einen etwas stärkeren Rückgang gesehen und notieren aktuell unterhalb der 53.000 Punkte.
Perspektivisch bin ich hier zunächst eher Short und sehe Potenzial in Richtung 52.500 bis 52.300 Punkte.
Auf der Long-Seite würde ich erst wieder interessanter werden, wenn wir auf Daily-Basis einen sauberen Schlusskurs oberhalb von 53.500 Punkten sehen und gleichzeitig entsprechendes Momentum vorhanden ist.
DAX Tagesausblick
Auch im DAX haben wir gestern einen leicht negativen Handelstag gesehen. Der Index verlor rund 0,15 % und schloss knapp unterhalb der 26.000-Punkte-Marke.
Das Daily Low wurde bereits gebrochen. Für mich ist jetzt insbesondere entscheidend, wie der Markt im Bereich von 25.900 Punkten reagiert.
Hier treffen mehrere relevante technische Marken aufeinander. Unter anderem befindet sich dort das Wochentief aus der KW 34, das Monatshoch aus Juli sowie das Wochenhoch aus der KW 31. Dadurch entsteht eine aus meiner Sicht sehr interessante Unterstützungszone.
Wir sehen in diesem Bereich bereits erste Reaktionen.
Für mich bleibt deshalb heute entscheidend, dass der DAX die 26.000 Punkte wieder zurückerobert, wenn wir den Long-Bias aufrechterhalten wollen.
Sollte es zu einem nachhaltigen Bruch der 25.900 Punkte kommen, rücken auf der Unterseite zunächst die 25.790 Punkte, anschließend 25.714 Punkte und darunter 25.640 Punkte in den Fokus.
Die beiden Zonen um 26.000 und 25.900 Punkte sind damit heute besonders wichtig.
Für einen erneuten Long-Bias möchte ich eine Stabilisierung oberhalb von 26.000 Punkten sehen. Darüber hinaus wäre anschließend auch die Rückeroberung des Wochentiefs bei 26.032 Punkten wichtig.
Sollte der DAX diese Marken zurückerobern und entsprechendes Momentum entwickeln, könnte ich mir anschließend wieder Long-Positionierungen in Richtung 26.200 Punkte vorstellen.
Auf der Unterseite gilt dagegen: Fällt die 25.900 nachhaltig, würde sich das technische Bild zunächst deutlich eintrüben.
Fazit
Wir starten nach dem US-Feiertag relativ ruhig in die neue Handelswoche. Der übergeordnete Fokus liegt allerdings klar auf den kommenden makroökonomischen Ereignissen.
Insbesondere die EZB-Zinsentscheidung am Donnerstag und die US-CPI-Daten am Freitag dürften in dieser Woche für die größten Bewegungen sorgen.
Zusätzlich bleibt der Ölpreis aufgrund der geopolitischen Lage ein entscheidender Faktor. Solange die Situation rund um Iran, die Straße von Hormus und die Energieinfrastruktur angespannt bleibt, sehe ich beim Öl weiterhin eher das Risiko eines weiteren Anstiegs als einer aggressiven Short-Bewegung.
Für den DAX sind heute vor allem die 26.000 und 25.900 Punkte entscheidend. Oberhalb von 26.000 bleibt das Long-Szenario für mich intakt, während ein nachhaltiger Bruch der 25.900 zunächst weitere Abwärtsziele aktiviert.
Keine Anlageberatung. Dies ist ausschließlich meine persönliche Markteinschätzung.
Ich wünsche euch einen erfolgreichen Handelstag und stabile Trades.

Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.