
Die US-Inflationsdaten sind deutlich schwächer ausgefallen als erwartet – und eigentlich hätte das der perfekte Treibstoff für eine massive Risk-On-Bewegung sein müssen. Doch der große Squeeze blieb aus. Der Grund liegt weiterhin im Nahen Osten und beim Ölpreis, der die Inflationssorgen für die kommenden Monate am Leben hält.
Während die Zinserhöhungsängste nach dem CPI-Bericht kurzfristig deutlich zurückgegangen sind, bleiben Dollar, Renditen und Aktienmärkte erstaunlich stabil. Der Markt stellt damit vor allem eine Frage: Wie nachhaltig ist der Inflationsrückgang, wenn Energiepreise und geopolitische Risiken gleichzeitig wieder steigen?
Heute rücken mit den US-Erzeugerpreisen bereits die nächsten wichtigen Inflationsdaten in den Fokus.
Agenda
• Geopolitische Lage
• Fundamentale Wirtschaftsdaten gestern
• Fundamentale Wirtschaftsdaten heute
• Earnings im Überblick
• Märkte & Korrelationen im Überblick
• Risk Assets im Überblick
• DAX charttechnischer Ausblick
• Fazit
Geopolitische Lage
Die Situation zwischen den USA und dem Iran bleibt hochgradig angespannt. US-Streitkräfte haben weitere Angriffe auf iranische Ziele durchgeführt und gleichzeitig die maritime Blockade gegen Schiffe auf dem Weg zu und von iranischen Häfen und Küstengebieten wieder aufgenommen.
Mehr als 20 US-Kriegsschiffe und hunderte Militärflugzeuge sollen mittlerweile im Nahen Osten operieren. Gleichzeitig kam es zu iranischen Raketen- und Drohnenangriffen auf Ziele in Kuwait und Bahrain. Auch US-Militärpositionen und die Fifth Fleet in Bahrain standen im Fokus der Meldungen.
Der Iran bleibt rhetorisch hart und bezeichnet die Straße von Hormuz als Teil seiner nationalen Sicherheit. Gleichzeitig wurden alternative Schifffahrtsrouten diskutiert, während weiterhin Berichte über verminte Bereiche und Angriffe auf Schiffe kursieren.
Für die Märkte bleibt genau das das zentrale Problem.
Wir haben einen extrem starken CPI-Bericht gesehen, gleichzeitig aber einen deutlich erhöhten Ölpreis. Damit steigt das Risiko, dass höhere Energie- und Transportkosten in den kommenden Monaten wieder in die Inflationsdaten durchsickern.
Die aktuellen CPI-Daten sind stark – ihre Nachhaltigkeit steht aufgrund des Ölpreises aber infrage.
Fundamentale Wirtschaftsdaten gestern
Gestern stand ganz klar der US Consumer Price Index im Mittelpunkt.
US CPI MoM
Actual: -0,4 %
Forecast: -0,1 %
Previous: 0,5 %
US Core CPI MoM
Actual: 0,0 %
Forecast: 0,2 %
Previous: 0,2 %
US CPI YoY
Actual: 3,5 %
Forecast: 3,8 %
Previous: 4,2 %
US Core CPI YoY
Actual: 2,6 %
Forecast: 2,8 %
Previous: 2,9 %
Das ist auf den ersten Blick ein echter Inflationshammer.
Sowohl die monatliche Headline-Inflation als auch die Kerninflation sind deutlich schwächer ausgefallen. Gleichzeitig ist die jährliche Inflationsrate von 4,2 % auf 3,5 % gefallen. Selbst die Core Inflation, also ohne die volatilen Komponenten Energie und Lebensmittel, ist weiter zurückgekommen.
Besonders auffällig: Die Verbraucherpreise fielen auf Monatsbasis erstmals seit Jahren deutlich. Der zugrunde liegende Preisdruck hat sich gleichzeitig kaum beschleunigt.
Genau hier liegt aber der entscheidende Punkt: Der CPI ist ein Blick in den Rückspiegel.
Der Bericht bildet die bereits vergangenen Preisentwicklungen ab. Der aktuelle Anstieg bei Öl und Energie ist darin noch nicht vollständig enthalten. Bleiben die Ölpreise erhöht oder steigen aufgrund der Situation im Nahen Osten weiter, könnte sich das in den kommenden Inflationsberichten wieder bemerkbar machen.
Auch Fed Chair Kevin Warsh blieb entsprechend vorsichtig. Die Fed habe keine Toleranz gegenüber dauerhaft erhöhter Inflation und halte am 2%-Ziel fest. Gleichzeitig wurde mehrfach deutlich: Ein einzelner guter CPI-Bericht reicht nicht aus.
Die Fed braucht mehrere Berichte mit einer vergleichbaren Entwicklung, bevor sich das geldpolitische Bild nachhaltig verändert.
Und genau das hatte ich gestern bereits im Video angesprochen.
Fundamentale Wirtschaftsdaten heute
Heute stehen die US Producer Price Index Daten im Mittelpunkt.
US PPI MoM
Forecast: 0,0 %
Previous: 1,1 %
US Core PPI MoM
Forecast: 0,3 %
Previous: 0,4 %
Nach dem starken CPI-Bericht wird der PPI heute extrem wichtig.
Sollten auch die Erzeugerpreise deutlich schwächer ausfallen, würde das die These eines breiteren Inflationsrückgangs unterstützen. Bleiben die Produzentenpreise dagegen erhöht, könnte der Markt den gestrigen CPI-Bericht noch stärker als kurzfristige Momentaufnahme betrachten.
Zusätzlich stehen heute weitere Fed-Kommentare, unter anderem von Williams, die US Crude Oil Inventories und das Beige Book auf der Agenda.
Gerade die Rohöllagerbestände erhalten aufgrund der aktuellen Ölpreisbewegung und der geopolitischen Situation zusätzliche Bedeutung.
Das Beige Book liefert außerdem einen aktuellen Einblick in die wirtschaftliche Entwicklung der einzelnen Fed-Distrikte. Besonders relevant bleiben Preisdruck, Konsum und Arbeitsmarkt.
Earnings im Überblick
Die Earnings Season nimmt weiter Fahrt auf.
Goldman Sachs lieferte extrem starke Zahlen. Der Gewinn je Aktie lag mit 20,98 Dollar deutlich über den erwarteten 14,45 Dollar. Auch die Nettoerlöse, das Investment Banking und insbesondere das Trading-Geschäft lagen deutlich über den Erwartungen.
Citigroup konnte ebenfalls überzeugen. EPS und Umsatz lagen über den Erwartungen, während Markets Revenue, FICC und Investment Banking Stärke zeigten.
Bank of America meldete ebenfalls solide Zahlen mit einem EPS von 1,21 Dollar gegenüber erwarteten 1,13 Dollar. Das Nettozinseinkommen lag über den Prognosen.
Auf der anderen Seite enttäuschte IBM mit vorläufigen Umsätzen von 17,2 Milliarden Dollar gegenüber erwarteten 17,86 Milliarden Dollar. Besonders schwach entwickelte sich das Infrastrukturgeschäft.
Auch ASML hat heute gute Zahlen vorgelegt und bleibt damit für den europäischen Technologiesektor und insbesondere die Halbleiterbranche im Fokus.
Die ersten Bank-Earnings zeigen bisher ein insgesamt robustes Bild. Gerade Trading und Kapitalmarktgeschäft liefern starke Ergebnisse.
Märkte & Korrelationen im Überblick
US Oil
US Oil bleibt der wichtigste Makrofaktor.
Seit Wochenbeginn liegt Öl knapp 12 % im Plus und notiert während dieser Analyse im Bereich von 80 Dollar. Allein gestern ging es erneut rund 2,4 % nach oben.
Solange die Situation im Nahen Osten nicht deeskaliert, bleiben für mich 84 Dollar, 86 Dollar und anschließend 88 Dollar die nächsten relevanten Zonen.
Kommt es dagegen zu einer geopolitischen Entspannung und einem Schlusskurs unter 76 Dollar, wären 72 Dollar und anschließend 69 Dollar wieder realistisch.
Für den Gesamtmarkt ist ein fallender Ölpreis momentan enorm wichtig.
Der Markt kann aufgrund eines einzelnen CPI-Berichts nicht plötzlich nachhaltige Zinssenkungen einpreisen, wenn gleichzeitig bereits die Grundlage für erneut steigende Energiepreise geschaffen wird.
Der CPI-Bericht ist eine Momentaufnahme. Der Ölpreis entscheidet mit darüber, wie die nächsten Berichte aussehen könnten.
Genau dieses Szenario hatte ich gestern im Video angesprochen.
DXY
Der Dollar Index reagierte zunächst mit Schwäche auf die Inflationsdaten und lief erneut die 100,60 an.
Auf Daily-Basis schloss der DXY unter 101 und rund 0,34 % im Minus.
Trotzdem: Für einen derart starken CPI-Bericht ist die Reaktion erstaunlich moderat.
Die 100,60 wurde erneut aufgekauft und der DXY notiert weiterhin innerhalb seiner Range oberhalb der 100,50.
Das bullische Bild im Dollar ist damit keinesfalls vollständig gebrochen.
US-Staatsanleihen
Auch die US-Renditen korrigierten:
3-jährige Renditen: -1,75 %
5-jährige Renditen: -1,43 %
10-jährige Renditen: -0,87 %
30-jährige Renditen: -0,20 %
Natürlich sehen wir eine Reaktion auf die CPI-Daten.
Aber auch hier gilt: Gemessen an der Stärke des Inflationsberichts ist die Bewegung relativ überschaubar – insbesondere von den weiterhin extrem hohen Renditeniveaus aus.
Der Dollar bricht nicht massiv ein. Die Renditen kollabieren nicht. Die Indizes squeezten nicht aggressiv auf neue Hochs.
Das zeigt mir: Die Zinserhöhungsängste wurden durch den CPI-Bericht kurzfristig reduziert, aber die Geopolitik hält weiterhin die Zügel in der Hand.
FedWatch Tool
Für das Juli-Meeting hat sich die Marktgewichtung deutlich verschoben.
85,6 % erwarten unveränderte Zinsen.
Nur noch 14,4 % preisen eine Erhöhung um 25 Basispunkte ein.
Für September sieht die Verteilung aktuell folgendermaßen aus:
39,5 % unverändert
52,7 % +25 Basispunkte
7,8 % +50 Basispunkte
Das ist eine massive Veränderung gegenüber der Gewichtung vor den CPI-Daten.
Die Angst vor weiteren Zinserhöhungen wurde kurzfristig deutlich reduziert.
Die vergangenen Tage haben aber gleichzeitig gezeigt, wie schnell sich diese Wahrscheinlichkeiten verschieben können.
Öl und der Nahost-Konflikt bleiben Treiber Nummer eins.
Volatilität
Der Volatilitätsindex bleibt mit 16,26 Punkten weiterhin ruhig.
Auch das ist wichtig.
Trotz der geopolitischen Headlines sehen wir aktuell keine echte Panik im Markt.
Risk Assets im Überblick
Nvidia
Nvidia zeigte gestern erneut massive relative Stärke.
Die Aktie stieg 4,14 % und notiert mittlerweile im Bereich von 211 Dollar.
Mein Szenario bleibt unverändert:
Solange die 200 Dollar halten, bleiben 213 Dollar und 217 Dollar meine nächsten Zonen.
Darüber könnte sich die Bewegung vor den Earnings wieder in Richtung 230 Dollar ausweiten.
Das kurzfristige Bild bei Risk Assets bleibt bullish – allerdings mit extrem hoher Vorsicht aufgrund der geopolitischen Headlines.
Sollte sich eine echte Deeskalation im Nahen Osten abzeichnen, könnten wir massive Squeezes sehen.
Risk Assets Long. Dollar Short. Oil Short.
Der durch die CPI-Daten ausgebliebene Squeeze könnte dann sehr schnell nachgeholt werden.
Bitcoin
Auch Bitcoin zeigte gestern relative Stärke und einen der stärksten Handelstage seit längerer Zeit.
Auf Tagesbasis ging es rund 4,33 % nach oben.
Bitcoin schloss im Bereich von 65.000 Dollar und damit an einem extrem wichtigen technischen Level.
Für mich stehen jetzt zunächst das März-Monatstief bei rund 65.000 Dollar und anschließend das April-Monatstief bei 65.700 Dollar im Fokus.
Diese Zonen müssen überwunden werden.
Danach wäre die 67.000-Dollar-Marke der nächste entscheidende Bereich, um wieder ein neues Strukturhoch zu formen.
Eine starke Rejection an den aktuellen Zonen bleibt allerdings möglich.
Auch hier hängt kurzfristig sehr viel von der geopolitischen Entwicklung ab.
S&P 500
Der S&P 500 konnte gestern lediglich 0,36 % zulegen.
Für diese Inflationsdaten ist das erstaunlich wenig.
Gleichzeitig notieren wir weiterhin extrem nahe an den All-Time-Highs.
Mein Gameplan bleibt klar: Kommt es zu einer geopolitischen Deeskalation, sehe ich sehr schnell neue All-Time-Highs.
Dann könnte der CPI-Bericht nachträglich stärker eingepreist werden, weitere Zinserhöhungen würden unwahrscheinlicher und die Fed könnte im allgemeinen Ton wieder etwas dovisher werden.
Ein einzelner CPI-Bericht reicht allerdings nicht.
Genau das haben auch die Fed-Sprecher gestern klargemacht.
Über dem gestrigen Daily High bei 7.615 Punkten sehe ich zunächst die 7.630 und anschließend 7.650 Punkte.
Die 7.500er-Marke bleibt für mich auf der Unterseite entscheidend.
Nasdaq
Der Nasdaq zeigte gestern relative Stärke und schloss oberhalb der 29.500 Punkte.
Das Daily High von Montag und gestern sowie das Weekly High der vergangenen Woche wurden bereits gebrochen.
Für mich werden Longs oberhalb von 29.880 Punkten interessant.
Danach stehen zunächst die 30.000 Punkte im Fokus.
Können auch diese überwunden werden, sehe ich 30.400 bis 30.500 Punkte und damit neue All-Time-Highs als mögliches Szenario.
Vorsichtig werde ich erneut unterhalb von 29.500 Punkten.
Dann könnte die 29.000 wieder angelaufen werden.
US30
Der Dow Jones hat erneut exakt die relevante Zone angelaufen.
Die 52.000 Punkte wurden stark aufgekauft und der Index konnte wieder oberhalb von 52.500 Punkten schließen.
Solange wir über 52.500 bleiben und das gestrige Daily High überwinden, sehe ich einen erneuten Test der 53.000 Punkte.
Unterhalb von 52.500 würde ich kurzfristig wieder vorsichtiger und könnte mir eine Bewegung in Richtung 52.300 Punkte vorstellen.
DAX charttechnischer Ausblick
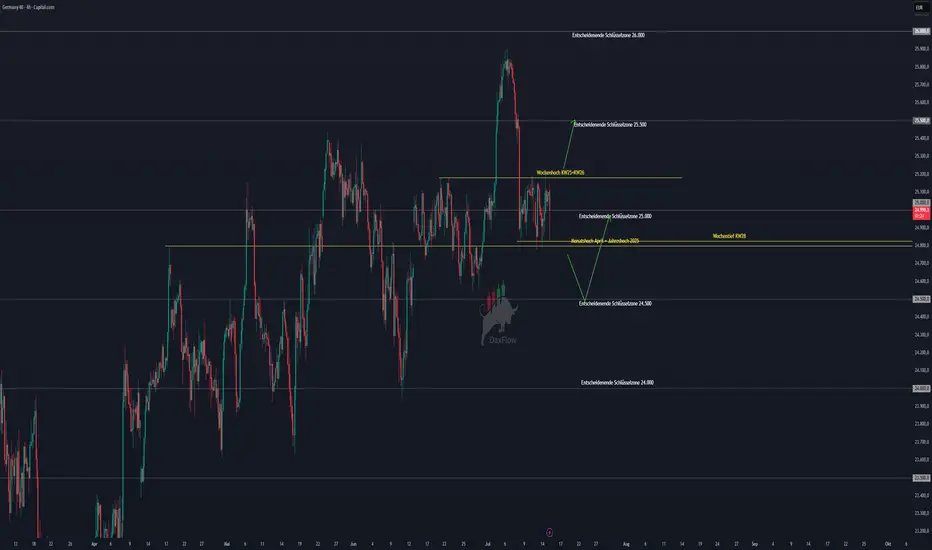
Der DAX bleibt für mich aktuell ein extremer Ranging Market.
Ich wäre mit der vermeintlichen relativen Stärke weiterhin vorsichtig.
Mein bevorzugtes Szenario bleibt zunächst eine kleine Korrektur.
Ich könnte mir vorstellen, dass wir erneut unter die 24.770 Punkte fallen und anschließend die 24.500 Punkte anlaufen, bevor bei allgemeiner Indexstärke wieder eine nachhaltigere Aufwärtsbewegung beginnt.
Bullish wird das kurzfristige Bild für mich wieder oberhalb von 25.220 Punkten.
Hier möchte ich allerdings einen sauberen H4-Schlusskurs sehen.
Gelingt dieser Break, wäre die 25.500er-Zone mein nächstes relevantes Ziel.
Bis dahin bleibt der DAX für mich innerhalb seiner Range und ich sehe aktuell keinen Grund, Bewegungen aggressiv hinterherzulaufen.
Fazit
Die CPI-Daten waren extrem stark.
Headline Inflation, Core Inflation, Monats- und Jahreswerte – praktisch alle wichtigen Inflationskennzahlen sind deutlich zurückgekommen.
Und trotzdem sehen wir keinen massiven Risk-On-Squeeze.
Genau das ist für mich die wichtigste Information des gestrigen Handelstages.
Der Markt zweifelt an der Nachhaltigkeit des Inflationsrückgangs.
Der Nahost-Konflikt und der stark gestiegene Ölpreis könnten bereits in den kommenden Monaten wieder für höheren Preisdruck sorgen. Ein einzelner CPI-Bericht reicht der Fed nicht aus – und er reicht aktuell offensichtlich auch den Marktteilnehmern nicht aus.
Sollte Öl korrigieren und sich die geopolitische Situation entspannen, könnte die durch den CPI-Bericht eigentlich gerechtfertigte Risk-On-Bewegung sehr schnell nachgeholt werden.
Bleiben Öl und geopolitische Spannungen dagegen erhöht, werden auch starke Inflationsdaten weiterhin nur begrenzt für Entspannung sorgen.
Heute stehen mit den US-PPI-Daten bereits die nächsten Inflationszahlen auf der Agenda.
Der Markt bekommt damit direkt den nächsten Test.
Keine Anlageberatung. Diese Analyse dient ausschließlich Informations- und Bildungszwecken.
Wünsche euch stabile Trades!

Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.