
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
9:30 – USA – Índice de Atividade Nacional do Fed de Chicago (Julho)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam sem direção única nesta segunda-feira, com pressão sobre o setor de semicondutores. Os traders iniciam uma semana decisiva, marcada por possíveis novas sanções contra o Irã, pelo balanço da Nvidia e pelo discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole.
Os Estados Unidos se preparam para anunciar sanções contra parceiros comerciais do Irã, no que o governo classificou como “a maior ofensiva financeira de todos os tempos”. O secretário do Tesouro, Scott Bessent, realizará uma coletiva de imprensa nesta tarde para detalhar as medidas.
Apesar da expectativa pelo anúncio, o petróleo recua mais de US$ 1 por barril, em um movimento de realização de lucros após a forte valorização recente.
No mercado de títulos, as preocupações com inflação, preços de energia e endividamento público levaram os rendimentos dos Treasuries a disparar na semana passada. O título de 30 anos chegou ao maior nível em 19 anos antes de medidas anunciadas pelo Tesouro ajudarem a estabilizar o mercado.
A pressão dos juros atingiu principalmente as ações de crescimento. O setor de Tecnologia da Informação do S&P 500 perdeu mais de 3% na semana passada e permanece volátil nesta manhã.
O principal teste para o setor será o balanço da Nvidia, previsto para quarta-feira. Com as expectativas elevadas e boa parte dos fortes resultados do segundo trimestre já incorporada aos preços, qualquer sinal de desaceleração poderá reacender o debate sobre as avaliações do setor e a sustentabilidade dos investimentos bilionários em inteligência artificial.
A cautela aumentou após a Bloomberg informar que alguns dos maiores clientes da Nvidia foram avisados de que servidores equipados com seus chips de IA poderão ficar mais de 15% mais caros, principalmente devido ao aumento dos custos de memória.
No pré-mercado, outras empresas do setor também recuam. Sandisk perde 4,5%, enquanto Seagate cai 3,3%.
Além da Nvidia, as atenções estarão voltadas para Jackson Hole. O discurso de Kevin Warsh será acompanhado em busca de sinais sobre como o Fed pretende conduzir a política monetária diante da combinação entre petróleo elevado, pressão sobre os rendimentos dos Treasuries e sinais recentes de moderação da inflação.
Atualmente, o mercado precifica integralmente pelo menos um aumento de 25 pontos-base nos juros até o fim de 2026. Dados mais benignos de inflação divulgados neste mês, porém, reduziram consideravelmente as apostas em um novo aperto já na próxima reunião.
Europa
Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — apresentam pouca variação nesta segunda-feira, com as incertezas no Oriente Médio limitando o apetite por risco no início de uma semana marcada pelo balanço da Nvidia e pelo simpósio de Jackson Hole.
O Euro Stoxx 50EURO50 recua 0,1%, enquanto o DAX GER40 avança 0,1%.
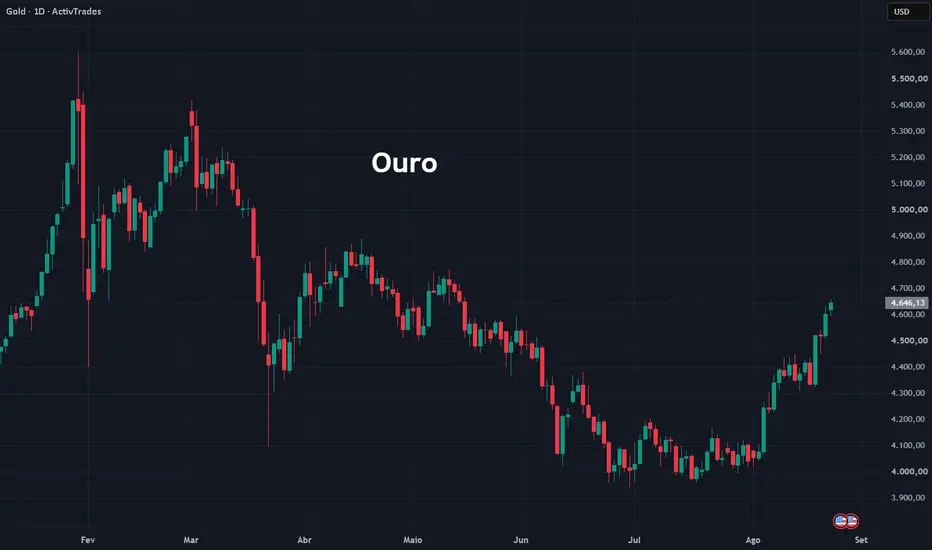
Entre os setores, recursos básicos sobem 0,7%, acompanhando a valorização do ouro em meio à fraqueza do dólar. Viagens e lazer lideram os ganhos, com alta de 1%, beneficiados pela queda do petróleo e pela perspectiva de custos menores com combustíveis.
Na direção oposta, o setor de energia recua 0,6%, acompanhando a correção do Brent, negociado próximo de US$ 91 por barril.
As tensões entre Washington e Teerã, no entanto, continuam elevadas. Os EUA ameaçaram o Irã com o que classificaram como “a maior ofensiva financeira já orquestrada”, preparando novas sanções contra parceiros comerciais iranianos. Em resposta, Teerã ameaçou interromper as exportações de petróleo do Golfo caso a “guerra econômica” continue.
O setor automotivo cai 0,5%, apesar dos dados mostrarem crescimento das vendas de veículos elétricos na Europa em julho.
Já as ações de tecnologia operam com cautela antes do balanço da Nvidia, previsto para quarta-feira. Após a forte valorização das empresas ligadas à inteligência artificial, os traders avaliarão se o crescimento da fabricante de chips será suficiente para justificar as elevadas expectativas incorporadas aos preços.
No cenário monetário, o mercado passou a precificar uma postura mais restritiva do Banco Central Europeu, diante do risco de que o choque energético mantenha a inflação pressionada. As apostas apontam para a taxa de depósito próxima de 3% até o fim de 2027, enquanto a reunião de setembro permanece no radar.
Nos EUA, o principal evento da semana será o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole, na sexta-feira. Os traders buscarão sinais sobre como o Fed pretende equilibrar a recente desaceleração da economia com os riscos inflacionários provocados pelos preços de energia.
Para Mohit Kumar, da Jefferies: "Warsh se opôs à expansão do balanço patrimonial, o que elimina uma das medidas de suporte para o longo prazo. É provável que Warsh se concentre na credibilidade e enfatize que o Fed está pronto para agir sobre a inflação para controlar o longo prazo da curva de juros."
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico iniciaram a semana em forte queda, pressionados principalmente pelas ações ligadas à inteligência artificial antes do balanço da Nvidia, na quarta-feira. As preocupações com inflação e juros também pesaram sobre o sentimento, em meio à persistente incerteza no Oriente Médio.
No Japão, o Nikkei 225NI225 recuou 0,7%, com as empresas mais expostas à inteligência artificial entre as maiores quedas. Fujikura perdeu 5%, Advantest caiu 3,9% e SoftBank Group recuou 5,3%. O mercado também ampliou as apostas de que o Banco do Japão poderá elevar os juros novamente em setembro, diante das persistentes pressões inflacionárias.
Na Coreia do Sul, o Kospi KOSPI caiu 3,1%, pressionado pelas fabricantes de semicondutores. Samsung Electronics despencou 8,7%, enquanto SK Hynix perdeu 3,4%.
Em Taiwan, o TWSE 50 TW50 recuou 0,9%, acompanhado pela queda de 1,5% da TSMC.
Na China continental e em Hong Kong, os índices Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI perderam entre 0,6% e 2,1%, também pressionados pelo setor de tecnologia.
A Alibaba despencou 8,5%, atingindo a mínima em um mês, após anunciar uma colocação privada de ações de US$ 10,2 bilhões. A operação, será a maior oferta subsequente já realizada em Hong Kong, será utilizada principalmente para financiar a expansão dos investimentos da companhia em inteligência artificial.
Na contramão da região, o ASX 200 XJO, da Austrália, avançou 0,5%, registrando sua melhor sessão em quase três semanas. A valorização das commodities impulsionou as grandes mineradoras e compensou a fraqueza do setor financeiro.
A BHP, maior mineradora listada em bolsa do mundo, avançou 3% e atingiu nova máxima histórica, uma semana após divulgar resultados anuais acima das expectativas.
Para Tim Waterer, analista-chefe de mercado da KCM Trade, o mercado australiano vem sendo sustentado pela forte demanda por empresas de recursos naturais, enquanto a valorização do cobre, apoiada pela eletrificação e pelos investimentos em infraestrutura de IA, continua atraindo capital para o setor.
8:25 – BRA – Boletim Focus
9:30 – USA – Índice de Atividade Nacional do Fed de Chicago (Julho)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção única nesta segunda-feira, com pressão sobre o setor de semicondutores. Os traders iniciam uma semana decisiva, marcada por possíveis novas sanções contra o Irã, pelo balanço da Nvidia e pelo discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole.Os Estados Unidos se preparam para anunciar sanções contra parceiros comerciais do Irã, no que o governo classificou como “a maior ofensiva financeira de todos os tempos”. O secretário do Tesouro, Scott Bessent, realizará uma coletiva de imprensa nesta tarde para detalhar as medidas.
Apesar da expectativa pelo anúncio, o petróleo recua mais de US$ 1 por barril, em um movimento de realização de lucros após a forte valorização recente.
No mercado de títulos, as preocupações com inflação, preços de energia e endividamento público levaram os rendimentos dos Treasuries a disparar na semana passada. O título de 30 anos chegou ao maior nível em 19 anos antes de medidas anunciadas pelo Tesouro ajudarem a estabilizar o mercado.
A pressão dos juros atingiu principalmente as ações de crescimento. O setor de Tecnologia da Informação do S&P 500 perdeu mais de 3% na semana passada e permanece volátil nesta manhã.
O principal teste para o setor será o balanço da Nvidia, previsto para quarta-feira. Com as expectativas elevadas e boa parte dos fortes resultados do segundo trimestre já incorporada aos preços, qualquer sinal de desaceleração poderá reacender o debate sobre as avaliações do setor e a sustentabilidade dos investimentos bilionários em inteligência artificial.
A cautela aumentou após a Bloomberg informar que alguns dos maiores clientes da Nvidia foram avisados de que servidores equipados com seus chips de IA poderão ficar mais de 15% mais caros, principalmente devido ao aumento dos custos de memória.
No pré-mercado, outras empresas do setor também recuam. Sandisk perde 4,5%, enquanto Seagate cai 3,3%.
Além da Nvidia, as atenções estarão voltadas para Jackson Hole. O discurso de Kevin Warsh será acompanhado em busca de sinais sobre como o Fed pretende conduzir a política monetária diante da combinação entre petróleo elevado, pressão sobre os rendimentos dos Treasuries e sinais recentes de moderação da inflação.
Atualmente, o mercado precifica integralmente pelo menos um aumento de 25 pontos-base nos juros até o fim de 2026. Dados mais benignos de inflação divulgados neste mês, porém, reduziram consideravelmente as apostas em um novo aperto já na próxima reunião.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — apresentam pouca variação nesta segunda-feira, com as incertezas no Oriente Médio limitando o apetite por risco no início de uma semana marcada pelo balanço da Nvidia e pelo simpósio de Jackson Hole.O Euro Stoxx 50
EURO50 recua 0,1%, enquanto o DAX GER40 avança 0,1%.Entre os setores, recursos básicos sobem 0,7%, acompanhando a valorização do ouro em meio à fraqueza do dólar. Viagens e lazer lideram os ganhos, com alta de 1%, beneficiados pela queda do petróleo e pela perspectiva de custos menores com combustíveis.
Na direção oposta, o setor de energia recua 0,6%, acompanhando a correção do Brent, negociado próximo de US$ 91 por barril.
As tensões entre Washington e Teerã, no entanto, continuam elevadas. Os EUA ameaçaram o Irã com o que classificaram como “a maior ofensiva financeira já orquestrada”, preparando novas sanções contra parceiros comerciais iranianos. Em resposta, Teerã ameaçou interromper as exportações de petróleo do Golfo caso a “guerra econômica” continue.
O setor automotivo cai 0,5%, apesar dos dados mostrarem crescimento das vendas de veículos elétricos na Europa em julho.
Já as ações de tecnologia operam com cautela antes do balanço da Nvidia, previsto para quarta-feira. Após a forte valorização das empresas ligadas à inteligência artificial, os traders avaliarão se o crescimento da fabricante de chips será suficiente para justificar as elevadas expectativas incorporadas aos preços.
No cenário monetário, o mercado passou a precificar uma postura mais restritiva do Banco Central Europeu, diante do risco de que o choque energético mantenha a inflação pressionada. As apostas apontam para a taxa de depósito próxima de 3% até o fim de 2027, enquanto a reunião de setembro permanece no radar.
Nos EUA, o principal evento da semana será o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole, na sexta-feira. Os traders buscarão sinais sobre como o Fed pretende equilibrar a recente desaceleração da economia com os riscos inflacionários provocados pelos preços de energia.
Para Mohit Kumar, da Jefferies: "Warsh se opôs à expansão do balanço patrimonial, o que elimina uma das medidas de suporte para o longo prazo. É provável que Warsh se concentre na credibilidade e enfatize que o Fed está pronto para agir sobre a inflação para controlar o longo prazo da curva de juros."
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico iniciaram a semana em forte queda, pressionados principalmente pelas ações ligadas à inteligência artificial antes do balanço da Nvidia, na quarta-feira. As preocupações com inflação e juros também pesaram sobre o sentimento, em meio à persistente incerteza no Oriente Médio.
No Japão, o Nikkei 225
NI225 recuou 0,7%, com as empresas mais expostas à inteligência artificial entre as maiores quedas. Fujikura perdeu 5%, Advantest caiu 3,9% e SoftBank Group recuou 5,3%. O mercado também ampliou as apostas de que o Banco do Japão poderá elevar os juros novamente em setembro, diante das persistentes pressões inflacionárias.Na Coreia do Sul, o Kospi
KOSPI caiu 3,1%, pressionado pelas fabricantes de semicondutores. Samsung Electronics despencou 8,7%, enquanto SK Hynix perdeu 3,4%.Em Taiwan, o TWSE 50
TW50 recuou 0,9%, acompanhado pela queda de 1,5% da TSMC.Na China continental e em Hong Kong, os índices Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI perderam entre 0,6% e 2,1%, também pressionados pelo setor de tecnologia.A Alibaba despencou 8,5%, atingindo a mínima em um mês, após anunciar uma colocação privada de ações de US$ 10,2 bilhões. A operação, será a maior oferta subsequente já realizada em Hong Kong, será utilizada principalmente para financiar a expansão dos investimentos da companhia em inteligência artificial.
Na contramão da região, o ASX 200
XJO, da Austrália, avançou 0,5%, registrando sua melhor sessão em quase três semanas. A valorização das commodities impulsionou as grandes mineradoras e compensou a fraqueza do setor financeiro.A BHP, maior mineradora listada em bolsa do mundo, avançou 3% e atingiu nova máxima histórica, uma semana após divulgar resultados anuais acima das expectativas.
Para Tim Waterer, analista-chefe de mercado da KCM Trade, o mercado australiano vem sendo sustentado pela forte demanda por empresas de recursos naturais, enquanto a valorização do cobre, apoiada pela eletrificação e pelos investimentos em infraestrutura de IA, continua atraindo capital para o setor.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.