Il Tesoro Usa in soccorso ai bond Governativi: rendimenti in lieve calo.
Le massicce emissioni di Corporate bonds tech Usa allarma i mercati.
Borse in consolidamento, ma vicine ai massimi, grazie al boom degli utili.
Il prezzo del petrolio continua a crescere: peserà su scelte di FED e BCE.
Le Borse europee continuano a muoversi in un clima di incertezza e ieri, 19 agosto, hanno archiviato la quarta seduta consecutiva in territorio debole.
A pesare sono stati soprattutto banche e tecnologia, quest’ultima particolarmente sensibile alla nuova risalita dei rendimenti governativi, che rende più oneroso finanziare i maxi-investimenti legati all’intelligenza artificiale. Milano ha chiuso a -0,75%, mentre Londra ha guadagnato +0,1%, Parigi ha ceduto -0,1% e Francoforte circa -0,2%.
Dagli Stati Uniti è però arrivato un elemento di sollievo per il mercato obbligazionario. Il Tesoro americano ha annunciato che aumenterà almeno del doppio la dimensione dei buyback destinati a sostenere la liquidità dei Treasury nominali a più lunga scadenza.
La reazione è stata immediata: i rendimenti dei titoli di Stato Usa sono scesi dopo aver raggiunto martedì il 5,3371%, massimo da circa 20 anni. La discesa dei Treasury ha favorito anche l’oro, arrivato nel contratto spot a sfiorare i 4.500 dollari l’oncia.
Il movimento sui tassi si è propagato anche all’Europa. Ieri lo spread tra BTp e Bund decennali si è ristretto a 80 punti base, dagli 82 punti della seduta precedente, mentre il rendimento del BTp benchmark è sceso al 4,06%, dal 4,07%.
Stamattina, 20 agosto, il rendimento del BTp decennale, con scadenza 1 luglio 2036, è ulteriormente arretrato al 4,04%, dal 4,06% di ieri e dal 4,08% di inizio settimana. Lo spread resta invece stabile a 80 punti base.
A Wall Street il tono è stato più costruttivo: il Dow Jones ha guadagnato lo 0,22%, lo S&P 500 lo 0,24% e il Nasdaq lo 0,16%. Gli investitori guardavano soprattutto ai verbali dell’ultimo meeting della Federal Reserve, alla ricerca di indicazioni sulle prossime mosse sui tassi. I verbali hanno confermato la crescente attenzione all’inflazione, tornata sotto i riflettori anche per il rincaro dell’energia.
Secondo le elaborazioni di CME FedWatch, il mercato attribuisce ora una probabilità del 69% al mantenimento dei tassi invariati a settembre, contro il 31% di chance per un rialzo di 25 punti base.
Il tema dei tassi resta particolarmente delicato per il comparto tech, fortemente dipendente dal finanziamento a debito per sostenere i massicci piani di investimento nell’AI. Non a caso, alcuni titoli dei chip sono rimasti sotto pressione, con Intel a -0,31%.
A complicare il quadro sono anche le notizie sui conti di OpenAI: secondo il Wall Street Journal, il secondo trimestre avrebbe evidenziato perdite in aumento, nonostante ricavi cresciuti del 18% rispetto al primo trimestre.
Sul fronte societario, invece, Moderna ha guadagnato +10,8%, mentre Merck è salita di circa +10%, dopo i risultati positivi di uno studio di fase avanzata condotto su oltre 1.100 pazienti per un vaccino sperimentale contro il melanoma sviluppato dalle due società.
Intanto, la geopolitica continua a rappresentare un fattore di rischio. Il presidente americano Donald Trump ha escluso colloqui in corso o imminenti con l’Iran e ha definito lo Stretto di Hormuz «nuovo territorio statunitense». Secondo il Financial Times, Teheran sarebbe inoltre pronta a colpire obiettivi militari americani anche in Europa.
Le tensioni restano elevate e continuano a alimentare i timori per l’offerta petrolifera. Stamattina il Brent sale del 2,2% a 93,6 dollari, ai massimi da fine luglio. A riaccendere i riflettori sui rapporti tra Teheran e i Paesi del Golfo è stata anche la decisione degli Emirati Arabi Uniti di sospendere fino a nuovo avviso tutte le transazioni finanziarie ed economiche con l’Iran.
Sul mercato valutario, il dollaro continua a indebolirsi dopo le mosse del Tesoro Usa, scendendo ai minimi da tre mesi. L’euro è passato da 1,1578 a 1,166 dollari, per poi attestarsi stamattina a 1,1667, da 1,1659. La moneta unica vale 184,7 yen, da 184,8, mentre il dollaro/yen è sceso a 158,4, da 159,6.
Dopo il rally della vigilia, l’oro questa mattina ritraccia dello 0,6% a 4.493 dollari l’oncia, pur restando su livelli molto elevati e dopo aver toccato ieri i massimi da inizio giugno.
L’Asia, infine, reagisce con forza al recupero di Wall Street e alla svolta del Tesoro americano sui Treasury. Tokyo, dopo il pesante -3,16% di ieri, ha recuperato +1,36%, chiudendo a 66.216,79 punti. Tra i migliori Sumitomo Metal Mining, oltre +10%, Shimano +5,4% e Shiseido +4,7%.
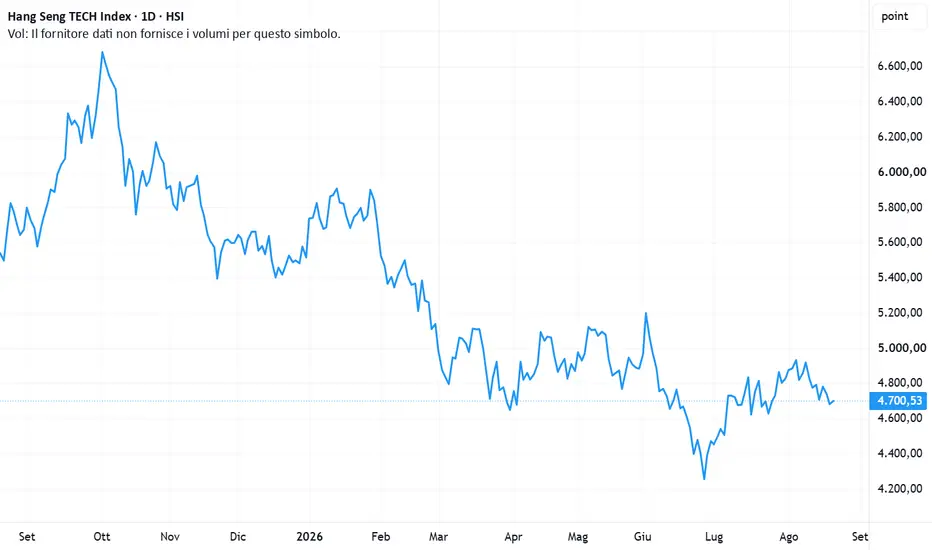
Ancora più brillante Seul, con il Kospi +5,9% a 6.852 punti, sostenuto da Samsung Electronics (+9,5%) e SK Hynix (+12,7%). Hong Kong ha guadagnato +1,2% a 25.801, Shanghai +0,2% a 3.904, mentre l’ASX 200 australiano è salito dello 0,3% a 9.084 e il Taiex di Taiwan dello 0,5% a 44.934 punti.
Il quadro resta quindi sospeso tra il sollievo arrivato dai Treasury e il nuovo rialzo del petrolio: i rendimenti globali hanno finalmente rallentato, ma le tensioni geopolitiche e l’energia continuano a rappresentare il principale ostacolo alla stabilità dei mercati.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Le massicce emissioni di Corporate bonds tech Usa allarma i mercati.
Borse in consolidamento, ma vicine ai massimi, grazie al boom degli utili.
Il prezzo del petrolio continua a crescere: peserà su scelte di FED e BCE.
Le Borse europee continuano a muoversi in un clima di incertezza e ieri, 19 agosto, hanno archiviato la quarta seduta consecutiva in territorio debole.
A pesare sono stati soprattutto banche e tecnologia, quest’ultima particolarmente sensibile alla nuova risalita dei rendimenti governativi, che rende più oneroso finanziare i maxi-investimenti legati all’intelligenza artificiale. Milano ha chiuso a -0,75%, mentre Londra ha guadagnato +0,1%, Parigi ha ceduto -0,1% e Francoforte circa -0,2%.
Dagli Stati Uniti è però arrivato un elemento di sollievo per il mercato obbligazionario. Il Tesoro americano ha annunciato che aumenterà almeno del doppio la dimensione dei buyback destinati a sostenere la liquidità dei Treasury nominali a più lunga scadenza.
La reazione è stata immediata: i rendimenti dei titoli di Stato Usa sono scesi dopo aver raggiunto martedì il 5,3371%, massimo da circa 20 anni. La discesa dei Treasury ha favorito anche l’oro, arrivato nel contratto spot a sfiorare i 4.500 dollari l’oncia.
Il movimento sui tassi si è propagato anche all’Europa. Ieri lo spread tra BTp e Bund decennali si è ristretto a 80 punti base, dagli 82 punti della seduta precedente, mentre il rendimento del BTp benchmark è sceso al 4,06%, dal 4,07%.
Stamattina, 20 agosto, il rendimento del BTp decennale, con scadenza 1 luglio 2036, è ulteriormente arretrato al 4,04%, dal 4,06% di ieri e dal 4,08% di inizio settimana. Lo spread resta invece stabile a 80 punti base.
A Wall Street il tono è stato più costruttivo: il Dow Jones ha guadagnato lo 0,22%, lo S&P 500 lo 0,24% e il Nasdaq lo 0,16%. Gli investitori guardavano soprattutto ai verbali dell’ultimo meeting della Federal Reserve, alla ricerca di indicazioni sulle prossime mosse sui tassi. I verbali hanno confermato la crescente attenzione all’inflazione, tornata sotto i riflettori anche per il rincaro dell’energia.
Secondo le elaborazioni di CME FedWatch, il mercato attribuisce ora una probabilità del 69% al mantenimento dei tassi invariati a settembre, contro il 31% di chance per un rialzo di 25 punti base.
Il tema dei tassi resta particolarmente delicato per il comparto tech, fortemente dipendente dal finanziamento a debito per sostenere i massicci piani di investimento nell’AI. Non a caso, alcuni titoli dei chip sono rimasti sotto pressione, con Intel a -0,31%.
A complicare il quadro sono anche le notizie sui conti di OpenAI: secondo il Wall Street Journal, il secondo trimestre avrebbe evidenziato perdite in aumento, nonostante ricavi cresciuti del 18% rispetto al primo trimestre.
Sul fronte societario, invece, Moderna ha guadagnato +10,8%, mentre Merck è salita di circa +10%, dopo i risultati positivi di uno studio di fase avanzata condotto su oltre 1.100 pazienti per un vaccino sperimentale contro il melanoma sviluppato dalle due società.
Intanto, la geopolitica continua a rappresentare un fattore di rischio. Il presidente americano Donald Trump ha escluso colloqui in corso o imminenti con l’Iran e ha definito lo Stretto di Hormuz «nuovo territorio statunitense». Secondo il Financial Times, Teheran sarebbe inoltre pronta a colpire obiettivi militari americani anche in Europa.
Le tensioni restano elevate e continuano a alimentare i timori per l’offerta petrolifera. Stamattina il Brent sale del 2,2% a 93,6 dollari, ai massimi da fine luglio. A riaccendere i riflettori sui rapporti tra Teheran e i Paesi del Golfo è stata anche la decisione degli Emirati Arabi Uniti di sospendere fino a nuovo avviso tutte le transazioni finanziarie ed economiche con l’Iran.
Sul mercato valutario, il dollaro continua a indebolirsi dopo le mosse del Tesoro Usa, scendendo ai minimi da tre mesi. L’euro è passato da 1,1578 a 1,166 dollari, per poi attestarsi stamattina a 1,1667, da 1,1659. La moneta unica vale 184,7 yen, da 184,8, mentre il dollaro/yen è sceso a 158,4, da 159,6.
Dopo il rally della vigilia, l’oro questa mattina ritraccia dello 0,6% a 4.493 dollari l’oncia, pur restando su livelli molto elevati e dopo aver toccato ieri i massimi da inizio giugno.
L’Asia, infine, reagisce con forza al recupero di Wall Street e alla svolta del Tesoro americano sui Treasury. Tokyo, dopo il pesante -3,16% di ieri, ha recuperato +1,36%, chiudendo a 66.216,79 punti. Tra i migliori Sumitomo Metal Mining, oltre +10%, Shimano +5,4% e Shiseido +4,7%.
Ancora più brillante Seul, con il Kospi +5,9% a 6.852 punti, sostenuto da Samsung Electronics (+9,5%) e SK Hynix (+12,7%). Hong Kong ha guadagnato +1,2% a 25.801, Shanghai +0,2% a 3.904, mentre l’ASX 200 australiano è salito dello 0,3% a 9.084 e il Taiex di Taiwan dello 0,5% a 44.934 punti.
Il quadro resta quindi sospeso tra il sollievo arrivato dai Treasury e il nuovo rialzo del petrolio: i rendimenti globali hanno finalmente rallentato, ma le tensioni geopolitiche e l’energia continuano a rappresentare il principale ostacolo alla stabilità dei mercati.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.