
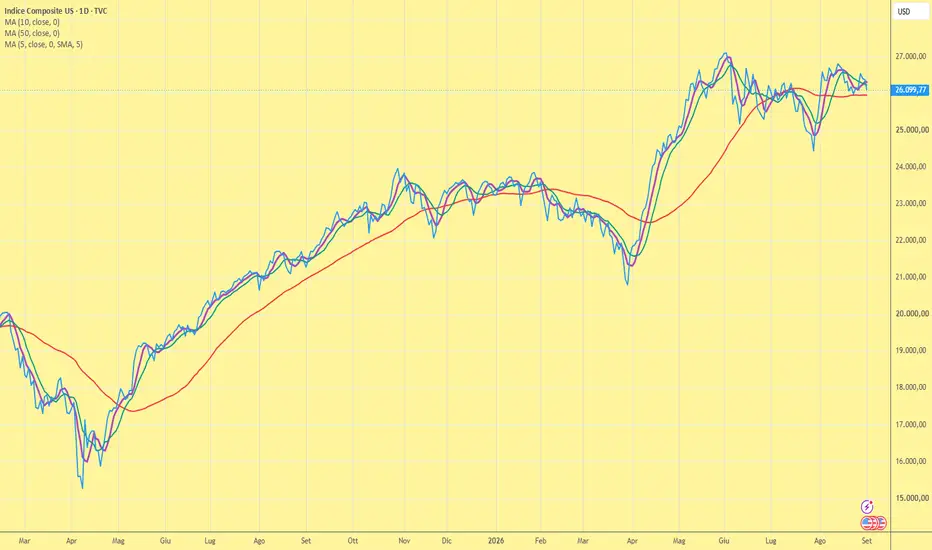
Settembre parte male: petrolio e rendimenti mettono subito sotto pressione Wall Street
Il mese di settembre è iniziato nel modo che molti investitori temevano: con volatilità, rendimenti in rialzo e un nuovo shock sul petrolio.
I principali indici americani hanno chiuso la seduta in ribasso. Il NASDAQ ha perso l’1,03%, scendendo a 26.099,77 punti. Il Dow Jones ha ceduto lo 0,79%, quasi 420 punti, chiudendo a 52.766,88, mentre l’S&P 500 ha perso lo 0,71% a 7.631,47.
È una partenza debole, ma non credo che una singola seduta basti per cambiare il quadro complessivo del mercato.
Il vero problema è tornato a essere il petrolio
La nuova escalation in Medio Oriente ha riportato immediatamente sotto i riflettori il prezzo dell’energia.
Gli scontri tra Stati Uniti e Iran, dopo l’attacco a petroliere nello Stretto di Hormuz, hanno spinto WTI e Brent oltre i 90 dollari al barile, con rialzi superiori al 5%.
Ed è qui che nasce il vero problema per Wall Street.
Un petrolio più caro può riaccendere le pressioni inflazionistiche, aumentare i costi per imprese e consumatori e rendere ancora più difficile il compito della Federal Reserve.
Il mercato non teme soltanto il petrolio in sé.
Teme la catena di conseguenze che può innescare:
energia più cara → inflazione più persistente → rendimenti più alti → valutazioni azionarie sotto pressione.
Ed è esattamente ciò che abbiamo visto nella seduta di ieri.
I rendimenti tornano a essere il nemico dei titoli growth
I rendimenti obbligazionari sono tornati a salire sia negli Stati Uniti sia nel resto del mondo.
Il motivo è semplice: con l’energia in rialzo, il mercato teme che l’inflazione possa rallentare meno del previsto proprio mentre ci avviciniamo alla prossima riunione della Federal Reserve.
Per i titoli growth, e in particolare per quelli tecnologici, questo è un problema importante.
Quando il costo del capitale aumenta, gli utili futuri valgono meno oggi.
E questo significa che il mercato tende a essere più severo proprio con quelle società che incorporano valutazioni elevate e aspettative molto lontane nel tempo.
Per questo non mi sorprende vedere il Nasdaq più debole degli altri indici.
Settembre resta un mese delicato, ma non confondiamo volatilità con inversione
Storicamente settembre è un mese difficile per i mercati.
A questo si aggiunge il fatto che siamo entrati proprio nella parte dell’anno che tende a essere più debole negli anni delle elezioni di metà mandato.
Quindi sì, mi aspetto una maggiore volatilità nelle prossime settimane.
Ma non credo, almeno per ora, che stiamo assistendo all’inizio di qualcosa di strutturalmente grave.
I grandi fattori che hanno sostenuto il mercato rialzista — crescita degli utili, investimenti nell’AI e solidità dell’economia americana — rimangono ancora in piedi.
Il punto è che adesso il mercato pretende prezzi più razionali.
Ed è proprio in queste fasi che la selezione diventa decisiva.
I dati economici non aiutano, ma non indicano ancora recessione
Sul fronte macroeconomico, l’indice ISM manifatturiero di agosto è risultato pari a 54,6, inferiore alle aspettative di 55,3, ma ancora chiaramente in territorio di espansione.
Le offerte di lavoro si sono invece mantenute intorno a 7,3 milioni, sostanzialmente in linea con le attese.
Non sono dati particolarmente forti, ma nemmeno numeri che suggeriscono un deterioramento improvviso dell’economia.
I prossimi appuntamenti saranno però ancora più importanti.
Prima arriverà il dato ADP sull’occupazione privata, poi venerdì avremo i Non-Farm Payrolls, uno degli indicatori più rilevanti per capire la possibile prossima mossa della Federal Reserve.
Dell sorprende ancora: l’AI continua a produrre numeri eccezionali
La parte più interessante della giornata, dal punto di vista societario, è arrivata da Dell Technologies.
La società ha pubblicato risultati molto forti: una sorpresa positiva sugli utili superiore al 41%, con ricavi in crescita del 58% fino a 47 miliardi di dollari.
Ancora più importante è stato l’aggiornamento delle prospettive.
La forza della domanda legata all’intelligenza artificiale ha portato Dell ad aumentare di 25 miliardi di dollari le previsioni di fatturato per l’anno fiscale 2027, fino a circa 192 miliardi di dollari.
Questo significa una crescita vicina al 70% rispetto all’anno fiscale 2026.
Ed è un dato che, secondo me, rafforza una tesi molto importante: il ciclo degli investimenti nell’AI è ancora estremamente vivo.
Una soddisfazione particolare per i miei abbonati
Questa trimestrale ha anche un significato particolare per chi segue le mie selezioni.
Dell era stata indicata come Titolo del Giorno il 18 agosto ed era stata inserita anche tra le Top 5 azioni del mese di settembre.
Vedere oggi una società che avevo selezionato in anticipo pubblicare numeri di questa qualità è esattamente ciò che cerco con il mio lavoro: non inseguire i titoli dopo che hanno già fatto notizia, ma provare a individuarli prima che il mercato riconosca pienamente il loro potenziale.
Il mio punto di vista
La seduta di ieri non cambia il mio scenario di fondo.
Anzi, rafforza una distinzione che considero molto importante:
il mercato può diventare più volatile senza diventare necessariamente più debole dal punto di vista fondamentale.
Petrolio, rendimenti e Fed possono creare pressione nel breve periodo.
Ma se contemporaneamente aziende come Dell continuano a pubblicare utili e guidance di questo livello, significa che sotto la superficie esiste ancora molta forza.
È proprio per questo che considero settembre un mese da affrontare con attenzione, non con paura.
Se il mercato dovesse offrire prezzi più bassi su aziende che continuano a mostrare crescita solida, credo che potremmo trovarci davanti a occasioni interessanti di accumulo.
L’opinione di Marco Bernasconi
Oggi il messaggio del mercato è molto chiaro:
il denaro sta diventando più caro, ma gli utili delle aziende migliori continuano a crescere.
Ed è proprio questa tensione che rende la fase attuale così interessante.
Da una parte abbiamo il rischio che petrolio e inflazione costringano la Fed a mantenere una linea più dura.
Dall’altra abbiamo aziende che continuano a sorprendere positivamente e a migliorare le proprie prospettive.
Dell è un esempio perfetto.
La società non ha semplicemente pubblicato una buona trimestrale.
Ha dimostrato che la domanda legata all’intelligenza artificiale continua a tradursi in ricavi concreti, crescita reale e maggiore visibilità sul futuro.
Ed è esattamente questo che voglio vedere.
Non mi interessa comprare un titolo perché “appartiene all’AI”.
Mi interessa comprare un’azienda quando vedo crescita degli utili, domanda reale, revisione positiva delle aspettative e un prezzo che considero ancora interessante rispetto al potenziale futuro.
Per questo entro in settembre con prudenza, ma senza cambiare atteggiamento.
La volatilità può aumentare.
I prezzi possono scendere.
Ma se i fondamentali rimangono solidi, la debolezza può trasformarsi in opportunità.
Marco Bernasconi Trading
Il mese di settembre è iniziato nel modo che molti investitori temevano: con volatilità, rendimenti in rialzo e un nuovo shock sul petrolio.
I principali indici americani hanno chiuso la seduta in ribasso. Il NASDAQ ha perso l’1,03%, scendendo a 26.099,77 punti. Il Dow Jones ha ceduto lo 0,79%, quasi 420 punti, chiudendo a 52.766,88, mentre l’S&P 500 ha perso lo 0,71% a 7.631,47.
È una partenza debole, ma non credo che una singola seduta basti per cambiare il quadro complessivo del mercato.
Il vero problema è tornato a essere il petrolio
La nuova escalation in Medio Oriente ha riportato immediatamente sotto i riflettori il prezzo dell’energia.
Gli scontri tra Stati Uniti e Iran, dopo l’attacco a petroliere nello Stretto di Hormuz, hanno spinto WTI e Brent oltre i 90 dollari al barile, con rialzi superiori al 5%.
Ed è qui che nasce il vero problema per Wall Street.
Un petrolio più caro può riaccendere le pressioni inflazionistiche, aumentare i costi per imprese e consumatori e rendere ancora più difficile il compito della Federal Reserve.
Il mercato non teme soltanto il petrolio in sé.
Teme la catena di conseguenze che può innescare:
energia più cara → inflazione più persistente → rendimenti più alti → valutazioni azionarie sotto pressione.
Ed è esattamente ciò che abbiamo visto nella seduta di ieri.
I rendimenti tornano a essere il nemico dei titoli growth
I rendimenti obbligazionari sono tornati a salire sia negli Stati Uniti sia nel resto del mondo.
Il motivo è semplice: con l’energia in rialzo, il mercato teme che l’inflazione possa rallentare meno del previsto proprio mentre ci avviciniamo alla prossima riunione della Federal Reserve.
Per i titoli growth, e in particolare per quelli tecnologici, questo è un problema importante.
Quando il costo del capitale aumenta, gli utili futuri valgono meno oggi.
E questo significa che il mercato tende a essere più severo proprio con quelle società che incorporano valutazioni elevate e aspettative molto lontane nel tempo.
Per questo non mi sorprende vedere il Nasdaq più debole degli altri indici.
Settembre resta un mese delicato, ma non confondiamo volatilità con inversione
Storicamente settembre è un mese difficile per i mercati.
A questo si aggiunge il fatto che siamo entrati proprio nella parte dell’anno che tende a essere più debole negli anni delle elezioni di metà mandato.
Quindi sì, mi aspetto una maggiore volatilità nelle prossime settimane.
Ma non credo, almeno per ora, che stiamo assistendo all’inizio di qualcosa di strutturalmente grave.
I grandi fattori che hanno sostenuto il mercato rialzista — crescita degli utili, investimenti nell’AI e solidità dell’economia americana — rimangono ancora in piedi.
Il punto è che adesso il mercato pretende prezzi più razionali.
Ed è proprio in queste fasi che la selezione diventa decisiva.
I dati economici non aiutano, ma non indicano ancora recessione
Sul fronte macroeconomico, l’indice ISM manifatturiero di agosto è risultato pari a 54,6, inferiore alle aspettative di 55,3, ma ancora chiaramente in territorio di espansione.
Le offerte di lavoro si sono invece mantenute intorno a 7,3 milioni, sostanzialmente in linea con le attese.
Non sono dati particolarmente forti, ma nemmeno numeri che suggeriscono un deterioramento improvviso dell’economia.
I prossimi appuntamenti saranno però ancora più importanti.
Prima arriverà il dato ADP sull’occupazione privata, poi venerdì avremo i Non-Farm Payrolls, uno degli indicatori più rilevanti per capire la possibile prossima mossa della Federal Reserve.
Dell sorprende ancora: l’AI continua a produrre numeri eccezionali
La parte più interessante della giornata, dal punto di vista societario, è arrivata da Dell Technologies.
La società ha pubblicato risultati molto forti: una sorpresa positiva sugli utili superiore al 41%, con ricavi in crescita del 58% fino a 47 miliardi di dollari.
Ancora più importante è stato l’aggiornamento delle prospettive.
La forza della domanda legata all’intelligenza artificiale ha portato Dell ad aumentare di 25 miliardi di dollari le previsioni di fatturato per l’anno fiscale 2027, fino a circa 192 miliardi di dollari.
Questo significa una crescita vicina al 70% rispetto all’anno fiscale 2026.
Ed è un dato che, secondo me, rafforza una tesi molto importante: il ciclo degli investimenti nell’AI è ancora estremamente vivo.
Una soddisfazione particolare per i miei abbonati
Questa trimestrale ha anche un significato particolare per chi segue le mie selezioni.
Dell era stata indicata come Titolo del Giorno il 18 agosto ed era stata inserita anche tra le Top 5 azioni del mese di settembre.
Vedere oggi una società che avevo selezionato in anticipo pubblicare numeri di questa qualità è esattamente ciò che cerco con il mio lavoro: non inseguire i titoli dopo che hanno già fatto notizia, ma provare a individuarli prima che il mercato riconosca pienamente il loro potenziale.
Il mio punto di vista
La seduta di ieri non cambia il mio scenario di fondo.
Anzi, rafforza una distinzione che considero molto importante:
il mercato può diventare più volatile senza diventare necessariamente più debole dal punto di vista fondamentale.
Petrolio, rendimenti e Fed possono creare pressione nel breve periodo.
Ma se contemporaneamente aziende come Dell continuano a pubblicare utili e guidance di questo livello, significa che sotto la superficie esiste ancora molta forza.
È proprio per questo che considero settembre un mese da affrontare con attenzione, non con paura.
Se il mercato dovesse offrire prezzi più bassi su aziende che continuano a mostrare crescita solida, credo che potremmo trovarci davanti a occasioni interessanti di accumulo.
L’opinione di Marco Bernasconi
Oggi il messaggio del mercato è molto chiaro:
il denaro sta diventando più caro, ma gli utili delle aziende migliori continuano a crescere.
Ed è proprio questa tensione che rende la fase attuale così interessante.
Da una parte abbiamo il rischio che petrolio e inflazione costringano la Fed a mantenere una linea più dura.
Dall’altra abbiamo aziende che continuano a sorprendere positivamente e a migliorare le proprie prospettive.
Dell è un esempio perfetto.
La società non ha semplicemente pubblicato una buona trimestrale.
Ha dimostrato che la domanda legata all’intelligenza artificiale continua a tradursi in ricavi concreti, crescita reale e maggiore visibilità sul futuro.
Ed è esattamente questo che voglio vedere.
Non mi interessa comprare un titolo perché “appartiene all’AI”.
Mi interessa comprare un’azienda quando vedo crescita degli utili, domanda reale, revisione positiva delle aspettative e un prezzo che considero ancora interessante rispetto al potenziale futuro.
Per questo entro in settembre con prudenza, ma senza cambiare atteggiamento.
La volatilità può aumentare.
I prezzi possono scendere.
Ma se i fondamentali rimangono solidi, la debolezza può trasformarsi in opportunità.
Marco Bernasconi Trading

Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.