
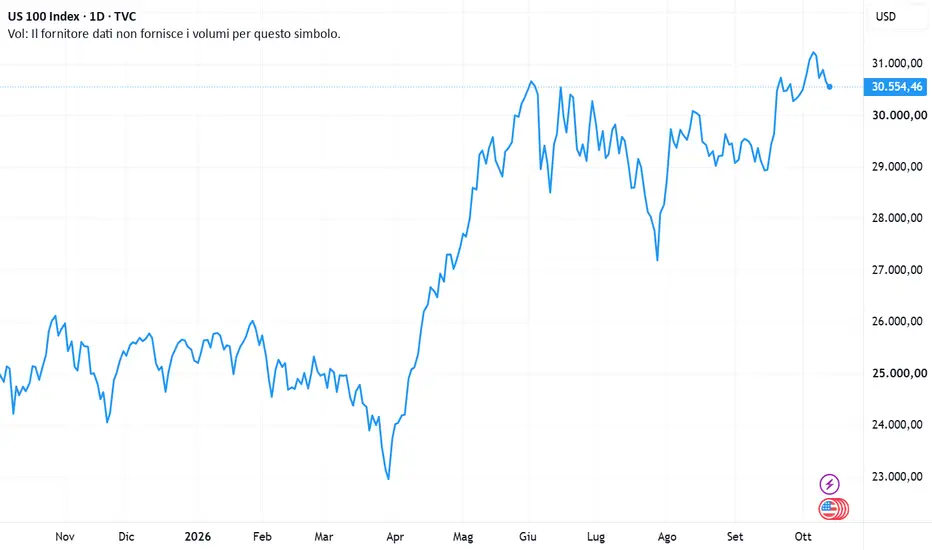
Sulle Borse prevale un clima positivo. In recupero selettivo i Bond governativi.
Poche tracce della tregua su obbiettivi energetici tra Russia e Ucraina.
Sell-off sui semiconduttori: Kospi coreano perde fino a -7%.
A via le trimestrali delle big bank USA: nessuna sorpresa, per ora...
I mercati azionari provano a resistere alle incertezze geopolitiche, mentre inflazione e tassi d’interesse restano sotto osservazione.
A complicare il quadro si aggiungono le tensioni energetiche e una stagione delle trimestrali accompagnata da aspettative particolarmente ambiziose: un cocktail nel quale le sorprese positive sono benvenute, ma quelle negative rischiano di costare care.
Nel fine settimana Donald Trump ha annunciato un «cessate il fuoco energetico» tra Russia e Ucraina, senza conferme da Mosca e con Kiev colta di sorpresa.
Gli osservatori sospettano che il presidente Usa voglia trasformare in realtà un accordo non ancora raggiunto semplicemente annunciandolo. Un’ipotesi che convince poco, considerando che la Russia ha continuato a colpire le infrastrutture energetiche ucraine anche durante il weekend.
Lunedì 12 ottobre le Borse europee hanno comunque chiuso in rialzo: Francoforte e Londra + 0,5%, mentre per Parigi e Milano variazioni Minime.
In Medio Oriente, gli Houthi hanno rivendicato attacchi contro l’aeroporto internazionale di Riad, mentre le autorità saudite hanno segnalato ulteriori feriti dopo l’offensiva di domenica. Lo scalo è rimasto chiuso e le minacce rivolte agli aeroporti sauditi alimentano i timori sulle forniture energetiche.
Intanto, l’intesa commerciale tra UE e Cina sulle auto elettriche e ibride plug-in potrebbe ridurre fino al 50% le esportazioni cinesi verso i 27 Paesi europei. Il commissario UE al Commercio, Maros Sefcovic, ha definito l’accordo la conclusione della «prima fase» dei negoziati.
Il principale appuntamento macroeconomico è l’inflazione statunitense di settembre, attesa mercoledì: il consensus prevede un rialzo dell’indice generale al 3,6% dal 3,4% di agosto e della componente core al 2,5% dal 2,4%.
Nella stessa giornata la Federal Reserve pubblicherà il Beige Book. A Bangkok sono iniziati gli incontri annuali del Fondo monetario internazionale e della Banca mondiale, senza la partecipazione del segretario al Tesoro USA Scott Bessent. Atteso anche l’intervento del presidente della Federal Reserve Kevin Warsh.
Sul fronte degli utili del 3’ trimestre, le aspettative sono elevate: secondo il consensus Bloomberg, i profitti aggregati dell’S&P500 dovrebbero crescere +27% su base annua; per lo STOXX600 europeo la stima è +21%, che scende al 10% escludendo l’energia.
Come da tradizione, i conti delle grandi banche americane hanno aperto la stagione delle “trimestrali”: si inizia oggi con JPMorgan, Goldman Sachs, Wells Fargo e Citigroup, insieme a Johnson & Johnson e UnitedHealth.
Mercoledì toccherà a Bank of America, Morgan Stanley e BlackRock, mentre ASML sarà il banco di prova europeo per semiconduttori e investimenti nell’intelligenza artificiale.
I primi risultati bancari offrono indicazioni contrastanti. JPMorgan Chase ha riportato utili e ricavi inferiori alle attese, ma il titolo ha guadagnato +2% in avvio grazie alle prospettive sui margini. Wells Fargo perde -0,7%, mentre Goldman Sachs sale +2,5% (ore 16.00 CET).
Citigroup ha realizzato un utile di 5,25 miliardi di dollari, con 2,85 dollari per azione contro i 2,66 attesi dal consenso, e ricavi per 45,6 miliardi.
Wells Fargo ha registrato un utile diluito per azione di 1,87 dollari, contro 1,66 nel terzo trimestre 2025; i ricavi sono saliti a 21,87 miliardi da 21,43 miliardi e il margine di interesse netto a 12,52 miliardi, +5%. Gli accantonamenti per perdite su crediti sono però aumentati a 1,029 miliardi da 681 milioni.
Goldman Sachs ha riportato un utile di 5,29 miliardi di dollari e 17,01 dollari/azione, contro i 12,90 attesi. Il fatturato ha raggiunto 37,7 miliardi e i ricavi al netto degli interessi passivi 18,68, entrambi sopra le previsioni.
Il costo del denaro resta un rischio centrale. Jamie Dimon, amministratore delegato di JPMorgan, ha avvertito alla CNBC che passare dal 5% al 6% sarebbe più doloroso che salire dal 4% al 5%. Il rendimento del Treasury decennale ha raggiunto il 5,3% a fine settembre, dal 4% di sei mesi prima.
Stamane, 13 ottobre, il Kospi di Seul è arrivato a perdere -7%, trascinato al ribasso da Samsung e SK-Hynix. Wall Street ha aperto contrastata, mentre il petrolio WTI oscilla intorno a 93 dollari al barile, tra i timori per gli approvvigionamenti sauditi e la prospettiva di maggiori forniture russe dopo l’allentamento delle sanzioni statunitensi.
Volkswagen ha comunicato consegne globali pari a 6,01 milioni di veicoli nei primi nove mesi del 2026, in calo di -9%. L’Europa è cresciuta +1,7%, a 2,96 milioni; il Nordamerica è sceso -4%, a 680.200, e la Cina di -30%, a 1,38 milioni.
L’euro, dopo essersi mantenuto appena sotto 1,12 dollari e aver perso il 4% da inizio 2026, scivol di un altro -0,3% a 1,116.
Umore migliorato tra i Treasury bonds europei. Lo spread BTP-Bund è passato da circa 112 a 107 punti base, con il BTP decennale al 4,58%.
In sintesi, utili bancari incoraggianti e mercati resilienti non bastano a dissipare i rischi: inflazione, rendimenti e geopolitica continueranno a dettare il ritmo, mentre le trimestrali dovranno dimostrare che le aspettative non hanno già corso troppo.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.