
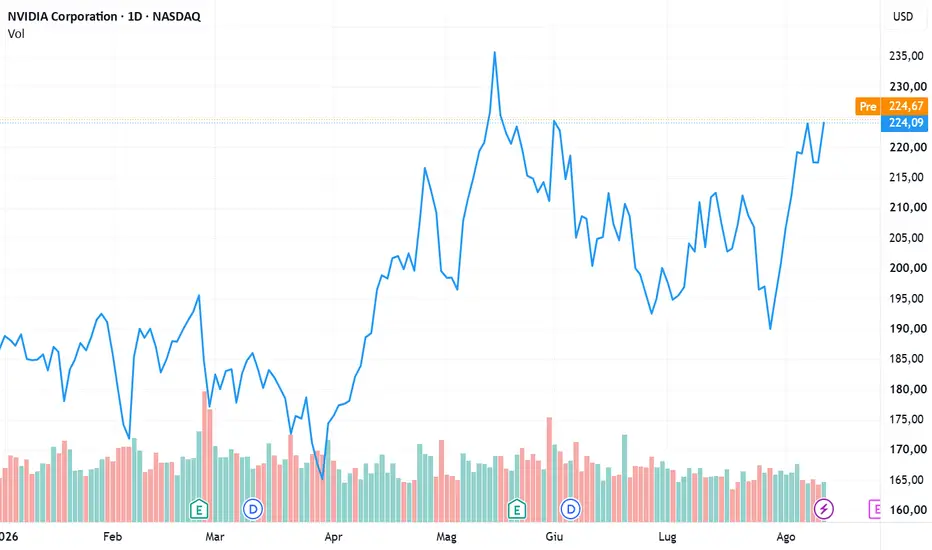
Le borse globali il ritorno di richiesta delle azioni della tech e legate all’IA.
Su accord Iran-Usa e riapertura di Hormutz restano molte incertezze.
Inflazione moderata a luglio negli Usa: verso la stabilità al FOMC del 16/9?
I prezzi salgono invece in Europa, colpevoli petrolio e derivati...
L’inflazione americana offre ai mercati un motivo per tirare il fiato. A luglio i prezzi al consumo sono aumentati +3,4% su base annua, in linea con le attese, mentre l’inflazione core si è attestata al 2,5%, in calo dal 2,6% di giugno. Il dato conferma un moderato raffreddamento delle pressioni sui prezzi e, insieme ai recenti segnali di debolezza del mercato del lavoro, riduce l’urgenza di un intervento restrittivo della Federal Reserve.
La reazione dei mercati è stata immediata: i prezzi dei Treasury sono saliti lungo tutta la curva e la probabilità di un rialzo dei tassi Fed a settembre è scesa sotto il 40%, dopo essere stata vicina al 100% prima dei dati sull’occupazione di venerdì scorso.
Gli investitori guardano ora a Jackson Hole, in Wyoming, dove tra due settimane il presidente Warsh potrebbe fornire indicazioni sulla politica monetaria. La sua tradizionale prudenza sulle indicazioni prospettiche, tuttavia, lascia prevedere messaggi tutt’altro che espliciti
Il miglioramento delle aspettative sui tassi ha sostenuto Wall Street: il Nasdaq è salito +0,54%, l’S&P500 +0,26%, mentre il Dow Jones è rimasto quasi invariato (-0,04%). Più debole l’Europa, con Milano a -0,01%, Parigi a -0,46%, Francoforte a -0,23% e Londra a -0,07%.
Nella seduta di oggi, 13 agosto 2026, il tono dei listini europei è invece positivo, mentre il petrolio corregge. A pesare sulle quotazioni sono le prospettive di una domanda più debole, l’aumento a sorpresa delle scorte di greggio statunitensi e le nuove revisioni al ribasso delle stime sui consumi da parte di IEA e OPEC.
La geopolitica resta però il principale elemento di rischio. Nei giorni scorsi i future su oro e petrolio hanno continuato a salire, con il Brent vicino ai 90 dollari/barile, mentre l’incertezza sulla riapertura dello Stretto di Hormuz continua a condizionare l’intero comparto energetico.
Oggi il Brent perde -1,6%, a 87,6 dollari/barile, mentre l’oro cede -0,66%. I negoziati tra Teheran e Washington non registrano progressi decisivi e Hossein Taeb, a capo della divisione paramilitare iraniana Basij, ha ribadito che lo Stretto è “sotto il controllo e la gestione dell’Iran”.
Il ministro della Difesa pachistano ha invece parlato di progressi verso un’intesa, mentre sarebbero avanzati anche i colloqui tra Iran e Oman.
La tensione si riflette anche sul gas europeo. Sul Ttf di Amsterdam è salito ieri a 60,5 euro/MWh, +2,9%, sostenuto dai problemi nei traffici marittimi e dal rallentamento delle forniture di Gnl, soprattutto dal Qatar. A spingere la domanda contribuisce inoltre il caldo europeo, che aumenta i consumi di elettricità per il raffrescamento.
L’OPEC+ ha intanto tagliato per la quarta volta consecutiva le stime sulla crescita della domanda mondiale di petrolio 2026. Un ulteriore segnale che il mercato energetico deve fare i conti non solo con il rischio geopolitico, ma anche con una domanda meno dinamica.
Sul fronte macro europeo, la Germania conferma che il problema inflazione non è archiviato. Il tasso annuo è salito al 2,8% a luglio, dal 2,3% di giugno e 2,6% di maggio, tornando vicino al 2,9% di aprile. Su base mensile i prezzi sono aumentati +0,8%, soprattutto per effetto dei carburanti, dopo la fine dello sconto governativo del 30 giugno e il successivo aumento del petrolio legato alla guerra con l’Iran.
Anche in Spagna l’inflazione ha accelerato al 3,9% a luglio, dal 3,6% di giugno, superando il 3,8% della stima preliminare. Nel Regno Unito, invece, l’economia (GDP) è cresciuta a sorpresa dello 0,3% su base mensile a giugno, contro attese per un dato invariato come nel mese precedente.
Dal Giappone arriva un altro elemento di attenzione: i prezzi alla produzione sono aumentati del 7,2% su base annua a luglio, contro il 7,3% precedente e il 7,4% atteso. Metalli, domanda legata all’AI e debolezza dello yen hanno compensato i minori costi petroliferi. La Bank of Japan considera l’accelerazione dei prezzi alla produzione un segnale dei crescenti rischi inflazionistici, alimentando le attese per un possibile rialzo dei tassi a settembre.
L’AI traina anche il fondo sovrano norvegese, il più grande al mondo con oltre 2.000 miliardi di dollari di patrimonio. Nel primo semestre del 2026 ha guadagnato +9,4%, superando di 22 punti base il benchmark, mentre il secondo trimestre ha segnato da solo un rendimento dell’11,5%, il miglior risultato trimestrale degli ultimi sei anni.
A trainare la performance sono stati soprattutto i titoli tecnologici e, in particolare, quelli legati all’intelligenza artificiale e alla tecnologia asiatica.
A fine semestre, secondo Bloomberg, Nvidia era la principale partecipazione, davanti a Microsoft e Apple. Il fondo resta però al centro del dibattito politico norvegese sulle proprie linee guida etiche e sugli investimenti in società coinvolte nel conflitto in Medio Oriente.
Sul mercato valutario l’euro/dollaro resta stabile a 1,153. Sul reddito fisso italiano, invece, lo spread BTP-Bund scende a 76 punti base, in calo di 2 punti base, mentre il BTP benchmark offre un rendimento del 3,91%.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Su accord Iran-Usa e riapertura di Hormutz restano molte incertezze.
Inflazione moderata a luglio negli Usa: verso la stabilità al FOMC del 16/9?
I prezzi salgono invece in Europa, colpevoli petrolio e derivati...
L’inflazione americana offre ai mercati un motivo per tirare il fiato. A luglio i prezzi al consumo sono aumentati +3,4% su base annua, in linea con le attese, mentre l’inflazione core si è attestata al 2,5%, in calo dal 2,6% di giugno. Il dato conferma un moderato raffreddamento delle pressioni sui prezzi e, insieme ai recenti segnali di debolezza del mercato del lavoro, riduce l’urgenza di un intervento restrittivo della Federal Reserve.
La reazione dei mercati è stata immediata: i prezzi dei Treasury sono saliti lungo tutta la curva e la probabilità di un rialzo dei tassi Fed a settembre è scesa sotto il 40%, dopo essere stata vicina al 100% prima dei dati sull’occupazione di venerdì scorso.
Gli investitori guardano ora a Jackson Hole, in Wyoming, dove tra due settimane il presidente Warsh potrebbe fornire indicazioni sulla politica monetaria. La sua tradizionale prudenza sulle indicazioni prospettiche, tuttavia, lascia prevedere messaggi tutt’altro che espliciti
Il miglioramento delle aspettative sui tassi ha sostenuto Wall Street: il Nasdaq è salito +0,54%, l’S&P500 +0,26%, mentre il Dow Jones è rimasto quasi invariato (-0,04%). Più debole l’Europa, con Milano a -0,01%, Parigi a -0,46%, Francoforte a -0,23% e Londra a -0,07%.
Nella seduta di oggi, 13 agosto 2026, il tono dei listini europei è invece positivo, mentre il petrolio corregge. A pesare sulle quotazioni sono le prospettive di una domanda più debole, l’aumento a sorpresa delle scorte di greggio statunitensi e le nuove revisioni al ribasso delle stime sui consumi da parte di IEA e OPEC.
La geopolitica resta però il principale elemento di rischio. Nei giorni scorsi i future su oro e petrolio hanno continuato a salire, con il Brent vicino ai 90 dollari/barile, mentre l’incertezza sulla riapertura dello Stretto di Hormuz continua a condizionare l’intero comparto energetico.
Oggi il Brent perde -1,6%, a 87,6 dollari/barile, mentre l’oro cede -0,66%. I negoziati tra Teheran e Washington non registrano progressi decisivi e Hossein Taeb, a capo della divisione paramilitare iraniana Basij, ha ribadito che lo Stretto è “sotto il controllo e la gestione dell’Iran”.
Il ministro della Difesa pachistano ha invece parlato di progressi verso un’intesa, mentre sarebbero avanzati anche i colloqui tra Iran e Oman.
La tensione si riflette anche sul gas europeo. Sul Ttf di Amsterdam è salito ieri a 60,5 euro/MWh, +2,9%, sostenuto dai problemi nei traffici marittimi e dal rallentamento delle forniture di Gnl, soprattutto dal Qatar. A spingere la domanda contribuisce inoltre il caldo europeo, che aumenta i consumi di elettricità per il raffrescamento.
L’OPEC+ ha intanto tagliato per la quarta volta consecutiva le stime sulla crescita della domanda mondiale di petrolio 2026. Un ulteriore segnale che il mercato energetico deve fare i conti non solo con il rischio geopolitico, ma anche con una domanda meno dinamica.
Sul fronte macro europeo, la Germania conferma che il problema inflazione non è archiviato. Il tasso annuo è salito al 2,8% a luglio, dal 2,3% di giugno e 2,6% di maggio, tornando vicino al 2,9% di aprile. Su base mensile i prezzi sono aumentati +0,8%, soprattutto per effetto dei carburanti, dopo la fine dello sconto governativo del 30 giugno e il successivo aumento del petrolio legato alla guerra con l’Iran.
Anche in Spagna l’inflazione ha accelerato al 3,9% a luglio, dal 3,6% di giugno, superando il 3,8% della stima preliminare. Nel Regno Unito, invece, l’economia (GDP) è cresciuta a sorpresa dello 0,3% su base mensile a giugno, contro attese per un dato invariato come nel mese precedente.
Dal Giappone arriva un altro elemento di attenzione: i prezzi alla produzione sono aumentati del 7,2% su base annua a luglio, contro il 7,3% precedente e il 7,4% atteso. Metalli, domanda legata all’AI e debolezza dello yen hanno compensato i minori costi petroliferi. La Bank of Japan considera l’accelerazione dei prezzi alla produzione un segnale dei crescenti rischi inflazionistici, alimentando le attese per un possibile rialzo dei tassi a settembre.
L’AI traina anche il fondo sovrano norvegese, il più grande al mondo con oltre 2.000 miliardi di dollari di patrimonio. Nel primo semestre del 2026 ha guadagnato +9,4%, superando di 22 punti base il benchmark, mentre il secondo trimestre ha segnato da solo un rendimento dell’11,5%, il miglior risultato trimestrale degli ultimi sei anni.
A trainare la performance sono stati soprattutto i titoli tecnologici e, in particolare, quelli legati all’intelligenza artificiale e alla tecnologia asiatica.
A fine semestre, secondo Bloomberg, Nvidia era la principale partecipazione, davanti a Microsoft e Apple. Il fondo resta però al centro del dibattito politico norvegese sulle proprie linee guida etiche e sugli investimenti in società coinvolte nel conflitto in Medio Oriente.
Sul mercato valutario l’euro/dollaro resta stabile a 1,153. Sul reddito fisso italiano, invece, lo spread BTP-Bund scende a 76 punti base, in calo di 2 punti base, mentre il BTP benchmark offre un rendimento del 3,91%.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.