
Cổ phiếu PVD (PV Drilling): Hỗ trợ 20 năm sẽ là bệ đỡ?
#PVD - Tổng Công ty cổ phần Khoan và Dịch vụ khoan Dầu khí.
Tên viết tắt: #PV_Drilling
A. Kết quả kinh doanh:
Sau nhiều năm suy giảm do thị trường dầu khí ảm đạm, tình hình tài chính của PV Drilling đã cải thiện rõ rệt từ năm 2022 và đặc biệt bứt phá trong năm 2023. Năm 2022, công ty ghi nhận doanh thu khoảng 5.400 tỷ đồng và lỗ sau thuế hơn 100 tỷ đồng (do hiệu suất giàn khoan thấp và lỗ chênh lệch tỷ giá).
2023, nhờ nhu cầu khoan phục hồi mạnh, doanh thu hợp nhất tăng lên xấp xỉ 6.200 tỷ đồng và lợi nhuận sau thuế đạt khoảng 540 tỷ đồng – mức lợi nhuận cao nhất của PVD trong vòng 7 năm. Sự chuyển biến từ lỗ sang lãi này vượt xa kế hoạch đề ra (lợi nhuận thực tế cao gấp 5 lần kế hoạch năm) và đánh dấu việc PV Drilling thoát khỏi chu kỳ khó khăn. Biên lợi nhuận gộp cũng cải thiện đáng kể, từ mức dưới 18-20% những năm trước lên trung bình trên 22% năm 2023, nhờ giá cho thuê giàn khoan tăng và chi phí được kiểm soát tốt. Đáng chú ý, thị trường nước ngoài đóng góp tỷ trọng lớn vào tăng trưởng: doanh thu từ các dự án quốc tế năm 2023 tăng gần 91%, chiếm hơn một nửa tổng doanh thu, bù đắp cho phần suy giảm trong nước.
2024, đà tăng trưởng tiếp diễn: chỉ trong 9 tháng đầu năm 2024, PVD đạt hơn 6.480 tỷ doanh thu (+61% so với cùng kỳ) và 461 tỷ lợi nhuận sau thuế (+34%), hoàn thành 121% kế hoạch lợi nhuận cả năm chỉ sau ba quý. Các giàn khoan tự nâng của PVD năm 2024 đều hoạt động với hiệu suất sử dụng xấp xỉ 100%, đơn giá cho thuê giàn tiếp tục tăng khoảng 10-15% so với 2023 (đạt bình quân 110.000 USD/ngày ở khu vực Đông Nam Á). Nhờ đó, dự kiến kết thúc 2024, PV Drilling sẽ đạt mức lợi nhuận cao hơn nữa so với 2023. Sang 6 tháng đầu năm 2025, dù giá dầu có điều chỉnh giảm, công ty vẫn duy trì kết quả khả quan với 3.950 tỷ doanh thu và 394 tỷ lợi nhuận sau thuế, tăng lần lượt 40% về lợi nhuận so với cùng kỳ năm trước. Lợi nhuận nửa đầu 2025 đã hoàn thành 74% mục tiêu cả năm, cho thấy dư địa vượt kế hoạch là rất lớn. Tình hình kinh doanh tích cực này chủ yếu nhờ các hợp đồng khoan dài hạn đã ký ở mức giá tốt, giúp PVD ít phụ thuộc ngắn hạn vào biến động giá dầu.
B. Cơ cấu doanh thu – lợi nhuận:
PV Drilling có hai mảng kinh doanh chính là dịch vụ khoan (cho thuê giàn khoan kèm đội khoan) và dịch vụ kỹ thuật giếng khoan (bao gồm các dịch vụ kỹ thuật liên quan như kiểm tra cần khoan, dung dịch khoan, đo địa vật lý giếng khoan, cung ứng nhân lực…).
Trong giai đoạn thị trường suy thoái (2016-2021), mảng cho thuê giàn khoan gần như hòa vốn hoặc lỗ do giá thuê giảm xuống sát chi phí vận hành, trong khi mảng dịch vụ kỹ thuật giếng khoan tuy chỉ chiếm ~30% doanh thu nhưng đóng góp tới ~95% lợi nhuận gộp – trở thành “phao cứu sinh” cho PVD.
Tuy nhiên, từ cuối 2022 và đặc biệt 2023, với việc toàn bộ 5 giàn khoan tự nâng và giàn TAD đều có việc làm, mảng cho thuê giàn đã quay lại đóng góp lợi nhuận đáng kể. Năm 2023, doanh thu dịch vụ khoan chiếm ~69% tổng doanh thu và tăng 33% so với năm trước, đem lại lợi nhuận gộp dương trở lại nhờ giá thuê tăng mạnh.
Mảng giếng khoan tiếp tục tăng trưởng ổn định về doanh thu (+cỡ 15% năm 2023) và duy trì biên lợi nhuận cao, hỗ trợ đáng kể cho kết quả chung. Sự kết hợp cả hai mảng giúp PVD có nguồn thu đa dạng: khi thị trường khoan sôi động, công ty tận dụng tối đa năng lực giàn; còn khi thị trường chững lại, các dịch vụ kỹ thuật vẫn mang lại dòng tiền ổn định.
C. Sức khỏe tài chính:
PV Drilling được đánh giá là doanh nghiệp có nền tảng tài chính tương đối lành mạnh trong ngành dầu khí. Tính đến giữa năm 2025, tổng tài sản PVD đạt khoảng 24.808 tỷ đồng, trong đó tài sản dài hạn (chủ yếu là các giàn khoan) chiếm ~75%. Công ty đã tích cực quản trị bảng cân đối: hàng tồn kho và phải thu tăng theo mở rộng hoạt động, nhưng tiền mặt vẫn ở mức gần 1.700 tỷ đồng, đủ đảm bảo thanh khoản. Tổng nợ phải trả khoảng 8.000 tỷ đồng, tỷ lệ Nợ vay/Vốn chủ sở hữu ở mức vừa phải và đang có xu hướng giảm dần nhờ công ty trả bớt nợ vay đầu tư giàn khoan trước đây.
Chi phí lãi vay năm 2023-2024 giảm mạnh (giảm hơn 30% trong quý 2/2025 so với cùng kỳ) do dư nợ gốc giảm và lãi suất đàm phán tốt hơn. Đáng chú ý, PVD đã áp dụng các biện pháp kế toán thận trọng để cải thiện lợi nhuận: từ năm 2016 chuyển phương pháp khấu hao giàn khoan theo giờ hoạt động thay vì khấu hao đường thẳng, và năm 2019 kéo dài thời gian khấu hao giàn tự nâng từ 20 lên 35 năm. Những điều chỉnh này làm giảm chi phí khấu hao hàng năm, giúp “giảm tải” áp lực lên lợi nhuận trong giai đoạn khó khăn. Nhờ vậy, ngay cả khi thị trường chưa phục hồi, PVD vẫn tránh được lỗ sâu và sẵn sàng bứt phá khi điều kiện thuận lợi trở lại.
Hiệu quả sử dụng tài sản của PVD đang cải thiện: chỉ số ROE (tỷ suất lợi nhuận trên vốn chủ) năm 2023 đạt khoảng 10% (từ mức âm năm 2021-2022) và dự kiến tiếp tục tăng trong các năm tới. Nhìn chung, tình hình tài chính của PV Drilling đã vững vàng hơn đáng kể so với vài năm trước, tạo nền tảng cho công ty thực hiện các dự án mở rộng trong tương lai.
D. Lưu ý thêm về cơ cấu doanh thu - LN
Trong 6 tháng đầu năm 2025, BCTC bán niên cho thấy Doanh thu và Lợi nhuận của các thị trường ngoài Việt Nam giảm mạnh, trong khi tỷ trọng tài sản chiếm 2/3.
Cần lưu ý kỹ thêm phòng trường hợp doanh thu và lợi nhuận trong nước cũng giảm sẽ kéo LN PVD sụt giảm.
E. Về định giá
Tôi nhận thấy chỉ số BVPS của PVD có thể cần xem xét lại vì có phần Thặng dư vốn cổ phần hơn 2400 tỷ. Và trong báo cáo cho thấy Công ty hiện đang có khoảng 20 triệu cổ phiếu quỹ.
Nếu loại bỏ phần thặng dư vốn cổ phần thì BVPS có thể lùi về khoảng 24-25k.
E. Phân tích kỹ thuật
Nhìn chung, đỉnh cao thực sự của PVD là giai đoạn từ Q2/2010 - Q3/2015 khi Doanh thu mỗi quý tăng dần từ 2000 tỷ, lập đỉnh 5614 tỷ vào Q2/2014 và bắt đầu suy yếu xuống 2,334 tỷ vào Q4/2015. Đồng thời, LNST cũng giảm cực mạnh từ đỉnh 731 tỷ xuống còn 77 tỷ.
Đó là lý do PVD bắt đầu chuỗi dài những năm tháng bết bát.
Và chúng ta phải thừa nhận thực tế rằng mức doanh thu trung bình khoảng 2400 tỷ/quý hiện tại cũng mới chỉ bằng với Q2/2010 mà thôi. Và đó là kết quả sau... 15 năm.
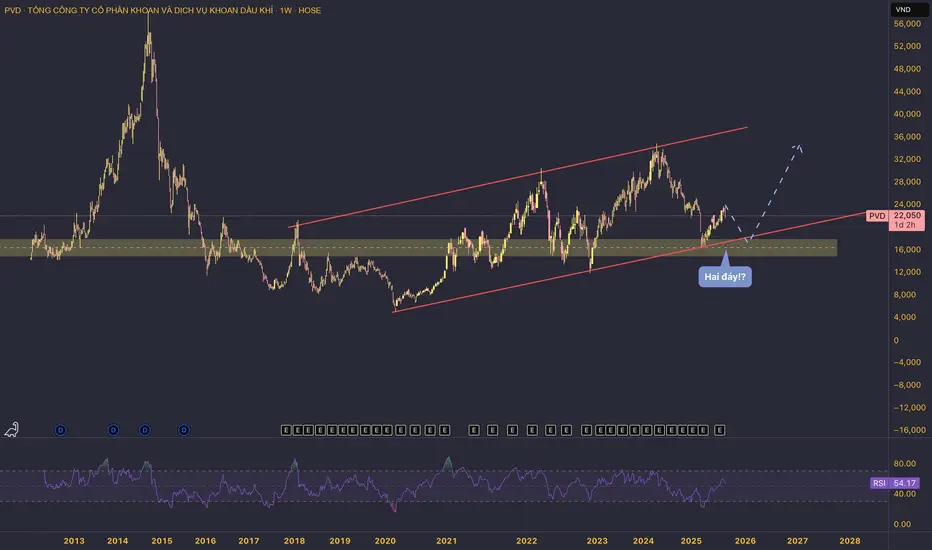
Theo quan sát trên biểu đồ kỹ thuật, Tôi nhận thấy PVD tạo lập một hỗ trợ quan trọng tại vùng giá 15 - 18k/cp được duy trì từ 2007 tới hiện tại. Và Tôi tin rằng nếu kết quả kinh doanh không xấu đi, thì hỗ trợ này vẫn sẽ được duy trì.

Với kết quả kinh doanh hiện tại, Tôi cho rằng có lý do khi PVD chưa thể cất cánh như giai đoạn hoàng kim được mà vẫn sẽ chịu áp lực.
ĐIểm tích cực, là Tôi nhận thấy có kênh giá tăng tên khung W1 có thể là động lực để PVD phục hồi về vùng BVPS hiện tại khoảng 30.000đ/cp. Nhưng vùng giá 23.000 lại không phải là vùng giá phù hợp để mua và tích luỹ cổ phiếu.
Khi VNINDEX ở đỉnh, rủi ro điều chỉnh có thể xảy ra bất cứ lúc nào mà PVD vẫn biến động tại 23.000, Tôi cho rằng nếu rủi ro điều chỉnh diễn ra, PVD sẽ có đợt điều chỉnh về kiểm tra lại 15.000 - 18.000 sau đó tạo hình thái Hai đáy + False Breakout hỗ trợ kênh giá để phục hồi.
F. Kết luận đầu tư
Tôi kỳ vọng PVD có giá 15.000 - 18.000đ sẽ rất phù hợp để mua, tích luỹ cổ phiếu vì thực tế đã hơn 3 năm PVD không chia cổ tức dù có lời, nên sức hấp dẫn để oánh lên là kém. Trong khi thị trường dầu mỏ cũng đang đuối vì giá dầu giảm liên tục.
Ở ngưỡng kỳ vọng, P/E sẽ đạt khoảng 9 - 11 lần trong khi P/B quay trở về 0.5 - 0.7 lần. Với các chỉ số định giá như vậy, nhà đầu tư sẽ tự tạo ra một biên an toàn đáng kể giúp động lực bắt đáy cao hơn nếu giá giảm sâu.
Chúc các bạn giao dịch thành công.
Nếu được, nhớ thạ tim và góp ý ở phần Bình luận để tui có động lực duy trì chuỗi phân tích chuyên sâu như vậy mọi người nhé
Tên viết tắt: #PV_Drilling
A. Kết quả kinh doanh:
Sau nhiều năm suy giảm do thị trường dầu khí ảm đạm, tình hình tài chính của PV Drilling đã cải thiện rõ rệt từ năm 2022 và đặc biệt bứt phá trong năm 2023. Năm 2022, công ty ghi nhận doanh thu khoảng 5.400 tỷ đồng và lỗ sau thuế hơn 100 tỷ đồng (do hiệu suất giàn khoan thấp và lỗ chênh lệch tỷ giá).
2023, nhờ nhu cầu khoan phục hồi mạnh, doanh thu hợp nhất tăng lên xấp xỉ 6.200 tỷ đồng và lợi nhuận sau thuế đạt khoảng 540 tỷ đồng – mức lợi nhuận cao nhất của PVD trong vòng 7 năm. Sự chuyển biến từ lỗ sang lãi này vượt xa kế hoạch đề ra (lợi nhuận thực tế cao gấp 5 lần kế hoạch năm) và đánh dấu việc PV Drilling thoát khỏi chu kỳ khó khăn. Biên lợi nhuận gộp cũng cải thiện đáng kể, từ mức dưới 18-20% những năm trước lên trung bình trên 22% năm 2023, nhờ giá cho thuê giàn khoan tăng và chi phí được kiểm soát tốt. Đáng chú ý, thị trường nước ngoài đóng góp tỷ trọng lớn vào tăng trưởng: doanh thu từ các dự án quốc tế năm 2023 tăng gần 91%, chiếm hơn một nửa tổng doanh thu, bù đắp cho phần suy giảm trong nước.
2024, đà tăng trưởng tiếp diễn: chỉ trong 9 tháng đầu năm 2024, PVD đạt hơn 6.480 tỷ doanh thu (+61% so với cùng kỳ) và 461 tỷ lợi nhuận sau thuế (+34%), hoàn thành 121% kế hoạch lợi nhuận cả năm chỉ sau ba quý. Các giàn khoan tự nâng của PVD năm 2024 đều hoạt động với hiệu suất sử dụng xấp xỉ 100%, đơn giá cho thuê giàn tiếp tục tăng khoảng 10-15% so với 2023 (đạt bình quân 110.000 USD/ngày ở khu vực Đông Nam Á). Nhờ đó, dự kiến kết thúc 2024, PV Drilling sẽ đạt mức lợi nhuận cao hơn nữa so với 2023. Sang 6 tháng đầu năm 2025, dù giá dầu có điều chỉnh giảm, công ty vẫn duy trì kết quả khả quan với 3.950 tỷ doanh thu và 394 tỷ lợi nhuận sau thuế, tăng lần lượt 40% về lợi nhuận so với cùng kỳ năm trước. Lợi nhuận nửa đầu 2025 đã hoàn thành 74% mục tiêu cả năm, cho thấy dư địa vượt kế hoạch là rất lớn. Tình hình kinh doanh tích cực này chủ yếu nhờ các hợp đồng khoan dài hạn đã ký ở mức giá tốt, giúp PVD ít phụ thuộc ngắn hạn vào biến động giá dầu.
B. Cơ cấu doanh thu – lợi nhuận:
PV Drilling có hai mảng kinh doanh chính là dịch vụ khoan (cho thuê giàn khoan kèm đội khoan) và dịch vụ kỹ thuật giếng khoan (bao gồm các dịch vụ kỹ thuật liên quan như kiểm tra cần khoan, dung dịch khoan, đo địa vật lý giếng khoan, cung ứng nhân lực…).
Trong giai đoạn thị trường suy thoái (2016-2021), mảng cho thuê giàn khoan gần như hòa vốn hoặc lỗ do giá thuê giảm xuống sát chi phí vận hành, trong khi mảng dịch vụ kỹ thuật giếng khoan tuy chỉ chiếm ~30% doanh thu nhưng đóng góp tới ~95% lợi nhuận gộp – trở thành “phao cứu sinh” cho PVD.
Tuy nhiên, từ cuối 2022 và đặc biệt 2023, với việc toàn bộ 5 giàn khoan tự nâng và giàn TAD đều có việc làm, mảng cho thuê giàn đã quay lại đóng góp lợi nhuận đáng kể. Năm 2023, doanh thu dịch vụ khoan chiếm ~69% tổng doanh thu và tăng 33% so với năm trước, đem lại lợi nhuận gộp dương trở lại nhờ giá thuê tăng mạnh.
Mảng giếng khoan tiếp tục tăng trưởng ổn định về doanh thu (+cỡ 15% năm 2023) và duy trì biên lợi nhuận cao, hỗ trợ đáng kể cho kết quả chung. Sự kết hợp cả hai mảng giúp PVD có nguồn thu đa dạng: khi thị trường khoan sôi động, công ty tận dụng tối đa năng lực giàn; còn khi thị trường chững lại, các dịch vụ kỹ thuật vẫn mang lại dòng tiền ổn định.
C. Sức khỏe tài chính:
PV Drilling được đánh giá là doanh nghiệp có nền tảng tài chính tương đối lành mạnh trong ngành dầu khí. Tính đến giữa năm 2025, tổng tài sản PVD đạt khoảng 24.808 tỷ đồng, trong đó tài sản dài hạn (chủ yếu là các giàn khoan) chiếm ~75%. Công ty đã tích cực quản trị bảng cân đối: hàng tồn kho và phải thu tăng theo mở rộng hoạt động, nhưng tiền mặt vẫn ở mức gần 1.700 tỷ đồng, đủ đảm bảo thanh khoản. Tổng nợ phải trả khoảng 8.000 tỷ đồng, tỷ lệ Nợ vay/Vốn chủ sở hữu ở mức vừa phải và đang có xu hướng giảm dần nhờ công ty trả bớt nợ vay đầu tư giàn khoan trước đây.
Chi phí lãi vay năm 2023-2024 giảm mạnh (giảm hơn 30% trong quý 2/2025 so với cùng kỳ) do dư nợ gốc giảm và lãi suất đàm phán tốt hơn. Đáng chú ý, PVD đã áp dụng các biện pháp kế toán thận trọng để cải thiện lợi nhuận: từ năm 2016 chuyển phương pháp khấu hao giàn khoan theo giờ hoạt động thay vì khấu hao đường thẳng, và năm 2019 kéo dài thời gian khấu hao giàn tự nâng từ 20 lên 35 năm. Những điều chỉnh này làm giảm chi phí khấu hao hàng năm, giúp “giảm tải” áp lực lên lợi nhuận trong giai đoạn khó khăn. Nhờ vậy, ngay cả khi thị trường chưa phục hồi, PVD vẫn tránh được lỗ sâu và sẵn sàng bứt phá khi điều kiện thuận lợi trở lại.
Hiệu quả sử dụng tài sản của PVD đang cải thiện: chỉ số ROE (tỷ suất lợi nhuận trên vốn chủ) năm 2023 đạt khoảng 10% (từ mức âm năm 2021-2022) và dự kiến tiếp tục tăng trong các năm tới. Nhìn chung, tình hình tài chính của PV Drilling đã vững vàng hơn đáng kể so với vài năm trước, tạo nền tảng cho công ty thực hiện các dự án mở rộng trong tương lai.
D. Lưu ý thêm về cơ cấu doanh thu - LN
Trong 6 tháng đầu năm 2025, BCTC bán niên cho thấy Doanh thu và Lợi nhuận của các thị trường ngoài Việt Nam giảm mạnh, trong khi tỷ trọng tài sản chiếm 2/3.
Cần lưu ý kỹ thêm phòng trường hợp doanh thu và lợi nhuận trong nước cũng giảm sẽ kéo LN PVD sụt giảm.
E. Về định giá
Tôi nhận thấy chỉ số BVPS của PVD có thể cần xem xét lại vì có phần Thặng dư vốn cổ phần hơn 2400 tỷ. Và trong báo cáo cho thấy Công ty hiện đang có khoảng 20 triệu cổ phiếu quỹ.
Nếu loại bỏ phần thặng dư vốn cổ phần thì BVPS có thể lùi về khoảng 24-25k.
E. Phân tích kỹ thuật
Nhìn chung, đỉnh cao thực sự của PVD là giai đoạn từ Q2/2010 - Q3/2015 khi Doanh thu mỗi quý tăng dần từ 2000 tỷ, lập đỉnh 5614 tỷ vào Q2/2014 và bắt đầu suy yếu xuống 2,334 tỷ vào Q4/2015. Đồng thời, LNST cũng giảm cực mạnh từ đỉnh 731 tỷ xuống còn 77 tỷ.
Đó là lý do PVD bắt đầu chuỗi dài những năm tháng bết bát.
Và chúng ta phải thừa nhận thực tế rằng mức doanh thu trung bình khoảng 2400 tỷ/quý hiện tại cũng mới chỉ bằng với Q2/2010 mà thôi. Và đó là kết quả sau... 15 năm.
Theo quan sát trên biểu đồ kỹ thuật, Tôi nhận thấy PVD tạo lập một hỗ trợ quan trọng tại vùng giá 15 - 18k/cp được duy trì từ 2007 tới hiện tại. Và Tôi tin rằng nếu kết quả kinh doanh không xấu đi, thì hỗ trợ này vẫn sẽ được duy trì.
Với kết quả kinh doanh hiện tại, Tôi cho rằng có lý do khi PVD chưa thể cất cánh như giai đoạn hoàng kim được mà vẫn sẽ chịu áp lực.
ĐIểm tích cực, là Tôi nhận thấy có kênh giá tăng tên khung W1 có thể là động lực để PVD phục hồi về vùng BVPS hiện tại khoảng 30.000đ/cp. Nhưng vùng giá 23.000 lại không phải là vùng giá phù hợp để mua và tích luỹ cổ phiếu.
Khi VNINDEX ở đỉnh, rủi ro điều chỉnh có thể xảy ra bất cứ lúc nào mà PVD vẫn biến động tại 23.000, Tôi cho rằng nếu rủi ro điều chỉnh diễn ra, PVD sẽ có đợt điều chỉnh về kiểm tra lại 15.000 - 18.000 sau đó tạo hình thái Hai đáy + False Breakout hỗ trợ kênh giá để phục hồi.
F. Kết luận đầu tư
Tôi kỳ vọng PVD có giá 15.000 - 18.000đ sẽ rất phù hợp để mua, tích luỹ cổ phiếu vì thực tế đã hơn 3 năm PVD không chia cổ tức dù có lời, nên sức hấp dẫn để oánh lên là kém. Trong khi thị trường dầu mỏ cũng đang đuối vì giá dầu giảm liên tục.
Ở ngưỡng kỳ vọng, P/E sẽ đạt khoảng 9 - 11 lần trong khi P/B quay trở về 0.5 - 0.7 lần. Với các chỉ số định giá như vậy, nhà đầu tư sẽ tự tạo ra một biên an toàn đáng kể giúp động lực bắt đáy cao hơn nếu giá giảm sâu.
Chúc các bạn giao dịch thành công.
Nếu được, nhớ thạ tim và góp ý ở phần Bình luận để tui có động lực duy trì chuỗi phân tích chuyên sâu như vậy mọi người nhé

Live Trading Journal App Tracking:
🤝 FB Group: facebook.com/groups/meinvest
🚀 Android: play.google.com/store/apps/details?id=net.tohaitrieu.forex
🚀 iOS: apps.apple.com/vn/app/tô-triều/id1446917895?l=vi
🤝 FB Group: facebook.com/groups/meinvest
🚀 Android: play.google.com/store/apps/details?id=net.tohaitrieu.forex
🚀 iOS: apps.apple.com/vn/app/tô-triều/id1446917895?l=vi
Pubblicazioni correlate
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.