
Lo S&P 500 ha chiuso ottobre in territorio negativo, ma sotto la superficie dell'indice emerge un mercato azionario decisamente più solido di quanto suggeriscano le quotazioni. La debolezza delle maggiori società Growth ha infatti nascosto un recupero diffuso, riportando al centro dell'attenzione il peso delle grandi capitalizzazioni e la reale partecipazione degli investitori al mercato.
Nel precedente approfondimento, «Wall Street si spacca», avevamo osservato una netta divergenza tra l'ETF Value (IVE) e quello Growth (IVW), con il primo capace di registrare un rally superiore al 5% dai minimi di inizio ottobre, mentre il secondo attraversava una correzione significativa. La diversa distribuzione settoriale dei due strumenti aveva contribuito a spiegare questo comportamento, ma approfondendo la loro composizione emerge un'altra caratteristica determinante: il peso delle società a maggiore capitalizzazione. IVW concentra infatti oltre l'84% del patrimonio in aziende con un valore di mercato superiore a 200 miliardi di dollari, contro circa il 42% di IVE, una differenza che rende il Growth molto più dipendente dall'andamento di un numero ristretto di grandi società.
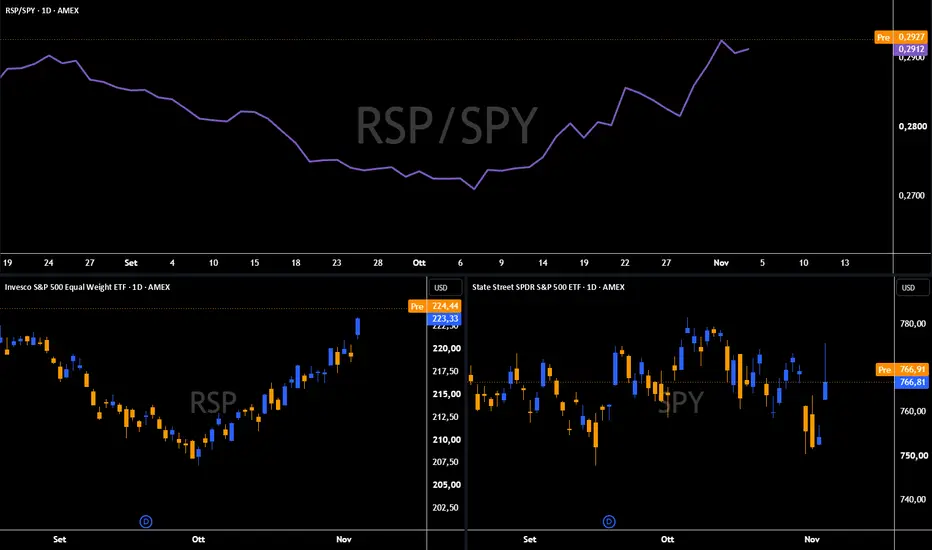
Per comprendere quanto questa concentrazione possa incidere sull'intero mercato americano, è particolarmente utile confrontare due ETF che replicano lo stesso indice, ma attribuiscono un'importanza diversa alle società che lo compongono. SPY segue lo S&P 500 tradizionale, nel quale il peso di ogni azienda dipende dalla sua capitalizzazione di mercato, mentre RSP replica la versione Equal Weight, assegnando un peso pressoché uguale a ciascun componente. In sostanza, nel primo caso le oscillazioni delle società più grandi hanno un'influenza molto maggiore sul risultato complessivo, mentre nel secondo ogni titolo contribuisce in maniera più equilibrata.
Durante ottobre questa differenza è diventata particolarmente evidente. Mentre lo S&P 500 ha perso circa lo 0,9%, la sua versione equiponderata ha guadagnato il 5%, registrando un differenziale di quasi sei punti percentuali. Una divergenza che assume ancora più significato osservando la debolezza di alcune grandi società Growth, come NVIDIA, Alphabet, Meta e Broadcom, le cui correzioni hanno esercitato una pressione importante sull'indice tradizionale. Nel frattempo, diversi altri comparti, tra cui sanità, consumi di base ed energia, hanno mostrato una forza decisamente superiore, contribuendo a sostenere un mercato molto più ampio rispetto a quello rappresentato dalle sole grandi società tecnologiche.
Un'ulteriore conferma di questa dinamica arriva dall'analisi della market breadth, ovvero un insieme di indicatori che permette di osservare quanto sia diffusa la forza o la debolezza tra le società di un indice. Uno dei metodi più immediati consiste nel misurare la percentuale di titoli che quotano sopra le rispettive medie mobili, utilizzate per individuare l'andamento dei prezzi su differenti orizzonti temporali. Una percentuale crescente indica che sempre più società stanno recuperando o mantenendo una posizione di forza rispetto al proprio trend, anche quando l'indice generale fatica a salire.
I dati dello S&P 500 al 2 novembre mostrano che il 73% dei componenti si trova sopra la propria media mobile a 20 giorni, il 67,4% sopra quella a 50 giorni, il 62,4% sopra quella a 100 giorni e il 65,6% sopra quella a 200 giorni. Percentuali particolarmente significative considerando che, nella stessa seduta, lo S&P 500 ha chiuso in ribasso dello 0,51% e al di sotto delle proprie medie a 20, 50 e 100 giorni. Ancora più interessante è il recupero registrato durante ottobre, quando la percentuale di società sopra la media a 50 giorni è risalita da livelli prossimi al 20–25% fino a superare il 60%, evidenziando un miglioramento della partecipazione mentre il benchmark continuava a mostrare difficoltà.
Il confronto tra RSP e SPY, accompagnato da questi indicatori, suggerisce quindi che la recente debolezza dell'S&P 500 sia stata amplificata dal peso di alcune grandi capitalizzazioni, mentre una parte considerevole delle altre società americane stava già recuperando terreno. La maggiore partecipazione al rialzo rappresenta un elemento costruttivo per la struttura interna del mercato, sebbene rimanga importante osservare se questa forza riuscirà a mantenersi anche nelle prossime settimane.
La lettura che arriva da ottobre è chiara: Wall Street appare più forte di quanto racconti il suo indice principale. La correzione delle grandi società Growth ha condizionato la performance dello S&P 500, ma il recupero dell'Equal Weight e il miglioramento della market breadth suggeriscono che la pressione ribassista sia stata molto meno diffusa di quanto potesse sembrare. Una dinamica che invita a guardare oltre il movimento delle mega-cap, perché la solidità del mercato americano potrebbe dipendere sempre di più dalla capacità del resto delle società di sostenere il rialzo.
Nel precedente approfondimento, «Wall Street si spacca», avevamo osservato una netta divergenza tra l'ETF Value (IVE) e quello Growth (IVW), con il primo capace di registrare un rally superiore al 5% dai minimi di inizio ottobre, mentre il secondo attraversava una correzione significativa. La diversa distribuzione settoriale dei due strumenti aveva contribuito a spiegare questo comportamento, ma approfondendo la loro composizione emerge un'altra caratteristica determinante: il peso delle società a maggiore capitalizzazione. IVW concentra infatti oltre l'84% del patrimonio in aziende con un valore di mercato superiore a 200 miliardi di dollari, contro circa il 42% di IVE, una differenza che rende il Growth molto più dipendente dall'andamento di un numero ristretto di grandi società.
Per comprendere quanto questa concentrazione possa incidere sull'intero mercato americano, è particolarmente utile confrontare due ETF che replicano lo stesso indice, ma attribuiscono un'importanza diversa alle società che lo compongono. SPY segue lo S&P 500 tradizionale, nel quale il peso di ogni azienda dipende dalla sua capitalizzazione di mercato, mentre RSP replica la versione Equal Weight, assegnando un peso pressoché uguale a ciascun componente. In sostanza, nel primo caso le oscillazioni delle società più grandi hanno un'influenza molto maggiore sul risultato complessivo, mentre nel secondo ogni titolo contribuisce in maniera più equilibrata.
Durante ottobre questa differenza è diventata particolarmente evidente. Mentre lo S&P 500 ha perso circa lo 0,9%, la sua versione equiponderata ha guadagnato il 5%, registrando un differenziale di quasi sei punti percentuali. Una divergenza che assume ancora più significato osservando la debolezza di alcune grandi società Growth, come NVIDIA, Alphabet, Meta e Broadcom, le cui correzioni hanno esercitato una pressione importante sull'indice tradizionale. Nel frattempo, diversi altri comparti, tra cui sanità, consumi di base ed energia, hanno mostrato una forza decisamente superiore, contribuendo a sostenere un mercato molto più ampio rispetto a quello rappresentato dalle sole grandi società tecnologiche.
Un'ulteriore conferma di questa dinamica arriva dall'analisi della market breadth, ovvero un insieme di indicatori che permette di osservare quanto sia diffusa la forza o la debolezza tra le società di un indice. Uno dei metodi più immediati consiste nel misurare la percentuale di titoli che quotano sopra le rispettive medie mobili, utilizzate per individuare l'andamento dei prezzi su differenti orizzonti temporali. Una percentuale crescente indica che sempre più società stanno recuperando o mantenendo una posizione di forza rispetto al proprio trend, anche quando l'indice generale fatica a salire.
I dati dello S&P 500 al 2 novembre mostrano che il 73% dei componenti si trova sopra la propria media mobile a 20 giorni, il 67,4% sopra quella a 50 giorni, il 62,4% sopra quella a 100 giorni e il 65,6% sopra quella a 200 giorni. Percentuali particolarmente significative considerando che, nella stessa seduta, lo S&P 500 ha chiuso in ribasso dello 0,51% e al di sotto delle proprie medie a 20, 50 e 100 giorni. Ancora più interessante è il recupero registrato durante ottobre, quando la percentuale di società sopra la media a 50 giorni è risalita da livelli prossimi al 20–25% fino a superare il 60%, evidenziando un miglioramento della partecipazione mentre il benchmark continuava a mostrare difficoltà.
Il confronto tra RSP e SPY, accompagnato da questi indicatori, suggerisce quindi che la recente debolezza dell'S&P 500 sia stata amplificata dal peso di alcune grandi capitalizzazioni, mentre una parte considerevole delle altre società americane stava già recuperando terreno. La maggiore partecipazione al rialzo rappresenta un elemento costruttivo per la struttura interna del mercato, sebbene rimanga importante osservare se questa forza riuscirà a mantenersi anche nelle prossime settimane.
La lettura che arriva da ottobre è chiara: Wall Street appare più forte di quanto racconti il suo indice principale. La correzione delle grandi società Growth ha condizionato la performance dello S&P 500, ma il recupero dell'Equal Weight e il miglioramento della market breadth suggeriscono che la pressione ribassista sia stata molto meno diffusa di quanto potesse sembrare. Una dinamica che invita a guardare oltre il movimento delle mega-cap, perché la solidità del mercato americano potrebbe dipendere sempre di più dalla capacità del resto delle società di sostenere il rialzo.

Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.