
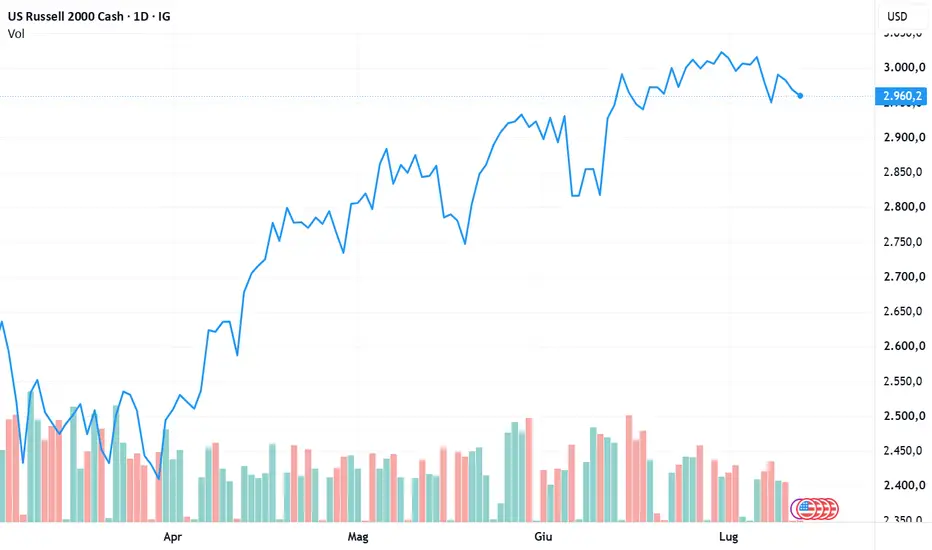
Borse in stallo: pesano valutazioni dell’AI e chips e «contrasti» Iran-USA.
US Treasury: poco osservata, ma elevata, la crescita dei rendimenti reali.
Prezzo del petrolio di nuovo in salita, pure senza schizofrenia.
Allarma il peso dei giganti della tecnologia su mkt cap e volatilità.
Le borse europee hanno chiuso la scorsa settimana all'insegna della prudenza, con gli investitori divisi tra le persistenti tensioni geopolitiche in Medio Oriente e l'attesa per l'avvio della nuova stagione delle trimestrali, che prenderà il via proprio in questi giorni.
Sullo sfondo resta il delicato negoziato tra Stati Uniti e Iran, mentre i mercati continuano a monitorare gli sviluppi nello Stretto di Hormuz, tornato nuovamente al centro delle preoccupazioni.
L'appuntamento più importante della settimana sarà però rappresentato dai dati sull'inflazione statunitense. Martedì 14 verrà pubblicato l'indice dei prezzi al consumo (CPI) di giugno, seguito mercoledì dall'indice dei prezzi alla produzione (PPI).
A maggio entrambi gli indicatori avevano registrato la crescita annua più elevata rispettivamente dall'aprile 2023 e dal novembre 2022, soprattutto per effetto dell'impennata del petrolio causata dal conflitto con l'Iran. Con il successivo rientro delle quotazioni del greggio, almeno fino alla nuova escalation delle ultime ore, il consenso di mercato ritiene che i dati di maggio possano aver rappresentato il punto massimo della pressione inflazionistica.
Anche il comparto tecnologico continua a monopolizzare l'attenzione degli investitori. A Wall Street ha debuttato la coreana SK-Hynix, dopo un collocamento azionario da 26,5 miliardi di dollari, operazione considerata un importante banco di prova per verificare la fiducia del mercato nella sostenibilità del boom dell'intelligenza artificiale.
Parallelamente, Meta Platforms ha lanciato una nuova versione del proprio modello di AI introducendo un livello premium a pagamento per gli sviluppatori, notizia che ha sostenuto il titolo con un rialzo a doppia cifra. Micron Technology, invece, ha annunciato un aumento degli investimenti negli Stati Uniti fino a 250 miliardi di dollari, con l'obiettivo di soddisfare la crescente domanda legata all'espansione dell'intelligenza artificiale.
In Europa, Piazza Affari ha mostrato una maggiore resilienza rispetto agli altri listini grazie al contributo dei titoli finanziari e industriali. Il FTSE MIB ha chiuso in rialzo, +0,44%, mentre Francoforte ha ceduto -0,2%, Londra ha guadagnato +0,24% e Parigi +0,15%.
Accanto all'entusiasmo per l'AI cresce tuttavia una preoccupazione sempre più diffusa: l'eccessiva concentrazione dei rendimenti dei mercati emergenti su un numero estremamente limitato di società. Taiwan Semiconductor (TSMC), Samsung Electronics e SK Hynix rappresentano infatti oltre il 30% dell'indice MSCI Emerging Markets, una quota paragonabile al peso delle Magnifiche 7 nell'S&P 500.
Più in generale, il settore tecnologico pesa circa il 45% dell'intero indice emergente. Una concentrazione così elevata rende inevitabile che le oscillazioni di questi tre colossi influenzino l'intero mercato, contribuendo a una volatilità salita sui livelli più elevati degli ultimi sei anni. Proprio per questo motivo diversi grandi gestori stanno riducendo l'esposizione ai titoli legati all'intelligenza artificiale per limitare il rischio di concentrazione nei portafogli.
Sul mercato valutario, l'euro/dollaro è rimasto sostanzialmente stabile in area 1,144, mentre il greggio WTI si è mantenuto poco sopra 72,2 dollari/barile.
L'inizio della nuova settimana è stato però caratterizzato da un netto aumento dell'avversione al rischio. Il riaccendersi delle tensioni nello Stretto di Hormuz ha penalizzato le borse asiatiche: il Kospi sudcoreano ha perso -7,5%, con l'attivazione delle clausole automatiche di sospensione degli scambi per 20 minuti, mentre SK-Hynix ha lasciato sul terreno il 13% dopo il brillante debutto americano.
In Giappone il Nikkei ha ceduto -2,4%, con lo yen indebolitosi a 161,1 per dollaro e il rendimento del decennale giapponese salito al 2,78%. In Cina il CSI300 ha perso l'1,80%, l'Hang Seng -0,1%, mentre il Taiex di Taiwan ha guadagnato +0,5% grazie anche ai ricavi trimestrali di TSMC, pari a 1.270 miliardi di dollari taiwanesi, in linea con le attese.
Anche i metalli preziosi hanno risentito del mutato contesto. L'oro ha aperto in ribasso di oltre l'1% a 4.074 dollari/oncia, mentre l'argento ha perso oltre -2% a 58,4, completando per il metallo giallo la quinta settimana negativa nelle ultime sei (-1,4% nell'ultima ottava).
Il rialzo del petrolio e le tensioni geopolitiche alimentano infatti il timore che la Federal Reserve possa mantenere una politica monetaria restrittiva più a lungo. I verbali della riunione del 16-17 giugno hanno inoltre evidenziato un comitato di politica monetaria diviso sulle prospettive dei tassi. Nel frattempo, secondo i dati CFTC, gli hedge fund hanno ridotto le posizioni nette lunghe sull'oro.
Il Bitcoin, dopo due settimane consecutive di recupero (+2% nell'ultima), ha avviato la nuova ottava con una flessione del 2%. Il settore delle criptovalute sta vivendo una fase di profonda trasformazione.
Da un lato cresce la tokenizzazione di attività reali, incluso il petrolio, dall'altro le società tradizionalmente legate al mining devono confrontarsi con la crescente concorrenza dell'intelligenza artificiale, che sta attirando capitali verso aziende capaci di riconvertire infrastrutture energetiche e data center. Il futuro del comparto dipenderà sempre più dalla capacità di integrarsi nell'”economia dell'AI”.
Sul fronte obbligazionario permane infine una fase di debolezza. I rinnovati timori sull'inflazione hanno spinto il rendimento del BTP decennale dal 3,56% di inizio luglio al 3,80%, dopo aver toccato un massimo del 3,90% mercoledì. Per il momento, tuttavia, il livello ritenuto realmente critico dal mercato rimane superiore al 4,20%.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.