
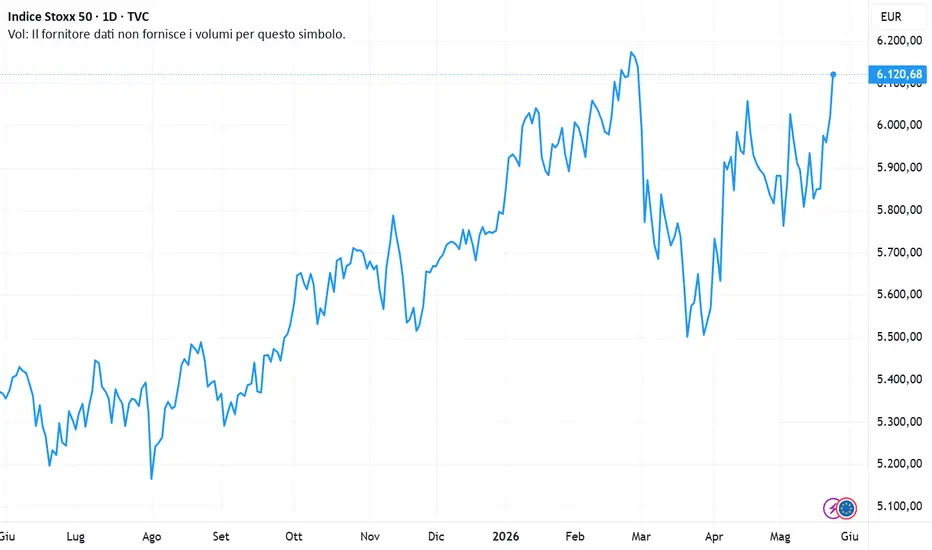
Le Borse corrono, incorporano una soluzione negoziale tra Usae Iran.
La questione del nucleare iraniano resta comunque aperta.
Valutazioni azionarie elevate, ma vincono crescita utili e prospettive AI.
Si spegne, per ora, l’allarme «UK»: l’inflazione scende e il Governo «tiene».
I mercati provano a tornane a scommettere su una possibile distensione geopolitica. A sostenere il sentiment è soprattutto l’ipotesi di un’estensione del cessate il fuoco tra Stati Uniti e Iran, scenario che ha alimentato un deciso ritorno dell’appetito per il rischio, spingendo Wall Street verso nuovi record storici nonostante i richiami alla prudenza delle banche centrali.
In Europa prevale invece un atteggiamento più cauto: Milano ha perso -0,25%, mentre negli Usa il rally della tecnologia trascina di nuovo gli indici sui massimi assoluti. Gli investitori continuano infatti a ignorare, per ora, i segnali restrittivi provenienti dalla Federal Reserve.
Il governatore Christopher Waller ha avvertito che lo shock energetico legato al conflitto iraniano rischia di riaccendere l’inflazione e ha ribadito che la prossima mossa potrebbe anche essere un rialzo dei tassi.
Per la prima volta il mercato “prezza” infatti un aumento del costo del denaro di 25 bps entro dicembre. Waller ha spiegato di preferire un approccio attendista finché l’impatto della guerra non sarà più chiaro, senza escludere ulteriori strette monetarie se l’inflazione dovesse restare elevata. Uno scenario che continua a penalizzare i metalli preziosi, tradizionalmente sfavoriti in un contesto di tassi elevati.
Sul fronte europeo, si ridimensionano intanto i timori legati al Regno Unito. La sorpresa è arrivata dal dato sull’inflazione, che registra un rallentamento al +2,8% in aprile, dal +3,3% di marzo, contro attese vicine al +3%. Ancora più marcata la frenata dell’indice core, sceso al +2,5% dal +3,1%. Numeri che hanno immediatamente rafforzato i Gilt e ridotto le tensioni sul mercato obbligazionario britannico.
A rassicurare gli investitori sono poi intervenute anche le dichiarazioni di Andy Burnham, figura di primo piano del Partito Laburista e possibile sfidante alla leadership. Il 22 maggio Burnham ha ribadito il rispetto delle regole fiscali ed escluso derive espansive sul bilancio pubblico, contribuendo a cancellare gran parte del premio per il rischio politico incorporato nei titoli di Stato UK.
Il quadro complessivo resta favorevole all’azionario globale. Venerdì l’MSCI World ha aggiornato i massimi storici a 4.817 punti, portando il guadagno 2026 al +8,40%. A sostenere il rally sono stati soprattutto tre fattori: le speranze di pace in Medio Oriente, il ridimensionamento della crisi politica britannica e il nuovo boom del comparto semiconduttori.
L’indice britannico FTSE100, terzo per peso nell’MSCI World, ha guadagnato il +3,5% nell’ultima settimana, mentre l’indice SOX dei principali produttori di chip è salito del +5,3%, aggiornando nuovi record storici.
Colpisce invece la divergenza con Nvidia, che ha perso -4,3% nonostante trimestrali eccezionali: ricavi a Us$ 81,6 miliardi, (+85%) e utile netto più che triplicato a 58,3. Oggi il settore tecnologico pesa per oltre il 27% dell’MSCI World, mentre Wall Street rappresenta da sola circa 70% dell’indice globale.
Anche la stagione delle trimestrali americane continua a sorprendere positivamente. L’S&P500 ha chiuso l’ottava settimana consecutiva di rialzi, la serie positiva più lunga dal dicembre 2023, mentre il Dow Jones aggiorna nuovi massimi storici.
La seduta asiatica di oggi, 25 maggio, amplifica ulteriormente l’ottimismo. Le dichiarazioni di Donald Trump, secondo cui gli Stati Uniti sarebbero nelle “fasi finali” del negoziato con Teheran, rafforzano le aspettative di una riapertura dei flussi energetici attraverso lo Stretto di Hormuz. Il conseguente calo del petrolio alleggerirebbe le pressioni inflazionistiche, favorendo sia le obbligazioni sia i listini asiatici.
I future su Wall Street avanzano dell’1%, mentre in Asia spicca il rally del Nikkei (+3%), su nuovi record storici grazie a utili aziendali record per il quinto anno consecutivo. Bene anche Taiwan, con il Taiex a +3,2%, e la Cina, dove il CSI300 sale dell’1% nonostante gli investimenti diretti esteri siano diminuiti, -10,3% a 287,7 miliardi di yuan nei primi quattro mesi 2026.
In rialzo anche Mumbai (Sensex +1%), favorita dal rafforzamento della rupia e dal calo del greggio. La Borsa indiana resta però la peggiore dell’Asia-Pacifico nel 2026 con -15% da inizio anno.
Sul mercato energetico il Brent crolla: -5,40% a 97,90 dollari/barile, dopo aver già perso -5,3% la scorsa settimana. Le ultime quattro settimane hanno alternato sistematicamente rialzi e ribassi, segnale di un’incertezza ancora elevatissima sul futuro del conflitto iraniano. Il traffico mercantile nello Stretto di Hormuz resta bloccato e le trattative sull’uranio altamente arricchito iraniano appaiono lontane da una soluzione definitiva.
In rialzo invece oro e argento, rispettivamente a 4.560 dollari/oncia e 77,80, reduci dalla seconda settimana consecutiva negativa. Dal record di fine gennaio, con l’oro a 5.600 dollari, l’investimento nei preziosi si è rivelato poco redditizio a causa delle aspettative di tassi elevati più a lungo.
Sul valutario, il dollaro arretra -0,4% contro euro, con il cambio Euro/Usd a 1,164. Intanto Kevin Warsh ha giurato come nuovo presidente della Fed: il mercato attende di capire se seguirà la linea accomodante auspicata da Trump o manterrà l’indipendenza tradizionale della banca centrale.
Sul fronte obbligazionario, il recupero dei Gilt britannici ha sostenuto l’intero comparto europeo. Il prezzo del decennale UK è salito +4,2% nella settimana, con rendimento in calo dal 5,10% al 4,89%. Bene anche il BTP decennale, in rialzo dell’1,1%, col rendimento sceso dal 3,95% al 3,76%.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.