
I timori sul debito americano stanno creando un’opportunità?
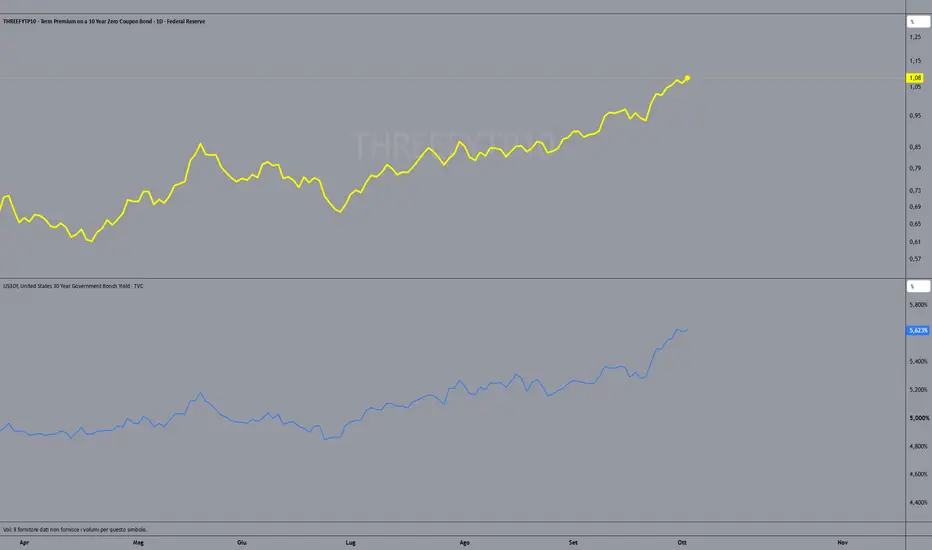
Il debito pubblico americano è tornato al centro dell’attenzione del mercato obbligazionario, con gli Stati Uniti che hanno superato i 40.000 miliardi di dollari di debito federale e una spesa annua per interessi vicina ai 1.000 miliardi, pari a circa il 20% delle entrate fiscali. Una situazione che sta alimentando le preoccupazioni degli investitori e contribuendo a spingere verso l’alto i rendimenti dei titoli di Stato a lunga scadenza, con il Treasury a 30 anni arrivato questa settimana vicino al 5,7%, su livelli che non si osservavano da circa 24 anni.
Il rialzo dei rendimenti non dipende però soltanto dalle aspettative sulle prossime decisioni della Federal Reserve, ma anche dal term premium, ovvero il rendimento aggiuntivo richiesto dagli investitori per prestare denaro agli Stati Uniti per un periodo così lungo. Secondo le stime della New York Fed, questo premio sul Treasury decennale ha raggiunto i massimi degli ultimi dodici anni, suggerendo che il mercato stia attribuendo un peso crescente ai rischi legati all’inflazione futura e alla situazione fiscale americana.
La questione è capire se questi timori stiano portando gli investitori a richiedere rendimenti eccessivamente elevati rispetto ai rischi effettivi. Il deterioramento dei conti pubblici rappresenta certamente un problema, ma chiedere interessi maggiori per finanziare gli Stati Uniti è molto diverso dal mettere realmente in dubbio la loro capacità di ripagare il debito. I Treasury rimangono uno degli strumenti centrali del sistema finanziario mondiale e, almeno per il momento, il mercato sembra concentrato soprattutto sul rendimento necessario per compensare l’incertezza di lungo periodo, piuttosto che su un concreto rischio di insolvenza.
A questo si aggiunge il comportamento della Federal Reserve, che nonostante le pressioni politiche ha mantenuto una politica monetaria restrittiva, aumentando a settembre i tassi di 25 punti base al 3,75%-4,00% e continuando a dare priorità al controllo dell’inflazione. Questa indipendenza rappresenta un elemento importante per gli investitori, perché riduce il rischio che la banca centrale mantenga artificialmente bassi i tassi soltanto per alleggerire il costo del debito pubblico.
Il contesto economico potrebbe inoltre cambiare nei prossimi mesi, considerando che l’inflazione rimane sopra l’obiettivo del 2%, ma il mercato del lavoro sta iniziando a raffreddarsi mentre la crescita mostra ancora una certa tenuta. Se inflazione e attività economica dovessero rallentare ulteriormente, le aspettative sui tassi potrebbero ridimensionarsi e, in assenza di nuove tensioni fiscali, anche i rendimenti dei Treasury a lunga scadenza potrebbero scendere, favorendo un aumento del prezzo delle obbligazioni già in circolazione.
Un elemento concreto a sostegno di questa lettura arriva dall’asta del Treasury a 30 anni dell’8 ottobre, durante la quale il Tesoro ha collocato 22 miliardi di dollari con un rendimento del 5,618%, praticamente identico a quello previsto dal mercato prima dell’asta. La domanda è stata superiore alla media recente, con un bid-to-cover di 2,54, che significa che per ogni 100 dollari di titoli offerti gli investitori hanno presentato richieste per circa 254 dollari.
L’asta non permette naturalmente di stabilire se i rendimenti abbiano raggiunto il massimo, ma suggerisce che il problema potrebbe non essere una mancanza di investitori disposti a finanziare gli Stati Uniti, quanto piuttosto il prezzo che questi ultimi richiedono per farlo. Se nei prossimi mesi il rallentamento dell’inflazione e della crescita dovesse ridurre la pressione sui rendimenti senza un ulteriore peggioramento delle prospettive fiscali, gli attuali livelli potrebbero rivelarsi interessanti per un’esposizione ai Treasury di lunga scadenza, pur considerando il rischio di ulteriori perdite di prezzo qualora i rendimenti continuassero a salire.
Il rialzo dei rendimenti non dipende però soltanto dalle aspettative sulle prossime decisioni della Federal Reserve, ma anche dal term premium, ovvero il rendimento aggiuntivo richiesto dagli investitori per prestare denaro agli Stati Uniti per un periodo così lungo. Secondo le stime della New York Fed, questo premio sul Treasury decennale ha raggiunto i massimi degli ultimi dodici anni, suggerendo che il mercato stia attribuendo un peso crescente ai rischi legati all’inflazione futura e alla situazione fiscale americana.
La questione è capire se questi timori stiano portando gli investitori a richiedere rendimenti eccessivamente elevati rispetto ai rischi effettivi. Il deterioramento dei conti pubblici rappresenta certamente un problema, ma chiedere interessi maggiori per finanziare gli Stati Uniti è molto diverso dal mettere realmente in dubbio la loro capacità di ripagare il debito. I Treasury rimangono uno degli strumenti centrali del sistema finanziario mondiale e, almeno per il momento, il mercato sembra concentrato soprattutto sul rendimento necessario per compensare l’incertezza di lungo periodo, piuttosto che su un concreto rischio di insolvenza.
A questo si aggiunge il comportamento della Federal Reserve, che nonostante le pressioni politiche ha mantenuto una politica monetaria restrittiva, aumentando a settembre i tassi di 25 punti base al 3,75%-4,00% e continuando a dare priorità al controllo dell’inflazione. Questa indipendenza rappresenta un elemento importante per gli investitori, perché riduce il rischio che la banca centrale mantenga artificialmente bassi i tassi soltanto per alleggerire il costo del debito pubblico.
Il contesto economico potrebbe inoltre cambiare nei prossimi mesi, considerando che l’inflazione rimane sopra l’obiettivo del 2%, ma il mercato del lavoro sta iniziando a raffreddarsi mentre la crescita mostra ancora una certa tenuta. Se inflazione e attività economica dovessero rallentare ulteriormente, le aspettative sui tassi potrebbero ridimensionarsi e, in assenza di nuove tensioni fiscali, anche i rendimenti dei Treasury a lunga scadenza potrebbero scendere, favorendo un aumento del prezzo delle obbligazioni già in circolazione.
Un elemento concreto a sostegno di questa lettura arriva dall’asta del Treasury a 30 anni dell’8 ottobre, durante la quale il Tesoro ha collocato 22 miliardi di dollari con un rendimento del 5,618%, praticamente identico a quello previsto dal mercato prima dell’asta. La domanda è stata superiore alla media recente, con un bid-to-cover di 2,54, che significa che per ogni 100 dollari di titoli offerti gli investitori hanno presentato richieste per circa 254 dollari.
L’asta non permette naturalmente di stabilire se i rendimenti abbiano raggiunto il massimo, ma suggerisce che il problema potrebbe non essere una mancanza di investitori disposti a finanziare gli Stati Uniti, quanto piuttosto il prezzo che questi ultimi richiedono per farlo. Se nei prossimi mesi il rallentamento dell’inflazione e della crescita dovesse ridurre la pressione sui rendimenti senza un ulteriore peggioramento delle prospettive fiscali, gli attuali livelli potrebbero rivelarsi interessanti per un’esposizione ai Treasury di lunga scadenza, pur considerando il rischio di ulteriori perdite di prezzo qualora i rendimenti continuassero a salire.

Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.