
Trump concede tempo all’IRAN per trovare una soluziona al conflitto.
Il futuro Presidente della FED Warsh promette rigore ed indipendenza.
Prosegue il recupero del mondo «crypto»: Bitcoin sopra 78.000.
Argento, rame ed alluminio di nuovo nel favore del mercato. Watch-out!
Le Borse europee hanno chiuso in rosso dopo aver tentato un recupero nel finale, travolte ancora una volta dall’incertezza sui negoziati tra Stati Uniti e Iran. I mercati continuano infatti a oscillare tra ottimismo diplomatico e timori geopolitici, spesso nel giro di poche ore. Una sorta di ping-pong emotivo diventato ormai routine per gli investitori.
Il presidente americano si è detto convinto che arriverà un «fantastico accordo» con Teheran, sostenendo che l’Iran «non ha altra scelta». Dall’altra parte, però, il presidente del Parlamento iraniano ha ribadito che il suo Paese «non accetta negoziati sotto minaccia». Tradotto: il dialogo continua, ma la fiducia reciproca resta ai minimi termini.
A complicare ulteriormente il quadro c’è il fatto che Teheran non abbia ancora deciso ufficialmente se partecipare ai colloqui, mentre i negoziatori americani risultano ancora alla Casa Bianca. Nel frattempo, i mercati provano a convincersi che il peggio sia evitabile, nonostante il conflitto continui a pesare su energia, inflazione e crescita globale.
Sul fronte monetario, l’attenzione si è concentrata su , impegnato nell’udienza per la conferma alla guida della Federal Reserve. Warsh ha preso subito le distanze dalle pressioni della Casa Bianca: «Non sarò il burattino» di Trump, ha dichiarato.
Il problema per la Fed è evidente. Trump continua a chiedere tassi più bassi per sostenere l’economia, ma il conflitto con l’Iran ha riacceso l’inflazione attraverso il rialzo dei prezzi energetici e della benzina. Warsh, da sempre considerato rigoroso sul controllo dei prezzi, ha definito «errore fatale» permettere all’inflazione di salire troppo e ha criticato la banca centrale per restare ancorata troppo a lungo alle proprie previsioni. I mercati interpretano quindi il suo possibile arrivo come un segnale di prudenza: niente tagli aggressivi, ma interventi graduali. Uno scenario che tende a rafforzare il dollaro.
Le Borse europee hanno così chiuso deboli: Milano -0,63%, Parigi -1,1% e Francoforte -0,5%. Anche Wall Street ha terminato la seduta in calo, con Dow Jones e Nasdaq a -0,59% e a -0,63%.
Dietro questa debolezza resta una convinzione diffusa: gli investitori continuano a non scontare davvero uno scenario estremo. Nonostante guerra, tensioni energetiche e inflazione, i listini restano vicini ai massimi storici. Una fiducia che appare quasi ostinata, come se il mercato fosse convinto che ogni crisi, prima o poi, venga inevitabilmente salvata dalle banche centrali o dalla diplomazia.
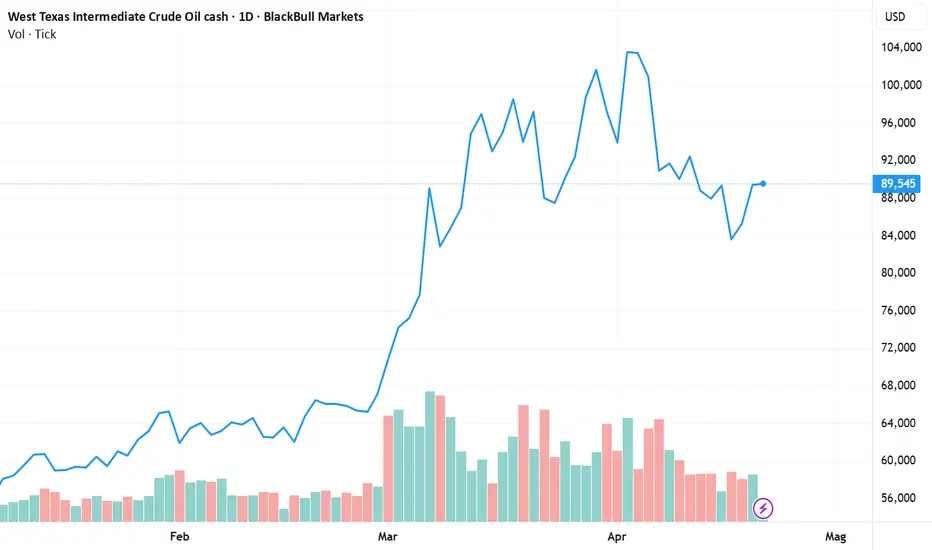
Sul valutario, l’euro è sceso a 1,1748 dollari e a 187,25 yen, mentre il cambio dollaro/yen è salito a 159,4. In rialzo le materie prime energetiche: il Brent è tornato a 98,2 dollari al barile (+2%), il WTI punta ai 90 dollari e il gas europeo è risalito del 4,2% a 42 euro al megawattora.
Anche il reddito fisso ha mostrato nervosismo. Lo spread BTp-Bund è salito a 76 punti base dai 74 precedenti, mentre il rendimento del decennale italiano si è attestato al 3,77%, contro il 3,72% della vigilia.
Nella mattinata del 22 aprile è arrivata però una notizia capace di riportare almeno temporaneamente un po’ di calma: Trump ha deciso di prorogare il cessate il fuoco tra Stati Uniti e Iran oltre la scadenza prevista di mercoledì sera, almeno fino a quando Teheran non presenterà una proposta negoziale unitaria.
La tregua, tuttavia, resta fragile. Washington manterrà infatti il blocco sulle navi dirette da e verso l’Iran nello Stretto di Hormuz, mentre Teheran ha chiarito che non riaprirà il passaggio finché continuerà il blocco navale americano. In pratica, il cessate il fuoco esiste, ma il principale corridoio energetico mondiale continua a funzionare sotto pressione.
I mercati asiatici si sono mossi in ordine sparso. Il CSI 300 cinese ha guadagnato lo 0,3%, Taiwan lo 0,8%, mentre Hong Kong ha perso l’1,4%, penalizzata dai tecnologici: ha ceduto il 4% e il 3%. Bene invece MiniMax (+6%) e Zhipu (+8%). In Giappone il Nikkei ha chiuso a +0,2%, sostenuto dall’export di marzo cresciuto dell’11,7% annuo, oltre le attese dell’11% e nettamente sopra il precedente 4,2%. La Corea del Sud continua invece ad aggiornare i record: il Kospi sale dello 0,2% e porta il rialzo del 2026 al +49%.
Sul petrolio, dopo il ritorno oltre i 100 dollari registrato martedì nei momenti di maggiore tensione, il Brent è tornato a scendere dell’1,7% a 96,80 dollari al barile grazie alla proroga della tregua. Restano però forti le preoccupazioni sulla domanda globale: secondo l’EIA, dalla fine di febbraio le forniture di greggio e prodotti raffinati dal Golfo Persico si sono ridotte di circa 13 milioni di barili al giorno.
L’oro continua invece a mantenersi forte a 4.770 dollari l’oncia, mentre l’argento sale a 78,50 dollari, entrambi in rialzo tra l’1% e il 2%. Bene anche il Bitcoin, che guadagna il 3,4% a 78.300 dollari. Nel frattempo ha acquistato Bitcoin per 2,54 miliardi di dollari nella settimana conclusa il 19 aprile, il maggiore acquisto dalla fine del 2024.
Infine, i Treasury americani a 10 anni salgono al 4,28%, con un incremento di 4 punti base, mentre il BTp italiano decennale resta al 3,77%, in rialzo di 5 punti base. Perché in un mercato dominato dall’incertezza, la volatilità resta l’unica presenza davvero costante.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.