
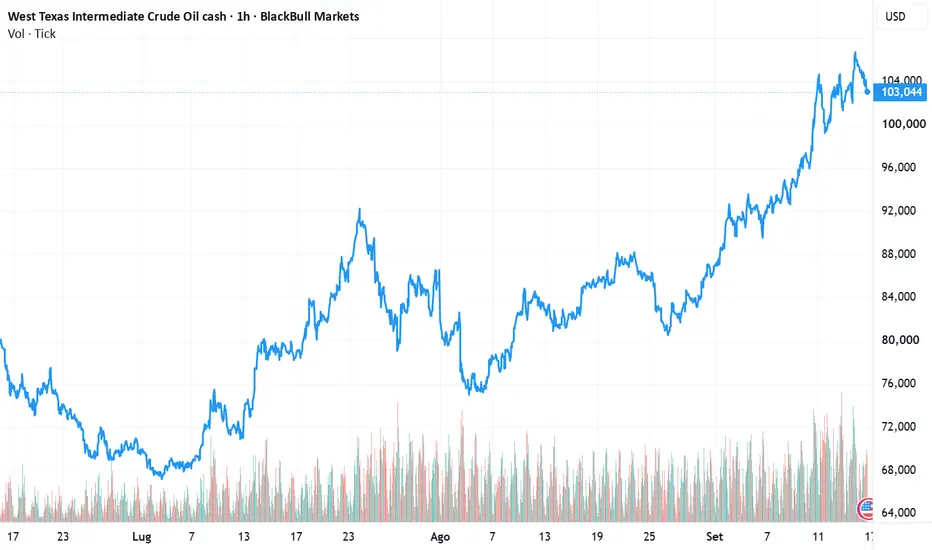
Petrolio e rendimenti obbligazionari ai massimi nel giorno della FED.
Con il Tres. 10 yrs sopra 5,0%, e l’inflazione a 3,4%, scontati +25bps.
Ottima e inattesa la tenuta complessiva delle Borse.
Listini azionari globali sono supportati da crescita degli utili e dividendi.
La seduta di martedì 15 settembre ha confermato il clima di elevata volatilità sui mercati, con le Borse europee ancora alle prese con il rialzo dei prezzi energetici, l’incremento dei rendimenti obbligazionari e l’incertezza sulle prossime mosse delle banche centrali.
Milano ha chiuso in calo di -0,1%, in linea con l’andamento negativo delle principali piazze continentali. Anche Wall Street ha archiviato una giornata debole, col Nasdaq in flessione di -0,8%.
Il petrolio ha ripreso a correre dopo una breve pausa: il Brent è tornato sopra i 108 dollari al barile, dopo aver sfiorato quota 110 nella seduta precedente.
Le tensioni in Medio Oriente restano elevate e aumentano i timori per la durata dell’interruzione delle attività dell’oleodotto saudita East-West, infrastruttura strategica per il trasporto del greggio.
La pressione sui titoli di Stato non accenna a diminuire. Il rendimento del Treasury decennale statunitense ha raggiunto il 5,04%, superando il picco del 2023 e toccando il livello più elevato dal 2007. In Europa, il Bund decennale si è portato al 3,53%, ai massimi dal 2011.
A pesare sul mercato americano sarebbe anche l’indebolimento della domanda strutturale di Treasury da parte degli investitori istituzionali esteri. Una dinamica che alimenta la tensione alla vigilia della riunione della Federal Reserve, chiamata a decidere sui tassi questa sera, alle 20.00 CET.
Gli investitori si attendono un rialzo di 25 punti base, il primo aumento del costo del denaro da luglio 2023, con il tasso di riferimento destinato a raggiungere il 3,75%-4,00%. Il vero tema, tuttavia, non sarà soltanto la decisione odierna, ma soprattutto il percorso futuro della politica monetaria.
Il tono restrittivo adottato da Kevin Warsh a Jackson Hole e l’incremento dello 0,3% mensile del CPI core di agosto hanno rafforzato le aspettative di una stretta. I mercati scontano già un ulteriore rialzo entro la fine dell’anno e uno o due interventi nel 2027.
Particolare attenzione sarà quindi riservata all’aggiornamento del dot plot, dopo che Warsh aveva scelto di non presentare una propria previsione nel precedente SEP. Dalla conferenza stampa del presidente della Fed sarà difficile, invece, ottenere indicazioni esplicite sulle prossime mosse.
Sul mercato valutario, l’euro si mantiene a 1,154 dollari, rispetto a 1,153 in avvio e 1,1549 della vigilia, restando sui minimi delle ultime quattro settimane. Il dollaro si è rafforzato anche nei confronti dello yen, a 155,12, contro 154,9 in apertura e 154,3 il giorno precedente. L’euro sale a 179 yen.
Nella mattinata di oggi, 16 settembre, sui listini dell’Asia Pacifico prevale la cautela in attesa della decisione della Fed. Il rendimento del Treasury decennale è sceso appena sotto la soglia del 5%, pur rimanendo vicino ai massimi degli ultimi vent’anni circa.
Il petrolio ha ripiegato dopo i forti rialzi delle ultime due sedute, mentre l’indice MSCI Asia Pacific ha guadagnato lo 0,2%, interrompendo una serie di quattro sedute consecutive in ribasso. A metà mattinata, le principali Borse europee recuperano mediamente lo 0,4%.
In Asia, il Nikkei giapponese è salito dello 0,5%. Ad agosto, le esportazioni nipponiche hanno rallentato al +19,3% annuo, dal +23,2% di luglio, mantenendo comunque un ritmo sostenuto e superando la previsione mediana degli economisti, pari al +18,4%. Si tratta del dodicesimo mese consecutivo di crescita, sostenuta soprattutto dalle spedizioni di semiconduttori e macchinari per la produzione di chip.
Il CSI300 di Shanghai&Shenzhen ha guadagnato lo 0,5%, il Taiex di Taipei lo 0,7% e l’Hang Seng di Hong Kong lo 0,2%. A Hong Kong, il premier John Lee ha annunciato l’intenzione di quasi raddoppiare la spesa destinata all’innovazione nei prossimi anni, in linea con le priorità economiche di Pechino. L’obiettivo è portare gli investimenti in ricerca e sviluppo al 3% del PIL nel 2030, dall’1,63% del 2024.
Sul fronte geopolitico, Riad ha denunciato l’abbattimento di un drone lanciato dagli Houthi verso la Mecca, prima che potesse entrare nello spazio aereo della città santa, definendo l’episodio il superamento di una «linea rossa». I ribelli yemeniti hanno negato l’attacco.
Oro e argento recuperano circa l’1%, rispettivamente a 4.325 e 64,5 dollari l’oncia, quotazioni comunque attorno ai minimi da oltre un mese. Mentre alcune banche centrali europee, da ultima quella olandese, stanno rivedendo la distribuzione geografica delle proprie riserve auree anche alla luce delle tensioni geopolitiche, Banca d’Italia ha confermato la volontà di mantenere invariato l’attuale assetto.
Sul fronte europeo, la Francia sosterrebbe la candidatura dell’olandese Klaas Knot alla successione di Christine Lagarde alla BCE, a condizione che il ruolo di capo economista dell’istituto venga assegnato a un candidato francese. Secondo fonti citate da Reuters, la proposta informale avrebbe il sostegno di Emmanuel Macron, ma potrebbe incontrare l’opposizione della Germania, aprendo un complesso negoziato politico.
Infine, Bitcoin ha perso il 4% nella seduta di ieri, portandosi a 75.700 dollari, e resta poco mosso in prossimità dei minimi da metà agosto. Negli Stati Uniti, il Senato non ha raggiunto un accordo sul Clarity Act, il disegno di legge destinato a introdurre un quadro normativo più chiaro per le criptovalute, ma la proposta non ha ottenuto i 60 voti necessari per avviare il dibattito formale.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Con il Tres. 10 yrs sopra 5,0%, e l’inflazione a 3,4%, scontati +25bps.
Ottima e inattesa la tenuta complessiva delle Borse.
Listini azionari globali sono supportati da crescita degli utili e dividendi.
La seduta di martedì 15 settembre ha confermato il clima di elevata volatilità sui mercati, con le Borse europee ancora alle prese con il rialzo dei prezzi energetici, l’incremento dei rendimenti obbligazionari e l’incertezza sulle prossime mosse delle banche centrali.
Milano ha chiuso in calo di -0,1%, in linea con l’andamento negativo delle principali piazze continentali. Anche Wall Street ha archiviato una giornata debole, col Nasdaq in flessione di -0,8%.
Il petrolio ha ripreso a correre dopo una breve pausa: il Brent è tornato sopra i 108 dollari al barile, dopo aver sfiorato quota 110 nella seduta precedente.
Le tensioni in Medio Oriente restano elevate e aumentano i timori per la durata dell’interruzione delle attività dell’oleodotto saudita East-West, infrastruttura strategica per il trasporto del greggio.
La pressione sui titoli di Stato non accenna a diminuire. Il rendimento del Treasury decennale statunitense ha raggiunto il 5,04%, superando il picco del 2023 e toccando il livello più elevato dal 2007. In Europa, il Bund decennale si è portato al 3,53%, ai massimi dal 2011.
A pesare sul mercato americano sarebbe anche l’indebolimento della domanda strutturale di Treasury da parte degli investitori istituzionali esteri. Una dinamica che alimenta la tensione alla vigilia della riunione della Federal Reserve, chiamata a decidere sui tassi questa sera, alle 20.00 CET.
Gli investitori si attendono un rialzo di 25 punti base, il primo aumento del costo del denaro da luglio 2023, con il tasso di riferimento destinato a raggiungere il 3,75%-4,00%. Il vero tema, tuttavia, non sarà soltanto la decisione odierna, ma soprattutto il percorso futuro della politica monetaria.
Il tono restrittivo adottato da Kevin Warsh a Jackson Hole e l’incremento dello 0,3% mensile del CPI core di agosto hanno rafforzato le aspettative di una stretta. I mercati scontano già un ulteriore rialzo entro la fine dell’anno e uno o due interventi nel 2027.
Particolare attenzione sarà quindi riservata all’aggiornamento del dot plot, dopo che Warsh aveva scelto di non presentare una propria previsione nel precedente SEP. Dalla conferenza stampa del presidente della Fed sarà difficile, invece, ottenere indicazioni esplicite sulle prossime mosse.
Sul mercato valutario, l’euro si mantiene a 1,154 dollari, rispetto a 1,153 in avvio e 1,1549 della vigilia, restando sui minimi delle ultime quattro settimane. Il dollaro si è rafforzato anche nei confronti dello yen, a 155,12, contro 154,9 in apertura e 154,3 il giorno precedente. L’euro sale a 179 yen.
Nella mattinata di oggi, 16 settembre, sui listini dell’Asia Pacifico prevale la cautela in attesa della decisione della Fed. Il rendimento del Treasury decennale è sceso appena sotto la soglia del 5%, pur rimanendo vicino ai massimi degli ultimi vent’anni circa.
Il petrolio ha ripiegato dopo i forti rialzi delle ultime due sedute, mentre l’indice MSCI Asia Pacific ha guadagnato lo 0,2%, interrompendo una serie di quattro sedute consecutive in ribasso. A metà mattinata, le principali Borse europee recuperano mediamente lo 0,4%.
In Asia, il Nikkei giapponese è salito dello 0,5%. Ad agosto, le esportazioni nipponiche hanno rallentato al +19,3% annuo, dal +23,2% di luglio, mantenendo comunque un ritmo sostenuto e superando la previsione mediana degli economisti, pari al +18,4%. Si tratta del dodicesimo mese consecutivo di crescita, sostenuta soprattutto dalle spedizioni di semiconduttori e macchinari per la produzione di chip.
Il CSI300 di Shanghai&Shenzhen ha guadagnato lo 0,5%, il Taiex di Taipei lo 0,7% e l’Hang Seng di Hong Kong lo 0,2%. A Hong Kong, il premier John Lee ha annunciato l’intenzione di quasi raddoppiare la spesa destinata all’innovazione nei prossimi anni, in linea con le priorità economiche di Pechino. L’obiettivo è portare gli investimenti in ricerca e sviluppo al 3% del PIL nel 2030, dall’1,63% del 2024.
Sul fronte geopolitico, Riad ha denunciato l’abbattimento di un drone lanciato dagli Houthi verso la Mecca, prima che potesse entrare nello spazio aereo della città santa, definendo l’episodio il superamento di una «linea rossa». I ribelli yemeniti hanno negato l’attacco.
Oro e argento recuperano circa l’1%, rispettivamente a 4.325 e 64,5 dollari l’oncia, quotazioni comunque attorno ai minimi da oltre un mese. Mentre alcune banche centrali europee, da ultima quella olandese, stanno rivedendo la distribuzione geografica delle proprie riserve auree anche alla luce delle tensioni geopolitiche, Banca d’Italia ha confermato la volontà di mantenere invariato l’attuale assetto.
Sul fronte europeo, la Francia sosterrebbe la candidatura dell’olandese Klaas Knot alla successione di Christine Lagarde alla BCE, a condizione che il ruolo di capo economista dell’istituto venga assegnato a un candidato francese. Secondo fonti citate da Reuters, la proposta informale avrebbe il sostegno di Emmanuel Macron, ma potrebbe incontrare l’opposizione della Germania, aprendo un complesso negoziato politico.
Infine, Bitcoin ha perso il 4% nella seduta di ieri, portandosi a 75.700 dollari, e resta poco mosso in prossimità dei minimi da metà agosto. Negli Stati Uniti, il Senato non ha raggiunto un accordo sul Clarity Act, il disegno di legge destinato a introdurre un quadro normativo più chiaro per le criptovalute, ma la proposta non ha ottenuto i 60 voti necessari per avviare il dibattito formale.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Declinazione di responsabilità
Le informazioni e le pubblicazioni non sono intese come, e non costituiscono, consulenza o raccomandazioni finanziarie, di investimento, di trading o di altro tipo fornite o approvate da TradingView. Per ulteriori informazioni, consultare i Termini di utilizzo.