
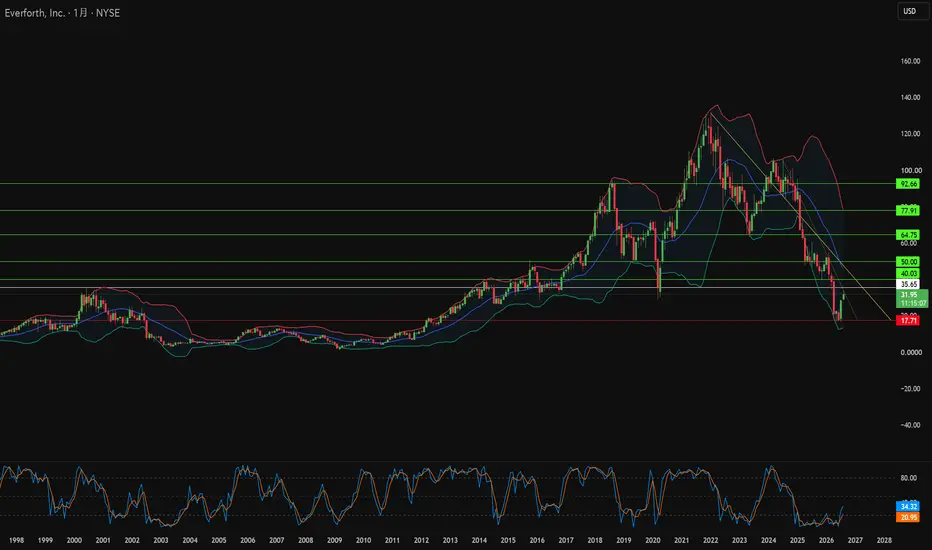
Everforth, Inc. は異例の経緯で脚光を浴びることとなりました。ドナルド・トランプ氏が2026年6月4日に最大5万ドルの同社株式を購入しました。その54日後、米陸軍は同社に1億1,550万ドルの防衛契約を授与しました。株価は購入日から56%上昇しましたが、開示書類の提出は取引から79日後となりました。この報告の遅れにより、個人投資家は上昇の初期段階を完全に逃すことになりました。防衛契約に先立つ政治的取引に対する連邦政府の監視は、その後強まっています。
Everforth ECSとして運営される政府向け事業が、現在収益の主柱となっています。陸軍は2029年9月までのSUNetセキュアネットワーク管理をカバーする1億4,780万ドルの単独入札契約を授与しました。国防保健局は3,000万ドルのヘルスケアIT近代化プログラムを追加しました。これらの複数年契約は、民間の人材派遣需要が減速するタイミングで持続的な政府収入をもたらしています。同社はまた、AWSプレミアティアパートナーとしての能力を民間企業市場にも拡大し、防衛グレードのサイバーセキュリティ基準を企業のデジタル変革業務に応用しています。
経営陣は市場から迫られる前に貸借対照表の改善に動きました。当座貸越枠は5億ドルから6億ドルに拡大され、返済期限は2028年から2031年に延長されました。JPモルガン・チェースとウェルズ・ファーゴがSOFR加算175〜275ベーシスポイントでこの合意を支援しました。2026年第2四半期の売上高は10.1億ドルに達し市場予想を上回り、純利益は1,420万ドルとなりました。Everforthは正式な特許出願ではなく、営業秘密やRapid Discovery Toolなどの独自アクセラレータを通じて競争優位性を保護しており、出願コストを回避しながら導入期間を短縮しています。
評価額こそがこの課題の核心です。株価はITセクター平均の19.3倍に対して15.7倍の実績PERで取引されており、EV/EBITDAは約6倍です。予想PERではその差がさらに広がり、セクターの14.5倍に対して7.5倍となっています。ディスカウント・キャッシュ・フロー(DCF)モデルでは1株当たり64.04ドルと算出される一方、アナリストの目標株価は27.50ドルから29.25ドルの間に集中しています。この乖離が投資判断の焦点となります:モデルが政府契約キャッシュフローの持続性を過大評価しているか、市場がまだ民家人材派遣のディスカウントを引きずる防衛ITシステマーの再評価を行っていないかのいずれかです。
Everforth ECSとして運営される政府向け事業が、現在収益の主柱となっています。陸軍は2029年9月までのSUNetセキュアネットワーク管理をカバーする1億4,780万ドルの単独入札契約を授与しました。国防保健局は3,000万ドルのヘルスケアIT近代化プログラムを追加しました。これらの複数年契約は、民間の人材派遣需要が減速するタイミングで持続的な政府収入をもたらしています。同社はまた、AWSプレミアティアパートナーとしての能力を民間企業市場にも拡大し、防衛グレードのサイバーセキュリティ基準を企業のデジタル変革業務に応用しています。
経営陣は市場から迫られる前に貸借対照表の改善に動きました。当座貸越枠は5億ドルから6億ドルに拡大され、返済期限は2028年から2031年に延長されました。JPモルガン・チェースとウェルズ・ファーゴがSOFR加算175〜275ベーシスポイントでこの合意を支援しました。2026年第2四半期の売上高は10.1億ドルに達し市場予想を上回り、純利益は1,420万ドルとなりました。Everforthは正式な特許出願ではなく、営業秘密やRapid Discovery Toolなどの独自アクセラレータを通じて競争優位性を保護しており、出願コストを回避しながら導入期間を短縮しています。
評価額こそがこの課題の核心です。株価はITセクター平均の19.3倍に対して15.7倍の実績PERで取引されており、EV/EBITDAは約6倍です。予想PERではその差がさらに広がり、セクターの14.5倍に対して7.5倍となっています。ディスカウント・キャッシュ・フロー(DCF)モデルでは1株当たり64.04ドルと算出される一方、アナリストの目標株価は27.50ドルから29.25ドルの間に集中しています。この乖離が投資判断の焦点となります:モデルが政府契約キャッシュフローの持続性を過大評価しているか、市場がまだ民家人材派遣のディスカウントを引きずる防衛ITシステマーの再評価を行っていないかのいずれかです。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。