
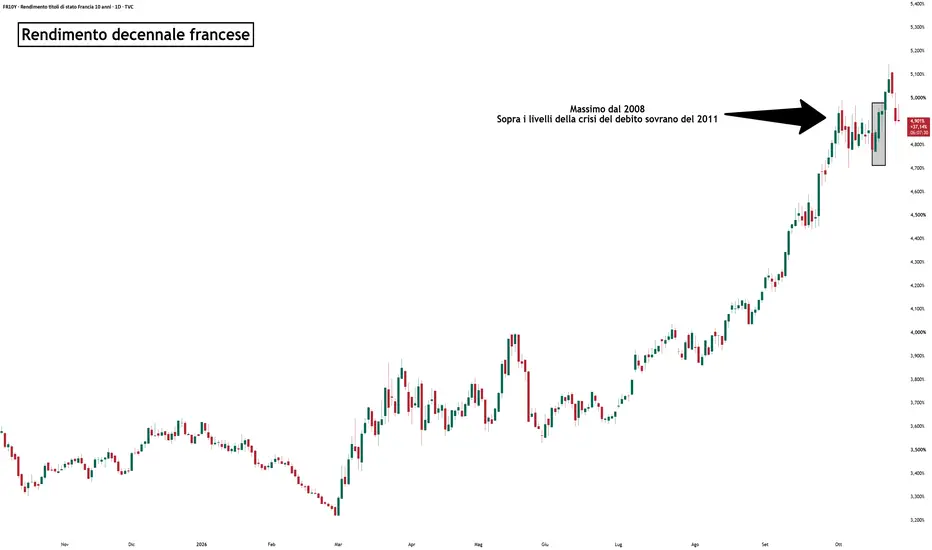
Gli ultimi giorni sono stati abbastanza positivi per i titoli di stato francesi dopo che Moody's ha confermato il rating del paese ad Aa3 con outlook negativo.
Il mercato si attendeva un taglio come avevano già fatto S&P e Fitch.

Dopo aver toccato il rendimento di 5.14%, il decennale francese è sceso intorno a 4.90%.
Lo spread contro il bund è crollato da 178bp, il massimo dal 2011, a circa 157bp con un calo di oltre 13bp in un solo giorno, il più ampio dal 2020.
La situazione è risolta? Ovviamente no. Si tratta solo di un sollievo tecnico dovuto al fatto che il mercato prezzava uno scenario estremamente negativo e il posizionamento era troppo concentrato.
In queste situazioni il mercato diventa sensibile a possibili sorprese positive.
La realtà è che i problemi rimangono.
Il deficit è atteso al 5.4% del PIL quest'anno e il governo Lecornu non ha una maggioranza per approvare il bilancio 2027.
Il vero problema della Francia è quindi la spesa.
Dopo l'Italia, la Francia ha la spesa più elevata per le pensioni tra i paesi OECD: il 12,4% del PIL.

Anche in termini di spesa per interessi, il problema rischia di peggiorare. Di questo passo, le previsioni per il 2030 vedono Francia al terzo posto per costo degli interessi sul PIL: circa 3.8%, dietro a America e Italia.
Ciò che preoccupa è la velocità di crescita: escludendo l'America di Trump, la Francia passerebbe dall'1% circa del 2020 a quasi 4% nel 2030.

Questo sollievo quindi potrebbe essere solo temporaneo, almeno fino a quando non si risolverà il problema politico.
Il mercato si attendeva un taglio come avevano già fatto S&P e Fitch.
Dopo aver toccato il rendimento di 5.14%, il decennale francese è sceso intorno a 4.90%.
Lo spread contro il bund è crollato da 178bp, il massimo dal 2011, a circa 157bp con un calo di oltre 13bp in un solo giorno, il più ampio dal 2020.
La situazione è risolta? Ovviamente no. Si tratta solo di un sollievo tecnico dovuto al fatto che il mercato prezzava uno scenario estremamente negativo e il posizionamento era troppo concentrato.
In queste situazioni il mercato diventa sensibile a possibili sorprese positive.
La realtà è che i problemi rimangono.
Il deficit è atteso al 5.4% del PIL quest'anno e il governo Lecornu non ha una maggioranza per approvare il bilancio 2027.
Il vero problema della Francia è quindi la spesa.
Dopo l'Italia, la Francia ha la spesa più elevata per le pensioni tra i paesi OECD: il 12,4% del PIL.
Anche in termini di spesa per interessi, il problema rischia di peggiorare. Di questo passo, le previsioni per il 2030 vedono Francia al terzo posto per costo degli interessi sul PIL: circa 3.8%, dietro a America e Italia.
Ciò che preoccupa è la velocità di crescita: escludendo l'America di Trump, la Francia passerebbe dall'1% circa del 2020 a quasi 4% nel 2030.
Questo sollievo quindi potrebbe essere solo temporaneo, almeno fino a quando non si risolverà il problema politico.

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。