
Öl auf über 90 Dollar – Eskalation im Nahen Osten belastet die Märkte
Good Morning,
nach dem gestrigen schwachen Handelstag bleibt die geopolitische Lage weiterhin der dominierende Faktor an den Finanzmärkten. Während die EZB ihre Zinsen zwar wie erwartet unverändert gelassen hat, rückt mittlerweile vor allem die Entwicklung der Energiepreise immer stärker in den Fokus. Die anhaltende Eskalation im Nahen Osten treibt Brent Oil erstmals seit Monaten wieder über die Marke von 100 US-Dollar und sorgt dafür, dass die Märkte ihre Zinserwartungen erneut deutlich nach oben anpassen.
Heute stehen neben wichtigen Einkaufsmanagerindizes aus Europa und den USA erneut die geopolitischen Entwicklungen sowie die Reaktion der Märkte auf die gestrigen Notenbank- und Unternehmensnachrichten im Mittelpunkt.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* EZB-Zinsentscheid & Monetary Policy Statement
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Lage hat sich über Nacht erneut verschärft.
Reuters berichtet von weiteren militärischen Angriffen zwischen den USA, Iran und den Huthi-Rebellen. Nachdem zwei saudische Öltanker im Roten Meer angegriffen wurden, kündigte Donald Trump eine “major military punishment”, also eine massive militärische Reaktion gegen Iran und die Huthis an.
Parallel dazu laufen die US-Luftangriffe auf iranische Ziele mittlerweile bereits die 13. Nacht in Folge. Iran reagierte erneut mit Angriffen auf US-Stützpunkte in Jordanien und Kuwait und kündigte weitere Vergeltungsschläge an.
Besonders kritisch bleibt die Lage im Roten Meer sowie rund um die Straße von Hormuz. Die Schifffahrtskosten steigen weiter an, Versicherungsprämien haben sich teilweise bereits verdoppelt und immer mehr Tanker meiden die Region. Dadurch wächst die Sorge vor anhaltenden Lieferengpässen auf den Energiemärkten.
Eine diplomatische Lösung ist aktuell weiterhin nicht in Sicht. Stattdessen verschärft sich die Rhetorik auf beiden Seiten zunehmend, weshalb die geopolitische Unsicherheit weiterhin das dominierende Thema an den Finanzmärkten bleibt.
Die unmittelbare Folge sehen wir bereits am Ölmarkt.
US Oil notiert weiterhin deutlich über der Marke von 90 US-Dollar und Brent Oil konnte erstmals seit längerer Zeit wieder die Marke von 100 US-Dollar überschreiten. Damit wächst erneut die Sorge vor einem länger anhaltenden Energieschock und steigenden Inflationsrisiken.
Fundamentale Wirtschaftsdaten gestern
Auch auf der Makroseite standen gestern einige wichtige Veröffentlichungen an.
Die EZB beließ ihre Leitzinsen wie erwartet unverändert.
* EZB Interest Rate: 2,40 %
* Deposit Facility Rate: 2,25 %
* Marginal Lending Facility: 2,65 %
Eine Überraschung gab es hier also nicht.
Deutlich positiver fielen dagegen die US-Arbeitsmarktdaten aus.
Die Initial Jobless Claims lagen bei lediglich 187.000 gegenüber einem Forecast von 211.000. Auch die Vorperiode wurde nochmals leicht nach unten auf 208.000 revidiert.
Damit zeigt sich der amerikanische Arbeitsmarkt weiterhin äußerst robust. Weniger Erstanträge auf Arbeitslosenhilfe sprechen für eine weiterhin starke Beschäftigung und reduzieren kurzfristig den Druck auf die Federal Reserve, die Geldpolitik zu lockern.
Auch die Continuing Jobless Claims lagen leicht unter den Erwartungen und bestätigen dieses Bild eines weiterhin stabilen US-Arbeitsmarktes.
EZB-Zinsentscheid
Noch interessanter als die eigentliche Zinsentscheidung war gestern allerdings das Monetary Policy Statement der Europäischen Zentralbank.
Die EZB macht dort sehr deutlich, dass sie die Entwicklung der Energiepreise mittlerweile als einen der größten Unsicherheitsfaktoren für die Inflation betrachtet.
Obwohl die Energiepreise derzeit noch ungefähr den Juni-Prognosen entsprechen, betont die EZB ausdrücklich, dass der vollständige inflationäre Effekt dieses Energieschocks bislang noch gar nicht sichtbar sei. Besonders im Fokus stehen mögliche Zweitrundeneffekte über Transportkosten, Lieferketten und steigende Unternehmenspreise.
Gleichzeitig verfolgt die EZB weiterhin einen datenabhängigen Ansatz. Man möchte sich ausdrücklich nicht auf einen festen Zinspfad festlegen und wird jede Sitzung anhand der dann aktuellen Inflations- und Wirtschaftsdaten neu bewerten.
Besonders interessant ist außerdem, dass die EZB selbst darauf hinweist, dass Unternehmen aufgrund steigender Energiekosten künftig höhere Verkaufspreise erwarten. Gleichzeitig warnt sie davor, dass hohe Energiepreise längerfristig auf Dienstleistungen, Güterpreise und Lebensmittelpreise durchschlagen könnten.
In ihrer Risikoanalyse bleibt die EZB deshalb insgesamt klar hawkish. Sie sieht sowohl für die Inflation als auch für die Energiepreise überwiegend Aufwärtsrisiken und betont ausdrücklich, dass länger anhaltend hohe Energiepreise zusätzliche indirekte Inflationswirkungen verursachen könnten.
Diese Aussagen spiegeln sich mittlerweile auch deutlich an den Terminmärkten wider.
Aktuell wird für die September-Sitzung bereits eine Wahrscheinlichkeit von rund 93 % für eine Zinserhöhung um 25 Basispunkte eingepreist.
Für Oktober liegt die Wahrscheinlichkeit einer weiteren Zinserhöhung bereits bei rund 39 %, während die Märkte bis Dezember inzwischen sogar eine fast 50-prozentige Wahrscheinlichkeit für insgesamt 50 Basispunkte zusätzlicher Zinsschritte sehen.
Insgesamt bleibt der geldpolitische Ausblick der EZB damit deutlich restriktiver als noch vor wenigen Wochen.
Fundamentale Wirtschaftsdaten heute
Auch heute stehen wieder einige wichtige Konjunkturdaten auf der Agenda.
Bereits am Vormittag werden die HCOB Einkaufsmanagerindizes für Europa veröffentlicht. Diese geben einen ersten Eindruck darüber, wie sich Industrie und Dienstleistungssektor im Juli entwickelt haben. Zwar bewegen diese Daten den Markt häufig nur kurzfristig, dennoch liefern sie wichtige Hinweise auf die aktuelle wirtschaftliche Dynamik innerhalb der Eurozone.
Deutlich spannender dürfte es am Nachmittag mit den US-Daten werden.
Im Fokus stehen die S&P Global Einkaufsmanagerindizes.
Der Manufacturing PMI wird mit 54,4 Punkten erwartet, nach zuvor 53,9.
Der Services PMI soll bei 51,3 Punkten liegen, nach 51,2 im Vormonat.
Anschließend folgt noch der Composite PMI, welcher Industrie und Dienstleistungssektor zusammenfasst.
Diese Einkaufsmanagerindizes gelten als sehr wichtiger Frühindikator für die wirtschaftliche Entwicklung in den USA. Werte oberhalb von 50 Punkten signalisieren wirtschaftliches Wachstum, Werte unter 50 sprechen dagegen für eine schrumpfende Wirtschaft.
Sollten die Daten erneut stärker ausfallen als erwartet, würde dies die robuste US-Wirtschaft bestätigen und gleichzeitig die Erwartung höherer Zinsen weiter unterstützen. Schwächere Daten könnten dagegen kurzfristig etwas Entspannung in den Rentenmärkten bringen.
Ebenfalls veröffentlicht werden heute die New Home Sales.
Hier liegt der Forecast bei 609.000, nach zuletzt 580.000.
Steigende Verkäufe neuer Häuser sprechen grundsätzlich für einen weiterhin robusten Immobilienmarkt und damit ebenfalls für eine stabile US-Konjunktur.
Neben den heutigen Wirtschaftsdaten bleibt die geopolitische Entwicklung allerdings weiterhin der mit Abstand wichtigste Einflussfaktor für die Märkte.
Earnings im Überblick
Auch gestern setzte sich die Berichtssaison mit zahlreichen Quartalszahlen fort.
Besonders positiv überraschte Intel.
Das Unternehmen lieferte einen EPS Surprise von +100 % sowie einen Revenue Surprise von +12,56 % und übertraf die Erwartungen damit deutlich, jedoch sehen wir hier gleich wie bei TSMC und ASML das gute Zahlen die Erwartungen trotzdem nicht erfüllen und erstmal Gewinnmitnahmen einsetzen, das zeigt wie extrem hoch die Tech/KI Märkte Bewertet sind und wie anfällig diese auf Grund der hohen Erwartungen für Korrekturen sein können.
Auch Lockheed Martin konnte erneut starke Zahlen präsentieren und profitierte weiterhin von der hohen Nachfrage im Verteidigungssektor.
Etwas gemischter fiel dagegen der Bericht von SAP aus.
Beim Gewinn je Aktie lag SAP rund 9,66 % unter den Analystenschätzungen, während der Umsatz leicht über den Erwartungen lag.
Trotz der zunächst schwächer wirkenden Zahlen reagierte die Aktie überraschend positiv und legte um über 5 % zu.
Der Markt fokussierte sich hier vor allem auf den positiven Ausblick, die weiterhin starke Cloud-Entwicklung sowie den Optimismus des Managements hinsichtlich der kommenden Quartale. Dadurch entwickelte sich SAP letztendlich sogar zu einer wichtigen Stütze für den DAX.
Heute richtet sich der Blick unter anderem auf:
* ExxonMobil
* American Express
* Verizon
* Volkswagen
Vor allem Volkswagen dürfte heute für den DAX eine wichtige Rolle spielen.
Märkte & Korrelationen im Überblick
US Oil
US Oil bleibt aktuell der dominierende Markt.
Nachdem der Ölpreis gestern zeitweise um rund 7 % explodierte und zwischenzeitlich sogar über die Marke von 93 Dollar anstieg, sehen wir heute zunächst leichte Gewinnmitnahmen.
Aktuell notiert US Oil dennoch weiterhin deutlich über 90 Dollar.
Solange wir uns oberhalb der Marke von 86 Dollar halten können, bleibe ich insgesamt weiterhin bullish und sehe als nächste Kursziele die Bereiche um 95 Dollar sowie anschließend 98,50 Dollar.
Sollte sich die geopolitische Lage dagegen entspannen und wir wieder nachhaltig unter 86 Dollar zurückfallen, rücken zunächst die 84 Dollar und anschließend wieder der Bereich um 79 Dollar in den Fokus.
Brent Oil handelt mittlerweile sogar oberhalb von 100 Dollar je Barrel und unterstreicht damit die aktuell extrem angespannte Situation an den Energiemärkten.
US-Staatsanleihen
Auch die US-Anleihemärkte senden mittlerweile ein sehr eindeutiges Signal.
Über nahezu alle Laufzeiten steigen die Renditen weiter an.
Der Markt preist zunehmend ein, dass Zinssenkungen deutlich unwahrscheinlicher geworden sind und sich das Szenario “Higher for Longer” weiter verfestigt.
Der Hauptgrund hierfür liegt in den stark gestiegenen Energiepreisen.
Sollte sich der Ölpreisanstieg über einen längeren Zeitraum fortsetzen, dürfte dieser zunehmend auch auf Lieferketten, Transportkosten sowie Produktionskosten durchschlagen und damit letztendlich ebenfalls die Kerninflation beeinflussen.
Genau auf diese indirekten Zweitrundeneffekte hat gestern auch die EZB ausdrücklich hingewiesen.
US-Dollar Index (DXY)
Auch der US-Dollar zeigte gestern erneut Stärke.
Die Marke bei 101 Punkten konnte erfolgreich verteidigt werden.
Aktuell bleibt für mich entscheidend, dass wir uns oberhalb der 101,50 etablieren.
Gelingt dies, rückt als nächstes Kursziel die 102er-Marke in den Fokus.
Sollten wir dagegen wieder unter das gestrige Tagestief und unter die Marke von 101 Punkten fallen, wären die nächsten Unterstützungen im Bereich 100,60 sowie 100,50 zu finden.
VIX
Auch der Volatilitätsindex bleibt aktuell sehr spannend.
Gestern stieg der VIX zwischenzeitlich wieder über die psychologisch wichtige Marke von 20 Punkten, bevor er leicht zurückkam.
Aktuell notiert der Index bei rund 18,9 Punkten.
Damit nimmt die Unsicherheit an den Märkten wieder spürbar zu.
Spätestens mit der kommenden Fed-Sitzung in der nächsten Woche dürfte der VIX erneut eine entscheidende Rolle spielen.
Risk Assets im Überblick
Nvidia
Bei Nvidia haben wir gestern erneut einen schwächeren Handelstag gesehen.
Die Aktie schloss rund 1,6 % im Minus und konnte den wichtigen Widerstandsbereich um 213 Dollar erneut nicht nachhaltig überwinden.
Für mich bleibt das technische Bild zunächst unverändert.
Solange Nvidia oberhalb der psychologisch wichtigen Marke von 200 Dollar notiert, bleibe ich insgesamt weiterhin bullish.
Auf der Oberseite müssen zunächst die Widerstände bei 213 Dollar und anschließend 217 Dollar zurückerobert werden. Gelingt dies, rückt als nächstes Kursziel wieder der Bereich um 230 Dollar in den Fokus.
Sollte die Aktie dagegen erneut Schwäche zeigen, liegen die nächsten Unterstützungen bei 198 Dollar, anschließend 195 Dollar und danach im Bereich um 190 Dollar.
Bitcoin
Auch Bitcoin hat gestern exakt das Szenario gespielt, auf das ich bereits im gestrigen Ausblick hingewiesen hatte.
Die Kryptowährung verlor rund 1,66 % und schloss erneut unter den Monatstiefs von April und Mai.
Damit bleibt die aktuelle Situation technisch äußerst spannend.
Entscheidend wird heute sein, ob Bitcoin die Zone zwischen 65.000 und 65.700 US-Dollar zurückerobern kann.
Gelingt diese Stabilisierung, bleibt die übergeordnete Long-Struktur zunächst weiterhin intakt.
Sollten wir dagegen unter das gestrige Tagestief fallen, würde sich das Chartbild deutlich eintrüben.
Dann rücken zunächst 63.500 Dollar und anschließend der Bereich zwischen 61.000 und 62.000 Dollar in den Fokus. Dort verläuft die nächste größere Unterstützungszone.
S&P 500
Auch der S&P 500 zeigte gestern erneut Schwäche und verlor rund 1,25 %.
Wie bereits im gestrigen Ausblick angesprochen, konnte die wichtige Zone um 7.500 Punkte nicht verteidigt werden. Gleichzeitig hielt auch der markante Drei-Monats-Schlusskurs im Bereich um 7.448 Punkte nicht stand.
Für den heutigen Handel bleibt entscheidend, ob die Wochentiefs der Kalenderwochen 28 und 29 im Bereich um 7.473 Punkte nochmals erfolgreich verteidigt werden können.
Sollte dort erneut Kaufinteresse aufkommen, wäre eine Rückkehr in Richtung 7.500 Punkte durchaus möglich.
Fällt der Markt dagegen erneut unter diese Unterstützung, rücken zunächst 7.398 Punkte und anschließend der Bereich um 7.357 Punkte in den Fokus.
Insgesamt fällt auf, dass die großen US-Indizes inzwischen bereits die zweite schwächere Handelswoche in Folge ausbilden. Dieses Muster war in den vergangenen Monaten nur sehr selten zu beobachten und sollte daher aufmerksam verfolgt werden.
Nasdaq
Auch der Nasdaq setzte seine Korrektur gestern fort und verlor rund 1,24 %.
Wie bereits erwartet, konnte die Marke von 29.000 Punkten nicht zurückerobert werden.
Im weiteren Verlauf wurde anschließend sogar die Zone um 28.280 Punkte getestet.
Für heute bleibt entscheidend, ob der Nasdaq nochmals das gestrige Tagestief beziehungsweise den Bereich um 28.170 bis 28.200 Punkte testet.
Sollte dort Unterstützung entstehen und der Index anschließend die Marke von 28.500 Punkten sowie das Wochentief der Kalenderwoche 28 bei rund 28.658 Punkten zurückerobern, wäre auch eine Erholung in Richtung 29.000 Punkte wieder denkbar.
Dow Jones
Auch der Dow Jones präsentierte sich gestern schwächer und verlor rund 1,1 %.
Der wichtige Drei-Monats-Schlusskurs bei 52.336 Punkten konnte erneut nicht überwunden werden.
Heute richtet sich der Blick vor allem auf den Bereich um 52.000 Punkte.
Kann sich der Markt dort stabilisieren, wäre nochmals eine Erholung in Richtung 52.340 Punkte möglich.
Sollte diese Unterstützung allerdings aufgeben, rücken 51.500 sowie anschließend 51.400 Punkte in den Fokus.
Insgesamt bleibt das kurzfristige Chartbild aktuell eher bearish.
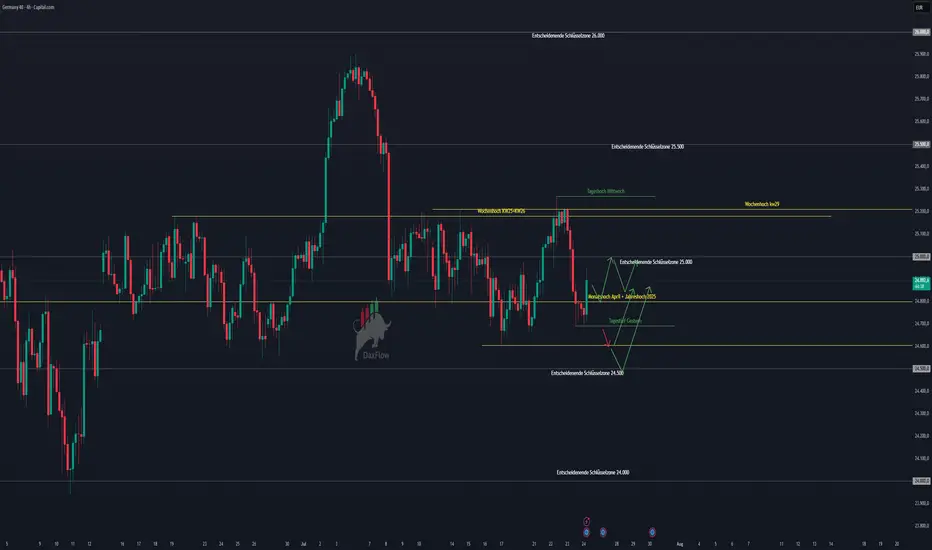
DAX charttechnischer Ausblick
Auch der DAX zeigte gestern einen schwachen Handelstag und verlor rund 1,46 %.
Die wichtige Widerstandszone um 25.200 Punkte konnte erneut nicht überwunden werden.
Auch die psychologisch wichtige Marke von 25.000 Punkten hielt diesmal nicht als Unterstützung.
Im weiteren Verlauf wurde der Bereich um 24.800 Punkte angelaufen, wo sich der Markt zunächst stabilisieren konnte.
Genau diese Zone bleibt heute der entscheidende Unterstützungsbereich.
Sollten wir unter das gestrige Tagestief brechen, sehe ich zunächst weiteres Abwärtspotenzial in Richtung 24.600 Punkte und anschließend auch 24.500 Punkte.
Kann sich der DAX dagegen oberhalb der 24.800 Punkte behaupten und diese Zone erfolgreich verteidigen, ist eine Erholung zurück in Richtung 25.000 Punkte durchaus denkbar.
Insgesamt rechne ich heute eher mit einem Handel innerhalb dieser Range, solange keine neue Eskalation aus dem Nahen Osten oder überraschend starke Makrodaten für neue Impulse sorgen.
Fazit
Der heutige Handelstag dürfte erneut maßgeblich von zwei Themen bestimmt werden.
Zum einen bleibt die geopolitische Lage im Nahen Osten der wichtigste Einflussfaktor. Die Angriffe im Roten Meer, die Drohungen zwischen den USA und Iran sowie die weiter steigenden Ölpreise sorgen weiterhin für erhebliche Unsicherheit an den Finanzmärkten.
Zum anderen richten sich die Blicke heute auf die Einkaufsmanagerindizes aus Europa und insbesondere aus den USA. Sollten diese erneut Stärke signalisieren, dürfte dies die aktuell bereits hawkischen Zinserwartungen weiter unterstützen.
Aus charttechnischer Sicht bleibt der DAX zunächst in einer entscheidenden Unterstützungszone. Die Marke um 24.800 Punkte dürfte heute über die kurzfristige Richtung entscheiden.
Ich wünsche euch damit einen erfolgreichen Handelstag, ein schönes Wochenende und natürlich wie immer stabile Trades.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。