
Guten Morgen zusammen,
heute erwartet uns ohne Zweifel einer der wichtigsten Börsentage des gesamten Monats. Der Fokus liegt klar auf dem Zinsentscheid der US-Notenbank (Fed) sowie der anschließenden Pressekonferenz. Gleichzeitig beginnt heute der erste große Block der Mega-Cap-Earnings mit Microsoft und Meta. Morgen folgen anschließend Amazon und Apple. Diese vier Unternehmen machen gemeinsam rund 30 % der Gewichtung des Nasdaq 100 aus und dürften die Richtung der Aktienmärkte in den kommenden Tagen maßgeblich beeinflussen.
Zusätzlich bleibt die geopolitische Lage im Nahen Osten angespannt. Die Entwicklungen rund um den Iran, neue chinesische Waffenlieferungen sowie der zuletzt wieder steigende Ölpreis könnten jederzeit für neue Volatilität sorgen. Gleichzeitig befinden wir uns in der letzten Handelswoche des Börsenmonats Juli, wodurch zusätzliches Rebalancing institutioneller Investoren für stärkere Bewegungen sorgen kann.
Es dürfte also erneut ein äußerst spannender Handelstag werden.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* FED-Zinsentscheid
* Earnings im Überblick
* Märkte & Korrelationen
* Risk Assets im Überblick
* DAX charttechnischer Ausblick
* Fazit
Geopolitische Lage
Die geopolitische Situation bleibt weiterhin der größte Unsicherheitsfaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin der Konflikt zwischen USA/Israel und dem Iran. Laut mehreren aktuellen Reuters-Berichten hat China den Iran offenbar erneut mit Komponenten für Raketensysteme unterstützt. Gleichzeitig bleibt die Lage rund um die Straße von Hormus angespannt. Auch wenn bislang keine tatsächliche Sperrung erfolgt ist, reicht bereits die Unsicherheit aus, um den Ölmarkt äußerst nervös zu halten.
Hinzu kommt, dass sich die Märkte zunehmend Sorgen machen, dass sich der Konflikt regional weiter ausweiten könnte. Genau deshalb reagiert insbesondere der Ölpreis aktuell deutlich sensibler auf geopolitische Schlagzeilen als auf klassische Fundamentaldaten.
Für die Aktienmärkte bleibt deshalb weiterhin dieselbe Kette entscheidend:
Geopolitik → Ölpreis → Inflation → Fed → Zinsen → Dollar → Risk Assets
Sollte sich die Situation weiter entspannen, dürfte dies insbesondere Technologieaktien, Kryptowährungen und den Gesamtmarkt unterstützen. Eine erneute Eskalation würde dagegen den Ölpreis weiter antreiben und den Inflationsdruck erhöhen.
Fundamentale Wirtschaftsdaten – Gestern
OPEC-Meeting
Bereits gestern stand das OPEC-Meeting auf dem Kalender.
Wie erwartet gab es keine überraschenden Änderungen der Förderpolitik. Dennoch bleibt die OPEC aufgrund der aktuellen geopolitischen Lage einer der wichtigsten Einflussfaktoren für den Ölmarkt.
Momentan bestimmen allerdings weniger die Fördermengen als vielmehr die geopolitischen Risiken den Ölpreis. Selbst stabile Produktionszahlen können durch mögliche Angebotsrisiken im Nahen Osten kurzfristig vollständig überlagert werden.
Für die Märkte blieb das Meeting daher insgesamt neutral.
CB Consumer Confidence
Der wichtigste Konjunkturindikator des gestrigen Tages war das US-Verbrauchervertrauen.
Aktuell: 90,8
Forecast: 92,4
Vorher: 92,2
Damit fiel der Wert sowohl unter den Erwartungen als auch unter dem Vormonat aus.
Die Consumer Confidence gilt als sogenannter Leading Indicator, da sie Hinweise darauf liefert, wie optimistisch amerikanische Verbraucher ihre wirtschaftliche Zukunft einschätzen.
Je optimistischer Verbraucher sind, desto eher konsumieren sie. Da der private Konsum rund 70 % der US-Wirtschaft ausmacht, besitzt dieser Indikator eine hohe Bedeutung für die zukünftige wirtschaftliche Entwicklung.
Der gestrige Rückgang signalisiert daher, dass die Konsumenten etwas vorsichtiger werden.
Für die Fed ist das grundsätzlich eine leicht positive Entwicklung.
Warum?
Sollte der Konsum nachlassen, könnte sich auch der Preisdruck in den kommenden Monaten etwas abschwächen. Genau darauf hofft die US-Notenbank seit längerer Zeit.
Allerdings reicht ein einzelner schwächerer Datensatz selbstverständlich nicht aus, um die Geldpolitik zu verändern. Die Wirtschaft wächst weiterhin solide, der Arbeitsmarkt zeigt sich robust und die Inflation liegt nach wie vor über dem langfristigen Ziel der Fed.
Deshalb dürfte der gestrige Wert zwar zur Kenntnis genommen werden, den heutigen Zinsentscheid aber kaum verändern.
Entscheidend wird vielmehr sein, welchen Ausblick die Fed für die kommenden Monate liefert.
Fundamentale Wirtschaftsdaten – Heute
Heute richtet sich der Blick der Marktteilnehmer nahezu vollständig auf die US-Notenbank. Bereits am Nachmittag stehen jedoch zunächst die offiziellen Rohöllagerbestände auf dem Wirtschaftskalender.
Crude Oil Inventories
Forecast: +0,7 Mio. Barrel
Previous: +2,01 Mio. Barrel
Die US-Rohöllagerbestände liefern einen guten Einblick in das kurzfristige Verhältnis zwischen Angebot und Nachfrage auf dem Ölmarkt.
Sollten die Lagerbestände deutlich stärker sinken als erwartet, würde dies auf eine höhere Nachfrage oder ein knapperes Angebot hindeuten und den Ölpreis zusätzlich unterstützen.
Steigen die Lagerbestände hingegen stärker als erwartet, könnte dies kurzfristig etwas Druck auf den Ölpreis ausüben.
Aktuell dürfte dieser Bericht allerdings nur eine untergeordnete Rolle spielen, da die geopolitische Situation im Nahen Osten derzeit den Ölmarkt dominiert. Politische Schlagzeilen haben momentan deutlich mehr Einfluss als klassische Fundamentaldaten.
FED Interest Rate Decision
Der absolute Höhepunkt des Tages folgt heute Abend.
Um 20:00 Uhr deutscher Zeit veröffentlicht die US-Notenbank ihre Zinsentscheidung. Direkt im Anschluss folgt das FOMC-Statement sowie um 20:30 Uhr die Pressekonferenz.
Laut dem aktuellen FedWatch Tool rechnen die Märkte inzwischen mit einer Wahrscheinlichkeit von 70,6 %, dass die Leitzinsen unverändert bleiben.
Die Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte liegt aktuell bei 29,4 %.
Damit erwartet die große Mehrheit der Marktteilnehmer zunächst keine Veränderung der Leitzinsen.
Viel wichtiger als die eigentliche Entscheidung dürfte allerdings erneut die Kommunikation der Fed werden.
Die Märkte werden heute jedes einzelne Wort darauf analysieren, wie die Notenbank die Inflation, den Arbeitsmarkt und insbesondere die geopolitischen Risiken bewertet.
FED-Zinsentscheid
Warum bleibt die Fed aktuell überhaupt so vorsichtig?
Obwohl sich die Inflation in den vergangenen Monaten teilweise abgeschwächt hat, sieht die US-Notenbank weiterhin mehrere Risiken.
* Die US-Wirtschaft wächst weiterhin solide.
* Der Arbeitsmarkt zeigt sich nach wie vor robust.
* Unternehmen investieren weiterhin auf einem vergleichsweise hohen Niveau.
* Die Inflation liegt weiterhin oberhalb des 2-%-Ziels.
* Gleichzeitig sorgen die zuletzt deutlich gestiegenen Energiepreise erneut für Inflationsrisiken.
Gerade der Ölpreis spielt hierbei eine entscheidende Rolle.
Steigende Ölpreise verteuern zunächst Kraftstoffe und Energie. Anschließend steigen Transportkosten, Logistikkosten und Produktionskosten vieler Unternehmen. Diese höheren Kosten werden oftmals an die Verbraucher weitergegeben.
Genau dadurch entstehen sogenannte Zweitrundeneffekte, welche anschließend auch die Kerninflation beeinflussen können.
Deshalb beobachtet die Fed den Energiemarkt derzeit wieder deutlich intensiver.
Core PCE bleibt der wichtigste Inflationsindikator
Noch wichtiger als der heutige Zinsentscheid dürfte deshalb bereits morgen der Core PCE Price Index werden.
Der Core PCE gilt als der bevorzugte Inflationsindikator der US-Notenbank.
Im Gegensatz zum klassischen Verbraucherpreisindex berücksichtigt der Core PCE Veränderungen im Konsumverhalten der Verbraucher besser und blendet kurzfristig stark schwankende Energie- und Lebensmittelpreise aus.
Genau deshalb orientiert sich die Fed bei ihrer Geldpolitik hauptsächlich an diesem Wert.
Sollte der Core PCE morgen erneut höher ausfallen als erwartet, dürfte dies die Erwartung einer länger restriktiven Geldpolitik weiter verstärken.
Ein schwächerer Wert hingegen könnte den Märkten Hoffnung auf frühere Zinssenkungen geben.
Ich würde deshalb den heutigen Zinsentscheid und den morgigen Core PCE als zusammenhängendes Ereignis betrachten.
Die drei möglichen Szenarien
Szenario 1 – Hawkishe Überraschung
* Zinserhöhung oder sehr hawkishe Aussagen (Zinserhöhung kann passieren, ist aber unwahrsch.)
* Kevin Warsh signalisiert weitere Inflationssorgen
* Core PCE fällt morgen höher als erwartet aus
Mögliche Marktreaktion:
* US-Dollar steigt
* Anleiherenditen steigen
* Öl bleibt hoch
* Nasdaq unter Druck
* Bitcoin schwächer
* DAX korrigiert
* Volatilität nimmt deutlich zu
Szenario 2 – Basisszenario
Dieses Szenario wird aktuell vom Markt am stärksten eingepreist.
* Keine Zinserhöhung
* Warsh bleibt weiterhin vorsichtig
* Core PCE ungefähr im Rahmen der Erwartungen
Mögliche Marktreaktion:
* Seitwärtsbewegung
* Leicht erhöhte Volatilität
* Märkte warten auf den morgigen Core PCE sowie weitere geopolitische Entwicklungen
* Keine klare Trendentscheidung
Szenario 3 – Dovishe Überraschung
* Keine Zinserhöhung
* Die Fed klingt deutlich entspannter/dovish
* Inflation entwickelt sich weiter in die richtige Richtung
* Core PCE fällt schwächer als erwartet aus
Mögliche Marktreaktion:
* Nasdaq steigt
* Bitcoin profitiert
* DAX dürfte ebenfalls Rückenwind erhalten
* US-Dollar gerät unter Druck
* Anleiherenditen fallen
Dieses Szenario wäre kurzfristig das bullischste Umfeld für Risk Assets.
Dennoch bleibt auch hier die geopolitische Lage der entscheidende Unsicherheitsfaktor.
Worauf ich heute persönlich achten werde
Heute werde ich besonders auf folgende Punkte achten:
* Die Aussagen von Warsh während der Pressekonferenz.
* Das FOMC-Statement und mögliche Änderungen in der Wortwahl.
* Hinweise darauf, wie die Fed die steigenden Energiepreise bewertet.
* Den morgigen Core PCE als wichtigsten Inflationsindikator der Fed.
* Die Quartalszahlen von Microsoft und Meta nach US-Börsenschluss.
* Morgen folgen anschließend Amazon und Apple, wodurch innerhalb von zwei Tagen vier der größten Unternehmen der Welt berichten.
* Die weitere Entwicklung der geopolitischen Lage sowie des Ölpreises.
* Das Monatsende Juli, da institutionelle Investoren häufig ihre Portfolios entsprechend neu ausrichten.
Zu beiden Schwerpunkten – dem heutigen Fed-Zinsentscheid sowie der laufenden Earnings-Saison – habe ich bereits jeweils ein ausführliches YouTube-Video veröffentlicht, in denen ich die möglichen Szenarien noch einmal detailliert analysiere.
Earnings im Überblick
Gestern stand bereits eine Vielzahl an Quartalszahlen auf dem Programm.
Zu den wichtigsten positiven Überraschungen gehörten unter anderem Visa sowie Coca-Cola, die sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten übertreffen konnten.
Bei Boeing zeigte sich hingegen erneut ein gemischtes Bild. Während der Umsatz leicht positiv überraschte, blieb der Gewinn deutlich hinter den Erwartungen zurück.
Auch Mercedes-Benz konnte die Analystenschätzungen beim Gewinn nicht erfüllen und lieferte insgesamt eher enttäuschende Zahlen.
Heute richtet sich der Fokus allerdings nahezu ausschließlich auf die absoluten Schwergewichte des Marktes.
Nach US-Börsenschluss veröffentlichen heute:
* Microsoft
* Meta Platforms
* Procter & Gamble
Außerdem berichten unter anderem:
* Airbus
* Deutsche Bank
* BASF
Gerade die Zahlen von Microsoft und Meta dürften entscheidend dafür sein, wie die Märkte die Entwicklung des gesamten KI-Sektors bewerten.
Hinzu kommt, dass Reuters zuletzt über zunehmende Sorgen im Halbleitersektor berichtet hat. In Asien gerieten mehrere Chipwerte unter Druck, nachdem Investoren die hohen Bewertungen sowie mögliche Abschwächungen der KI-Investitionen kritisch hinterfragten. Besonders SK Hynix stand dabei deutlich unter Verkaufsdruck.
Diese Entwicklung macht die heutigen Quartalszahlen der großen US-Technologiekonzerne noch bedeutender. Vor allem die Aussagen zum weiteren KI-Investitionsvolumen könnten den gesamten Technologiesektor in den kommenden Wochen maßgeblich beeinflussen.
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Einflussfaktoren für sämtliche Finanzmärkte.
Nachdem wir Anfang der Woche zunächst einen stärkeren Rücksetzer gesehen haben, wurde die wichtige Unterstützungszone um 79 US-Dollar erneut konsequent gekauft. Bereits heute Nacht konnte Öl wieder mit einem deutlichen Gap nach oben eröffnen und notiert aktuell wieder rund 4 % höher.
Das bestätigt einmal mehr, dass die geopolitische Lage momentan deutlich stärker auf den Ölpreis wirkt als klassische Fundamentaldaten.
Charttechnisch bleibt mein Bias unverändert bullish.
Solange wir nicht nachhaltig unter das Monatstief vom April bei rund 79 US-Dollar sowie anschließend unter die 77-Dollar-Zone fallen, bleibe ich mittelfristig weiterhin positiv gestimmt.
Die nächsten relevanten Widerstände liegen bei:
* 86,43 US-Dollar (Gap)
* 87,74 US-Dollar
Sollten diese Bereiche überwunden werden und sich die geopolitische Lage weiter zuspitzen, wären auch deutlich höhere Kurse durchaus denkbar.
Für die Aktienmärkte gilt weiterhin:
Steigende Ölpreise bedeuten steigenden Inflationsdruck.
Höhere Energiekosten verteuern Produktion, Logistik und Transport. Dadurch steigen langfristig auch die Preise vieler Unternehmen, was wiederum die Inflation hoch hält und der Fed zusätzlichen Spielraum für Zinssenkungen nimmt.
Deshalb bleiben steigende Ölpreise kurzfristig eher negativ für Risk Assets.
US-Staatsanleihen
Bei den US-Staatsanleihen haben wir gestern zunächst weitere Verluste gesehen, bevor heute Nacht wieder eine leichte Gegenbewegung eingesetzt hat.
Entscheidend wird sein, wie die Fed die weitere Inflationsentwicklung einschätzt.
Sollte Warsh heute einen deutlich hawkisheren Ton anschlagen, könnten Anleihen wieder an stärke dazu gewinnen.
Sollte die Fed dagegen eher dovish auftreten, könnten Staatsanleihen wieder deutlich schwächer werden, da die Hoffnung auf zukünftige Zinssenkungen zurückkehrt.
Heute Abend dürfte sich deshalb auch hier die mittelfristige Richtung neu entscheiden.
US-Dollar (DXY)
Auch der Dollar hat gestern zunächst etwas nachgegeben.
Besonders interessant ist für mich, dass wir den wichtigen Widerstandsbereich um 101,50 Punkte bisher nicht nachhaltig überwinden konnten.
Heute dürfte sich entscheiden, ob daraus lediglich eine kurzfristige Konsolidierung wird oder ob ein neuer Aufwärtsschub startet.
Für mich ergeben sich aktuell zwei klare Szenarien.
Bullishes Dollar-Szenario
Sollte die Fed heute hawkish auftreten, den Leitzins unverändert lassen oder sogar überraschend anheben, gleichzeitig der Core PCE morgen höher ausfallen und sich die geopolitische Lage weiter verschärfen, dürfte der Dollar erneut deutlich gefragt sein.
In diesem Fall wären die nächsten Kursziele:
* 102,00 Punkte
* 102,50 Punkte
Bearishes Dollar-Szenario
Sollte die Fed dagegen einen eher entspannten Ton anschlagen, der Core PCE morgen niedriger ausfallen und sich gleichzeitig die geopolitische Lage weiter entspannen, könnte der Dollar erneut unter Druck geraten.
Dann rücken zunächst folgende Unterstützungen in den Fokus:
* 101,00 Punkte
* 100,60 Punkte
* 100,50 Punkte
Ein schwächerer Dollar wäre grundsätzlich positiv für Aktienmärkte, Kryptowährungen und Rohstoffe.
Volatilitätsindex (VIX)
Der VIX zeigt sich aktuell weiterhin vergleichsweise ruhig.
Gestern wurde die 20-Punkte-Marke kurzfristig fast erreicht, mittlerweile notiert der Volatilitätsindex jedoch wieder bei rund 18,3 Punkten.
Das zeigt, dass der Markt aktuell zwar Nervosität einpreist, bislang aber noch keine echte Panik vorhanden ist.
Genau das könnte sich heute Abend allerdings sehr schnell ändern.
Mit dem Fed-Zinsentscheid, der Pressekonferenz, den Mega-Cap-Earnings sowie dem morgigen Core PCE stehen innerhalb von weniger als 48 Stunden mehrere marktbewegende Ereignisse an.
Ein deutlicher Anstieg des VIX würde kurzfristig für steigende Unsicherheit sprechen.
Risk Assets im Überblick
Nvidia
Nvidia steht heute zwar nicht selbst mit Quartalszahlen im Fokus, dürfte aber dennoch zu den spannendsten Aktien der Woche gehören.
Reuters berichtete zuletzt über zunehmende Sorgen im asiatischen Halbleitersektor. Mehrere Chipwerte gerieten unter Druck, nachdem Investoren die hohen KI-Bewertungen sowie mögliche Abschwächungen der Investitionsdynamik diskutierten. Besonders SK Hynix verzeichnete dabei deutliche Kursverluste.
Genau deshalb werden die heutigen Quartalszahlen von Microsoft und Meta sowie die morgigen Zahlen von Amazon und Apple für Nvidia enorm wichtig.
Vor allem die Aussagen zum zukünftigen KI-Investitionsvolumen dürften entscheidend dafür sein, ob der Markt weiterhin an das hohe Wachstum der gesamten Branche glaubt.
Charttechnisch bleibt für mich Folgendes entscheidend:
Bullish werde ich erst wieder oberhalb der 200-Dollar-Marke.
Dann ergeben sich die nächsten Ziele bei:
* 212 Dollar
* 213 Dollar
Sollte Nvidia dagegen weiter unter Druck bleiben, liegen die nächsten Unterstützungen bei:
* 195 Dollar
* 190 Dollar
* 186,50 Dollar
Gerade heute könnten die Aussagen der Mega Caps den gesamten KI-Sektor bewegen.
Bitcoin
Bitcoin hat sich zuletzt schwächer entwickelt als viele Aktienindizes.
Die erwartete Korrektur setzte ein, allerdings drehte der Markt bereits vor Erreichen der 62.000-Dollar-Zone wieder nach oben.
Jetzt entscheidet sich für mich alles an zwei wichtigen Bereichen.
Die Monatstiefs von März und April bei rund:
* 65.000 Dollar
* 65.700 Dollar
Sollten wir diese Bereiche auf Tagesbasis nachhaltig zurückerobern, könnte Bitcoin relativ schnell wieder in Richtung 67.000 Dollar laufen.
Verbessert sich zusätzlich das gesamte Risk-On-Umfeld durch eine dovishe Fed, einen schwächeren Core PCE, fallende Ölpreise sowie starke Mega-Cap-Earnings, wären anschließend sogar wieder höhere Kursziele denkbar.
Scheitert Bitcoin jedoch erneut an diesen Widerständen, bleibe ich kurzfristig eher vorsichtig.
Dann rücken erneut die Bereiche zwischen 61.000 und 62.000 Dollar in den Fokus.
S&P 500
Der S&P 500 konnte gestern leicht zulegen und hat heute bereits das gestrige Tageshoch überschritten.
Trotzdem befinden wir uns weiterhin unter mehreren wichtigen Widerständen.
Erst oberhalb der 7.500-Punkte-Marke würde sich das technische Bild wieder deutlich aufhellen.
Darüber folgen:
* 7.524 Punkte
* 7.547 Punkte
* 7.563 Punkte
Sollte das bullische Gesamtszenario eintreten – starke Earnings, dovishe Fed, schwächerer Core PCE, fallende Ölpreise und geopolitische Entspannung – wären anschließend auch neue Allzeithochs durchaus möglich.
Fallen wir dagegen erneut unter 7.400 Punkte, dürfte sich die Korrektur zunächst bis in den Bereich um 7.355 Punkte und anschließend Richtung 7.252 Punkte ausweiten.
Nasdaq
Der Nasdaq bleibt für mich der spannendste Index dieser Woche.
Gestern konnten wir erneut beobachten, wie sensibel der Markt auf Nachrichten aus dem KI-Sektor reagiert.
Die Zone um 27.500 Punkte konnte zunächst verteidigt werden.
Heute richtet sich der Blick auf den Widerstand bei rund 28.175 Punkten.
Erst oberhalb dieses Bereichs würde ich kurzfristig wieder bullischer werden und eine Bewegung Richtung 29.000 Punkte für möglich halten.
Solange dieser Ausbruch jedoch ausbleibt, bleibe ich aufgrund der hohen Bewertungen vieler KI-Unternehmen eher vorsichtig.
Die heutigen Quartalszahlen von Microsoft und Meta dürften hierbei bereits eine erste Richtung vorgeben.
Dow Jones
Der Dow Jones zeigte sich zuletzt deutlich robuster als der Technologiesektor.
Mit dem gestrigen Anstieg konnte der Index wieder oberhalb von 52.500 Punkten schließen.
Sollten heute starke Quartalszahlen sowie eine marktfreundliche Fed folgen, könnte anschließend auch die Marke von 53.000 Punkten überwunden werden.
Darüber wären neue Allzeithochs durchaus realistisch.
Sollte das Gesamtumfeld dagegen kippen, bleiben die Unterstützungen bei:
* 52.333 Punkten
* 52.000 Punkten
* 51.576 Punkten
entscheidend.
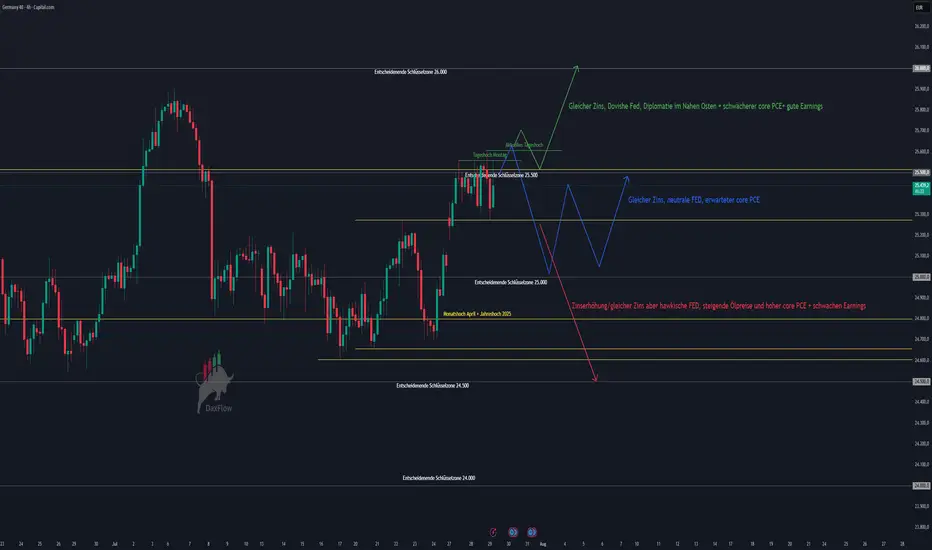
DAX charttechnischer Ausblick
Auch der DAX konnte den gestrigen Handelstag leicht im Plus beenden und schloss rund 0,18 % höher. Damit bleibt der Index weiterhin oberhalb der wichtigen Unterstützung im Bereich um 25.500 Punkte und konnte sich zunächst über dem Monatshoch vom Januar behaupten.
Bereits heute Nacht konnten die ersten Tageshochs herausgenommen werden. Das zeigt, dass die Marktteilnehmer vor dem heutigen Fed-Entscheid zwar vorsichtig bleiben, kurzfristig aber weiterhin Kaufinteresse vorhanden ist.
Für den heutigen Handel ergeben sich aus meiner Sicht drei mögliche Szenarien.
Bullishes Szenario
Sollte die Fed die Leitzinsen wie erwartet unverändert lassen und gleichzeitig einen eher dovishen Ton anschlagen, der Core PCE morgen schwächer ausfallen, sich die geopolitische Lage weiter entspannen und der Ölpreis wieder etwas zurückkommen, wäre das das bullischste Umfeld für die Aktienmärkte.
In diesem Fall bleibe ich oberhalb von 25.620 Punkten kurzfristig bullish.
Dann rücken aus meiner Sicht zunächst die 26.000 Punkte und damit neue Allzeithochs in den Fokus.
Gerade starke Quartalszahlen von Microsoft, Meta, Amazon und Apple könnten dieses Szenario zusätzlich unterstützen.
Neutrales Szenario
Das aktuell wahrscheinlichste Szenario bleibt für mich weiterhin eine Fortsetzung der Seitwärtsbewegung.
Sollte die Fed die Erwartungen erfüllen, der Core PCE ungefähr im Rahmen der Prognosen liegen und sich geopolitisch nichts Wesentliches verändern, könnte der DAX zunächst weiter zwischen den aktuellen Hochs und der 25.000-Punkte-Marke pendeln.
In diesem Fall dürfte der Markt zunächst weitere Informationen abwarten, bevor ein neuer Trend entsteht.
Bearishes Szenario
Sollte die Fed heute überraschend die Zinsen anheben oder einen deutlich hawkisheren Ausblick liefern, gleichzeitig der Core PCE morgen höher ausfallen, der Ölpreis weiter steigen und zusätzlich schwächere Quartalszahlen der Mega Caps veröffentlicht werden, könnte sich das Bild relativ schnell eintrüben.
Fällt der DAX dabei wieder unter die 25.500 Punkte und anschließend unter den Bereich um 25.270 Punkte, wäre zunächst ein Rücksetzer in Richtung 25.000 Punkte wahrscheinlich.
Sollte auch diese Unterstützung nicht halten, rückt aus meiner Sicht die Zone um 24.500 Punkte in den Fokus.
Dieses Szenario halte ich aktuell zwar nicht für das wahrscheinlichste, dennoch sollte man es aufgrund der außergewöhnlich hohen Ereignisdichte in dieser Woche keinesfalls ausschließen.
Fazit
Heute dürfte einer der wichtigsten Handelstage der vergangenen Wochen werden.
Mit dem Fed-Zinsentscheid, der anschließenden Pressekonferenz, den heutigen Quartalszahlen von Microsoft und Meta sowie den morgigen Zahlen von Amazon und Apple stehen gleich mehrere Ereignisse auf dem Programm, die das Potenzial haben, den weiteren Verlauf der Aktienmärkte maßgeblich zu bestimmen.
Hinzu kommt morgen mit dem Core PCE Price Index der wichtigste Inflationsindikator der US-Notenbank. Erst das Zusammenspiel aus Fed-Kommunikation, Inflationsdaten, Unternehmenszahlen und geopolitischer Entwicklung wird zeigen, ob sich das aktuelle Börsenumfeld wieder zugunsten der Risk Assets verbessert oder ob die Märkte zunächst eine größere Korrektur einleiten.
Besonders aufmerksam werde ich heute auf folgende Punkte achten:
* Die Aussagen während der Pressekonferenz der Fed.
* Das FOMC-Statement und mögliche Änderungen in der Wortwahl.
* Hinweise auf die weitere Inflationsentwicklung.
* Die Reaktion des Ölpreises auf geopolitische Nachrichten.
* Die Quartalszahlen und insbesondere die KI-Guidance von Microsoft und Meta.
* Morgen anschließend die Zahlen von Amazon und Apple sowie den Core PCE.
* Die Reaktion von US-Dollar, Staatsanleihen und Volatilitätsindex auf die Aussagen der Fed.
Gerade weil heute so viele marktbewegende Ereignisse zusammentreffen, rechne ich mit einer deutlich erhöhten Volatilität. Deshalb dürfte es wichtiger denn je sein, geduldig auf klare Setups zu warten und nicht jeder kurzfristigen Bewegung hinterherzulaufen.
Keine Anlageberatung
Alle in diesem Beitrag genannten Einschätzungen spiegeln ausschließlich meine persönliche Meinung sowie meine aktuelle Marktanalyse wider und stellen weder eine Anlageberatung noch eine Kauf- oder Verkaufsempfehlung dar.
Jeder Anleger handelt eigenverantwortlich und sollte seine eigenen Analysen durchführen sowie sein persönliches Risikomanagement konsequent einhalten.
Ich wünsche euch allen einen erfolgreichen Handelstag, viel Erfolg beim heutigen Fed-Zinsentscheid und natürlich stabile Trades!

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。