
Guten Morgen zusammen,
ich hoffe, ihr seid gut in die neue Handelswoche gestartet.
Nach einem äußerst spannenden Wochenauftakt stehen wir heute erneut vor einem Handelstag mit zahlreichen potenziellen Impulsen für die Finanzmärkte. Neben den anhaltenden geopolitischen Entwicklungen im Nahen Osten richtet sich der Fokus der Anleger heute vor allem auf den US-Arbeitsmarkt sowie auf eine Vielzahl hochkarätiger Quartalszahlen.
Die Märkte befinden sich dabei in einer interessanten Situation: Während geopolitische Risiken weiterhin für Unsicherheit sorgen, notieren die großen US-Indizes bereits wieder nahe ihrer Allzeithochs. Gleichzeitig bleibt Öl auf einem erhöhten Preisniveau, die Fed zeigt sich weiterhin eher restriktiv und die Berichtssaison liefert bislang überwiegend starke Unternehmenszahlen.
Schauen wir uns deshalb gemeinsam an, was gestern passiert ist, worauf die Märkte heute achten und welche charttechnischen Marken jetzt besonders entscheidend werden.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen
* Risk Assets im Überblick
* DAX – Charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Auch zum Start dieser Handelswoche bleibt die geopolitische Lage der wichtigste Unsicherheitsfaktor an den Finanzmärkten.
Im Mittelpunkt steht weiterhin der Konflikt zwischen den USA und Iran sowie die Situation rund um die Straße von Hormus.
Am Wochenende sorgte Donald Trump zunächst für deutliche Erleichterung an den Märkten, nachdem er erklärte, einen bereits vorbereiteten Militärschlag gegen Iran vorerst gestoppt zu haben. Stattdessen sollen diplomatische Gespräche stattfinden. Trump sprach sogar davon, dass bereits Gespräche laufen würden und bezeichnete diese als eine “letzte Chance” für Iran, eine Einigung zu erzielen.
Nur wenige Stunden später folgte allerdings bereits der Widerspruch aus Teheran.
Der iranische Außenministeriumssprecher Esmail Baghaei erklärte mehrfach, dass derzeit keinerlei Gespräche mit den Vereinigten Staaten stattfinden würden. Gleichzeitig betonte er, dass aktuell lediglich Gespräche mit Oman geführt werden – allerdings ausschließlich über die Verwaltung beziehungsweise mögliche sichere Schifffahrtsrouten in der Straße von Hormus.
Besonders wichtig war hierbei seine Aussage, dass selbst eine Einigung mit Oman nicht automatisch zur vollständigen Wiederöffnung der Straße von Hormus führen werde. Solange die aus iranischer Sicht bestehende “US-Aggression” andauere, werde sich an der aktuellen Situation nichts ändern.
Damit stehen sich weiterhin zwei völlig unterschiedliche Narrative gegenüber.
Während Washington von laufenden Friedensgesprächen spricht, weist Teheran genau diese Darstellung öffentlich zurück. Für die Finanzmärkte bedeutet das vor allem eines: Die Unsicherheit bleibt bestehen.
Genau deshalb konnte sich auch der Ölpreis nach dem massiven Ausverkauf vom Montag bereits wieder deutlich stabilisieren.
Am Montag war Brent zeitweise um mehr als sieben Prozent eingebrochen, nachdem Hoffnungen auf eine diplomatische Lösung aufgekommen waren. Bereits heute sehen wir allerdings wieder eine Gegenbewegung von über einem Prozent. Der Markt preist also weiterhin eine geopolitische Risikoprämie ein.
Hinzu kommt, dass die Schifffahrt durch die Straße von Hormus nach wie vor eingeschränkt bleibt.
Aktuelle Schifffahrtsdaten zeigen zwar, dass der Verkehr bislang nicht vollständig zusammengebrochen ist, allerdings bleibt die Anzahl der Transite weiterhin deutlich reduziert. Zusätzlich wurde erneut ein Zwischenfall nordöstlich von Oman gemeldet, nachdem ein Frachtschiff offenbar von einem unbekannten Projektil getroffen wurde. Die britische Maritime Trade Operations überwacht die Situation weiterhin sehr genau.
Auch mehrere Analysehäuser weisen inzwischen darauf hin, dass Iran offenbar versucht, den wirtschaftlichen Druck auf die westlichen Staaten über die globalen Energie- und Handelsrouten möglichst lange aufrechtzuerhalten. Genau diese Unsicherheit verhindert aktuell einen noch stärkeren Rückgang der Ölpreise.
Ebenfalls interessant bleibt die Entwicklung innerhalb der OPEC+.
Saudi-Arabien verfolgt weiterhin eine ausgesprochen flexible Förderstrategie. Gleichzeitig erklärte Saudi Aramco, dass die weltweite Ölnachfrage trotz der geopolitischen Spannungen weiterhin robust bleibe. Hinzu kommen Berichte über zusätzliche saudische Ölexporte von rund 100 Millionen Barrel, wodurch kurzfristig zusätzliche Versorgung geschaffen werden könnte. Das wirkt grundsätzlich preisstabilisierend, kann die geopolitischen Risiken allerdings momentan nicht vollständig kompensieren.
Unterm Strich bleibt die Lage daher unverändert.
Die Märkte schwanken aktuell zwischen Hoffnungen auf eine diplomatische Lösung und der Gefahr einer erneuten Eskalation. Genau diese Unsicherheit dürfte auch in den kommenden Tagen einer der wichtigsten Einflussfaktoren für Öl, Inflationserwartungen und letztlich auch für die Aktienmärkte bleiben.
⸻
Fundamentale Wirtschaftsdaten – Gestern
Kommen wir nun zu den fundamentalen Wirtschaftsdaten vom gestrigen Handelstag.
Bereits am Vormittag richtete sich der Blick zunächst nach Europa. Hier wurden mehrere wichtige Konjunkturdaten aus Deutschland und der Eurozone veröffentlicht.
Den Auftakt machten die deutschen Einzelhandelsumsätze. Diese fielen mit -1,1 % deutlich schwächer aus als erwartet. Der Markt hatte lediglich mit einem Rückgang von -0,4 % gerechnet, nachdem im Vormonat noch ein Plus von 1,2 % verzeichnet wurde. Das zeigt, dass sich der private Konsum in Deutschland weiterhin schwer tut und die hohe Unsicherheit bei Unternehmen und Verbrauchern bestehen bleibt.
Anschließend folgte der HCOB Germany Manufacturing PMI, welcher mit 52,2 Punkten exakt den Erwartungen entsprach und damit gegenüber dem Vormonat unverändert blieb. Die deutsche Industrie befindet sich damit zwar weiterhin leicht im expansiven Bereich, wirkliche Dynamik lässt sich daraus allerdings noch nicht ableiten.
Auch der HCOB Eurozone Manufacturing PMI fiel mit 51,9 Punkten leicht schwächer aus als erwartet. Zwar bleibt auch die Industrie der Eurozone insgesamt über der wichtigen 50-Punkte-Marke, allerdings zeigt sich weiterhin, dass sich die wirtschaftliche Erholung nur langsam entwickelt.
Der eigentliche Fokus lag gestern allerdings eindeutig auf den Vereinigten Staaten.
Neben mehreren Aussagen von Donald Trump standen vor allem zahlreiche Äußerungen verschiedener Fed-Mitglieder sowie die wichtigen US-Konjunkturdaten im Mittelpunkt.
Donald Trump sorgte erneut für Schlagzeilen, nachdem er seine Aussagen zu den Gesprächen mit Iran bekräftigte und gleichzeitig betonte, dass eine diplomatische Lösung weiterhin Priorität habe. Gleichzeitig machte er jedoch erneut deutlich, dass sämtliche militärischen Optionen weiterhin auf dem Tisch liegen, sollte es zu keiner Einigung kommen. Auch das zeigt, wie schnell sich die geopolitische Lage aktuell wieder verändern kann.
Von Seiten der US-Notenbank blieb der Ton insgesamt weiterhin eher vorsichtig.
Mehrere Fed-Mitglieder machten deutlich, dass die Inflation zwar Fortschritte zeigt, gleichzeitig aber noch keine ausreichende Sicherheit bestehe, um bereits über einen schnelleren Zinssenkungszyklus nachzudenken. Die Fed möchte zunächst weitere Daten – insbesondere vom Arbeitsmarkt – abwarten, bevor über die nächsten geldpolitischen Schritte entschieden wird.
Am Nachmittag rückten dann die wichtigsten US-Konjunkturdaten des Tages in den Mittelpunkt.
Zunächst wurde der S&P Global Manufacturing PMI veröffentlicht.
Dieser stieg auf 53,9 Punkte und lag damit praktisch exakt auf Höhe der Erwartungen von 53,8 Punkten. Bereits im Vormonat lag der Index ebenfalls bei 53,9 Punkten.
Damit bestätigt sich weiterhin das Bild einer robusten amerikanischen Industrie.
Der S&P Manufacturing PMI misst die wirtschaftliche Aktivität des verarbeitenden Gewerbes. Werte oberhalb von 50 Punkten signalisieren Wachstum, während Werte unterhalb von 50 Punkten auf eine schrumpfende Industrie hindeuten.
Mit knapp 54 Punkten zeigt sich also weiterhin eine solide Expansion der US-Wirtschaft.
Noch wichtiger wurde anschließend jedoch der ISM Manufacturing PMI, der den Markt positiv überraschte.
Der Index stieg auf 55,6 Punkte, während lediglich 54,0 Punkte erwartet wurden. Im Vormonat lag der Wert noch bei 53,3 Punkten.
Damit zeigt sich, dass sich die US-Industrie zuletzt sogar noch stärker entwickelt hat als von den meisten Volkswirten erwartet.
Gerade der ISM Manufacturing Index gilt als einer der wichtigsten Frühindikatoren für die wirtschaftliche Entwicklung der Vereinigten Staaten. Ein steigender Wert signalisiert eine zunehmende Produktionsaktivität, höhere Auftragseingänge und eine insgesamt robuste Konjunktur.
Für die Finanzmärkte bedeutet das allerdings auch, dass die US-Wirtschaft derzeit kaum Anzeichen einer deutlichen Abschwächung zeigt.
Genau deshalb dürfte die Federal Reserve ihren restriktiven Kurs zunächst beibehalten können. Eine starke Wirtschaft reduziert kurzfristig den Druck auf die Notenbank, die Zinsen schnell zu senken.
Ebenfalls sehr interessant waren die ISM Manufacturing Prices, welche auf 71,1 Punkte veröffentlicht wurden.
Die Erwartungen lagen bei 70,0 Punkten, nachdem im Vormonat 73,0 Punkte gemessen wurden.
Damit fiel der Index zwar gegenüber dem Vormonat leicht zurück, lag jedoch weiterhin über den Erwartungen der Analysten.
Dieser Index misst die Preisentwicklung der von Industrieunternehmen eingekauften Vorprodukte und gilt deshalb als wichtiger Frühindikator für zukünftigen Inflationsdruck.
Steigende Werte deuten darauf hin, dass Unternehmen höhere Einkaufspreise bezahlen müssen, was später häufig auch an Verbraucher weitergegeben wird.
Obwohl der Rückgang gegenüber dem Vormonat grundsätzlich positiv ist, signalisiert ein Niveau von über 70 Punkten weiterhin einen vergleichsweise hohen Preisdruck innerhalb der Industrie.
Abgerundet wurde der gestrige Handelstag durch den ISM Manufacturing Employment Index, der ebenfalls stärker als erwartet ausfiel und auf eine weiterhin stabile Beschäftigungslage innerhalb des Industriesektors hindeutet.
Auch der Atlanta Fed GDPNow Tracker sorgte für Aufmerksamkeit.
Die Prognose für das Wirtschaftswachstum im dritten Quartal wurde auf 6,2 % angehoben und liegt damit deutlich über der vorherigen Schätzung von 5,0 %.
Insgesamt zeichneten die gestrigen Daten somit ein sehr klares Bild.
Während Europa weiterhin mit einer eher schwachen Konjunkturdynamik kämpft, präsentiert sich die US-Wirtschaft nach wie vor ausgesprochen robust. Genau dieses Zusammenspiel aus stabilem Wachstum, einer weiterhin restriktiven Fed und gleichzeitig starken Unternehmensgewinnen erklärt auch, weshalb sich die amerikanischen Aktienmärkte aktuell weiterhin in unmittelbarer Nähe ihrer Allzeithochs bewegen.
⸻
Fundamentale Wirtschaftsdaten heute
Der heutige Handelstag fällt auf den ersten Blick zwar etwas ruhiger aus, dennoch stehen insbesondere am Nachmittag wichtige Daten auf dem Programm.
Neben der US-Handelsbilanz sowie den Zahlen zu Exporten und Importen richtet sich der gesamte Fokus der Marktteilnehmer heute auf die JOLTS Job Openings.
Dieser Bericht zählt zu den wichtigsten Arbeitsmarktdaten der Vereinigten Staaten und gewinnt insbesondere wenige Tage vor dem offiziellen Non-Farm Payrolls Report am Freitag noch einmal deutlich an Bedeutung.
Die Konsensschätzung liegt heute bei 7,440 Millionen offenen Stellen, nachdem zuletzt noch 7,594 Millionen gemeldet wurden.
Der JOLTS-Report wird vom U.S. Bureau of Labor Statistics veröffentlicht und misst die Anzahl offener Stellen bei amerikanischen Unternehmen. Gleichzeitig liefert er Informationen über Neueinstellungen, Kündigungen und Entlassungen und gibt damit einen sehr guten Einblick in die tatsächliche Verfassung des US-Arbeitsmarktes.
Für eine offene Stelle müssen dabei mehrere Bedingungen erfüllt sein:
Es muss eine reale Position existieren, die innerhalb der nächsten 30 Tage besetzt werden soll, für die tatsächlich Arbeit vorhanden ist und für die das Unternehmen aktiv nach externen Bewerbern sucht.
Genau deshalb gilt der Bericht als einer der zuverlässigsten Indikatoren für die Nachfrage nach Arbeitskräften.
Sollten die offenen Stellen erneut deutlich zurückgehen, würde das auf eine langsam nachlassende Dynamik am Arbeitsmarkt hindeuten. Das könnte die Erwartungen an zukünftige Zinssenkungen der Federal Reserve wieder etwas erhöhen.
Bleibt die Zahl der offenen Stellen hingegen hoch oder überrascht sogar positiv, würde das erneut für einen robusten Arbeitsmarkt sprechen und die Wahrscheinlichkeit einer länger restriktiven Geldpolitik weiter erhöhen.
Entsprechend dürfte der heutige Nachmittag vor allem im Hinblick auf den Arbeitsmarkt und den bevorstehenden Non-Farm Payroll Report am Freitag für erhöhte Aufmerksamkeit sorgen.
Earnings im Überblick
Kommen wir nun zur laufenden Berichtssaison, denn auch gestern standen wieder einige sehr wichtige Quartalszahlen auf dem Programm.
Der absolute Gewinner des Tages war ohne Zweifel Palantir.
Das Unternehmen konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten deutlich übertreffen. Der Gewinn je Aktie lag rund 20,6 % über den Schätzungen, während der Umsatz die Erwartungen um knapp 7,4 % übertraf.
Noch wichtiger als die eigentlichen Zahlen war allerdings erneut der Ausblick des Managements.
Palantir hat seine Jahresprognose erneut angehoben und verwies insbesondere auf die weiterhin extrem starke Nachfrage nach seinen KI-Lösungen. Vor allem im kommerziellen Geschäft sowie bei Regierungsaufträgen konnte das Unternehmen erneut ein außergewöhnlich hohes Wachstum verzeichnen. Das Management sprach davon, dass sich die Nachfrage nach Artificial Intelligence Platform-Lösungen weiterhin beschleunigt und man aktuell so viele Anfragen wie nie zuvor sehe.
Genau diese Kombination aus starken Quartalszahlen und einer angehobenen Guidance sorgte anschließend für eine massive Kursreaktion.
Vorbörslich notiert die Aktie aktuell rund 15 % im Plus und setzt damit ihren übergeordneten Aufwärtstrend eindrucksvoll fort. Aus charttechnischer Sicht bestätigt Palantir damit erneut seine enorme relative Stärke innerhalb des gesamten KI-Sektors.
Neben Palantir gab es gestern selbstverständlich noch weitere Quartalszahlen.
Unter anderem berichteten Vertex Pharmaceuticals, Marriott International, ON Semiconductor, Diamondback Energy, Williams Companies, Tyson Foods, SBA Communications, Clorox sowie Alexandria Real Estate.
Insgesamt verlief der gestrige Berichtstag solide. Größere negative Überraschungen blieben weitgehend aus, während Palantir ganz klar im Mittelpunkt der Marktreaktionen stand.
Der heutige Dienstag wird dagegen noch einmal deutlich spannender.
Bereits nach Börsenschluss stehen zahlreiche Schwergewichte aus den unterschiedlichsten Branchen auf dem Programm.
Besonders im Fokus dürfte AMD stehen.
Nach den starken Zahlen zahlreicher KI-Unternehmen in den vergangenen Wochen wird der Markt vor allem darauf achten, wie sich die Nachfrage nach KI-Beschleunigern entwickelt und ob AMD seine Wachstumserwartungen erneut anheben kann. Gerade hinsichtlich der Konkurrenz zu Nvidia dürfte insbesondere die Guidance entscheidend werden.
Ebenfalls im Mittelpunkt steht heute Berkshire Hathaway. Investoren werden hier vor allem auf die Entwicklung des gigantischen Cashbestands sowie auf mögliche Veränderungen im Aktienportfolio blicken.
Auch SpaceX wird sehr wichtig heute, die Earnings entscheiden, wie es mit dem Unternehmen weitergeht und ob die Zahlen den aktuellen Abverkauf stoppen können, hier wird ebenfalls die zukünftige Guidance entscheidend sein.
Darüber hinaus berichten heute unter anderem:
* Caterpillar
* Merck & Co.
* Arista Networks
* Amgen
* McDonald’s
* Booking Holdings
* Pfizer
* Duke Energy
* Marathon Petroleum
* Cummins
* Emerson Electric
* Electronic Arts
* Bayer
* Coca-Cola Europacific Partners
* Continental
* Fresenius Medical Care
* Zalando
* IDEXX Laboratories
* Sysco
* Gartner
* Wynn Resorts
Damit erwartet uns einer der wichtigsten Earnings-Tage dieser gesamten Berichtssaison.
Vor allem Unternehmen aus den Bereichen Technologie, Industrie, Gesundheitswesen und Konsum dürften heute wichtige Hinweise darauf liefern, wie robust die Unternehmensgewinne aktuell tatsächlich sind.
Gerade nach den starken Zahlen von Microsoft, Meta, Apple, Amazon und nun auch Palantir wird der Markt sehr genau beobachten, ob sich die positive Entwicklung im Technologiesektor weiter fortsetzen kann oder ob erste Anzeichen einer Abschwächung sichtbar werden.
Insgesamt bleibt die Berichtssaison bislang jedoch ausgesprochen stark.
Ein Großteil der Unternehmen konnte sowohl beim Umsatz als auch beim Gewinn die Erwartungen der Analysten übertreffen. Das ist einer der Hauptgründe dafür, weshalb sich die großen US-Indizes trotz geopolitischer Risiken, einer weiterhin eher restriktiven Federal Reserve und hoher Ölpreise weiterhin in unmittelbarer Nähe ihrer Allzeithochs bewegen.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, der aktuell weiterhin der wichtigste geopolitische Indikator bleibt.
Nachdem wir zum Wochenstart ein massives Gap Down gesehen hatten und WTI zeitweise über 8 % verlor, zeigt sich heute eine leichte Stabilisierung. Aktuell notiert der Ölpreis wieder bei rund 80,74 US-Dollar je Barrel und konnte sich damit zunächst oberhalb der wichtigen Unterstützungszone behaupten.
Genau auf diesen Bereich hatte ich bereits in den vergangenen Ausblicken immer wieder hingewiesen.
Die Zone um 79 Dollar, welche gleichzeitig das Monatstief aus April darstellt, wurde erneut erfolgreich verteidigt. Gleichzeitig konnte der Markt bereits das gestrige Tageshoch überschreiten und signalisiert damit kurzfristig wieder etwas Stärke.
Charttechnisch bleibt mein Szenario unverändert.
Bullishes Szenario
Solange sich WTI oberhalb der 77-Dollar-Zone behaupten kann, bleibe ich grundsätzlich konstruktiv eingestellt. In diesem Fall halte ich einen erneuten Anlauf auf die Bereiche um 86 Dollar sowie anschließend auf 87,76 Dollar weiterhin für realistisch. Sollte sich die geopolitische Lage erneut verschärfen oder diplomatische Gespräche scheitern, könnte sich die Bewegung sogar bis in den Bereich von 90 Dollar ausdehnen.
Bearishes Szenario
Sollte dagegen eine nachhaltige diplomatische Lösung gefunden werden und der Markt gleichzeitig unter die 77-Dollar-Marke fallen, würde sich das Chartbild deutlich eintrüben. Dann rücken zunächst die Bereiche um 74 Dollar und anschließend 72 Dollar in den Fokus.
Damit bleibt Öl aktuell einer der wichtigsten Frühindikatoren für die gesamte Marktstimmung. Sinkende Ölpreise würden den Inflationsdruck reduzieren und den Notenbanken mehr Spielraum verschaffen, während steigende Ölpreise erneut Inflationssorgen schüren würden.
⸻
US-Staatsanleihen
Auch am Anleihemarkt zeigt sich heute Morgen ein freundlicheres Bild.
Nach den leichten Rückgängen zu Wochenbeginn legen die US-Staatsanleihen heute wieder zu.
* 3-jährige Treasuries: +0,42 %
* 5-jährige Treasuries: +0,36 %
* 10-jährige Treasuries: +0,34 %
* 30-jährige Treasuries: +0,25 %
Die Entwicklung zeigt, dass Anleger trotz der freundlichen Stimmung an den Aktienmärkten weiterhin einen Teil ihres Kapitals in sichere Staatsanleihen umschichten.
Gleichzeitig bleibt das Renditeniveau insgesamt weiterhin hoch. Die Märkte rechnen nach wie vor damit, dass die Federal Reserve ihren restriktiven Kurs zunächst beibehält und mögliche Zinssenkungen weiter hinausgeschoben werden könnten.
Entsprechend bleiben sämtliche Arbeitsmarkt- und Inflationsdaten in den kommenden Tagen von zentraler Bedeutung.
⸻
US-Dollar (DXY)
Auch beim Dollar sehen wir heute eine leichte Gegenbewegung.
Nachdem der DXY gestern nochmals den Bereich um 99,50 Punkte getestet hatte, notiert der Index inzwischen wieder knapp oberhalb der 100-Punkte-Marke.
Damit bleibt das technische Bild nahezu unverändert.
Solange sich der Dollar oberhalb von 100 Punkten stabilisieren kann, sehe ich weiteres Potenzial in Richtung 100,50 beziehungsweise 100,65 Punkte.
Genau dieser Bereich bleibt für mich der entscheidende Widerstand.
Erst ein nachhaltiger Tagesschlusskurs oberhalb von 100,65 Punkten würde das mittelfristige Chartbild wieder klar aufhellen und weiteres Aufwärtspotenzial eröffnen.
Sollte der Dollar dagegen erneut unter 100 Punkte zurückfallen, rücken zunächst wieder 99,50 Punkte und anschließend sogar die 99-Punkte-Marke in den Fokus.
Die Dollarentwicklung dürfte dabei vor allem von den heutigen JOLTS-Daten sowie den weiteren Erwartungen an die US-Geldpolitik abhängen.
⸻
Volatilitätsindex (VIX)
Der Volatilitätsindex setzt seine Beruhigung ebenfalls weiter fort.
Aktuell notiert der VIX bei lediglich 15,79 Punkten und damit deutlich unterhalb der wichtigen Marke von 20 Punkten.
Der kurzfristige Anstieg nach dem FOMC-Meeting in der vergangenen Woche wurde damit inzwischen nahezu vollständig wieder abgebaut.
Das zeigt, dass die Marktteilnehmer derzeit wieder deutlich weniger Absicherungsbedarf sehen und insgesamt von einer vergleichsweise ruhigen Marktphase ausgehen.
Dennoch dürfte sich dieses Bild im weiteren Wochenverlauf schnell ändern.
Mit den heutigen JOLTS-Daten, den ADP-Arbeitsmarktdaten am Mittwoch und insbesondere den offiziellen Non-Farm Payrolls am Freitag stehen mehrere Veröffentlichungen an, die jederzeit wieder für deutlich höhere Volatilität sorgen können.
⸻
Risk Assets im Überblick
Nvidia
Beginnen wir wie gewohnt mit Nvidia, denn der KI-Sektor bleibt weiterhin der Taktgeber für den gesamten Technologiesektor.
Die Aktie konnte den gestrigen Handel erneut äußerst stark abschließen und legte um knapp 3 % zu. Auch vorbörslich setzt sich die positive Dynamik zunächst fort.
Charttechnisch entwickelt sich das Bild damit weiterhin ausgesprochen konstruktiv.
Wie bereits in den vergangenen Ausblicken mehrfach erwähnt, war die Rückeroberung der 200-Dollar-Marke der entscheidende Schritt. Genau dieses Szenario ist eingetreten.
Solange Nvidia oberhalb von 200 US-Dollar notiert, bleibe ich klar bullish.
Die nächste größere Widerstandszone liegt für mich im Bereich zwischen 212 und 213 Dollar. Dort befindet sich die nächste relevante charttechnische Zone. Gelingt auch hier ein nachhaltiger Ausbruch, rückt anschließend bereits das Monatshoch aus April bei rund 217 Dollar in den Fokus.
Auf der Unterseite bleiben die Unterstützungen unverändert.
Die erste wichtige Kaufzone liegt bei 200 Dollar, gefolgt von 198 Dollar sowie 195 Dollar.
Erst wenn diese Bereiche nachhaltig unterschritten werden sollten, würde sich das kurzfristige Chartbild wieder etwas eintrüben.
Insgesamt bleibt Nvidia für mich einer der stärksten Werte am gesamten US-Aktienmarkt und profitiert weiterhin von der außergewöhnlich hohen Nachfrage nach KI-Infrastruktur.
⸻
Bitcoin
Auch beim Bitcoin bleibt das Gesamtbild nahezu unverändert.
Nachdem wir zuletzt erneut eine deutliche Ablehnung im Bereich um 62.300 US-Dollar gesehen haben, zeigt sich heute zunächst eine leichte Erholung. Gleichzeitig konnte bereits das gestrige Tageshoch überschritten werden.
Dennoch bleibt meine grundsätzliche Einschätzung bestehen.
Solange Bitcoin keinen Tagesschlusskurs oberhalb des Monatstiefs aus April bei rund 65.730 Dollar schafft, bleibe ich kurzfristig eher vorsichtig.
Erst oberhalb dieser Marke würde sich das Chartbild deutlich verbessern und Platz in Richtung 67.000 Dollar sowie anschließend 68.300 Dollar schaffen.
Bis dahin bleibt Bitcoin weiterhin innerhalb seiner seit Wochen bestehenden Range gefangen.
Sollte der Markt dagegen erneut Schwäche zeigen, liegen die nächsten relevanten Unterstützungen zunächst im Bereich zwischen 61.000 und 60.000 Dollar.
Gerade angesichts der weiterhin starken Entwicklung an den Aktienmärkten wird spannend zu beobachten sein, ob Bitcoin in den kommenden Tagen wieder relative Stärke entwickeln kann oder hinter den klassischen Risk Assets zurückbleibt.
⸻
S&P 500
Beim S&P 500 ist genau das eingetreten, worauf ich bereits in den vergangenen Ausblicken hingewiesen habe.
Die Zone um 7.500 Punkte wurde erfolgreich verteidigt und diente erneut als Ausgangspunkt für die nächste Aufwärtsbewegung.
Der Index legte gestern rund 1,5 % zu und notiert inzwischen bei 7.643 Punkten, womit nur noch wenige Punkte bis zu einem neuen Allzeithoch fehlen.
Charttechnisch bleibt das Bild damit ausgesprochen bullish.
Wir sehen weiterhin höhere Hochs und höhere Tiefs, die übergeordnete Marktstruktur bleibt vollständig intakt.
Dennoch wäre ich auf dem aktuellen Niveau vorsichtig, blind weiteren Longs hinterherzulaufen.
Genauso wenig halte ich aktuell allerdings aggressive Short-Positionen für sinnvoll.
Direkt unterhalb eines Allzeithochs kommt es häufig zunächst zu erhöhter Volatilität und Gewinnmitnahmen, bevor der Markt seine nächste größere Bewegung entscheidet.
Die wichtigste Marke bleibt deshalb das bisherige Allzeithoch beziehungsweise das Monatshoch aus Juni bei rund 7.649 Punkten.
Gelingt hier ein nachhaltiger Ausbruch, wären weitere Rekordstände aus charttechnischer Sicht absolut möglich.
Die zentrale Unterstützungszone bleibt weiterhin der Bereich um 7.500 Punkte.
⸻
Nasdaq
Auch der Nasdaq zeigt weiterhin enorme Stärke.
Bereits gestern konnte der Technologieindex rund 1,35 % zulegen und setzt diese Bewegung heute mit weiteren Gewinnen fort.
Aktuell notiert der Index unmittelbar an der psychologisch wichtigen 29.000-Punkte-Marke.
Für mich bleibt diese Zone der entscheidende kurzfristige Widerstand.
Sollte der Nasdaq nachhaltig über 29.000 Punkte ausbrechen, liegt das nächste Ziel zunächst am Wochenhoch der Kalenderwoche 30 bei rund 29.220 Punkten.
Darüber würde sich anschließend weiteres Potenzial bis in den Bereich um 29.500 Punkte eröffnen.
Auf der Unterseite bleiben die bekannten Unterstützungen bestehen.
Interessante Long-Zonen sehe ich aktuell im Bereich von 28.500 Punkten sowie anschließend bei rund 28.200 Punkten.
Insgesamt bleibe ich für den Nasdaq weiterhin positiv gestimmt.
Bemerkenswert ist vor allem, dass sich der Technologiesektor trotz der weiterhin vergleichsweise hohen Ölpreise, der geopolitischen Unsicherheit und einer nach wie vor restriktiven Federal Reserve äußerst robust präsentiert.
⸻
US30 (Dow Jones)
Auch der Dow Jones setzt seine Aufwärtsbewegung eindrucksvoll fort.
Bereits gestern legte der Index rund 1,68 % zu und handelt inzwischen wieder unmittelbar unterhalb der 53.500-Punkte-Marke.
Damit befindet sich der Markt erneut in Schlagdistanz zu neuen Allzeithochs.
Aus charttechnischer Sicht bleibt das Bild klar positiv.
Sollte die Zone um 53.500 Punkte nachhaltig überwunden werden, sehe ich kurzfristig weiteres Potenzial in Richtung 54.000 Punkte.
Kommt es dagegen zunächst zu Gewinnmitnahmen, wäre ein Rücksetzer auf 53.000 Punkte vollkommen normal.
Darunter würde insbesondere die Zone um 52.500 Punkte interessant werden, da sich dort gleichzeitig ein offener Gap-Bereich befindet.
Solange diese Unterstützungen verteidigt werden, bleibt der übergeordnete Aufwärtstrend vollständig intakt.
⸻
DAX charttechnischer Ausblick
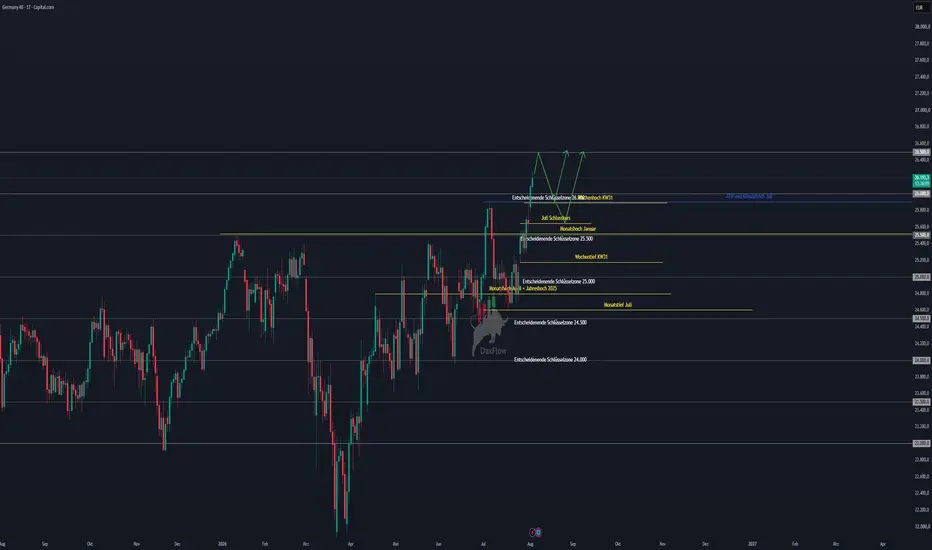
Auch der DAX setzt seine beeindruckende Rally fort.
Bereits gestern konnte der deutsche Leitindex rund 1,74 % zulegen und markierte erneut ein frisches Allzeithoch.
Heute setzt sich diese Bewegung zunächst fort. Aktuell notiert der DAX erneut rund 0,5 % im Plus und baut seine Rekordstände weiter aus.
Charttechnisch bleibt das Bild damit ausgesprochen bullisch.
Kurzfristig sehe ich als nächstes Kursziel den Bereich um 26.500 Punkte.
Allerdings würde ich auf diesem Niveau keine neuen Long-Positionen mehr eröffnen.
Nach einer derart dynamischen Rally erscheint es aus meiner Sicht deutlich sinnvoller, auf gesunde Rücksetzer innerhalb des bestehenden Aufwärtstrends zu warten.
Die erste interessante Unterstützungszone liegt dabei im Bereich um 26.000 Punkte, also am ehemaligen Allzeithoch.
Darunter folgt der Bereich um 25.900 Punkte, bevor anschließend der Monatsschlusskurs des Juli bei rund 25.640 Punkten wieder in den Fokus rückt.
Genau diese Bereiche würde ich bevorzugt für neue Long-Setups beobachten.
Übergeordnet bleibt der Trend für mich jedoch eindeutig aufwärtsgerichtet.
⸻
Fazit
Die Märkte starten insgesamt ausgesprochen freundlich in den heutigen Handelstag.
Die Hoffnung auf eine diplomatische Entspannung im Nahen Osten sorgt weiterhin für Unterstützung an den Aktienmärkten, während gleichzeitig die Berichtssaison bislang überwiegend positiv verläuft.
Besonders Palantir konnte gestern mit starken Quartalszahlen und einer angehobenen Jahresprognose überzeugen. Gleichzeitig bleiben heute zahlreiche Schwergewichte wie AMD, Caterpillar, Berkshire Hathaway, Booking oder McDonald’s im Fokus der Anleger.
Auf der makroökonomischen Seite richtet sich heute alles auf die JOLTS Job Openings, bevor in den kommenden Tagen mit dem ADP-Bericht und insbesondere den Non-Farm Payrolls weitere entscheidende Arbeitsmarktdaten folgen.
Charttechnisch befinden sich sowohl der DAX als auch der S&P 500, Nasdaq und Dow Jones weiterhin in starken Aufwärtstrends und notieren allesamt in unmittelbarer Nähe ihrer Rekordstände.
Trotz dieser Stärke würde ich auf dem aktuellen Niveau keine überhasteten Entscheidungen treffen. Nach den deutlichen Kursanstiegen der vergangenen Handelstage erscheint es sinnvoll, auf saubere Rücksetzer innerhalb der bestehenden Trends zu warten, anstatt steigenden Kursen hinterherzulaufen.
Insgesamt bleibe ich kurzfristig weiterhin konstruktiv für die Aktienmärkte, solange sich die geopolitische Lage nicht erneut deutlich verschärft und die anstehenden US-Arbeitsmarktdaten das positive Gesamtbild bestätigen.
⸻
Keine Anlageberatung
Die in diesem Beitrag enthaltenen Informationen dienen ausschließlich Informations- und Bildungszwecken. Sie stellen keine Anlageberatung sowie keine Kauf- oder Verkaufsempfehlung für Finanzinstrumente dar. Bitte führt stets eure eigene Analyse durch und berücksichtigt euer persönliches Risikomanagement.
Ich wünsche euch einen erfolgreichen Handelstag und wie immer:
Ich wünsche euch stabile Trades!
ich hoffe, ihr seid gut in die neue Handelswoche gestartet.
Nach einem äußerst spannenden Wochenauftakt stehen wir heute erneut vor einem Handelstag mit zahlreichen potenziellen Impulsen für die Finanzmärkte. Neben den anhaltenden geopolitischen Entwicklungen im Nahen Osten richtet sich der Fokus der Anleger heute vor allem auf den US-Arbeitsmarkt sowie auf eine Vielzahl hochkarätiger Quartalszahlen.
Die Märkte befinden sich dabei in einer interessanten Situation: Während geopolitische Risiken weiterhin für Unsicherheit sorgen, notieren die großen US-Indizes bereits wieder nahe ihrer Allzeithochs. Gleichzeitig bleibt Öl auf einem erhöhten Preisniveau, die Fed zeigt sich weiterhin eher restriktiv und die Berichtssaison liefert bislang überwiegend starke Unternehmenszahlen.
Schauen wir uns deshalb gemeinsam an, was gestern passiert ist, worauf die Märkte heute achten und welche charttechnischen Marken jetzt besonders entscheidend werden.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* Earnings im Überblick
* Märkte und Korrelationen
* Risk Assets im Überblick
* DAX – Charttechnischer Ausblick
* Fazit
⸻
Geopolitische Lage
Auch zum Start dieser Handelswoche bleibt die geopolitische Lage der wichtigste Unsicherheitsfaktor an den Finanzmärkten.
Im Mittelpunkt steht weiterhin der Konflikt zwischen den USA und Iran sowie die Situation rund um die Straße von Hormus.
Am Wochenende sorgte Donald Trump zunächst für deutliche Erleichterung an den Märkten, nachdem er erklärte, einen bereits vorbereiteten Militärschlag gegen Iran vorerst gestoppt zu haben. Stattdessen sollen diplomatische Gespräche stattfinden. Trump sprach sogar davon, dass bereits Gespräche laufen würden und bezeichnete diese als eine “letzte Chance” für Iran, eine Einigung zu erzielen.
Nur wenige Stunden später folgte allerdings bereits der Widerspruch aus Teheran.
Der iranische Außenministeriumssprecher Esmail Baghaei erklärte mehrfach, dass derzeit keinerlei Gespräche mit den Vereinigten Staaten stattfinden würden. Gleichzeitig betonte er, dass aktuell lediglich Gespräche mit Oman geführt werden – allerdings ausschließlich über die Verwaltung beziehungsweise mögliche sichere Schifffahrtsrouten in der Straße von Hormus.
Besonders wichtig war hierbei seine Aussage, dass selbst eine Einigung mit Oman nicht automatisch zur vollständigen Wiederöffnung der Straße von Hormus führen werde. Solange die aus iranischer Sicht bestehende “US-Aggression” andauere, werde sich an der aktuellen Situation nichts ändern.
Damit stehen sich weiterhin zwei völlig unterschiedliche Narrative gegenüber.
Während Washington von laufenden Friedensgesprächen spricht, weist Teheran genau diese Darstellung öffentlich zurück. Für die Finanzmärkte bedeutet das vor allem eines: Die Unsicherheit bleibt bestehen.
Genau deshalb konnte sich auch der Ölpreis nach dem massiven Ausverkauf vom Montag bereits wieder deutlich stabilisieren.
Am Montag war Brent zeitweise um mehr als sieben Prozent eingebrochen, nachdem Hoffnungen auf eine diplomatische Lösung aufgekommen waren. Bereits heute sehen wir allerdings wieder eine Gegenbewegung von über einem Prozent. Der Markt preist also weiterhin eine geopolitische Risikoprämie ein.
Hinzu kommt, dass die Schifffahrt durch die Straße von Hormus nach wie vor eingeschränkt bleibt.
Aktuelle Schifffahrtsdaten zeigen zwar, dass der Verkehr bislang nicht vollständig zusammengebrochen ist, allerdings bleibt die Anzahl der Transite weiterhin deutlich reduziert. Zusätzlich wurde erneut ein Zwischenfall nordöstlich von Oman gemeldet, nachdem ein Frachtschiff offenbar von einem unbekannten Projektil getroffen wurde. Die britische Maritime Trade Operations überwacht die Situation weiterhin sehr genau.
Auch mehrere Analysehäuser weisen inzwischen darauf hin, dass Iran offenbar versucht, den wirtschaftlichen Druck auf die westlichen Staaten über die globalen Energie- und Handelsrouten möglichst lange aufrechtzuerhalten. Genau diese Unsicherheit verhindert aktuell einen noch stärkeren Rückgang der Ölpreise.
Ebenfalls interessant bleibt die Entwicklung innerhalb der OPEC+.
Saudi-Arabien verfolgt weiterhin eine ausgesprochen flexible Förderstrategie. Gleichzeitig erklärte Saudi Aramco, dass die weltweite Ölnachfrage trotz der geopolitischen Spannungen weiterhin robust bleibe. Hinzu kommen Berichte über zusätzliche saudische Ölexporte von rund 100 Millionen Barrel, wodurch kurzfristig zusätzliche Versorgung geschaffen werden könnte. Das wirkt grundsätzlich preisstabilisierend, kann die geopolitischen Risiken allerdings momentan nicht vollständig kompensieren.
Unterm Strich bleibt die Lage daher unverändert.
Die Märkte schwanken aktuell zwischen Hoffnungen auf eine diplomatische Lösung und der Gefahr einer erneuten Eskalation. Genau diese Unsicherheit dürfte auch in den kommenden Tagen einer der wichtigsten Einflussfaktoren für Öl, Inflationserwartungen und letztlich auch für die Aktienmärkte bleiben.
⸻
Fundamentale Wirtschaftsdaten – Gestern
Kommen wir nun zu den fundamentalen Wirtschaftsdaten vom gestrigen Handelstag.
Bereits am Vormittag richtete sich der Blick zunächst nach Europa. Hier wurden mehrere wichtige Konjunkturdaten aus Deutschland und der Eurozone veröffentlicht.
Den Auftakt machten die deutschen Einzelhandelsumsätze. Diese fielen mit -1,1 % deutlich schwächer aus als erwartet. Der Markt hatte lediglich mit einem Rückgang von -0,4 % gerechnet, nachdem im Vormonat noch ein Plus von 1,2 % verzeichnet wurde. Das zeigt, dass sich der private Konsum in Deutschland weiterhin schwer tut und die hohe Unsicherheit bei Unternehmen und Verbrauchern bestehen bleibt.
Anschließend folgte der HCOB Germany Manufacturing PMI, welcher mit 52,2 Punkten exakt den Erwartungen entsprach und damit gegenüber dem Vormonat unverändert blieb. Die deutsche Industrie befindet sich damit zwar weiterhin leicht im expansiven Bereich, wirkliche Dynamik lässt sich daraus allerdings noch nicht ableiten.
Auch der HCOB Eurozone Manufacturing PMI fiel mit 51,9 Punkten leicht schwächer aus als erwartet. Zwar bleibt auch die Industrie der Eurozone insgesamt über der wichtigen 50-Punkte-Marke, allerdings zeigt sich weiterhin, dass sich die wirtschaftliche Erholung nur langsam entwickelt.
Der eigentliche Fokus lag gestern allerdings eindeutig auf den Vereinigten Staaten.
Neben mehreren Aussagen von Donald Trump standen vor allem zahlreiche Äußerungen verschiedener Fed-Mitglieder sowie die wichtigen US-Konjunkturdaten im Mittelpunkt.
Donald Trump sorgte erneut für Schlagzeilen, nachdem er seine Aussagen zu den Gesprächen mit Iran bekräftigte und gleichzeitig betonte, dass eine diplomatische Lösung weiterhin Priorität habe. Gleichzeitig machte er jedoch erneut deutlich, dass sämtliche militärischen Optionen weiterhin auf dem Tisch liegen, sollte es zu keiner Einigung kommen. Auch das zeigt, wie schnell sich die geopolitische Lage aktuell wieder verändern kann.
Von Seiten der US-Notenbank blieb der Ton insgesamt weiterhin eher vorsichtig.
Mehrere Fed-Mitglieder machten deutlich, dass die Inflation zwar Fortschritte zeigt, gleichzeitig aber noch keine ausreichende Sicherheit bestehe, um bereits über einen schnelleren Zinssenkungszyklus nachzudenken. Die Fed möchte zunächst weitere Daten – insbesondere vom Arbeitsmarkt – abwarten, bevor über die nächsten geldpolitischen Schritte entschieden wird.
Am Nachmittag rückten dann die wichtigsten US-Konjunkturdaten des Tages in den Mittelpunkt.
Zunächst wurde der S&P Global Manufacturing PMI veröffentlicht.
Dieser stieg auf 53,9 Punkte und lag damit praktisch exakt auf Höhe der Erwartungen von 53,8 Punkten. Bereits im Vormonat lag der Index ebenfalls bei 53,9 Punkten.
Damit bestätigt sich weiterhin das Bild einer robusten amerikanischen Industrie.
Der S&P Manufacturing PMI misst die wirtschaftliche Aktivität des verarbeitenden Gewerbes. Werte oberhalb von 50 Punkten signalisieren Wachstum, während Werte unterhalb von 50 Punkten auf eine schrumpfende Industrie hindeuten.
Mit knapp 54 Punkten zeigt sich also weiterhin eine solide Expansion der US-Wirtschaft.
Noch wichtiger wurde anschließend jedoch der ISM Manufacturing PMI, der den Markt positiv überraschte.
Der Index stieg auf 55,6 Punkte, während lediglich 54,0 Punkte erwartet wurden. Im Vormonat lag der Wert noch bei 53,3 Punkten.
Damit zeigt sich, dass sich die US-Industrie zuletzt sogar noch stärker entwickelt hat als von den meisten Volkswirten erwartet.
Gerade der ISM Manufacturing Index gilt als einer der wichtigsten Frühindikatoren für die wirtschaftliche Entwicklung der Vereinigten Staaten. Ein steigender Wert signalisiert eine zunehmende Produktionsaktivität, höhere Auftragseingänge und eine insgesamt robuste Konjunktur.
Für die Finanzmärkte bedeutet das allerdings auch, dass die US-Wirtschaft derzeit kaum Anzeichen einer deutlichen Abschwächung zeigt.
Genau deshalb dürfte die Federal Reserve ihren restriktiven Kurs zunächst beibehalten können. Eine starke Wirtschaft reduziert kurzfristig den Druck auf die Notenbank, die Zinsen schnell zu senken.
Ebenfalls sehr interessant waren die ISM Manufacturing Prices, welche auf 71,1 Punkte veröffentlicht wurden.
Die Erwartungen lagen bei 70,0 Punkten, nachdem im Vormonat 73,0 Punkte gemessen wurden.
Damit fiel der Index zwar gegenüber dem Vormonat leicht zurück, lag jedoch weiterhin über den Erwartungen der Analysten.
Dieser Index misst die Preisentwicklung der von Industrieunternehmen eingekauften Vorprodukte und gilt deshalb als wichtiger Frühindikator für zukünftigen Inflationsdruck.
Steigende Werte deuten darauf hin, dass Unternehmen höhere Einkaufspreise bezahlen müssen, was später häufig auch an Verbraucher weitergegeben wird.
Obwohl der Rückgang gegenüber dem Vormonat grundsätzlich positiv ist, signalisiert ein Niveau von über 70 Punkten weiterhin einen vergleichsweise hohen Preisdruck innerhalb der Industrie.
Abgerundet wurde der gestrige Handelstag durch den ISM Manufacturing Employment Index, der ebenfalls stärker als erwartet ausfiel und auf eine weiterhin stabile Beschäftigungslage innerhalb des Industriesektors hindeutet.
Auch der Atlanta Fed GDPNow Tracker sorgte für Aufmerksamkeit.
Die Prognose für das Wirtschaftswachstum im dritten Quartal wurde auf 6,2 % angehoben und liegt damit deutlich über der vorherigen Schätzung von 5,0 %.
Insgesamt zeichneten die gestrigen Daten somit ein sehr klares Bild.
Während Europa weiterhin mit einer eher schwachen Konjunkturdynamik kämpft, präsentiert sich die US-Wirtschaft nach wie vor ausgesprochen robust. Genau dieses Zusammenspiel aus stabilem Wachstum, einer weiterhin restriktiven Fed und gleichzeitig starken Unternehmensgewinnen erklärt auch, weshalb sich die amerikanischen Aktienmärkte aktuell weiterhin in unmittelbarer Nähe ihrer Allzeithochs bewegen.
⸻
Fundamentale Wirtschaftsdaten heute
Der heutige Handelstag fällt auf den ersten Blick zwar etwas ruhiger aus, dennoch stehen insbesondere am Nachmittag wichtige Daten auf dem Programm.
Neben der US-Handelsbilanz sowie den Zahlen zu Exporten und Importen richtet sich der gesamte Fokus der Marktteilnehmer heute auf die JOLTS Job Openings.
Dieser Bericht zählt zu den wichtigsten Arbeitsmarktdaten der Vereinigten Staaten und gewinnt insbesondere wenige Tage vor dem offiziellen Non-Farm Payrolls Report am Freitag noch einmal deutlich an Bedeutung.
Die Konsensschätzung liegt heute bei 7,440 Millionen offenen Stellen, nachdem zuletzt noch 7,594 Millionen gemeldet wurden.
Der JOLTS-Report wird vom U.S. Bureau of Labor Statistics veröffentlicht und misst die Anzahl offener Stellen bei amerikanischen Unternehmen. Gleichzeitig liefert er Informationen über Neueinstellungen, Kündigungen und Entlassungen und gibt damit einen sehr guten Einblick in die tatsächliche Verfassung des US-Arbeitsmarktes.
Für eine offene Stelle müssen dabei mehrere Bedingungen erfüllt sein:
Es muss eine reale Position existieren, die innerhalb der nächsten 30 Tage besetzt werden soll, für die tatsächlich Arbeit vorhanden ist und für die das Unternehmen aktiv nach externen Bewerbern sucht.
Genau deshalb gilt der Bericht als einer der zuverlässigsten Indikatoren für die Nachfrage nach Arbeitskräften.
Sollten die offenen Stellen erneut deutlich zurückgehen, würde das auf eine langsam nachlassende Dynamik am Arbeitsmarkt hindeuten. Das könnte die Erwartungen an zukünftige Zinssenkungen der Federal Reserve wieder etwas erhöhen.
Bleibt die Zahl der offenen Stellen hingegen hoch oder überrascht sogar positiv, würde das erneut für einen robusten Arbeitsmarkt sprechen und die Wahrscheinlichkeit einer länger restriktiven Geldpolitik weiter erhöhen.
Entsprechend dürfte der heutige Nachmittag vor allem im Hinblick auf den Arbeitsmarkt und den bevorstehenden Non-Farm Payroll Report am Freitag für erhöhte Aufmerksamkeit sorgen.
Earnings im Überblick
Kommen wir nun zur laufenden Berichtssaison, denn auch gestern standen wieder einige sehr wichtige Quartalszahlen auf dem Programm.
Der absolute Gewinner des Tages war ohne Zweifel Palantir.
Das Unternehmen konnte sowohl beim Gewinn als auch beim Umsatz die Erwartungen der Analysten deutlich übertreffen. Der Gewinn je Aktie lag rund 20,6 % über den Schätzungen, während der Umsatz die Erwartungen um knapp 7,4 % übertraf.
Noch wichtiger als die eigentlichen Zahlen war allerdings erneut der Ausblick des Managements.
Palantir hat seine Jahresprognose erneut angehoben und verwies insbesondere auf die weiterhin extrem starke Nachfrage nach seinen KI-Lösungen. Vor allem im kommerziellen Geschäft sowie bei Regierungsaufträgen konnte das Unternehmen erneut ein außergewöhnlich hohes Wachstum verzeichnen. Das Management sprach davon, dass sich die Nachfrage nach Artificial Intelligence Platform-Lösungen weiterhin beschleunigt und man aktuell so viele Anfragen wie nie zuvor sehe.
Genau diese Kombination aus starken Quartalszahlen und einer angehobenen Guidance sorgte anschließend für eine massive Kursreaktion.
Vorbörslich notiert die Aktie aktuell rund 15 % im Plus und setzt damit ihren übergeordneten Aufwärtstrend eindrucksvoll fort. Aus charttechnischer Sicht bestätigt Palantir damit erneut seine enorme relative Stärke innerhalb des gesamten KI-Sektors.
Neben Palantir gab es gestern selbstverständlich noch weitere Quartalszahlen.
Unter anderem berichteten Vertex Pharmaceuticals, Marriott International, ON Semiconductor, Diamondback Energy, Williams Companies, Tyson Foods, SBA Communications, Clorox sowie Alexandria Real Estate.
Insgesamt verlief der gestrige Berichtstag solide. Größere negative Überraschungen blieben weitgehend aus, während Palantir ganz klar im Mittelpunkt der Marktreaktionen stand.
Der heutige Dienstag wird dagegen noch einmal deutlich spannender.
Bereits nach Börsenschluss stehen zahlreiche Schwergewichte aus den unterschiedlichsten Branchen auf dem Programm.
Besonders im Fokus dürfte AMD stehen.
Nach den starken Zahlen zahlreicher KI-Unternehmen in den vergangenen Wochen wird der Markt vor allem darauf achten, wie sich die Nachfrage nach KI-Beschleunigern entwickelt und ob AMD seine Wachstumserwartungen erneut anheben kann. Gerade hinsichtlich der Konkurrenz zu Nvidia dürfte insbesondere die Guidance entscheidend werden.
Ebenfalls im Mittelpunkt steht heute Berkshire Hathaway. Investoren werden hier vor allem auf die Entwicklung des gigantischen Cashbestands sowie auf mögliche Veränderungen im Aktienportfolio blicken.
Auch SpaceX wird sehr wichtig heute, die Earnings entscheiden, wie es mit dem Unternehmen weitergeht und ob die Zahlen den aktuellen Abverkauf stoppen können, hier wird ebenfalls die zukünftige Guidance entscheidend sein.
Darüber hinaus berichten heute unter anderem:
* Caterpillar
* Merck & Co.
* Arista Networks
* Amgen
* McDonald’s
* Booking Holdings
* Pfizer
* Duke Energy
* Marathon Petroleum
* Cummins
* Emerson Electric
* Electronic Arts
* Bayer
* Coca-Cola Europacific Partners
* Continental
* Fresenius Medical Care
* Zalando
* IDEXX Laboratories
* Sysco
* Gartner
* Wynn Resorts
Damit erwartet uns einer der wichtigsten Earnings-Tage dieser gesamten Berichtssaison.
Vor allem Unternehmen aus den Bereichen Technologie, Industrie, Gesundheitswesen und Konsum dürften heute wichtige Hinweise darauf liefern, wie robust die Unternehmensgewinne aktuell tatsächlich sind.
Gerade nach den starken Zahlen von Microsoft, Meta, Apple, Amazon und nun auch Palantir wird der Markt sehr genau beobachten, ob sich die positive Entwicklung im Technologiesektor weiter fortsetzen kann oder ob erste Anzeichen einer Abschwächung sichtbar werden.
Insgesamt bleibt die Berichtssaison bislang jedoch ausgesprochen stark.
Ein Großteil der Unternehmen konnte sowohl beim Umsatz als auch beim Gewinn die Erwartungen der Analysten übertreffen. Das ist einer der Hauptgründe dafür, weshalb sich die großen US-Indizes trotz geopolitischer Risiken, einer weiterhin eher restriktiven Federal Reserve und hoher Ölpreise weiterhin in unmittelbarer Nähe ihrer Allzeithochs bewegen.
⸻
Märkte & Korrelationen im Überblick
US Oil
Beginnen wir wie gewohnt mit dem Ölmarkt, der aktuell weiterhin der wichtigste geopolitische Indikator bleibt.
Nachdem wir zum Wochenstart ein massives Gap Down gesehen hatten und WTI zeitweise über 8 % verlor, zeigt sich heute eine leichte Stabilisierung. Aktuell notiert der Ölpreis wieder bei rund 80,74 US-Dollar je Barrel und konnte sich damit zunächst oberhalb der wichtigen Unterstützungszone behaupten.
Genau auf diesen Bereich hatte ich bereits in den vergangenen Ausblicken immer wieder hingewiesen.
Die Zone um 79 Dollar, welche gleichzeitig das Monatstief aus April darstellt, wurde erneut erfolgreich verteidigt. Gleichzeitig konnte der Markt bereits das gestrige Tageshoch überschreiten und signalisiert damit kurzfristig wieder etwas Stärke.
Charttechnisch bleibt mein Szenario unverändert.
Bullishes Szenario
Solange sich WTI oberhalb der 77-Dollar-Zone behaupten kann, bleibe ich grundsätzlich konstruktiv eingestellt. In diesem Fall halte ich einen erneuten Anlauf auf die Bereiche um 86 Dollar sowie anschließend auf 87,76 Dollar weiterhin für realistisch. Sollte sich die geopolitische Lage erneut verschärfen oder diplomatische Gespräche scheitern, könnte sich die Bewegung sogar bis in den Bereich von 90 Dollar ausdehnen.
Bearishes Szenario
Sollte dagegen eine nachhaltige diplomatische Lösung gefunden werden und der Markt gleichzeitig unter die 77-Dollar-Marke fallen, würde sich das Chartbild deutlich eintrüben. Dann rücken zunächst die Bereiche um 74 Dollar und anschließend 72 Dollar in den Fokus.
Damit bleibt Öl aktuell einer der wichtigsten Frühindikatoren für die gesamte Marktstimmung. Sinkende Ölpreise würden den Inflationsdruck reduzieren und den Notenbanken mehr Spielraum verschaffen, während steigende Ölpreise erneut Inflationssorgen schüren würden.
⸻
US-Staatsanleihen
Auch am Anleihemarkt zeigt sich heute Morgen ein freundlicheres Bild.
Nach den leichten Rückgängen zu Wochenbeginn legen die US-Staatsanleihen heute wieder zu.
* 3-jährige Treasuries: +0,42 %
* 5-jährige Treasuries: +0,36 %
* 10-jährige Treasuries: +0,34 %
* 30-jährige Treasuries: +0,25 %
Die Entwicklung zeigt, dass Anleger trotz der freundlichen Stimmung an den Aktienmärkten weiterhin einen Teil ihres Kapitals in sichere Staatsanleihen umschichten.
Gleichzeitig bleibt das Renditeniveau insgesamt weiterhin hoch. Die Märkte rechnen nach wie vor damit, dass die Federal Reserve ihren restriktiven Kurs zunächst beibehält und mögliche Zinssenkungen weiter hinausgeschoben werden könnten.
Entsprechend bleiben sämtliche Arbeitsmarkt- und Inflationsdaten in den kommenden Tagen von zentraler Bedeutung.
⸻
US-Dollar (DXY)
Auch beim Dollar sehen wir heute eine leichte Gegenbewegung.
Nachdem der DXY gestern nochmals den Bereich um 99,50 Punkte getestet hatte, notiert der Index inzwischen wieder knapp oberhalb der 100-Punkte-Marke.
Damit bleibt das technische Bild nahezu unverändert.
Solange sich der Dollar oberhalb von 100 Punkten stabilisieren kann, sehe ich weiteres Potenzial in Richtung 100,50 beziehungsweise 100,65 Punkte.
Genau dieser Bereich bleibt für mich der entscheidende Widerstand.
Erst ein nachhaltiger Tagesschlusskurs oberhalb von 100,65 Punkten würde das mittelfristige Chartbild wieder klar aufhellen und weiteres Aufwärtspotenzial eröffnen.
Sollte der Dollar dagegen erneut unter 100 Punkte zurückfallen, rücken zunächst wieder 99,50 Punkte und anschließend sogar die 99-Punkte-Marke in den Fokus.
Die Dollarentwicklung dürfte dabei vor allem von den heutigen JOLTS-Daten sowie den weiteren Erwartungen an die US-Geldpolitik abhängen.
⸻
Volatilitätsindex (VIX)
Der Volatilitätsindex setzt seine Beruhigung ebenfalls weiter fort.
Aktuell notiert der VIX bei lediglich 15,79 Punkten und damit deutlich unterhalb der wichtigen Marke von 20 Punkten.
Der kurzfristige Anstieg nach dem FOMC-Meeting in der vergangenen Woche wurde damit inzwischen nahezu vollständig wieder abgebaut.
Das zeigt, dass die Marktteilnehmer derzeit wieder deutlich weniger Absicherungsbedarf sehen und insgesamt von einer vergleichsweise ruhigen Marktphase ausgehen.
Dennoch dürfte sich dieses Bild im weiteren Wochenverlauf schnell ändern.
Mit den heutigen JOLTS-Daten, den ADP-Arbeitsmarktdaten am Mittwoch und insbesondere den offiziellen Non-Farm Payrolls am Freitag stehen mehrere Veröffentlichungen an, die jederzeit wieder für deutlich höhere Volatilität sorgen können.
⸻
Risk Assets im Überblick
Nvidia
Beginnen wir wie gewohnt mit Nvidia, denn der KI-Sektor bleibt weiterhin der Taktgeber für den gesamten Technologiesektor.
Die Aktie konnte den gestrigen Handel erneut äußerst stark abschließen und legte um knapp 3 % zu. Auch vorbörslich setzt sich die positive Dynamik zunächst fort.
Charttechnisch entwickelt sich das Bild damit weiterhin ausgesprochen konstruktiv.
Wie bereits in den vergangenen Ausblicken mehrfach erwähnt, war die Rückeroberung der 200-Dollar-Marke der entscheidende Schritt. Genau dieses Szenario ist eingetreten.
Solange Nvidia oberhalb von 200 US-Dollar notiert, bleibe ich klar bullish.
Die nächste größere Widerstandszone liegt für mich im Bereich zwischen 212 und 213 Dollar. Dort befindet sich die nächste relevante charttechnische Zone. Gelingt auch hier ein nachhaltiger Ausbruch, rückt anschließend bereits das Monatshoch aus April bei rund 217 Dollar in den Fokus.
Auf der Unterseite bleiben die Unterstützungen unverändert.
Die erste wichtige Kaufzone liegt bei 200 Dollar, gefolgt von 198 Dollar sowie 195 Dollar.
Erst wenn diese Bereiche nachhaltig unterschritten werden sollten, würde sich das kurzfristige Chartbild wieder etwas eintrüben.
Insgesamt bleibt Nvidia für mich einer der stärksten Werte am gesamten US-Aktienmarkt und profitiert weiterhin von der außergewöhnlich hohen Nachfrage nach KI-Infrastruktur.
⸻
Bitcoin
Auch beim Bitcoin bleibt das Gesamtbild nahezu unverändert.
Nachdem wir zuletzt erneut eine deutliche Ablehnung im Bereich um 62.300 US-Dollar gesehen haben, zeigt sich heute zunächst eine leichte Erholung. Gleichzeitig konnte bereits das gestrige Tageshoch überschritten werden.
Dennoch bleibt meine grundsätzliche Einschätzung bestehen.
Solange Bitcoin keinen Tagesschlusskurs oberhalb des Monatstiefs aus April bei rund 65.730 Dollar schafft, bleibe ich kurzfristig eher vorsichtig.
Erst oberhalb dieser Marke würde sich das Chartbild deutlich verbessern und Platz in Richtung 67.000 Dollar sowie anschließend 68.300 Dollar schaffen.
Bis dahin bleibt Bitcoin weiterhin innerhalb seiner seit Wochen bestehenden Range gefangen.
Sollte der Markt dagegen erneut Schwäche zeigen, liegen die nächsten relevanten Unterstützungen zunächst im Bereich zwischen 61.000 und 60.000 Dollar.
Gerade angesichts der weiterhin starken Entwicklung an den Aktienmärkten wird spannend zu beobachten sein, ob Bitcoin in den kommenden Tagen wieder relative Stärke entwickeln kann oder hinter den klassischen Risk Assets zurückbleibt.
⸻
S&P 500
Beim S&P 500 ist genau das eingetreten, worauf ich bereits in den vergangenen Ausblicken hingewiesen habe.
Die Zone um 7.500 Punkte wurde erfolgreich verteidigt und diente erneut als Ausgangspunkt für die nächste Aufwärtsbewegung.
Der Index legte gestern rund 1,5 % zu und notiert inzwischen bei 7.643 Punkten, womit nur noch wenige Punkte bis zu einem neuen Allzeithoch fehlen.
Charttechnisch bleibt das Bild damit ausgesprochen bullish.
Wir sehen weiterhin höhere Hochs und höhere Tiefs, die übergeordnete Marktstruktur bleibt vollständig intakt.
Dennoch wäre ich auf dem aktuellen Niveau vorsichtig, blind weiteren Longs hinterherzulaufen.
Genauso wenig halte ich aktuell allerdings aggressive Short-Positionen für sinnvoll.
Direkt unterhalb eines Allzeithochs kommt es häufig zunächst zu erhöhter Volatilität und Gewinnmitnahmen, bevor der Markt seine nächste größere Bewegung entscheidet.
Die wichtigste Marke bleibt deshalb das bisherige Allzeithoch beziehungsweise das Monatshoch aus Juni bei rund 7.649 Punkten.
Gelingt hier ein nachhaltiger Ausbruch, wären weitere Rekordstände aus charttechnischer Sicht absolut möglich.
Die zentrale Unterstützungszone bleibt weiterhin der Bereich um 7.500 Punkte.
⸻
Nasdaq
Auch der Nasdaq zeigt weiterhin enorme Stärke.
Bereits gestern konnte der Technologieindex rund 1,35 % zulegen und setzt diese Bewegung heute mit weiteren Gewinnen fort.
Aktuell notiert der Index unmittelbar an der psychologisch wichtigen 29.000-Punkte-Marke.
Für mich bleibt diese Zone der entscheidende kurzfristige Widerstand.
Sollte der Nasdaq nachhaltig über 29.000 Punkte ausbrechen, liegt das nächste Ziel zunächst am Wochenhoch der Kalenderwoche 30 bei rund 29.220 Punkten.
Darüber würde sich anschließend weiteres Potenzial bis in den Bereich um 29.500 Punkte eröffnen.
Auf der Unterseite bleiben die bekannten Unterstützungen bestehen.
Interessante Long-Zonen sehe ich aktuell im Bereich von 28.500 Punkten sowie anschließend bei rund 28.200 Punkten.
Insgesamt bleibe ich für den Nasdaq weiterhin positiv gestimmt.
Bemerkenswert ist vor allem, dass sich der Technologiesektor trotz der weiterhin vergleichsweise hohen Ölpreise, der geopolitischen Unsicherheit und einer nach wie vor restriktiven Federal Reserve äußerst robust präsentiert.
⸻
US30 (Dow Jones)
Auch der Dow Jones setzt seine Aufwärtsbewegung eindrucksvoll fort.
Bereits gestern legte der Index rund 1,68 % zu und handelt inzwischen wieder unmittelbar unterhalb der 53.500-Punkte-Marke.
Damit befindet sich der Markt erneut in Schlagdistanz zu neuen Allzeithochs.
Aus charttechnischer Sicht bleibt das Bild klar positiv.
Sollte die Zone um 53.500 Punkte nachhaltig überwunden werden, sehe ich kurzfristig weiteres Potenzial in Richtung 54.000 Punkte.
Kommt es dagegen zunächst zu Gewinnmitnahmen, wäre ein Rücksetzer auf 53.000 Punkte vollkommen normal.
Darunter würde insbesondere die Zone um 52.500 Punkte interessant werden, da sich dort gleichzeitig ein offener Gap-Bereich befindet.
Solange diese Unterstützungen verteidigt werden, bleibt der übergeordnete Aufwärtstrend vollständig intakt.
⸻
DAX charttechnischer Ausblick
Auch der DAX setzt seine beeindruckende Rally fort.
Bereits gestern konnte der deutsche Leitindex rund 1,74 % zulegen und markierte erneut ein frisches Allzeithoch.
Heute setzt sich diese Bewegung zunächst fort. Aktuell notiert der DAX erneut rund 0,5 % im Plus und baut seine Rekordstände weiter aus.
Charttechnisch bleibt das Bild damit ausgesprochen bullisch.
Kurzfristig sehe ich als nächstes Kursziel den Bereich um 26.500 Punkte.
Allerdings würde ich auf diesem Niveau keine neuen Long-Positionen mehr eröffnen.
Nach einer derart dynamischen Rally erscheint es aus meiner Sicht deutlich sinnvoller, auf gesunde Rücksetzer innerhalb des bestehenden Aufwärtstrends zu warten.
Die erste interessante Unterstützungszone liegt dabei im Bereich um 26.000 Punkte, also am ehemaligen Allzeithoch.
Darunter folgt der Bereich um 25.900 Punkte, bevor anschließend der Monatsschlusskurs des Juli bei rund 25.640 Punkten wieder in den Fokus rückt.
Genau diese Bereiche würde ich bevorzugt für neue Long-Setups beobachten.
Übergeordnet bleibt der Trend für mich jedoch eindeutig aufwärtsgerichtet.
⸻
Fazit
Die Märkte starten insgesamt ausgesprochen freundlich in den heutigen Handelstag.
Die Hoffnung auf eine diplomatische Entspannung im Nahen Osten sorgt weiterhin für Unterstützung an den Aktienmärkten, während gleichzeitig die Berichtssaison bislang überwiegend positiv verläuft.
Besonders Palantir konnte gestern mit starken Quartalszahlen und einer angehobenen Jahresprognose überzeugen. Gleichzeitig bleiben heute zahlreiche Schwergewichte wie AMD, Caterpillar, Berkshire Hathaway, Booking oder McDonald’s im Fokus der Anleger.
Auf der makroökonomischen Seite richtet sich heute alles auf die JOLTS Job Openings, bevor in den kommenden Tagen mit dem ADP-Bericht und insbesondere den Non-Farm Payrolls weitere entscheidende Arbeitsmarktdaten folgen.
Charttechnisch befinden sich sowohl der DAX als auch der S&P 500, Nasdaq und Dow Jones weiterhin in starken Aufwärtstrends und notieren allesamt in unmittelbarer Nähe ihrer Rekordstände.
Trotz dieser Stärke würde ich auf dem aktuellen Niveau keine überhasteten Entscheidungen treffen. Nach den deutlichen Kursanstiegen der vergangenen Handelstage erscheint es sinnvoll, auf saubere Rücksetzer innerhalb der bestehenden Trends zu warten, anstatt steigenden Kursen hinterherzulaufen.
Insgesamt bleibe ich kurzfristig weiterhin konstruktiv für die Aktienmärkte, solange sich die geopolitische Lage nicht erneut deutlich verschärft und die anstehenden US-Arbeitsmarktdaten das positive Gesamtbild bestätigen.
⸻
Keine Anlageberatung
Die in diesem Beitrag enthaltenen Informationen dienen ausschließlich Informations- und Bildungszwecken. Sie stellen keine Anlageberatung sowie keine Kauf- oder Verkaufsempfehlung für Finanzinstrumente dar. Bitte führt stets eure eigene Analyse durch und berücksichtigt euer persönliches Risikomanagement.
Ich wünsche euch einen erfolgreichen Handelstag und wie immer:
Ich wünsche euch stabile Trades!

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。