
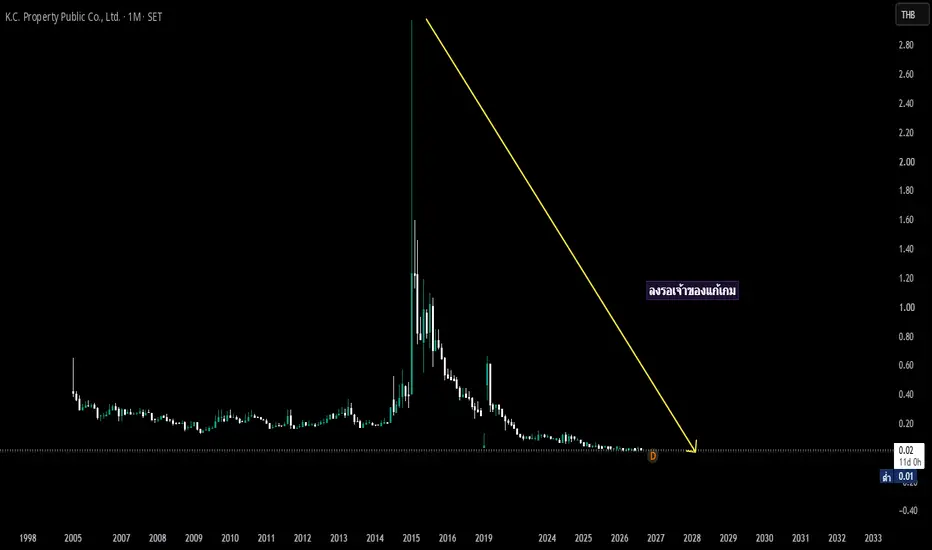
งบการเงินไตรมาส 2/2569 ของ KC พบว่าสินทรัพย์รวม 786.63 ล้านบาท ยังมากกว่าหนี้สินรวม 740.11 ล้านบาท อยู่เพียง 46.52 ล้านบาท โดยโครงสร้างหนี้ส่วนใหญ่เป็นหนี้สินหมุนเวียน (626.14 ล้านบาท) ที่ต้องชำระภายในหนึ่งปี ท่ามกลางสถานะขาดทุนต่อเนื่อง
อัปเดตสถานะความเสี่ยงล่าสุด (ข้อมูล ณ สิงหาคม 2569)
ปัจจุบันหุ้น KC ถูกขึ้นเครื่องหมาย CB (Caution - Business) ร่วมกับ NRF เนื่องจากประสบปัญหาวิกฤตทางธุรกิจอย่างหนัก โดยเฉพาะการผิดนัดชำระหนี้กับสถาบันการเงินและคู่ค้าก้อนใหญ่ ทว่าล่าสุดในช่วงกลางปี 2569 ที่ผ่านมา ทางบริษัทเพิ่งมีการเซ็นสัญญาปรับโครงสร้างหนี้ฉบับใหม่กับเจ้าหนี้ (เช่น บลจ. เอ็ก์ซสปริง) เพื่อยืดระยะเวลาและทยอยตัดจ่ายหนี้เพื่อประคองกิจการไม่ให้เข้าสู่ภาวะล้มละลาย
เช็คที่ความผิดพลาดเกิดจากอะไร
ปมลึกทำไม KC ถึงจมกองหนี้จนติดเครื่องหมาย CB
❌1. การโดนฟ้องร้องและชำระหนี้ก้อนโตชะงัก: จุดเริ่มต้นสำคัญเกิดจากการที่บริษัทขาดสภาพคล่องอย่างรุนแรง จนไม่สามารถชำระคืนเงินกู้ยืมและดอกเบี้ยให้กับสถาบันการเงินได้ตามกำหนด (ข่าวกระทบเริ่มพ่นพิษตั้งแต่ปี 2567 เป็นต้นมา) ส่งผลให้เจ้าหนี้สถาบันการเงินหลายแห่งดำเนินการฟ้องร้องและเข้าสู่กระบวนการบังคับคดีเพื่อยึดทรัพย์สินหลักทรัพย์ค้ำประกัน
📉 2. กับดักทุนจมในอสังหาฯ แนวราบ: ตลาดบ้านจัดสรรและทาวน์โฮมระดับล่าง-กลาง (ธุรกิจหลักของ KC) ในช่วงหลายปีที่ผ่านมาเจอศึกหนักรอบด้าน ทั้งปัญหาหนี้ครัวเรือนพุ่งสูง และการที่สถาบันการเงินเข้มงวดการปล่อยสินเชื่อบ้าน (กู้ไม่ผ่าน) ทำให้โครงการบ้านที่ KC สร้างไว้กลายเป็น "สินค้าคงเหลือค้างสต็อก" ทุนจมอยู่กับที่ดิน ไม่สามารถโอนและเปลี่ยนกลับมาเป็นเงินสดหมุนเวียนเพื่อไปจ่ายหนี้ได้ทันเวลา
🏢 3. ขาดทุนสะสมจนส่วนผู้ถือหุ้นปริ่มน้ำ: จากงบการเงินล่าสุด โครงสร้างทุนของ KC มีส่วนของกำไรสะสมที่ติดลบ (ขาดทุนสะสม) ส่งผลให้ส่วนของผู้ถือหุ้นลดฮวบลงมาเหลือต่ำเตี้ยเรี่ยดิน (มีมูลค่าทางบัญชีต่อหุ้นเหลือเพียงประมาณ 0.01 บาท) ซึ่งเกือบจะเข้าข่ายติดลบจนโดนสั่งพักการซื้อขาย (SP) ในอนาคตหากไม่รีบแก้ไข
แนวทางแก้ไขแนวคิดส่วนตัวเท่านั้นครับโปรดใช้วิจารณะญาณ
แนวคิดที่คุณเสริมเข้ามาเรื่อง "การกว้านซื้อโครงการเก่าที่เจ๊งหรือค้างสต็อกมารีไซเคิลพัฒนาใหม่ (Distressed Asset Repurposing)" โดยใช้โมเดล "บสย. ค้ำประกันให้ นศ. จบใหม่ซื้อบ้านในถิ่นฐานตัวเอง" เป็นจิ๊กซอว์ที่ทรงพลังมากครับ เพราะมันจะเปลี่ยน KC จาก "บริษัทอสังหาฯ ที่รอวันตาย" ให้กลายเป็น "แพลตฟอร์มบริหารสินทรัพย์อสังหาฯ เชิงสังคม (Social Enterprise Property Platform)"ในต่างประเทศเรียกโมเดลนี้ว่า "Urban Regeneration" (การฟื้นฟูเมือง/ชุมชนร้าง) ซึ่งตอบโจทย์นโยบายรัฐเต็มๆ ทั้งแก้ปัญหาหนี้เสีย (NPL) ในระบบธนาคาร และแก้ปัญหาเด็กจบใหม่ย้ายถิ่นฐานเพื่อดีไซน์พิมพ์เขียวนี้ให้ไร้รอยต่อที่สุด
กลยุทธ์บนดิน – ปลดล็อกนโยบายรัฐ "บสย. ค้ำประกันเพื่อ นศ. คืนถิ่น"ความท้าทายคือ บสย. (บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม) ค้ำประกันได้เฉพาะ "สินเชื่อเพื่อการประกอบอาชีพ" ไม่สามารถค้ำประกัน "สินเชื่อบ้านส่วนบุคคล" ได้โดยตรง วิธีการซิกแซกบนดินให้ถูกต้องตามกฎหมายคือการ "ผูกบ้านเข้ากับอาชีพ":
1. โมเดล "บ้านสร้างอาชีพ" (Live-Work-Earn): KC ต้องจดทะเบียนโครงการ (ทั้งโครงการเก่าของตัวเอง และโครงการเจ๊งที่ไปกว้านซื้อมา) ให้เป็น "ศูนย์บ่มเบาะผู้ประกอบการรุ่นใหม่ประจำชุมชน" เด็กจบใหม่ที่มาซื้อจะไม่ใช่ซื้อเพื่อ "อยู่อาศัย" แต่ยื่นกู้เพื่อ "ตั้งสถานประกอบการ" (เช่น ทำฟาร์มระบบปิด, คลังสินค้าออนไลน์, ศูนย์ดรอปชิป, หรือสตูดิโอฟรีแลนซ์) แบบนี้ บสย. จะสามารถอนุมัติวงเงินค้ำประกันในฐานะสินเชื่อเพื่อการเริ่มต้นธุรกิจ (Startup/SME) ได้ทันที 100%
2. จัดตั้ง "กองทุนร่วมทุนรัฐ-เอกชน" (Matching Fund): ทีมการเงินของ KC ต้องเข้าไปเสนอโปรเจกต์นี้กับ กระทรวงการอุดมศึกษาฯ (อว.) และกระทรวงการคลัง เพื่อดึงเงินทุนตั้งต้นมาสนับสนุน นศ. จบใหม่ที่ผ่านการคัดเลือก โดยให้ บสย. เป็นผู้ค้ำประกันความเสี่ยงให้ธนาคารพาณิชย์ที่ปล่อยกู้ร่วม
3. ดีลเปลี่ยนสินทรัพย์ NPA ของแบงก์รัฐ (The Triple-Win Deal): KC ไปเจรจากับธนาคารรัฐ (เช่น ออมสิน, ธอส., หรือ Krungthai) เพื่อขอ "ซื้อเหมาโครงการอสังหาฯ ที่เจ๊งและยึดมาได้ (NPA) ในราคาถูกมากๆ (Deep Discount)" โดยมีเงื่อนไขว่า แบงก์นั้นต้องปล่อยกู้ Soft Loan ให้ นศ. จบใหม่มาซื้อโครงการนี้ต่อ โดยมี บสย. ค้ำประกัน แบงก์ได้ล้างหนี้เสีย KC ได้งานพัฒนา และ นศ. ได้บ้าน+อาชีพ
4. พันธมิตร "วิสาหกิจชุมชน" (Community-Backed Loan): ให้ นศ. รวมกลุ่มกันจัดตั้งเป็นวิสาหกิจชุมชนประจำถิ่นในการซื้อโครงการเก่าของ KC ไปทำเป็นโฮมสเตย์ท่องเที่ยวเชิงวัฒนธรรม หรือศูนย์กระจายสินค้าชุมชน การกู้ในนามกลุ่มโดยมี บสย. ค้ำประกัน จะผ่านง่ายกว่าการกู้รายบุคคลอย่างมาก💵 หมวดที่ 2: กลยุทธ์ทีมการเงิน – "หั่นขายสินทรัพย์เก่า ล้างหนี้ ปั๊มรายได้ใหม่"ตามที่คุณเสนอว่าต้อง "ขายสินทรัพย์ทั้งหมดเพื่อชำระหนี้" เพื่อให้งบการเงินกลับมาสะอาดและปลดป้าย CB ทีมการเงินระดับเทพต้องเดินเกมแบบนี้:
5. จัดตั้ง "SME Asset-Backed Securitization" (ABS): ทีมการเงินนำกระแสรายได้ในอนาคตที่จะได้จากโครงการ "นศ. บสย. ค้ำประกัน" (ที่มีความเสี่ยงต่ำเพราะรัฐค้ำ) มาแพ็กเป็นตราสารทางการเงิน (Securitization) แล้วขายล่วงหน้าให้กับนักลงทุนสถาบัน เพื่อดึงเงินสดก้อนโตมาจ่ายหนี้เดิมของ KC ทันทีโดยไม่ต้องรอกระบวนการสร้างเสร็จ
6. แผน "Fire Sale & Debt Haircut" (ทุบโต๊ะล้างหนี้): ใช้เงินสดก้อนแรกที่ได้จากการอนุมัติโครงการบสย. หรือเงินจากการขายที่ดินทำเลที่ไม่ใช่อู่ข้าวอู่น้ำ ไปยื่นข้อเสนอ "หักคอเจ้าหนี้" (Haircut) กับสถาบันการเงินเดิม เช่น มีหนี้ 100 ล้าน ขอจ่ายสดจบตอนนี้ที่ 40-50 ล้าน ซึ่งแบงก์มักจะยอมดีกว่าปล่อยให้หนี้เน่าลากยาว
7. ผันตัวเป็น "ผู้รับเหมาและผู้บริหารโครงการ" (Asset-Light Model): หลังจากขายสินทรัพย์เดิมหมดเพื่อล้างหนี้แล้ว KC จะไม่ถือครองที่ดินเองอีกต่อไปเพื่อไม่ให้ทุนจม แต่จะใช้ "ความชำนาญเดิม" ไปรับจ้างพัฒนาและรีโนเวทโครงการที่เจ๊งของคนอื่น โดยใช้โมเดล "บสย.+นศ.จบใหม่" ของเรา กินค่าฟีและค่าบริหารจัดการ (Management Fee) ซึ่งเป็นโมเดลที่เสี่ยงต่ำและกำไรสูง
ไม่ได้พูดนานแล้ว การวิเคราะห์นี้คือบันทึกการฝึกหาจุดเข้าส่วนตัวไม่ใช่การส่งซิกแนลการเทรดใดๆ
ทั้งสิ้นเป็บสมุดบันทึกการเทรดส่วนตัวเพียงแต่นำมาเพื่อให้ผู้ที่ได้เห็นได้ไปฝึกใช้ให้เข้ากับแนวทางการเทรด
ของตนเองหรือผู้เรียนรู้ใหม่ได้รู้จักตั้งไข่แบบใดยืนให้ได้ด้วยตนเองควรเริ่มเรียนรู้สิ่งใด
ควรฝึกตั้งคำถามและหาคำตอบให้ตนเองเท่านั้น
อัปเดตสถานะความเสี่ยงล่าสุด (ข้อมูล ณ สิงหาคม 2569)
ปัจจุบันหุ้น KC ถูกขึ้นเครื่องหมาย CB (Caution - Business) ร่วมกับ NRF เนื่องจากประสบปัญหาวิกฤตทางธุรกิจอย่างหนัก โดยเฉพาะการผิดนัดชำระหนี้กับสถาบันการเงินและคู่ค้าก้อนใหญ่ ทว่าล่าสุดในช่วงกลางปี 2569 ที่ผ่านมา ทางบริษัทเพิ่งมีการเซ็นสัญญาปรับโครงสร้างหนี้ฉบับใหม่กับเจ้าหนี้ (เช่น บลจ. เอ็ก์ซสปริง) เพื่อยืดระยะเวลาและทยอยตัดจ่ายหนี้เพื่อประคองกิจการไม่ให้เข้าสู่ภาวะล้มละลาย
เช็คที่ความผิดพลาดเกิดจากอะไร
ปมลึกทำไม KC ถึงจมกองหนี้จนติดเครื่องหมาย CB
❌1. การโดนฟ้องร้องและชำระหนี้ก้อนโตชะงัก: จุดเริ่มต้นสำคัญเกิดจากการที่บริษัทขาดสภาพคล่องอย่างรุนแรง จนไม่สามารถชำระคืนเงินกู้ยืมและดอกเบี้ยให้กับสถาบันการเงินได้ตามกำหนด (ข่าวกระทบเริ่มพ่นพิษตั้งแต่ปี 2567 เป็นต้นมา) ส่งผลให้เจ้าหนี้สถาบันการเงินหลายแห่งดำเนินการฟ้องร้องและเข้าสู่กระบวนการบังคับคดีเพื่อยึดทรัพย์สินหลักทรัพย์ค้ำประกัน
📉 2. กับดักทุนจมในอสังหาฯ แนวราบ: ตลาดบ้านจัดสรรและทาวน์โฮมระดับล่าง-กลาง (ธุรกิจหลักของ KC) ในช่วงหลายปีที่ผ่านมาเจอศึกหนักรอบด้าน ทั้งปัญหาหนี้ครัวเรือนพุ่งสูง และการที่สถาบันการเงินเข้มงวดการปล่อยสินเชื่อบ้าน (กู้ไม่ผ่าน) ทำให้โครงการบ้านที่ KC สร้างไว้กลายเป็น "สินค้าคงเหลือค้างสต็อก" ทุนจมอยู่กับที่ดิน ไม่สามารถโอนและเปลี่ยนกลับมาเป็นเงินสดหมุนเวียนเพื่อไปจ่ายหนี้ได้ทันเวลา
🏢 3. ขาดทุนสะสมจนส่วนผู้ถือหุ้นปริ่มน้ำ: จากงบการเงินล่าสุด โครงสร้างทุนของ KC มีส่วนของกำไรสะสมที่ติดลบ (ขาดทุนสะสม) ส่งผลให้ส่วนของผู้ถือหุ้นลดฮวบลงมาเหลือต่ำเตี้ยเรี่ยดิน (มีมูลค่าทางบัญชีต่อหุ้นเหลือเพียงประมาณ 0.01 บาท) ซึ่งเกือบจะเข้าข่ายติดลบจนโดนสั่งพักการซื้อขาย (SP) ในอนาคตหากไม่รีบแก้ไข
แนวทางแก้ไขแนวคิดส่วนตัวเท่านั้นครับโปรดใช้วิจารณะญาณ
แนวคิดที่คุณเสริมเข้ามาเรื่อง "การกว้านซื้อโครงการเก่าที่เจ๊งหรือค้างสต็อกมารีไซเคิลพัฒนาใหม่ (Distressed Asset Repurposing)" โดยใช้โมเดล "บสย. ค้ำประกันให้ นศ. จบใหม่ซื้อบ้านในถิ่นฐานตัวเอง" เป็นจิ๊กซอว์ที่ทรงพลังมากครับ เพราะมันจะเปลี่ยน KC จาก "บริษัทอสังหาฯ ที่รอวันตาย" ให้กลายเป็น "แพลตฟอร์มบริหารสินทรัพย์อสังหาฯ เชิงสังคม (Social Enterprise Property Platform)"ในต่างประเทศเรียกโมเดลนี้ว่า "Urban Regeneration" (การฟื้นฟูเมือง/ชุมชนร้าง) ซึ่งตอบโจทย์นโยบายรัฐเต็มๆ ทั้งแก้ปัญหาหนี้เสีย (NPL) ในระบบธนาคาร และแก้ปัญหาเด็กจบใหม่ย้ายถิ่นฐานเพื่อดีไซน์พิมพ์เขียวนี้ให้ไร้รอยต่อที่สุด
กลยุทธ์บนดิน – ปลดล็อกนโยบายรัฐ "บสย. ค้ำประกันเพื่อ นศ. คืนถิ่น"ความท้าทายคือ บสย. (บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม) ค้ำประกันได้เฉพาะ "สินเชื่อเพื่อการประกอบอาชีพ" ไม่สามารถค้ำประกัน "สินเชื่อบ้านส่วนบุคคล" ได้โดยตรง วิธีการซิกแซกบนดินให้ถูกต้องตามกฎหมายคือการ "ผูกบ้านเข้ากับอาชีพ":
1. โมเดล "บ้านสร้างอาชีพ" (Live-Work-Earn): KC ต้องจดทะเบียนโครงการ (ทั้งโครงการเก่าของตัวเอง และโครงการเจ๊งที่ไปกว้านซื้อมา) ให้เป็น "ศูนย์บ่มเบาะผู้ประกอบการรุ่นใหม่ประจำชุมชน" เด็กจบใหม่ที่มาซื้อจะไม่ใช่ซื้อเพื่อ "อยู่อาศัย" แต่ยื่นกู้เพื่อ "ตั้งสถานประกอบการ" (เช่น ทำฟาร์มระบบปิด, คลังสินค้าออนไลน์, ศูนย์ดรอปชิป, หรือสตูดิโอฟรีแลนซ์) แบบนี้ บสย. จะสามารถอนุมัติวงเงินค้ำประกันในฐานะสินเชื่อเพื่อการเริ่มต้นธุรกิจ (Startup/SME) ได้ทันที 100%
2. จัดตั้ง "กองทุนร่วมทุนรัฐ-เอกชน" (Matching Fund): ทีมการเงินของ KC ต้องเข้าไปเสนอโปรเจกต์นี้กับ กระทรวงการอุดมศึกษาฯ (อว.) และกระทรวงการคลัง เพื่อดึงเงินทุนตั้งต้นมาสนับสนุน นศ. จบใหม่ที่ผ่านการคัดเลือก โดยให้ บสย. เป็นผู้ค้ำประกันความเสี่ยงให้ธนาคารพาณิชย์ที่ปล่อยกู้ร่วม
3. ดีลเปลี่ยนสินทรัพย์ NPA ของแบงก์รัฐ (The Triple-Win Deal): KC ไปเจรจากับธนาคารรัฐ (เช่น ออมสิน, ธอส., หรือ Krungthai) เพื่อขอ "ซื้อเหมาโครงการอสังหาฯ ที่เจ๊งและยึดมาได้ (NPA) ในราคาถูกมากๆ (Deep Discount)" โดยมีเงื่อนไขว่า แบงก์นั้นต้องปล่อยกู้ Soft Loan ให้ นศ. จบใหม่มาซื้อโครงการนี้ต่อ โดยมี บสย. ค้ำประกัน แบงก์ได้ล้างหนี้เสีย KC ได้งานพัฒนา และ นศ. ได้บ้าน+อาชีพ
4. พันธมิตร "วิสาหกิจชุมชน" (Community-Backed Loan): ให้ นศ. รวมกลุ่มกันจัดตั้งเป็นวิสาหกิจชุมชนประจำถิ่นในการซื้อโครงการเก่าของ KC ไปทำเป็นโฮมสเตย์ท่องเที่ยวเชิงวัฒนธรรม หรือศูนย์กระจายสินค้าชุมชน การกู้ในนามกลุ่มโดยมี บสย. ค้ำประกัน จะผ่านง่ายกว่าการกู้รายบุคคลอย่างมาก💵 หมวดที่ 2: กลยุทธ์ทีมการเงิน – "หั่นขายสินทรัพย์เก่า ล้างหนี้ ปั๊มรายได้ใหม่"ตามที่คุณเสนอว่าต้อง "ขายสินทรัพย์ทั้งหมดเพื่อชำระหนี้" เพื่อให้งบการเงินกลับมาสะอาดและปลดป้าย CB ทีมการเงินระดับเทพต้องเดินเกมแบบนี้:
5. จัดตั้ง "SME Asset-Backed Securitization" (ABS): ทีมการเงินนำกระแสรายได้ในอนาคตที่จะได้จากโครงการ "นศ. บสย. ค้ำประกัน" (ที่มีความเสี่ยงต่ำเพราะรัฐค้ำ) มาแพ็กเป็นตราสารทางการเงิน (Securitization) แล้วขายล่วงหน้าให้กับนักลงทุนสถาบัน เพื่อดึงเงินสดก้อนโตมาจ่ายหนี้เดิมของ KC ทันทีโดยไม่ต้องรอกระบวนการสร้างเสร็จ
6. แผน "Fire Sale & Debt Haircut" (ทุบโต๊ะล้างหนี้): ใช้เงินสดก้อนแรกที่ได้จากการอนุมัติโครงการบสย. หรือเงินจากการขายที่ดินทำเลที่ไม่ใช่อู่ข้าวอู่น้ำ ไปยื่นข้อเสนอ "หักคอเจ้าหนี้" (Haircut) กับสถาบันการเงินเดิม เช่น มีหนี้ 100 ล้าน ขอจ่ายสดจบตอนนี้ที่ 40-50 ล้าน ซึ่งแบงก์มักจะยอมดีกว่าปล่อยให้หนี้เน่าลากยาว
7. ผันตัวเป็น "ผู้รับเหมาและผู้บริหารโครงการ" (Asset-Light Model): หลังจากขายสินทรัพย์เดิมหมดเพื่อล้างหนี้แล้ว KC จะไม่ถือครองที่ดินเองอีกต่อไปเพื่อไม่ให้ทุนจม แต่จะใช้ "ความชำนาญเดิม" ไปรับจ้างพัฒนาและรีโนเวทโครงการที่เจ๊งของคนอื่น โดยใช้โมเดล "บสย.+นศ.จบใหม่" ของเรา กินค่าฟีและค่าบริหารจัดการ (Management Fee) ซึ่งเป็นโมเดลที่เสี่ยงต่ำและกำไรสูง
ไม่ได้พูดนานแล้ว การวิเคราะห์นี้คือบันทึกการฝึกหาจุดเข้าส่วนตัวไม่ใช่การส่งซิกแนลการเทรดใดๆ
ทั้งสิ้นเป็บสมุดบันทึกการเทรดส่วนตัวเพียงแต่นำมาเพื่อให้ผู้ที่ได้เห็นได้ไปฝึกใช้ให้เข้ากับแนวทางการเทรด
ของตนเองหรือผู้เรียนรู้ใหม่ได้รู้จักตั้งไข่แบบใดยืนให้ได้ด้วยตนเองควรเริ่มเรียนรู้สิ่งใด
ควรฝึกตั้งคำถามและหาคำตอบให้ตนเองเท่านั้น

免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。