
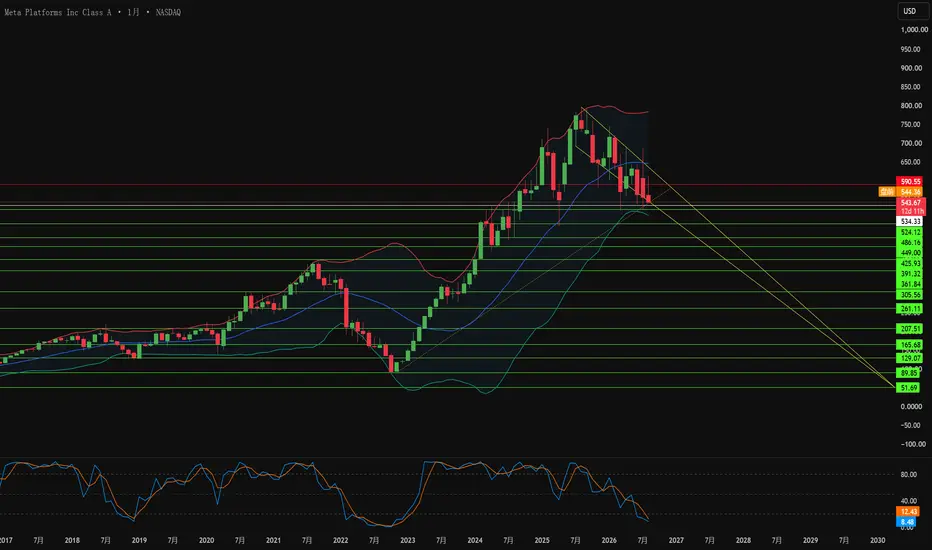
Meta Platforms在2026年上半年展现出强劲的营收增长势头。第一季度营收达到563.1亿美元,同比增长33%。第二季度营收增长28%,达到608.0亿美元。广告展示量增长14%,而平均广告单价上涨12%。应用系列日活跃用户数增长3%,达到36.0亿人。然而,利润表在营收线下方呈现出截然不同的局面。总成本和费用大幅飙升55%,达到420.3亿美元。该数字包括24.0亿美元的法律诉讼费用和11.8亿美元的裁员补偿。营业利润率从一年前的43%压缩至31%。净利润下降14%,至158.5亿美元。稀释后每股收益为6.18美元,低于市场普遍预期的7.22美元。
利润率受压直接源于历史性规模的基础设施建设。仅第二季度的资本支出就高达310.8亿美元,用于人工智能计算设施。管理层将全年资本支出预期收窄至1300亿至1450亿美元,将下限上调了50亿美元。自由现金流骤降至7.84亿美元,创下近四年来的季度新低。Meta在本季度未回购任何股票,而去年同期回购金额为101.7亿美元。花旗预测,2027年资本支出将达到2050亿美元,以支持约14吉瓦的算力产能。较不明显的是截至6月30日尚未开始履行的2789.9亿美元租赁义务。Meta在7月又签署了680亿美元的数据中心租赁合同。这些均未体现在资产负债表上。长期债务为836.6亿美元,而现金和可交易证券为902.6亿美元。
地缘政治摩擦正在重塑Meta能够运营和投资的区域。中国监管机构于4月要求撤销这项价值20亿美元的Manus收购案,Manus随后于8月恢复独立运营。腾讯正谈判收购其股份,但尚未确认完成任何出售。伊朗的网络中断以及俄罗斯对WhatsApp的限制导致日活跃用户环比下降。澳大利亚强制要求删除756,000个涉嫌未满16岁用户的账号,并正在考虑提起执法诉讼。布鲁塞尔更进一步,欧洲委员会在7月初步认定Instagram和Facebook采用了令人上瘾的设计,使Meta面临最高占全球营业额6%(约120亿美元)的罚款。在技术方面,Meta超级智能实验室于8月发布了Muse Glimmer开源权重模型,而其旗舰模型Muse Spark仍保持闭源。定制化MTIA芯片减少了对外部芯片供应商的依赖,而最新公布的面部识别专利标志着其向可穿戴光学设备的激进转向。
最严重的威胁在于法律层面上而非财务方面。由29位州检察长组成的联盟于8月18日在奥克兰开启了联邦审判。1.4万亿美元的曝光风险数据源自Meta本身的律师,而非原告。加利福尼亚州将现实数字定在接近1930亿美元,州检察长罗布·邦塔将该案定性为追缴非法所得而非赔偿损失。八人陪审团仅起咨询作用,由法官伊冯·冈萨雷斯·罗杰斯裁定责任和补救措施。新墨西哥州已对未成年人实施了9.42亿美元的处罚及每月90小时的使用时长限制。洛杉矶陪审团于3月判定Meta和谷歌承担责任,判处600万美元赔偿金(按70-30分摊)。投资问题出奇地简单:广告现金流正在资助当下的AI野心,但各州希望Meta删除13岁以下儿童的数据以及基于这些数据训练的算法。罚款可以作为费用冲销,但被删掉的训练数据却无法复原。
利润率受压直接源于历史性规模的基础设施建设。仅第二季度的资本支出就高达310.8亿美元,用于人工智能计算设施。管理层将全年资本支出预期收窄至1300亿至1450亿美元,将下限上调了50亿美元。自由现金流骤降至7.84亿美元,创下近四年来的季度新低。Meta在本季度未回购任何股票,而去年同期回购金额为101.7亿美元。花旗预测,2027年资本支出将达到2050亿美元,以支持约14吉瓦的算力产能。较不明显的是截至6月30日尚未开始履行的2789.9亿美元租赁义务。Meta在7月又签署了680亿美元的数据中心租赁合同。这些均未体现在资产负债表上。长期债务为836.6亿美元,而现金和可交易证券为902.6亿美元。
地缘政治摩擦正在重塑Meta能够运营和投资的区域。中国监管机构于4月要求撤销这项价值20亿美元的Manus收购案,Manus随后于8月恢复独立运营。腾讯正谈判收购其股份,但尚未确认完成任何出售。伊朗的网络中断以及俄罗斯对WhatsApp的限制导致日活跃用户环比下降。澳大利亚强制要求删除756,000个涉嫌未满16岁用户的账号,并正在考虑提起执法诉讼。布鲁塞尔更进一步,欧洲委员会在7月初步认定Instagram和Facebook采用了令人上瘾的设计,使Meta面临最高占全球营业额6%(约120亿美元)的罚款。在技术方面,Meta超级智能实验室于8月发布了Muse Glimmer开源权重模型,而其旗舰模型Muse Spark仍保持闭源。定制化MTIA芯片减少了对外部芯片供应商的依赖,而最新公布的面部识别专利标志着其向可穿戴光学设备的激进转向。
最严重的威胁在于法律层面上而非财务方面。由29位州检察长组成的联盟于8月18日在奥克兰开启了联邦审判。1.4万亿美元的曝光风险数据源自Meta本身的律师,而非原告。加利福尼亚州将现实数字定在接近1930亿美元,州检察长罗布·邦塔将该案定性为追缴非法所得而非赔偿损失。八人陪审团仅起咨询作用,由法官伊冯·冈萨雷斯·罗杰斯裁定责任和补救措施。新墨西哥州已对未成年人实施了9.42亿美元的处罚及每月90小时的使用时长限制。洛杉矶陪审团于3月判定Meta和谷歌承担责任,判处600万美元赔偿金(按70-30分摊)。投资问题出奇地简单:广告现金流正在资助当下的AI野心,但各州希望Meta删除13岁以下儿童的数据以及基于这些数据训练的算法。罚款可以作为费用冲销,但被删掉的训练数据却无法复原。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。