
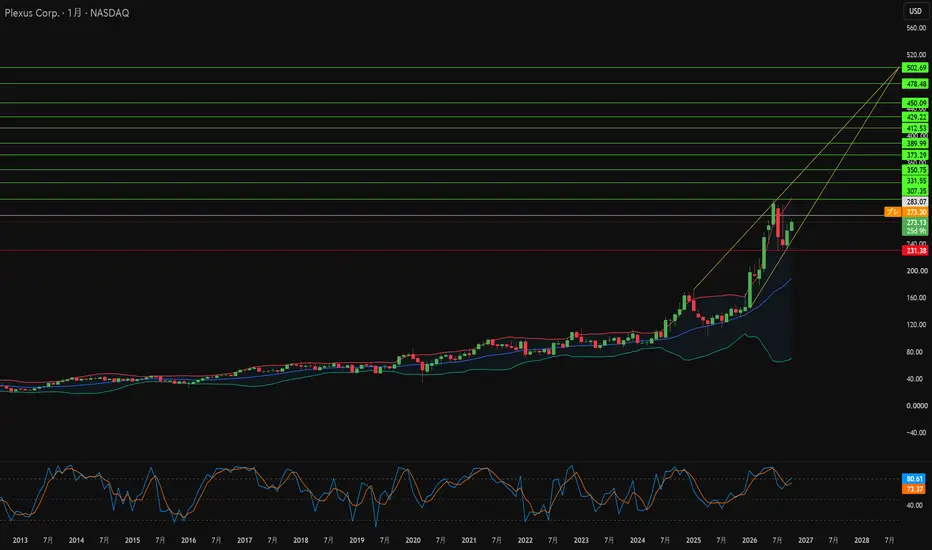
Plexusは医療機器、半導体製造装置、防衛用電子機器を製造していますが、それらの所有権は一切持っていません。顧客が製品を設計し、知的財産を保有しています。この一つの事実が、どのチャートよりも同社の株をうまく説明しています。広く出回ったある分析では、Plexusの光ファイバー特許は陳腐化に向かっていると主張されていました。しかし、特許記録は別の事実を物語っています。それらの特許はコーニング社のものです。陳腐化という仮説は崩壊しましたが、それが偶然突き止めた構造的な問題は残っています。製品のIPを持たないPlexusは、技術プレミアムを上乗せすることができません。顧客が勝って初めて、同社も勝つことができるのです。
そして今、彼らは勝っています。第3四半期の収益は28%増の13億500万ドルとなり、予想を大きく上回りました。投下資本利益率は3四半期連続で上昇し、14.9%に達しました。新規事業のパイプラインは過去最高の45億ドルに達し、今年の防衛分野の受注はすでに過去2年間の合計を上回っています。弱気筋が見逃した意外な事実もあります。先進的な半導体パッケージングへの移行は、半導体専門企業に価値を集中させますが、同時に半導体製造装置への需要も牽引します。Plexusはこのサブセクターを成長の原動力として挙げています。同社は自らが所有していない技術シフトから利益を得ているのです。
ネックとなるのは価格です。株価は今年86%上昇し、過去12ヶ月の収益に対する株価収益率(PER)は約40倍で取引されています。これは、売上1ドルにつき約4セントの利益しか残らないビジネスにしては高水準です。現在、上位10社の顧客が収益の55%を占めており、1年前から7ポイント上昇しています。自社の運命が顧客の勝利にかかっている場合、どの顧客にサービスを提供するかが、何社に提供するかと同じくらい重要になります。
10月28日頃に予定されている第4四半期の決算は、そのプレミアムを試すものとなるでしょう。注目すべきは次の3点です。投下資本利益率が14%以上を維持できるか、顧客の集中度が上がり続けるか、そして経営陣が2027年度に向けてどのようなシグナルを発するかです。他社の製品の上に成り立つビジネスにおいて、顧客の選択はPlexusにとって経済的な堀(モート)に最も近いものなのです。
そして今、彼らは勝っています。第3四半期の収益は28%増の13億500万ドルとなり、予想を大きく上回りました。投下資本利益率は3四半期連続で上昇し、14.9%に達しました。新規事業のパイプラインは過去最高の45億ドルに達し、今年の防衛分野の受注はすでに過去2年間の合計を上回っています。弱気筋が見逃した意外な事実もあります。先進的な半導体パッケージングへの移行は、半導体専門企業に価値を集中させますが、同時に半導体製造装置への需要も牽引します。Plexusはこのサブセクターを成長の原動力として挙げています。同社は自らが所有していない技術シフトから利益を得ているのです。
ネックとなるのは価格です。株価は今年86%上昇し、過去12ヶ月の収益に対する株価収益率(PER)は約40倍で取引されています。これは、売上1ドルにつき約4セントの利益しか残らないビジネスにしては高水準です。現在、上位10社の顧客が収益の55%を占めており、1年前から7ポイント上昇しています。自社の運命が顧客の勝利にかかっている場合、どの顧客にサービスを提供するかが、何社に提供するかと同じくらい重要になります。
10月28日頃に予定されている第4四半期の決算は、そのプレミアムを試すものとなるでしょう。注目すべきは次の3点です。投下資本利益率が14%以上を維持できるか、顧客の集中度が上がり続けるか、そして経営陣が2027年度に向けてどのようなシグナルを発するかです。他社の製品の上に成り立つビジネスにおいて、顧客の選択はPlexusにとって経済的な堀(モート)に最も近いものなのです。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。