
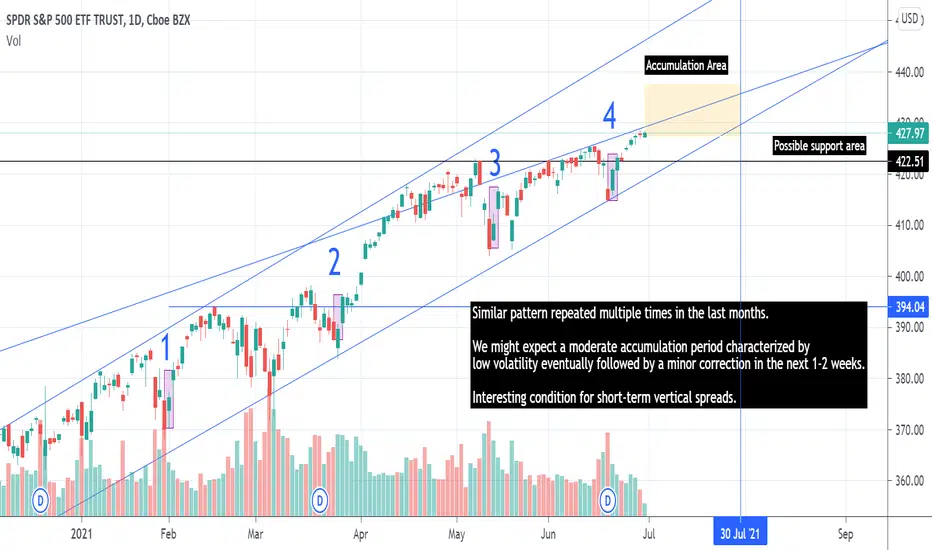
Notice the repetitive pattern on SPY (1 day correction followed by 2 days of strong recovery and a period of consolidation with low volatility. We are in a really low volatility environment. Options prices are low but there are still nice opportunities to collect premium around 16-delta strikes.
Implied Volatility: 11.41%
Historical Volatility: 9.48%
IV Percentile: 3%
IV Rank: 4.34%
IV High: 35.75% on 10/28/20
IV Low: 10.31% on 06/25/21
Implied Volatility: 11.41%
Historical Volatility: 9.48%
IV Percentile: 3%
IV Rank: 4.34%
IV High: 35.75% on 10/28/20
IV Low: 10.31% on 06/25/21

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。