
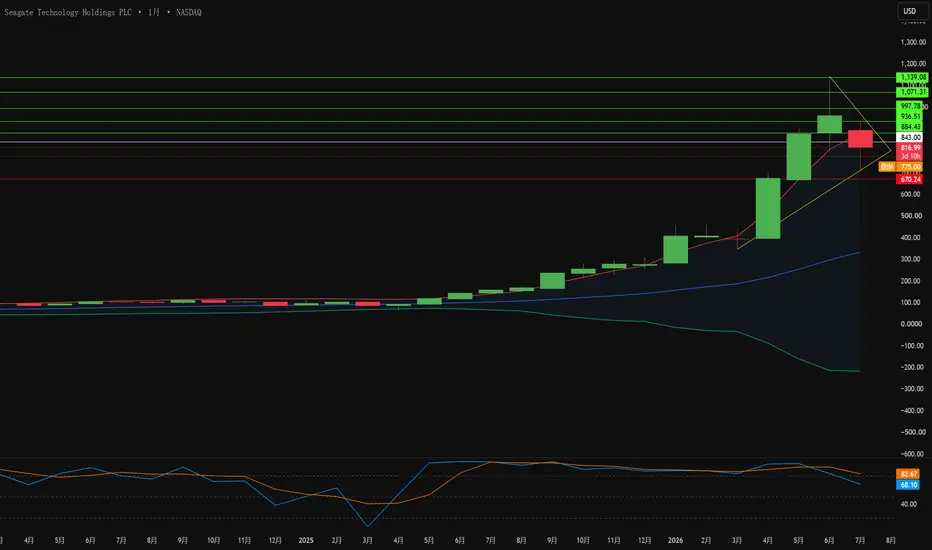
希捷科技(Seagate Technology)已成为人工智能基础设施浪潮中最出乎意料的赢家之一。其股价在2026年翻了三倍,过去12个月的涨幅更是超过700%。Wedbush分析师Matt Bryson将其目标价上调至1,000美元,而华尔街的共识评级为“强力买入”,平均目标价为1,020美元。预计第四财季每股收益接近4.89美元,而管理层的指导预期为4.80至5.20美元。这一区间意味着同比翻了一番以上。在截至2026年4月3日的财季中,净利润率达到了24%,打破了多年来仅为个位数的局限。
需求爆发是结构性的,而非周期性的。生成式人工智能模型在训练和部署过程中需要艾字节(Exabyte)级别的存储容量,目前云数据中心贡献了希捷约80%的收入。超大规模客户必须提前锁定产能,否则将面临服务器部署延迟的风险,这赋予了希捷罕见的议价筹码。到2027日历年年底的产能已被全部预订,长期协议甚至延伸至2028年。这些合同将原本波动剧烈的硬件业务转化为更具可预测性的现金流。行业预测显示,到2034年,全球存储市场规模将达到约9,850亿美元。
技术是其核心护城河。Mozaic 3+ 平台利用热辅助磁记录(HAMR)技术打破了限制传统介质的密度上限。铁铂超晶格结构稳定了不断缩小的磁粒,而纳光子激光器和等离子体写入器则将表面加热到光学衍射极限以下。量子自旋电子读取器和定制的12nm控制器构成了完整的技术栈。单盘面密度已超过3TB,接下来的目标是4TB和5TB。每TB的功耗降低了40%,隐含碳排放量减少了55%。
空头观点同样值得重视。希捷目前的市盈率为69倍,远高于硬件行业的普遍标准,不过其0.5的PEG比率表明增长仍能支撑这一溢价。Sandisk在2026年初的季度收入上超越了希捷,并在企业级闪存需求暴增的推动下实现了61%的净利润率。随着闪存成本的下降,长期来看可能会侵蚀近线硬盘的市场份额。监管历史也是隐患,包括因违规向华为出货而被BIS处以创纪录的3亿美元罚款,以及在2026年达成的1.75亿美元股东诉讼和解。HAMR技术的完美执行仍是决定性的变量。
需求爆发是结构性的,而非周期性的。生成式人工智能模型在训练和部署过程中需要艾字节(Exabyte)级别的存储容量,目前云数据中心贡献了希捷约80%的收入。超大规模客户必须提前锁定产能,否则将面临服务器部署延迟的风险,这赋予了希捷罕见的议价筹码。到2027日历年年底的产能已被全部预订,长期协议甚至延伸至2028年。这些合同将原本波动剧烈的硬件业务转化为更具可预测性的现金流。行业预测显示,到2034年,全球存储市场规模将达到约9,850亿美元。
技术是其核心护城河。Mozaic 3+ 平台利用热辅助磁记录(HAMR)技术打破了限制传统介质的密度上限。铁铂超晶格结构稳定了不断缩小的磁粒,而纳光子激光器和等离子体写入器则将表面加热到光学衍射极限以下。量子自旋电子读取器和定制的12nm控制器构成了完整的技术栈。单盘面密度已超过3TB,接下来的目标是4TB和5TB。每TB的功耗降低了40%,隐含碳排放量减少了55%。
空头观点同样值得重视。希捷目前的市盈率为69倍,远高于硬件行业的普遍标准,不过其0.5的PEG比率表明增长仍能支撑这一溢价。Sandisk在2026年初的季度收入上超越了希捷,并在企业级闪存需求暴增的推动下实现了61%的净利润率。随着闪存成本的下降,长期来看可能会侵蚀近线硬盘的市场份额。监管历史也是隐患,包括因违规向华为出货而被BIS处以创纪录的3亿美元罚款,以及在2026年达成的1.75亿美元股东诉讼和解。HAMR技术的完美执行仍是决定性的变量。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。