Agenda de Indicadores:
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
11:45 – USA – PIB Agora do Fed de Atlanta
Agenda de Autoridades:
11:00 – USA – Kevin Warsh, presidente do Fed, fala sobre perspectiva econômicas no Simpósio Anual de Jackson Hole
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
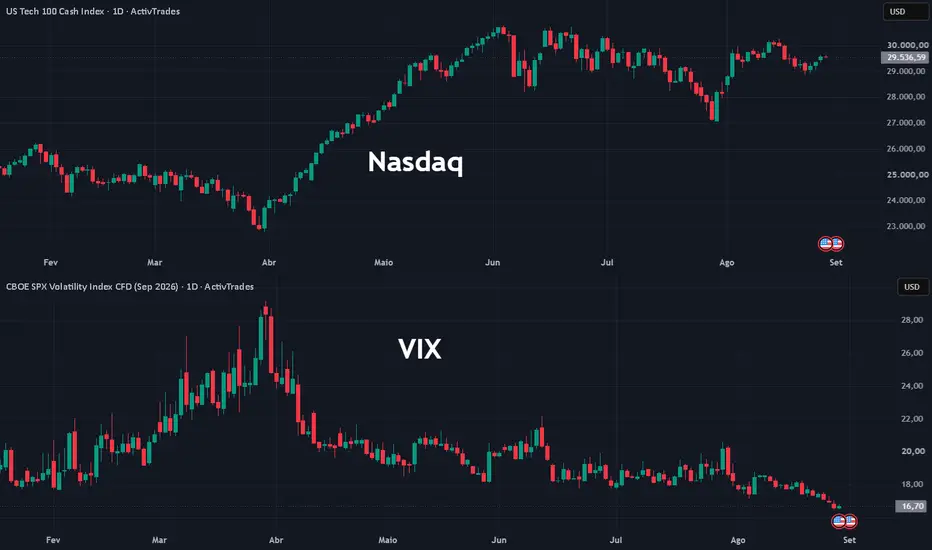
 USARUS — operam sem direção única nesta sexta-feira, com os traders reduzindo posições antes do aguardado discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. As ações de semicondutores também passam por realização de lucros após liderarem a alta de Wall Street na sessão anterior.
O foco do dia está praticamente todo concentrado em Warsh e na possibilidade de o presidente do Fed oferecer pistas mais claras sobre as condições necessárias para uma nova alta dos juros. Três dirigentes da autoridade monetária alertaram ontem para a persistência da inflação, e pelo menos dois reforçaram a defesa por um aperto adicional.
Segundo analistas da StoneX, Warsh não precisa antecipar uma alta dos juros em setembro, mas deverá convencer o mercado de que a ausência de novos avanços no combate à inflação seria suficiente para justificar um aperto monetário. Atualmente, os contratos futuros apontam uma probabilidade de aproximadamente 33% de aumento dos juros na reunião de setembro, segundo a ferramenta FedWatch da CME.
No mercado acionário, as empresas de semicondutores devolvem parte dos fortes ganhos registrados ontem. A Nvidia, que impulsionou o setor após apresentar resultados e projeções acima das expectativas, recua 1% no pré-mercado. Micron Technology e Intel caem cerca de 2,2% cada.
Apesar da realização de lucros desta manhã, os principais índices de Wall Street caminham para encerrar a semana no campo positivo, recuperando parte das perdas da semana anterior, quando a forte alta dos rendimentos dos Treasuries pressionou as ações.
Entre os destaques corporativos, a Marvell Technology despenca 8,6%, mesmo após elevar sua projeção de receita para 2027. Os traders demonstraram preocupação com o cronograma de reconhecimento das receitas provenientes de seu acordo para fornecimento de chips de inteligência artificial ao Google, da Alphabet.
As ações do PayPal caem 13,3% após a Bloomberg informar que um consórcio formado pela Advent e pela processadora de pagamentos Stripe desistiu de uma possível aquisição da companhia.
Na contramão, a Gap dispara 13,5% depois de anunciar Michael Francis como novo CEO da Old Navy e elevar sua projeção de lucro anual.
Além de Jackson Hole, a agenda desta sexta-feira inclui a leitura final de agosto do índice de confiança do consumidor da Universidade de Michigan e declarações do presidente do Fed de Chicago, Austan Goolsbee. Ainda assim, o discurso de Warsh será o principal evento da sessão e poderá definir as expectativas para os juros americanos antes da reunião de setembro.
Especial de Jackson Hole
O presidente do Federal Reserve, Kevin Warsh, discursa nesta sexta-feira em Jackson Hole sob forte expectativa dos mercados globais. Apenas três meses após assumir o comando do Fed, ele enfrenta seu primeiro grande teste de comunicação diante de banqueiros centrais, economistas e investidores atentos à inflação persistente, à volatilidade dos Treasuries e aos próximos passos da política monetária americana.
O discurso está marcado para as 11h, horário de Brasília, e a principal dúvida é até onde Warsh estará disposto a abandonar sua estratégia de comunicação baseada no "menos é mais" para oferecer pistas mais claras sobre as condições que poderiam justificar uma nova alta dos juros.
Até agora, Warsh tem evitado antecipar decisões ou fornecer orientações detalhadas sobre as próximas reuniões. A postura contrasta com a de outros dirigentes do Fed, que chegaram a Jackson Hole adotando um tom mais direto sobre os riscos inflacionários.
O presidente do Fed de Kansas City, Jeffrey Schmid, anfitrião do simpósio, questionou se a atual política monetária é realmente restritiva. A taxa básica permanece entre 3,50% e 3,75% desde dezembro, mas, segundo Schmid, ainda não há evidências suficientes de que esse nível esteja restringindo gastos e investimentos de maneira necessária para levar a inflação de volta à meta.
Beth Hammack, presidente do Fed de Cleveland, foi ainda mais direta ao defender que "agora é a hora de agir". Susan Collins, do Fed de Boston, adotou uma postura mais moderada, classificando os últimos dados de inflação como mistos e afirmando que a necessidade de um novo aumento dos juros permanece em aberto.
O debate ganhou força depois que o PCE, principal indicador de inflação utilizado pelo Federal Reserve, permaneceu em 3,7% em julho, muito acima da meta de 2%. Ao mesmo tempo, dados recentes de consumo e encomendas de bens duráveis indicaram que a economia americana continua resistente, reduzindo os sinais de que os juros atuais estejam provocando uma desaceleração significativa da atividade.
Nesse ambiente, a discussão deixou de ser apenas se o Fed aumentará os juros em 25 pontos-base na próxima reunião. O mercado quer entender principalmente qual é a função de reação de Warsh: quanto tempo ele está disposto a tolerar uma inflação próxima de 4% e quais dados seriam suficientes para justificar um novo aperto monetário.
Para Adam Posen, presidente do Peterson Institute for International Economics e ex-integrante do comitê de política monetária do Banco da Inglaterra, Warsh precisa demonstrar que está preparado para agir caso a inflação permaneça elevada ou volte a acelerar.
Essa sinalização poderia ser feita sem abandonar uma das principais teses defendidas pelo presidente do Fed desde que assumiu o cargo: a de que ganhos de produtividade e mudanças estruturais na economia podem contribuir para reduzir as pressões inflacionárias ao longo do tempo.
Treasuries entram no centro do debate
Além da inflação, outro assunto deve ocupar espaço importante nos bastidores de Jackson Hole: a recente turbulência no mercado de títulos americanos.
A intervenção do secretário do Tesouro, Scott Bessent, no mercado de Treasuries aumentou as discussões sobre a relação entre política monetária, estabilidade financeira e a administração de uma dívida pública americana que já ultrapassa US$ 40 trilhões.
O problema é que os objetivos podem entrar em conflito.
Se a inflação exigir juros mais altos, o Fed poderá precisar manter ou intensificar o aperto monetário justamente quando o Tesouro busca reduzir o custo de financiamento da dívida. Ao mesmo tempo, o governo do presidente Donald Trump tem interesse em manter baixos os custos de captação para financiar o elevado estoque de dívida pública.
Esse cenário torna a independência e a credibilidade do Federal Reserve ainda mais relevantes para os mercados.
O dilema da comunicação
Warsh também enfrenta um desafio diferente de seus antecessores: encontrar o equilíbrio entre transparência e flexibilidade.
Sua resistência em fornecer forward guidance é deliberada. O argumento é que sinalizações excessivamente específicas podem criar expectativas que rapidamente se tornam inadequadas quando a economia muda.
Essa preocupação ganha importância em um ambiente marcado por choques de oferta, tarifas comerciais e volatilidade nos preços do petróleo.
O conselheiro financeiro do Fundo Monetário Internacional, Tobias Adrian, argumentou nesta semana que compromissos explícitos sobre a trajetória futura dos juros podem se tornar particularmente custosos quando choques de oferta alteram rapidamente as perspectivas econômicas. Isso, porém, não elimina a necessidade de comunicação.
Mesmo sem indicar antecipadamente quando os juros subirão ou cairão, o mercado precisa entender quais dados o Fed considera mais importantes e como mudanças nesses indicadores influenciam suas decisões. É justamente nesse ponto que Warsh ainda precisa convencer parte do mercado.
O que observar no discurso de Warsh
Mais do que uma indicação explícita sobre a reunião de setembro, os traders deverão procurar sinais sobre três questões fundamentais: se Warsh considera a atual faixa de juros de 3,50% a 3,75% suficientemente restritiva; qual nível de persistência da inflação justificaria uma nova alta; e como o Fed pretende lidar com a volatilidade dos Treasuries sem comprometer seu objetivo de estabilidade de preços.
O cenário continua dividido. A inflação permanece elevada, mas parte das pressões recentes está associada às tarifas e à alta do petróleo, fatores que podem perder intensidade nos próximos meses. Ao mesmo tempo, uma eventual desaceleração do mercado de trabalho e do consumo poderia reduzir naturalmente as pressões sobre os preços.
Por outro lado, se a atividade permanecer resistente e a inflação continuar próxima dos níveis atuais, o argumento por juros mais altos ganhará força.
Por isso, o discurso desta sexta-feira pode ser menos importante pelo que Warsh disser sobre a próxima decisão do Fed e mais pelo que revelar sobre como ele pretende tomar as próximas decisões.
Jackson Hole será, portanto, o primeiro grande teste para saber se o mercado finalmente começará a entender a função de reação do novo presidente do Federal Reserve.
Europa

As bolsas europeias avançam com força nesta sexta-feira, apoiadas pela recuperação do mercado francês e por ganhos disseminados entre os principais setores. Os índices EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 operam no campo positivo, enquanto os traders se posicionam para o principal evento da semana: o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole.
O Euro Stoxx 50EURO50 sobe 0,8% e tenta encerrar uma sequência de duas semanas consecutivas de perdas. O destaque, porém, vem da França, onde o CAC 40 FRA40 avança cerca de 1,1%, recuperando parte das perdas que levaram o índice à mínima de um mês na sessão anterior.
Os bancos franceses, fortemente pressionados nos últimos pregões pelas incertezas políticas e fiscais do país, ensaiam uma recuperação. Société Générale, BNP Paribas e Crédit Agricole sobem entre 0,8% e 1,4%, embora as eleições presidenciais da próxima primavera continuem no radar dos traders.
Entre as ações, a EssilorLuxottica dispara 3% após anunciar um programa de recompra de ações e lidera os ganhos no mercado francês. O movimento favorece também o setor de luxo, que avança 2,3% e aparece entre os destaques positivos da sessão.
A recuperação ocorre apesar de novos sinais de fraqueza na economia francesa. O PIB do segundo trimestre foi revisado de uma expansão preliminar de 0,2% para estabilidade, indicando que a segunda maior economia da zona do euro perdeu força no período.
As preocupações fiscais também permanecem em evidência. A Fitch deverá revisar ainda hoje a classificação de risco soberano da França, atualmente em A+, nível mais baixo já atribuído pela agência ao país após o rebaixamento realizado no ano passado.
Fora da França, a política monetária domina as atenções. Nas últimas semanas, a combinação entre inflação persistente e a alta dos preços da energia provocada pelo conflito entre EUA e Irã levou os traders a ampliar as apostas em novos aumentos dos juros na Europa.
Dirigentes do Banco Central Europeu estariam preparados para elevar os juros novamente na reunião de setembro, segundo reportagem da Reuters, mas ainda demonstram resistência em sinalizar uma sequência de altas depois disso. O Berenberg também revisou suas projeções e agora espera um aumento de 25 pontos-base no próximo mês, em linha com o consenso do mercado.
Isabel Schnabel, membro do Conselho Executivo do BCE, participa nesta sexta-feira de um painel em Jackson Hole e suas declarações serão acompanhadas em busca de pistas sobre os próximos passos da autoridade monetária europeia.
O grande foco do mercado, no entanto, será Kevin Warsh. Os traders aguardam para saber se o presidente do Fed manterá sua postura de fornecer poucas sinalizações sobre os próximos passos da política monetária ou aproveitará Jackson Hole para oferecer uma orientação mais clara sobre inflação, juros e a recente volatilidade dos Treasuries.
Segundo Bas van Geffen, estrategista macro sênior do Rabobank, vários dirigentes do Fed chegaram ao encontro alertando para a persistência das pressões inflacionárias, enquanto integrantes do BCE passaram a demonstrar maior inclinação por uma alta dos juros em setembro.
O tom positivo predomina entre os setores europeus nesta sexta-feira. As ações de energia avançam 0,5%, recuperando parte das perdas acumuladas nos últimos dias, embora o setor ainda caminhe para encerrar a semana como um dos principais destaques negativos da região.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram a sexta-feira sem uma direção definida, refletindo a cautela antes do discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. A persistência das pressões inflacionárias e as dúvidas sobre os próximos passos da política monetária americana limitaram o apetite por risco na região.
No Japão, o Nikkei 225NI225 avançou 0,4%, acompanhando o desempenho positivo das ações de tecnologia em Wall Street na sessão anterior. A Advantest, fabricante de equipamentos para testes de semicondutores, subiu 1,9% e esteve entre os principais suportes do índice.
O movimento foi bem diferente na Coreia do Sul. O Kospi KOSPI caiu 1,8% e caminhou para a segunda semana consecutiva de perdas, à medida que o entusiasmo com as perspectivas apresentadas pela Nvidia perdeu força e os traders reduziram posições antes de Jackson Hole.
As principais fabricantes de chips lideraram as perdas em Seul. Samsung Electronics recuou 3,38%, enquanto SK Hynix caiu 4,45%. No mercado cambial, o won atingiu seu nível mais forte frente ao dólar desde julho de 2025, enquanto os rendimentos dos títulos soberanos avançaram.
Em Taiwan, o TWSE 50 TW50 subiu 1,4%, sustentado principalmente pelas empresas de tecnologia, enquanto as ações da TSMC registraram leve valorização.
Na China, o desempenho foi predominantemente negativo. Shanghai 000001, Shenzhen
 399001 e China A50 XIN9 recuaram entre 0,1% e 0,7%, pressionados pelas ações de biotecnologia e semicondutores, que mais do que compensaram o avanço das empresas ligadas a commodities. Em Hong Kong, o Hang Seng HSI seguiu na contramão e encerrou com leve alta.
Na Austrália, o ASX 200 XJO avançou 0,6%, apoiado por uma valorização disseminada entre os principais setores da bolsa.
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
11:45 – USA – PIB Agora do Fed de Atlanta
Agenda de Autoridades:
11:00 – USA – Kevin Warsh, presidente do Fed, fala sobre perspectiva econômicas no Simpósio Anual de Jackson Hole
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLU2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção única nesta sexta-feira, com os traders reduzindo posições antes do aguardado discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. As ações de semicondutores também passam por realização de lucros após liderarem a alta de Wall Street na sessão anterior.O foco do dia está praticamente todo concentrado em Warsh e na possibilidade de o presidente do Fed oferecer pistas mais claras sobre as condições necessárias para uma nova alta dos juros. Três dirigentes da autoridade monetária alertaram ontem para a persistência da inflação, e pelo menos dois reforçaram a defesa por um aperto adicional.
Segundo analistas da StoneX, Warsh não precisa antecipar uma alta dos juros em setembro, mas deverá convencer o mercado de que a ausência de novos avanços no combate à inflação seria suficiente para justificar um aperto monetário. Atualmente, os contratos futuros apontam uma probabilidade de aproximadamente 33% de aumento dos juros na reunião de setembro, segundo a ferramenta FedWatch da CME.
No mercado acionário, as empresas de semicondutores devolvem parte dos fortes ganhos registrados ontem. A Nvidia, que impulsionou o setor após apresentar resultados e projeções acima das expectativas, recua 1% no pré-mercado. Micron Technology e Intel caem cerca de 2,2% cada.
Apesar da realização de lucros desta manhã, os principais índices de Wall Street caminham para encerrar a semana no campo positivo, recuperando parte das perdas da semana anterior, quando a forte alta dos rendimentos dos Treasuries pressionou as ações.
Entre os destaques corporativos, a Marvell Technology despenca 8,6%, mesmo após elevar sua projeção de receita para 2027. Os traders demonstraram preocupação com o cronograma de reconhecimento das receitas provenientes de seu acordo para fornecimento de chips de inteligência artificial ao Google, da Alphabet.
As ações do PayPal caem 13,3% após a Bloomberg informar que um consórcio formado pela Advent e pela processadora de pagamentos Stripe desistiu de uma possível aquisição da companhia.
Na contramão, a Gap dispara 13,5% depois de anunciar Michael Francis como novo CEO da Old Navy e elevar sua projeção de lucro anual.
Além de Jackson Hole, a agenda desta sexta-feira inclui a leitura final de agosto do índice de confiança do consumidor da Universidade de Michigan e declarações do presidente do Fed de Chicago, Austan Goolsbee. Ainda assim, o discurso de Warsh será o principal evento da sessão e poderá definir as expectativas para os juros americanos antes da reunião de setembro.
Especial de Jackson Hole
O presidente do Federal Reserve, Kevin Warsh, discursa nesta sexta-feira em Jackson Hole sob forte expectativa dos mercados globais. Apenas três meses após assumir o comando do Fed, ele enfrenta seu primeiro grande teste de comunicação diante de banqueiros centrais, economistas e investidores atentos à inflação persistente, à volatilidade dos Treasuries e aos próximos passos da política monetária americana.
O discurso está marcado para as 11h, horário de Brasília, e a principal dúvida é até onde Warsh estará disposto a abandonar sua estratégia de comunicação baseada no "menos é mais" para oferecer pistas mais claras sobre as condições que poderiam justificar uma nova alta dos juros.
Até agora, Warsh tem evitado antecipar decisões ou fornecer orientações detalhadas sobre as próximas reuniões. A postura contrasta com a de outros dirigentes do Fed, que chegaram a Jackson Hole adotando um tom mais direto sobre os riscos inflacionários.
O presidente do Fed de Kansas City, Jeffrey Schmid, anfitrião do simpósio, questionou se a atual política monetária é realmente restritiva. A taxa básica permanece entre 3,50% e 3,75% desde dezembro, mas, segundo Schmid, ainda não há evidências suficientes de que esse nível esteja restringindo gastos e investimentos de maneira necessária para levar a inflação de volta à meta.
Beth Hammack, presidente do Fed de Cleveland, foi ainda mais direta ao defender que "agora é a hora de agir". Susan Collins, do Fed de Boston, adotou uma postura mais moderada, classificando os últimos dados de inflação como mistos e afirmando que a necessidade de um novo aumento dos juros permanece em aberto.
O debate ganhou força depois que o PCE, principal indicador de inflação utilizado pelo Federal Reserve, permaneceu em 3,7% em julho, muito acima da meta de 2%. Ao mesmo tempo, dados recentes de consumo e encomendas de bens duráveis indicaram que a economia americana continua resistente, reduzindo os sinais de que os juros atuais estejam provocando uma desaceleração significativa da atividade.
Nesse ambiente, a discussão deixou de ser apenas se o Fed aumentará os juros em 25 pontos-base na próxima reunião. O mercado quer entender principalmente qual é a função de reação de Warsh: quanto tempo ele está disposto a tolerar uma inflação próxima de 4% e quais dados seriam suficientes para justificar um novo aperto monetário.
Para Adam Posen, presidente do Peterson Institute for International Economics e ex-integrante do comitê de política monetária do Banco da Inglaterra, Warsh precisa demonstrar que está preparado para agir caso a inflação permaneça elevada ou volte a acelerar.
Essa sinalização poderia ser feita sem abandonar uma das principais teses defendidas pelo presidente do Fed desde que assumiu o cargo: a de que ganhos de produtividade e mudanças estruturais na economia podem contribuir para reduzir as pressões inflacionárias ao longo do tempo.
Treasuries entram no centro do debate
Além da inflação, outro assunto deve ocupar espaço importante nos bastidores de Jackson Hole: a recente turbulência no mercado de títulos americanos.
A intervenção do secretário do Tesouro, Scott Bessent, no mercado de Treasuries aumentou as discussões sobre a relação entre política monetária, estabilidade financeira e a administração de uma dívida pública americana que já ultrapassa US$ 40 trilhões.
O problema é que os objetivos podem entrar em conflito.
Se a inflação exigir juros mais altos, o Fed poderá precisar manter ou intensificar o aperto monetário justamente quando o Tesouro busca reduzir o custo de financiamento da dívida. Ao mesmo tempo, o governo do presidente Donald Trump tem interesse em manter baixos os custos de captação para financiar o elevado estoque de dívida pública.
Esse cenário torna a independência e a credibilidade do Federal Reserve ainda mais relevantes para os mercados.
O dilema da comunicação
Warsh também enfrenta um desafio diferente de seus antecessores: encontrar o equilíbrio entre transparência e flexibilidade.
Sua resistência em fornecer forward guidance é deliberada. O argumento é que sinalizações excessivamente específicas podem criar expectativas que rapidamente se tornam inadequadas quando a economia muda.
Essa preocupação ganha importância em um ambiente marcado por choques de oferta, tarifas comerciais e volatilidade nos preços do petróleo.
O conselheiro financeiro do Fundo Monetário Internacional, Tobias Adrian, argumentou nesta semana que compromissos explícitos sobre a trajetória futura dos juros podem se tornar particularmente custosos quando choques de oferta alteram rapidamente as perspectivas econômicas. Isso, porém, não elimina a necessidade de comunicação.
Mesmo sem indicar antecipadamente quando os juros subirão ou cairão, o mercado precisa entender quais dados o Fed considera mais importantes e como mudanças nesses indicadores influenciam suas decisões. É justamente nesse ponto que Warsh ainda precisa convencer parte do mercado.
O que observar no discurso de Warsh
Mais do que uma indicação explícita sobre a reunião de setembro, os traders deverão procurar sinais sobre três questões fundamentais: se Warsh considera a atual faixa de juros de 3,50% a 3,75% suficientemente restritiva; qual nível de persistência da inflação justificaria uma nova alta; e como o Fed pretende lidar com a volatilidade dos Treasuries sem comprometer seu objetivo de estabilidade de preços.
O cenário continua dividido. A inflação permanece elevada, mas parte das pressões recentes está associada às tarifas e à alta do petróleo, fatores que podem perder intensidade nos próximos meses. Ao mesmo tempo, uma eventual desaceleração do mercado de trabalho e do consumo poderia reduzir naturalmente as pressões sobre os preços.
Por outro lado, se a atividade permanecer resistente e a inflação continuar próxima dos níveis atuais, o argumento por juros mais altos ganhará força.
Por isso, o discurso desta sexta-feira pode ser menos importante pelo que Warsh disser sobre a próxima decisão do Fed e mais pelo que revelar sobre como ele pretende tomar as próximas decisões.
Jackson Hole será, portanto, o primeiro grande teste para saber se o mercado finalmente começará a entender a função de reação do novo presidente do Federal Reserve.
Europa
As bolsas europeias avançam com força nesta sexta-feira, apoiadas pela recuperação do mercado francês e por ganhos disseminados entre os principais setores. Os índices
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 operam no campo positivo, enquanto os traders se posicionam para o principal evento da semana: o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole.O Euro Stoxx 50
EURO50 sobe 0,8% e tenta encerrar uma sequência de duas semanas consecutivas de perdas. O destaque, porém, vem da França, onde o CAC 40 FRA40 avança cerca de 1,1%, recuperando parte das perdas que levaram o índice à mínima de um mês na sessão anterior.Os bancos franceses, fortemente pressionados nos últimos pregões pelas incertezas políticas e fiscais do país, ensaiam uma recuperação. Société Générale, BNP Paribas e Crédit Agricole sobem entre 0,8% e 1,4%, embora as eleições presidenciais da próxima primavera continuem no radar dos traders.
Entre as ações, a EssilorLuxottica dispara 3% após anunciar um programa de recompra de ações e lidera os ganhos no mercado francês. O movimento favorece também o setor de luxo, que avança 2,3% e aparece entre os destaques positivos da sessão.
A recuperação ocorre apesar de novos sinais de fraqueza na economia francesa. O PIB do segundo trimestre foi revisado de uma expansão preliminar de 0,2% para estabilidade, indicando que a segunda maior economia da zona do euro perdeu força no período.
As preocupações fiscais também permanecem em evidência. A Fitch deverá revisar ainda hoje a classificação de risco soberano da França, atualmente em A+, nível mais baixo já atribuído pela agência ao país após o rebaixamento realizado no ano passado.
Fora da França, a política monetária domina as atenções. Nas últimas semanas, a combinação entre inflação persistente e a alta dos preços da energia provocada pelo conflito entre EUA e Irã levou os traders a ampliar as apostas em novos aumentos dos juros na Europa.
Dirigentes do Banco Central Europeu estariam preparados para elevar os juros novamente na reunião de setembro, segundo reportagem da Reuters, mas ainda demonstram resistência em sinalizar uma sequência de altas depois disso. O Berenberg também revisou suas projeções e agora espera um aumento de 25 pontos-base no próximo mês, em linha com o consenso do mercado.
Isabel Schnabel, membro do Conselho Executivo do BCE, participa nesta sexta-feira de um painel em Jackson Hole e suas declarações serão acompanhadas em busca de pistas sobre os próximos passos da autoridade monetária europeia.
O grande foco do mercado, no entanto, será Kevin Warsh. Os traders aguardam para saber se o presidente do Fed manterá sua postura de fornecer poucas sinalizações sobre os próximos passos da política monetária ou aproveitará Jackson Hole para oferecer uma orientação mais clara sobre inflação, juros e a recente volatilidade dos Treasuries.
Segundo Bas van Geffen, estrategista macro sênior do Rabobank, vários dirigentes do Fed chegaram ao encontro alertando para a persistência das pressões inflacionárias, enquanto integrantes do BCE passaram a demonstrar maior inclinação por uma alta dos juros em setembro.
O tom positivo predomina entre os setores europeus nesta sexta-feira. As ações de energia avançam 0,5%, recuperando parte das perdas acumuladas nos últimos dias, embora o setor ainda caminhe para encerrar a semana como um dos principais destaques negativos da região.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50Os mercados da Ásia-Pacífico encerraram a sexta-feira sem uma direção definida, refletindo a cautela antes do discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole. A persistência das pressões inflacionárias e as dúvidas sobre os próximos passos da política monetária americana limitaram o apetite por risco na região.
No Japão, o Nikkei 225
NI225 avançou 0,4%, acompanhando o desempenho positivo das ações de tecnologia em Wall Street na sessão anterior. A Advantest, fabricante de equipamentos para testes de semicondutores, subiu 1,9% e esteve entre os principais suportes do índice.O movimento foi bem diferente na Coreia do Sul. O Kospi
KOSPI caiu 1,8% e caminhou para a segunda semana consecutiva de perdas, à medida que o entusiasmo com as perspectivas apresentadas pela Nvidia perdeu força e os traders reduziram posições antes de Jackson Hole.As principais fabricantes de chips lideraram as perdas em Seul. Samsung Electronics recuou 3,38%, enquanto SK Hynix caiu 4,45%. No mercado cambial, o won atingiu seu nível mais forte frente ao dólar desde julho de 2025, enquanto os rendimentos dos títulos soberanos avançaram.
Em Taiwan, o TWSE 50
TW50 subiu 1,4%, sustentado principalmente pelas empresas de tecnologia, enquanto as ações da TSMC registraram leve valorização.Na China, o desempenho foi predominantemente negativo. Shanghai
000001, Shenzhen 399001 e China A50 XIN9 recuaram entre 0,1% e 0,7%, pressionados pelas ações de biotecnologia e semicondutores, que mais do que compensaram o avanço das empresas ligadas a commodities. Em Hong Kong, o Hang Seng HSI seguiu na contramão e encerrou com leve alta.Na Austrália, o ASX 200
XJO avançou 0,6%, apoiado por uma valorização disseminada entre os principais setores da bolsa.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。