
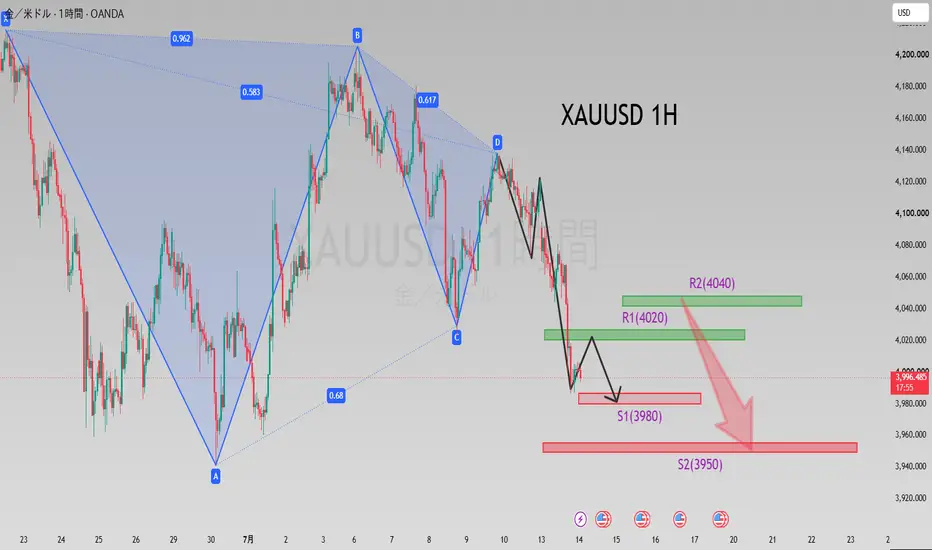
弱気シナリオの包括的分析
(今日の市場動向を支配している。中期的なトレンドは不可逆的である)
🌐1. 金利に基づくマクロレベルのバリュエーションロジック
FRBの「高金利長期維持」スタンスは、機関投資家の間でコンセンサス価格設定テーマとなっている。6月のFOMCのドットプロットでは、政策担当者の半数が年末の金利予想を引き上げ、2026年の利下げに関するフォワードガイダンスを完全に撤回した。金は無利子資産であるため、実質金利上昇局面では本質的にバリュエーションの下落圧力にさらされる。1ヶ月分の雇用統計の低迷は、短期的な期待値をわずかに調整するだけであり、インフレ抑制というFRBの中核的な政策目標を変えることはできない。5月のコアPCEは4.1%、コアCPIは2.9%と、インフレの硬直性が目標の2%を大幅に上回っていることから、金の中長期的なバリュエーションの上限は明確に定められていると言える。
🔵2. 三方向からの売り圧力の重なりと強気買いサポートの欠如
① SPDRゴールドETFは中長期的な資金流出が続いており、本日も保有量は横ばいで推移し、逆張り的な買い集めは見られず、機関投資家の間で弱気で様子見の姿勢が続いていることを示しています。
② 日本円キャリートレードを利用するレバレッジファンドは、小幅な反発局面で計画的に売りを仕掛けており、市場の回復の試みをことごとく阻害しています。
③ 主要なサポートレベルが割り込まれた後、短期的な強気派がストップロス売りを誘発し、高値圏でポジションを拘束された投資家は、反発局面でポジションを縮小し、撤退を続けています。
こうした売り圧力の重なりにより、市場は上昇に苦戦し、下落傾向にあります。いかなる反発も、弱気派がショートポジションを積み増す機会に過ぎません。
(今日の市場動向を支配している。中期的なトレンドは不可逆的である)
🌐1. 金利に基づくマクロレベルのバリュエーションロジック
FRBの「高金利長期維持」スタンスは、機関投資家の間でコンセンサス価格設定テーマとなっている。6月のFOMCのドットプロットでは、政策担当者の半数が年末の金利予想を引き上げ、2026年の利下げに関するフォワードガイダンスを完全に撤回した。金は無利子資産であるため、実質金利上昇局面では本質的にバリュエーションの下落圧力にさらされる。1ヶ月分の雇用統計の低迷は、短期的な期待値をわずかに調整するだけであり、インフレ抑制というFRBの中核的な政策目標を変えることはできない。5月のコアPCEは4.1%、コアCPIは2.9%と、インフレの硬直性が目標の2%を大幅に上回っていることから、金の中長期的なバリュエーションの上限は明確に定められていると言える。
🔵2. 三方向からの売り圧力の重なりと強気買いサポートの欠如
① SPDRゴールドETFは中長期的な資金流出が続いており、本日も保有量は横ばいで推移し、逆張り的な買い集めは見られず、機関投資家の間で弱気で様子見の姿勢が続いていることを示しています。
② 日本円キャリートレードを利用するレバレッジファンドは、小幅な反発局面で計画的に売りを仕掛けており、市場の回復の試みをことごとく阻害しています。
③ 主要なサポートレベルが割り込まれた後、短期的な強気派がストップロス売りを誘発し、高値圏でポジションを拘束された投資家は、反発局面でポジションを縮小し、撤退を続けています。
こうした売り圧力の重なりにより、市場は上昇に苦戦し、下落傾向にあります。いかなる反発も、弱気派がショートポジションを積み増す機会に過ぎません。
トレード稼働中
トレード終了: 利益確定目標に到達

免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。