
Il settore finanziario sta anticipando qualcosa sui rendimenti?
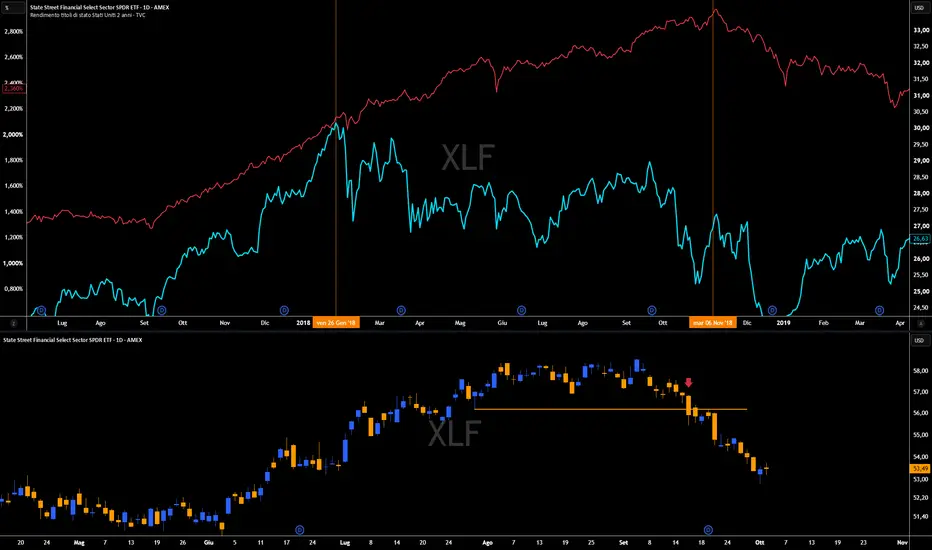
Da inizio settembre XLF, ETF rappresentativo del settore finanziario americano, ha perso quasi il 10% mentre i rendimenti dei Treasury hanno continuato a salire. Una divergenza interessante perché il Financial, e in particolare le banche che ne rappresentano una componente importante, tende generalmente a beneficiare di una fase di rialzo dei tassi finché l’aumento del costo del denaro permette di migliorare i margini sui prestiti senza compromettere eccessivamente la domanda di credito e la qualità dei finanziamenti.
Osservando storicamente XLF e il rendimento del Treasury a 2 anni, troviamo infatti diverse fasi nelle quali i due si sono mossi nella stessa direzione, mentre da settembre questa relazione ha iniziato a cambiare. Il 2 anni ha continuato a salire, sostenuto anche da una Federal Reserve più restrittiva, mentre il settore finanziario ha accelerato al ribasso.
La giornata del 16 settembre rende questa divergenza ancora più evidente perché, proprio mentre il FOMC annunciava un nuovo rialzo dei tassi di 25 punti base, XLF rompeva verso il basso la lateralità sviluppata dall’inizio di agosto con una seduta di circa -1,6%. Nello stesso momento il future ES mostrava un comportamento completamente diverso e, dopo la decisione della Fed e le successive parole del presidente Kevin Warsh, veniva riacquistato con forza, costruendo quello che sarebbe poi diventato un minimo di medio periodo. Il mercato azionario nel suo complesso è quindi riuscito a recuperare, mentre il Financial ha continuato a mostrare una debolezza specifica.
Una possibile lettura è che il livello raggiunto dai tassi stia iniziando a essere percepito in maniera diversa dal mercato, perché oltre una certa soglia i benefici derivanti da margini più elevati possono essere progressivamente compensati da una minore richiesta di mutui e finanziamenti, da condizioni di credito più difficili e da un aumento del rischio di insolvenza. La debolezza di XLF non ci permette da sola di concludere che i rendimenti siano arrivati al massimo, ma può indicare che il settore finanziario stia iniziando a soffrire una politica monetaria sempre più restrittiva.
Una dinamica simile si era verificata tra 2017 e 2018, quando XLF aveva inizialmente accompagnato la salita dei rendimenti per poi raggiungere un massimo nel gennaio 2018 e muoversi prevalentemente in laterale, mentre il Treasury a 2 anni continuava ancora a salire. La divergenza proseguì per diversi mesi prima che anche i rendimenti cambiassero direzione e il Financial accelerasse ulteriormente al ribasso, mostrando come in quella fase il settore avesse iniziato a perdere forza prima che il movimento fosse visibile anche sul mercato obbligazionario.
Il confronto con il 2018 serve naturalmente a costruire uno scenario e non a sostenere che oggi debba ripetersi la stessa sequenza, così come preferisco non attribuire troppo peso ai precedenti osservabili prima della crisi del 2008, considerando quanto sia cambiata la struttura dell’economia e del sistema finanziario americano negli ultimi vent’anni. Diventa però interessante seguire questa divergenza insieme ai prossimi dati macroeconomici, soprattutto quelli legati al mercato del lavoro e al credito, perché un loro progressivo deterioramento mentre XLF continua a sottoperformare aggiungerebbe elementi all’ipotesi che gli attuali livelli dei tassi stiano iniziando a pesare maggiormente sull’economia e, solo in un secondo momento, possano tradursi anche in un cambio di direzione dei rendimenti.
Osservando storicamente XLF e il rendimento del Treasury a 2 anni, troviamo infatti diverse fasi nelle quali i due si sono mossi nella stessa direzione, mentre da settembre questa relazione ha iniziato a cambiare. Il 2 anni ha continuato a salire, sostenuto anche da una Federal Reserve più restrittiva, mentre il settore finanziario ha accelerato al ribasso.
La giornata del 16 settembre rende questa divergenza ancora più evidente perché, proprio mentre il FOMC annunciava un nuovo rialzo dei tassi di 25 punti base, XLF rompeva verso il basso la lateralità sviluppata dall’inizio di agosto con una seduta di circa -1,6%. Nello stesso momento il future ES mostrava un comportamento completamente diverso e, dopo la decisione della Fed e le successive parole del presidente Kevin Warsh, veniva riacquistato con forza, costruendo quello che sarebbe poi diventato un minimo di medio periodo. Il mercato azionario nel suo complesso è quindi riuscito a recuperare, mentre il Financial ha continuato a mostrare una debolezza specifica.
Una possibile lettura è che il livello raggiunto dai tassi stia iniziando a essere percepito in maniera diversa dal mercato, perché oltre una certa soglia i benefici derivanti da margini più elevati possono essere progressivamente compensati da una minore richiesta di mutui e finanziamenti, da condizioni di credito più difficili e da un aumento del rischio di insolvenza. La debolezza di XLF non ci permette da sola di concludere che i rendimenti siano arrivati al massimo, ma può indicare che il settore finanziario stia iniziando a soffrire una politica monetaria sempre più restrittiva.
Una dinamica simile si era verificata tra 2017 e 2018, quando XLF aveva inizialmente accompagnato la salita dei rendimenti per poi raggiungere un massimo nel gennaio 2018 e muoversi prevalentemente in laterale, mentre il Treasury a 2 anni continuava ancora a salire. La divergenza proseguì per diversi mesi prima che anche i rendimenti cambiassero direzione e il Financial accelerasse ulteriormente al ribasso, mostrando come in quella fase il settore avesse iniziato a perdere forza prima che il movimento fosse visibile anche sul mercato obbligazionario.
Il confronto con il 2018 serve naturalmente a costruire uno scenario e non a sostenere che oggi debba ripetersi la stessa sequenza, così come preferisco non attribuire troppo peso ai precedenti osservabili prima della crisi del 2008, considerando quanto sia cambiata la struttura dell’economia e del sistema finanziario americano negli ultimi vent’anni. Diventa però interessante seguire questa divergenza insieme ai prossimi dati macroeconomici, soprattutto quelli legati al mercato del lavoro e al credito, perché un loro progressivo deterioramento mentre XLF continua a sottoperformare aggiungerebbe elementi all’ipotesi che gli attuali livelli dei tassi stiano iniziando a pesare maggiormente sull’economia e, solo in un secondo momento, possano tradursi anche in un cambio di direzione dei rendimenti.

免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。