
**LUẬN ĐIỂM CHÍNH**
Triển vọng tăng dài hạn của lúa mì không đến từ một cuộc khủng hoảng thiếu hàng tuyệt đối. Điều thị trường đang định giá là nguy cơ thiếu **nguồn cung có thể tiếp cận và vận chuyển được**.
WASDE tháng 9/2026 nâng tồn kho lúa mì thế giới lên 276,29 triệu tấn. Đây là yếu tố gây áp lực điều chỉnh trong ngắn hạn. Tuy nhiên, con số tồn kho toàn cầu không phản ánh đầy đủ lượng hàng thực sự sẵn sàng lưu thông trên thị trường quốc tế.
Một phần lớn tồn kho nằm tại Trung Quốc và Ấn Độ, chủ yếu phục vụ an ninh lương thực nội địa. Trong khi đó, Nga và Ukraine vẫn có nguồn hàng nhưng hoạt động xuất khẩu chịu rủi ro từ chiến sự, hạ tầng cảng và các tuyến vận tải tại Biển Đen.
Nói cách khác: hàng hóa có thể tồn tại trên sổ sách, nhưng không đồng nghĩa người mua quốc tế có thể tiếp cận đúng lúc và với chi phí bình thường.
**BỐI CẢNH CUNG – CẦU**
Tại Mỹ, sản lượng lúa mì niên vụ 2026/27 được dự báo giảm từ 1,985 tỷ xuống còn 1,531 tỷ giạ, tương đương khoảng 23%. Diện tích gieo trồng và thu hoạch đều giảm, trong khi hạn hán ảnh hưởng mạnh đến lúa mì vụ đông.
Dù vậy, tồn kho đầu vụ tương đối lớn và USDA đã hạ dự báo xuất khẩu, nên Mỹ chưa rơi vào trạng thái thiếu hụt tuyệt đối. Đây là lý do tôi không sử dụng riêng lập luận “sản lượng Mỹ giảm” để xây dựng kịch bản tăng giá.
Yếu tố quan trọng hơn nằm ở thương mại quốc tế:
• Xuất khẩu Nga và Ukraine bị điều chỉnh giảm dù sản lượng vẫn tương đối cao;
• Australia và Canada có triển vọng mùa vụ tích cực, tạo đối trọng giảm giá;
• Ấn Độ quay trở lại thị trường xuất khẩu nhưng khối lượng hiện chưa đủ lớn để thay đổi hoàn toàn cán cân toàn cầu;
• Nếu hàng hóa từ Biển Đen tiếp tục bị gián đoạn, người mua có thể phải chuyển đơn hàng sang Mỹ, EU, Canada hoặc Australia với mức giá cao hơn.
Vì vậy, diễn biến giá sắp tới phụ thuộc nhiều vào khả năng vận chuyển thực tế hơn là con số tồn kho tổng hợp.
**GÓC NHÌN KỸ THUẬT**
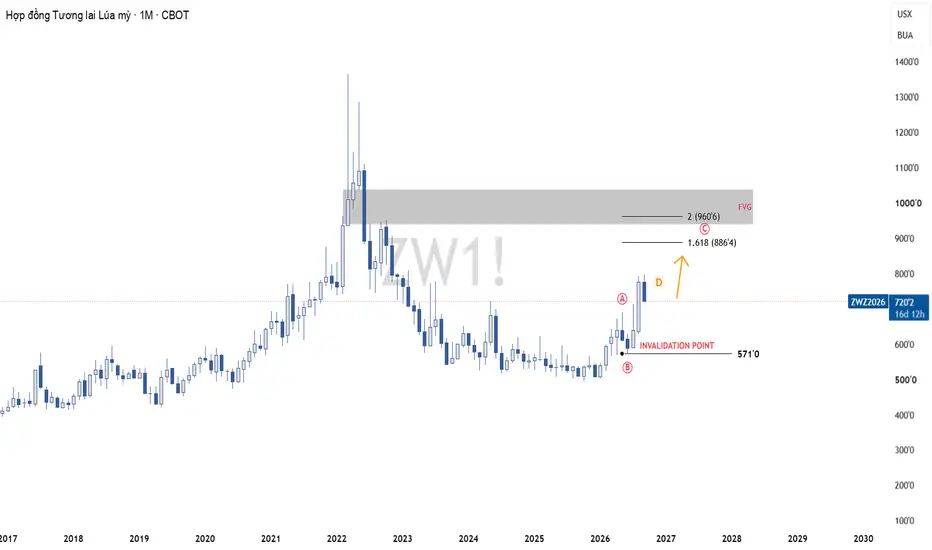
Trên khung tháng, giá đang hình thành một cấu trúc phục hồi dài hạn sau vùng đáy năm 2025–2026.
Nhịp tăng từ B lên A cho thấy lực mua đã quay lại. Nhịp điều chỉnh hiện tại được xem là quá trình kiểm tra lại cấu trúc vừa hình thành, thay vì mặc định là sự kết thúc của xu hướng tăng.
Kịch bản chính của tôi là giá hoàn thành vùng điều chỉnh D, sau đó tiếp tục hướng lên các vùng mục tiêu:
• Mục tiêu thứ nhất: khoảng **886’4 cent/giạ**, tương ứng Fibonacci Extension 1.618;
• Mục tiêu thứ hai: khoảng **960’6 cent/giạ**, tương ứng Fibonacci Extension 2.0;
• Vùng 930–1.030 cent/giạ đồng thời là vùng mất cân bằng giá lớn trên khung tháng và có thể tạo lực hút nếu xu hướng tăng được xác nhận.
Tuy nhiên, các mức Fibonacci chỉ là mục tiêu kỹ thuật. Giá muốn duy trì tại những vùng cao này phải được xác nhận bằng sự suy giảm thực tế của nguồn cung có thể giao dịch.
**CÁC KỊCH BẢN GIÁ CẦN THEO DÕI**
**620–660 cent/giạ:** Kịch bản giảm giá. Có thể xảy ra nếu hành lang Biển Đen được khơi thông, xuất khẩu Nga–Ukraine phục hồi và mùa vụ Nam bán cầu tiếp tục thuận lợi.
**680–740 cent/giạ:** Vùng cân bằng hiện tại. Giá phản ánh đồng thời sản lượng Mỹ thấp, rủi ro logistics và sự cải thiện nguồn cung từ Australia–Canada.
**750–770 cent/giạ:** Vùng xác nhận đầu tiên. Giá cần lấy lại và duy trì trên khu vực này để cho thấy premium Biển Đen đang quay trở lại.
**800–850 cent/giạ:** Vùng xác nhận thiếu hụt nguồn hàng có thể giao dịch. Kịch bản này cần được hỗ trợ bởi xuất khẩu Nga–Ukraine suy yếu kéo dài, nhu cầu chuyển sang hàng Mỹ hoặc USDA tiếp tục hạ nguồn cung.
**886–960 cent/giạ:** Vùng mục tiêu kỹ thuật dài hạn. Để giá tiến đến đây một cách bền vững, thị trường cần một chất xúc tác đủ lớn từ địa chính trị, thời tiết hoặc thương mại quốc tế.
**ĐIỀU KIỆN XÁC NHẬN KỊCH BẢN TĂNG**
Tôi sẽ theo dõi:
• Giá lấy lại và giữ được vùng 750–770;
• Xuất khẩu Nga–Ukraine tiếp tục thấp hơn kế hoạch;
• Người mua quốc tế chuyển đơn hàng sang Mỹ, EU hoặc Canada;
• USDA nâng dự báo xuất khẩu Mỹ;
• Small Grains Summary hạ thêm sản lượng Mỹ;
• Australia hoặc Argentina xuất hiện vấn đề thời tiết;
• Dòng tiền đầu cơ quay trở lại trạng thái mua ròng rõ rệt.
**RỦI RO LÀM VÔ HIỆU LUẬN ĐIỂM**
Kịch bản tăng sẽ suy yếu nếu hành lang xuất khẩu Biển Đen được thiết lập và vận hành thực tế, trong khi Australia–Canada tiếp tục có sản lượng tốt và xuất khẩu Mỹ không cải thiện.
Nếu giá không giữ được vùng cân bằng 680–740 và tiếp tục suy yếu về 620–660, điều đó cho thấy premium địa chính trị đang bị loại bỏ. Khi ấy, cấu trúc tăng dài hạn cần được đánh giá lại thay vì tiếp tục giữ mục tiêu cũ một cách máy móc.
**KẾT LUẬN**
Lúa mì năm 2026 là câu chuyện về vị trí và khả năng vận chuyển của nguồn cung, không chỉ là tổng lượng tồn kho.
Tồn kho thế giới tăng khiến thị trường có thể tiếp tục biến động hoặc điều chỉnh trong ngắn hạn. Nhưng nếu rủi ro tại Biển Đen chuyển thành sự thiếu hụt vật chất kéo dài, cấu trúc giá vẫn có khả năng phát triển lên vùng 886–960 cent/giạ.
Đây là một kịch bản giao dịch dài hạn có điều kiện, không phải dự báo chắc chắn. Tôi sẽ cập nhật lại luận điểm sau Grain Stocks, Small Grains Summary và các kỳ WASDE tiếp theo.
*Bài viết chỉ nhằm mục đích chia sẻ góc nhìn và nhật ký phân tích cá nhân, không phải khuyến nghị đầu tư.*
Triển vọng tăng dài hạn của lúa mì không đến từ một cuộc khủng hoảng thiếu hàng tuyệt đối. Điều thị trường đang định giá là nguy cơ thiếu **nguồn cung có thể tiếp cận và vận chuyển được**.
WASDE tháng 9/2026 nâng tồn kho lúa mì thế giới lên 276,29 triệu tấn. Đây là yếu tố gây áp lực điều chỉnh trong ngắn hạn. Tuy nhiên, con số tồn kho toàn cầu không phản ánh đầy đủ lượng hàng thực sự sẵn sàng lưu thông trên thị trường quốc tế.
Một phần lớn tồn kho nằm tại Trung Quốc và Ấn Độ, chủ yếu phục vụ an ninh lương thực nội địa. Trong khi đó, Nga và Ukraine vẫn có nguồn hàng nhưng hoạt động xuất khẩu chịu rủi ro từ chiến sự, hạ tầng cảng và các tuyến vận tải tại Biển Đen.
Nói cách khác: hàng hóa có thể tồn tại trên sổ sách, nhưng không đồng nghĩa người mua quốc tế có thể tiếp cận đúng lúc và với chi phí bình thường.
**BỐI CẢNH CUNG – CẦU**
Tại Mỹ, sản lượng lúa mì niên vụ 2026/27 được dự báo giảm từ 1,985 tỷ xuống còn 1,531 tỷ giạ, tương đương khoảng 23%. Diện tích gieo trồng và thu hoạch đều giảm, trong khi hạn hán ảnh hưởng mạnh đến lúa mì vụ đông.
Dù vậy, tồn kho đầu vụ tương đối lớn và USDA đã hạ dự báo xuất khẩu, nên Mỹ chưa rơi vào trạng thái thiếu hụt tuyệt đối. Đây là lý do tôi không sử dụng riêng lập luận “sản lượng Mỹ giảm” để xây dựng kịch bản tăng giá.
Yếu tố quan trọng hơn nằm ở thương mại quốc tế:
• Xuất khẩu Nga và Ukraine bị điều chỉnh giảm dù sản lượng vẫn tương đối cao;
• Australia và Canada có triển vọng mùa vụ tích cực, tạo đối trọng giảm giá;
• Ấn Độ quay trở lại thị trường xuất khẩu nhưng khối lượng hiện chưa đủ lớn để thay đổi hoàn toàn cán cân toàn cầu;
• Nếu hàng hóa từ Biển Đen tiếp tục bị gián đoạn, người mua có thể phải chuyển đơn hàng sang Mỹ, EU, Canada hoặc Australia với mức giá cao hơn.
Vì vậy, diễn biến giá sắp tới phụ thuộc nhiều vào khả năng vận chuyển thực tế hơn là con số tồn kho tổng hợp.
**GÓC NHÌN KỸ THUẬT**
Trên khung tháng, giá đang hình thành một cấu trúc phục hồi dài hạn sau vùng đáy năm 2025–2026.
Nhịp tăng từ B lên A cho thấy lực mua đã quay lại. Nhịp điều chỉnh hiện tại được xem là quá trình kiểm tra lại cấu trúc vừa hình thành, thay vì mặc định là sự kết thúc của xu hướng tăng.
Kịch bản chính của tôi là giá hoàn thành vùng điều chỉnh D, sau đó tiếp tục hướng lên các vùng mục tiêu:
• Mục tiêu thứ nhất: khoảng **886’4 cent/giạ**, tương ứng Fibonacci Extension 1.618;
• Mục tiêu thứ hai: khoảng **960’6 cent/giạ**, tương ứng Fibonacci Extension 2.0;
• Vùng 930–1.030 cent/giạ đồng thời là vùng mất cân bằng giá lớn trên khung tháng và có thể tạo lực hút nếu xu hướng tăng được xác nhận.
Tuy nhiên, các mức Fibonacci chỉ là mục tiêu kỹ thuật. Giá muốn duy trì tại những vùng cao này phải được xác nhận bằng sự suy giảm thực tế của nguồn cung có thể giao dịch.
**CÁC KỊCH BẢN GIÁ CẦN THEO DÕI**
**620–660 cent/giạ:** Kịch bản giảm giá. Có thể xảy ra nếu hành lang Biển Đen được khơi thông, xuất khẩu Nga–Ukraine phục hồi và mùa vụ Nam bán cầu tiếp tục thuận lợi.
**680–740 cent/giạ:** Vùng cân bằng hiện tại. Giá phản ánh đồng thời sản lượng Mỹ thấp, rủi ro logistics và sự cải thiện nguồn cung từ Australia–Canada.
**750–770 cent/giạ:** Vùng xác nhận đầu tiên. Giá cần lấy lại và duy trì trên khu vực này để cho thấy premium Biển Đen đang quay trở lại.
**800–850 cent/giạ:** Vùng xác nhận thiếu hụt nguồn hàng có thể giao dịch. Kịch bản này cần được hỗ trợ bởi xuất khẩu Nga–Ukraine suy yếu kéo dài, nhu cầu chuyển sang hàng Mỹ hoặc USDA tiếp tục hạ nguồn cung.
**886–960 cent/giạ:** Vùng mục tiêu kỹ thuật dài hạn. Để giá tiến đến đây một cách bền vững, thị trường cần một chất xúc tác đủ lớn từ địa chính trị, thời tiết hoặc thương mại quốc tế.
**ĐIỀU KIỆN XÁC NHẬN KỊCH BẢN TĂNG**
Tôi sẽ theo dõi:
• Giá lấy lại và giữ được vùng 750–770;
• Xuất khẩu Nga–Ukraine tiếp tục thấp hơn kế hoạch;
• Người mua quốc tế chuyển đơn hàng sang Mỹ, EU hoặc Canada;
• USDA nâng dự báo xuất khẩu Mỹ;
• Small Grains Summary hạ thêm sản lượng Mỹ;
• Australia hoặc Argentina xuất hiện vấn đề thời tiết;
• Dòng tiền đầu cơ quay trở lại trạng thái mua ròng rõ rệt.
**RỦI RO LÀM VÔ HIỆU LUẬN ĐIỂM**
Kịch bản tăng sẽ suy yếu nếu hành lang xuất khẩu Biển Đen được thiết lập và vận hành thực tế, trong khi Australia–Canada tiếp tục có sản lượng tốt và xuất khẩu Mỹ không cải thiện.
Nếu giá không giữ được vùng cân bằng 680–740 và tiếp tục suy yếu về 620–660, điều đó cho thấy premium địa chính trị đang bị loại bỏ. Khi ấy, cấu trúc tăng dài hạn cần được đánh giá lại thay vì tiếp tục giữ mục tiêu cũ một cách máy móc.
**KẾT LUẬN**
Lúa mì năm 2026 là câu chuyện về vị trí và khả năng vận chuyển của nguồn cung, không chỉ là tổng lượng tồn kho.
Tồn kho thế giới tăng khiến thị trường có thể tiếp tục biến động hoặc điều chỉnh trong ngắn hạn. Nhưng nếu rủi ro tại Biển Đen chuyển thành sự thiếu hụt vật chất kéo dài, cấu trúc giá vẫn có khả năng phát triển lên vùng 886–960 cent/giạ.
Đây là một kịch bản giao dịch dài hạn có điều kiện, không phải dự báo chắc chắn. Tôi sẽ cập nhật lại luận điểm sau Grain Stocks, Small Grains Summary và các kỳ WASDE tiếp theo.
*Bài viết chỉ nhằm mục đích chia sẻ góc nhìn và nhật ký phân tích cá nhân, không phải khuyến nghị đầu tư.*

免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。