長期的な成長の余地がある、安定した食品会社Redoubling は、私が独自に行っている研究プロジェクトで、次の質問に答えることを目的としています。 資本を倍にするにはどれくらいの時間がかかるでしょうか? 各記事では、私がモデルポートフォリオに追加した異なる企業に焦点を当てます。 取引価格としては、記事が公開された日の最後の日足ローソク足の終値を使用します。 私はすべての決定をファンダメンタル分析に基づいて行います。 さらに、計算にはレバレッジは使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン税20%、配当税25%)の分だけ資本を減らします。 同社の株価の現在価格を知りたい場合は、チャート上の再生ボタンをクリックしてください。 ただし、この資料は教育目的のみに使用してください。 念のため申し上げておきますが、これは投資アドバイスではありません。
会社概要
1. 主な活動分野 マルゼッティ社は、小売とフードサービスの2つの報告セグメントを通じて事業を展開する米国の専門食品メーカーです。 小売部門は、2025年度の売上高の53%を占め、常温保存可能なドレッシング、ソース、ディップ、クルトン、冷凍ガー
ファンダメンタル分析
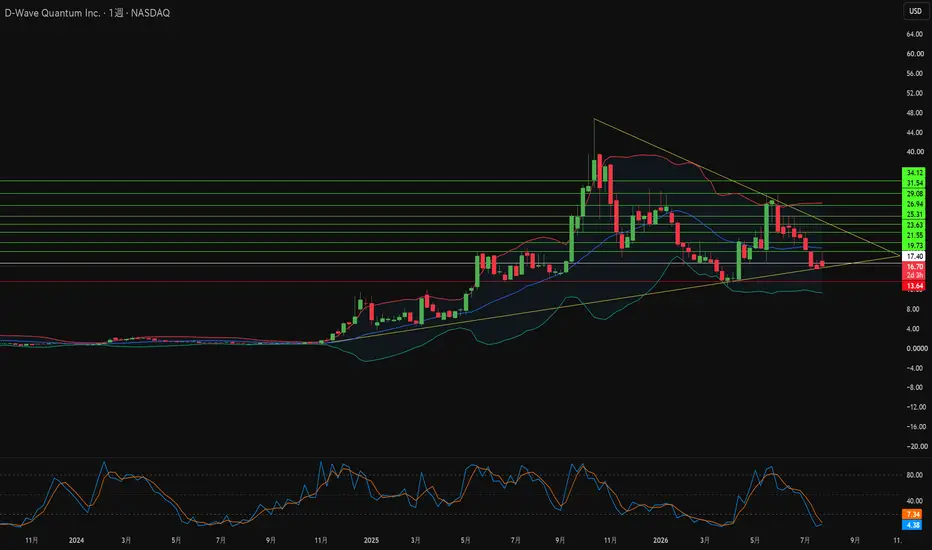
3300万ドルの受注はD-Waveの収益を救えるか?D-Wave Quantum Inc.は、量子コンピューティングを研究所から実際の運用システムへと移行させました。同社は量子アニーリングと新しいゲートモデルのロードマップを組み合わせたデュアルプラットフォームのハードウェア戦略を展開しています。同社の Advantage2 システムは 4,400 以上の超伝導量子ビットを搭載し、物理ノイズを 75% 削減しています。Leap クラウドプラットフォームは 40 か国以上のユーザーに 99.9% の稼働率でサービスを提供しており、同プラットフォーム上での Advantage2 の利用実績は前年同期比で 314% 増加しました。長期的な目標として、経営陣は 2030 年までに 10 個の論理量子ビット、2032 年までに 100 個の論理量子ビットの実現を目指しています。
財務状況は極めて対照的です。2026 年初頭時点の直近 12 か月間の年間売上高は 1,244 万ドルにとどまり、第 1 四半期の売上高は前年同期比 80.9% 減の 286 万ドルに縮小しました。一方で、受注額(Bookings)は異なるストーリーを示しています。第 1
(6301)小松製作所高値圏でも三角保合いを上方向へブレイクした小松製作所
■決算要約(2027年3月期・第1四半期)
・売上高:1兆431億円(前年同期比 +14.7%)
・営業利益:1,516億円(同 +8.0%)
・税引前四半期純利益:1,400億円(同 +6.7%)
・当社株主に帰属する四半期純利益:962億円(同 +5.4%)
・営業利益率:14.5%(前年 15.4% → やや低下)
◆事業別
・建設機械・車両:売上 9,669億円(+14.4%)/利益 1,301億円(+6.4%)
・リテールファイナンス:売上 327億円(+7.4%)
・産業機械他:売上 529億円(+21.7%)
円安が売上・利益を押し上げる一方、建機のコスト増や地域別の需要差が利益率の伸びを抑える構造
■チャート分析
チャートでは、三角保合いを上方向へブレイク。高値圏でのブレイクということもあり、中長期の上昇トレンドは継続が濃厚
ただし、ブレイク後に急伸した場合、サポート確認のための押しが入る可能性がある点には注意したい
その際の重要ラインは 6,800円(ブレイクライン)。ここを維持できるかどうかが、短期ト
キオクシア 1週 (285A)トレード判断:見送り。
過去の半導体IPO急落から見るチャート構造
直近で-18%超えの強烈な下落。結論から言うと見送りです(この先が計測不能なため)
そもそも上場から日が浅すぎて、テクニカル指標で中長期的な需給の厚みを測りたくてもデータが圧倒的に足りません。
下値の目処になる強固なサポートが見出せない以上、今の状態はただの底なし沼・・・
手動でエントリーする優位性が全く見えません。
■ 過去の急落事例が示す現実
半導体のようなシクリカル銘柄が崩れた時、歴史を見ると悲惨なケースが多いです。
ソシオネクスト(6526)
IPO後に急騰しましたが、2023年7月の大株主売り出しで需給が崩壊。高値から半値近くまで暴落し、急騰前の足場まで落ちてから数ヶ月もヨコヨコを強いられました。落ちる途中で買っても全く反発しなかった典型例。
エヌビディア(NVDA)
2018年のマイニング需要剥落時、あのNVDAでさえ数ヶ月で50%以上暴落。V字回復なんて起きず、2019年は丸々1年かけて底値圏で日柄調整していました。
■ トレード判断と今後のシナリオ
強烈な需給の悪化はチャートを簡単にぶっ
(7735)SCREENホールディングス高値圏でダブルトップを形成し、現在は下落調整中のSCREENホールディングス
(決算要約)
2027年3月期・第1四半期は、
・売上高:1,217億円(▲10.3%)
・営業利益:143億円(▲41.1%)
主力の半導体製造装置(SPE)が中国・台湾向けを中心に減速し、利益が大きく落ち込む結果となった。一方で、グラフィックアーツ(GA)やディスプレー成膜装置(FT)は増収増益で底支え。通期予想は上方修正されたものの、短期的には需給悪化が意識されやすい決算内容だった
チャートを見てみると、直前までサポートとして機能していた16,000円を明確に割り込み、決算発表後のPTSではさらに売りが加速。夜間取引では一時 12,000円付近まで急落しており、短期的にはセンチメント悪化が強い状況
ただし、12,000〜11,000円台は今年に入りレンジを形成していたゾーンで、厚い支持層が存在するため、下げ止まりからの一定のリバウンドは十分に期待できる
一方で、反発した場合でも、まずは本日の終値14,175円を上抜けることが最初の関門となる。その先に控える16,000円は強いレジスタンス
シーゲイト株が突然1,000ドルに達した理由とは?シーゲイト・テクノロジー(Seagate Technology)は、AIインフラ需要における最も予想外の勝者の一社となりました。同社の株価は2026年に3倍となり、過去12ヶ月間で700%以上上昇しました。Wedbushのアナリストであるマット・ブライソン氏は目標株価を1,000ドルに引き上げ、ウォール街のコンセンサスは平均目標株価1,020ドルの「強い買い」となっています。第4四半期の1株当たり利益(EPS)は、経営陣のガイダンスである4.80〜5.20ドルに対し、約4.89ドルと予想されています。このレンジは前年同期比で2倍以上の増加を意味します。2026年4月3日に終了した四半期の純利益率は、長年の1桁台から24%に達しました。
この需要は周期的なものではなく構造的なものです。生成AIモデルのトレーニングと運用にはエクサバイト規模のストレージ容量が必要であり、現在クラウドデータセンターがシーゲイトの売上高の約80%を占めています。ハイパースケーラーはサーバー導入の遅延を避けるため、早期に容量を確保する必要があり、これがシーゲイトに異例の交渉力を与えています。生産枠は2027年ま
ダークファイバーはVerizonをAIの勝者にできるか?Verizonは2026年第2四半期の営業収益が343億ドルであったと発表しました。機器販売の落ち込みにより、総収益は前年同期比で0.7%減少したものの、調整後1株当たり利益(EPS)は$1.30となり、市場予想を上回りました。経営陣は通期の調整後EPS見通しを$4.99から$5.04の範囲に引き上げました。90億ドル規模のコスト構造改革プログラムは順調に進展しています。2026年の設備投資額は160億ドルから165億ドルの間と見込まれています。上半期に35億ドルの自社株買いを実施した後、取締役会は2026年の自社株買い目標を45億ドルに増額しました。ポストペイド携帯電話の純増数は過去5年間で最高を記録しました。
より興味深いストーリーはインフラ層にあります。VerizonはGoogleと10億ドルを超えるダークファイバー(未照明光ファイバー)契約を締結しました。Googleは未照明のファイバー芯線を借り受け、自社の光学機器を接続することで、エンドツーエンドの制御権を維持します。Verizonは最小限の追加運用コストで休止設備を収益化しています。CEOのダン・シュルマン(Dan Sc
NG1! 1W
【定点観測】天然ガスにおけるボラティリティ圧縮と資金ローテーション
■ 現在の市場状態と数値
現在、コモディティ全体のインデックス(DBC等)に対する天然ガスの相対強度を計測した際、直近1ヶ月で平均ベースラインに対し明確な資金流入のアウトパフォームが観測されています。
過去5年間のヒストリカル・ボラティリティから算出しても、統計上過去数年間で極めて稀なレベルの価格変動の収縮状態にあることが裏付けられています。
■ 天然ガスに資金が集中している理由
平時の天然ガス市場は、夏場の冷房・冬場の暖房需要といった「季節性のサイクル」に従って資金が規則的に出入りします。
しかし現在、NVIDIA(NVDA)をはじめとする少数のメガテック企業への資金集中により、S&P500やTOPIXといったインデックス全体が特定セクターのボラティリティに強く連動する構造(90日相関係数0.7〜0.8)となっています。これに対し、天然ガスと主要株価指数との相関係数は「0.1未満(ほぼ無相関)」の領域を推移しています。
マクロ経済におけるハイテク株の過熱感や直近の関税政策に伴う地政学的な不確実
Japan 225 Cash(日本225キャッシュ)下落警戒レベル引き上げ前回投稿した4時間足の戻しポイント付近から下落する形で今週は終了。
現在のチャート状況的には、
引き続き下落に警戒する状態。
また、下記の情報が現在確認されているため、
テクニカル以外でも来週の下落要因が重なってきています。
サウジ防空システムは、ヤンブーの製油所を狙った弾道ミサイル2発を迎撃
ジザンにも警報が発令
Reutersがジザン製油所方向から上がる大きな煙の映像を検証
取引関係者2人が一部損傷の情報を受けたと証言
サウジ政府の公式な被害報告は未公表
Saudi Aramcoはコメントしていない
フーシ派側はサウジの石油・重要施設を今後も標的にすると警告
単純なテクニカル通りの目線でいくと、
週足RCI上限付近からの下落途中なので最悪の場合、
目先62000~60,000円辺りまでの下落を想定中。
逆に反発し、67600円辺りの高値ラインを上抜ける形になれば
下落警戒レベルは下げます。レンジか揉み合い、
もしくは上昇目線へ切り替えの可能性が出てきます。
もし、62300円辺りを明確に下抜けると
50000円台までの下落が考えられます。
---
防衛取引1件でArcher Aviationの未来は変わるか?Archer Aviation(NYSE: ACHR)は、純粋なエアタクシーメーカーからデュアルユース(軍民両用)の航空宇宙エコシステムへと再定義を進めています。同社は防衛技術企業のAnduril Industriesと提携し、Archerの民用機と同じハイブリッド電動アーキテクチャをベースにしたグループ5の自律型攻撃ヘリ「Thunder」を発表しました。ファンボロー国際航空ショーでの発表後、株価は年初来で大幅安が続いているものの、約20%急騰するなど投資家は熱狂的に反応しました。この防衛用モデルはヘルファイアミサイルを含む重兵器を搭載可能で、迅速な現場配備のために標準的な海上コンテナに収まります。重要なのは、Archerの商用化スケジュールを圧迫している数年がかりのFAA(米国連邦航空局)旅客認証プロセスを回避できる点です。
このショートカットがなぜこれほど重要なのかは、財務状況を見れば明らかです。2026年第1四半期、Archerの売上高は前期の30万ドルから増加し、アナリスト予想の約90万ドルを上回る160万ドルにとどまりました。一方で、R&D(研究開発)および認証費用の加速に
イートン:自動車部品メーカーからAI電力の覇者へ?イートン(ETN)は、従来の自動車部品サプライヤーから世界的なAIインフラの要へと転換を図り、産業界で最も目覚ましい企業変革の1つを実行しています。その中核となるのが、2026年3月12日に完了した95億ドルのBoyd Thermal買収です。これにより、イートンは液冷技術の空白を埋め、高圧配電からAIサーバーを冷却するコールドプレートに至る「グリッド・ツー・チップ(格子からチップまで)」スタックの端から端までの制御権を手中におさめました。EBITDA倍率22.5倍で評価されたこの大型買収だけで、2026年の売上高に17億ドルが上乗せされると試算されています。
マクロ経済の追い風も大きく寄与しています。2030年までにAIデータセンターは米国の全電力消費の最大17%を占める可能性があり、動きの鈍い電力公社に痺れを切らしたハイパースケール事業者は「メーター裏(behind-the-meter)」の電力ソリューションへとシフトしており、イートンはこの構造変化を取り込める絶好のポジションにいます。数字はすでにそれを物語っています。2025年度の売上高は過去最高の274億ドルに達した上、電気
AIの渇きは世界の水関連株を再評価させるか?国連は、世界が「世界的な水破たん」の時代に突入したと警告しています。すでに40億人が水ストレス下で暮らしており、AIデータセンターは2030年までに年間9.3兆リットルもの水を消費すると予測されています。この水量は13億人の基本的な家庭用水を賄える規模です。このような背景の中、エッセンシャル・ユーティリティーズ(NYSE: WTRG)の株価収益率(PER)は20.1倍と、世界の水事業会社の平均である14.9倍に対して明確なプレミアムで取引されています。同社は14億ドルのインフラ投資を計画していますが、PFAS除去義務や規制の圧力がそのプレミアムを脅かしています。市場はAI時代において最も希少な資産を正当に評価できていないのか、それとも高買いしているのでしょうか?
テクノロジー層のシフトも同様に急速です。従来の空冷方式ではチップ1枚あたり1キロワットを超える熱流束に対応できず、事業者は液冷や浸漬冷却への移行を進めており、市場規模は2035年までに271億ドルに達すると見込まれています。Asetekが保有していた画期的な「Pump-on-Block」特許の失効により、世界中でロイヤリティ
AT&Tはスターリンクの1.6兆ドル規模の攻勢を生き残れるか?SpaceXが1.6兆ドル規模の米国通信市場を席巻している。オッペンハイマーのアナリスト、ティモシー・ホラン氏は、AT&Tを最も打撃を受けやすい通信キャリアとして指名した。スターリンク(Starlink)はすでに160カ国以上で1,000万人を超えるアクティブユーザーを抱えている。SpaceXの社長グウィン・ショットウェル氏は、小売向けモバイルサービスの計画を認めた。このサービスは特別なハードウェアを必要とせず、標準的なLTEスマートフォンで動作する。これにより、SpaceXは7,400億ドル規模のモバイル市場へ直接参入することになる。
ウォール街はリアルタイムでこの脅威を織り込み直している。バーンスタインはAT&Tの目標株価を30ドルから25ドルに引き下げた。AT&Tとベライゾン(Verizon)の株価は、ここ数年で最悪の週に向かっている。ジム・クレイマー氏は投資家に対し、どちらの銘柄も保有したくないと語った。ウェルズ・ファーゴは、スターリンクの利用が急増するにつれてAT&Tが沈む可能性があると警告した。一方、SpaceXはプレミアム周波数帯の獲得に向け、EchoStarに約196
スーパーエルニーニョで世界食料の価格改定が起きる?現在、二重のショックが世界の食料システムを脅かしています。米海洋大気局(NOAA)は、非常に強いエルニーニョ現象が発生する確率を63%と予測しており、太平洋の海面水温はすでに2.0℃を超えています。中国の気象当局は、今回の事象が過去最高を記録した1997〜98年のスーパーエルニーニョに匹敵する可能性があると警告しています。この気候異常は、ホルムズ海峡を寸断しているイラン戦争と衝突しています。この要衝は世界の肥料取引の約30%、世界の尿素輸出の36%以上を担っているため、カタールのラス・ラファンなどの拠点への軍事攻撃により、不可抗力(フォース・マジュール)宣言と即時の価格高騰が引き起こされています。
その波及メカニズムは窒素集約型の作物を通じて現れます。窒素は世界の作物栄養素需要の50%以上を占めていますが、インドや東南アジア全域で米が深刻な干ばつに直面しています。輸入依存度の高い地域の農家は肥料の散布を削減しており、これが収量の直接的な低下を招いています。ゴールドマン・サックスは国際食料価格が15.8%急騰すると予測し、ウニクレディト(UniCredit)は3,420億ドル相当に及ぶ
エルビット社の14億ドル欧州ミステリーバイヤーは誰か?エルビット・システムズ(Elbit Systems)は現在、イスラエルで最も時価総額の高い上場企業となっている。同社の受注残高は過去最高の302億ドルに達した。2026年第1四半期の売上高は前年同期比15.5%増の21.9億ドルに達した。S&Pマーロットは同社の信用格付けを「ilAAA(安定的)」に引き上げた。イスラエル経済が2025年中期に3.5%縮小したにもかかわらず、この勢いは維持された。
欧州ではさらに謎が深まっている。匿名のある欧州の顧客が、エルビット社と5年間で14億ドル規模の近代化プログラムを契約した。ギリシャはNATOの南東側面に沿ってPULSロケット砲を配備するため、7億5000万ドルを投じることを約束した。ドイツはKNDS、MBDA、Diehl Defenceとともに、60億ユーロ規模のEuroPULS調達を計画している。セルビアでは、エルビット社が攻撃型ドローンを製造する新しい合弁会社の株式51%を保有している。その影響力は湾岸地域にも静かに及んでいる。カタール首長国海軍の艦隊は、2億ドルを超えると思われる秘密契約のもと、エルビット社のC-MUSICミサイル防衛
ワシントンは量子版TSMCを密かに構築しているのか?半導体市場は新たな戦略的時代に突入した。台湾海峡の緊張高まりにより、欧米が海外のファブに依存することは容認できないリスクとなっている。ワシントンは、補助金を株式へと転換することでこれに対応した。米政府は現在、89億ドルで取得したインテル(Intel)の9.9%の株式と、グローバルファウンドリーズ(GFS)の約1%の株式を保有している。国家が株主になるとき、企業の統合は噂ではなく政策になり始める。
グローバルファウンドリーズはこの仮説に真の具体性をもたらしている。同社は、安定した成熟した専門ノードから7億7800万ドルの純利益を上げている。2026年5月、同社はCHIPS法の3億7500万ドルの補助金を背景に「Quantum Technology Solutions」を立ち上げた。この部門は、絶対零度近くで動作する22nm FDXプラットフォーム上のCryo-CMOSチップを含む、5つの量子ハードウェアモダリティをサポートしている。SEALSQとの提携によりポスト量子暗号が追加され、8,000件を超える特許ポートフォリオがタワーセミコンダクターなどのライバルに対する法的障壁(堀)を強固
Dell AI:米国の96億ドル規模の主権独占? デル・テクノロジーズ(DELL)は、国家の重要なインフラへと進化を遂げました 。現在、主権国家は「コンピューティング主権」を安全保障上の最優先事項と捉え、機密データを保護するためにローカライズされたAIクラウドを求めています 。デルのハイブリッド・アーキテクチャにより、政府はデータを国境内に維持することができます 。同社の強靭なグローバル・サプライチェーンは、競合他社を制約するコンポーネントのボトルネックを回避します 。現在、公共セクターのリーダーの半数以上が、即座の主権AI導入を計画しています 。デルはこの移行における主要プロバイダーとしての地位を確立しています 。
軍との関係は根深く、さらに強固なものになっています 。2026年5月27日、陸軍省はデル・フェデラル・システムズと5年間で96.9億ドルの重要な契約を締結しました 。この統合契約により、数十の個別契約がMicrosoft 365、Windows、Azureツールへの一元化されたアクセスに集約されます 。これは、統合全ドメイン指揮統制(CJADC2)を支え、通信が遮断された戦闘地域の兵士に安全かつリアルタイムのデータ
ウォール街が見落とした、IonQがSkyWaterに見出す価値とは?IonQはSkyWater Technology(SKYT)を18億ドルで買収することに合意し、唯一の垂直統合型フルスタック量子プラットフォーム企業を誕生させた。その戦略的ロジックは、単なる量子ビット(qubits)の議論よりも深い。SkyWaterはDMEA Category 1Aの「認定ファウンドリ(Trusted Foundry)」資格を保有しており、米国政府に対して安全で改ざん耐性のあるチップへのアクセスを保証している。東アジアのサプライチェーンが地縁政治的リスクにさらされる中、統合された企業は、国防総省の極めて重要なプログラムに向けた「米国の主権的ヘッジ」としての地位を確立することになる。
財務データは緊張感を物語っている。SkyWaterはインフィニオンからのFab 25買収に支えられ、2025年度の売上高が29%増の4億4,210万ドルと過去最高を記録した。しかし、収益性の確保には至っていない。2026年第1四半期の純損失は68%拡大して1,230万ドルになり、GAAPベースの売上総利益率は14.9%に圧縮され、リボルビング融資枠から1億8,240万ドルが引き出されてい
Sロング
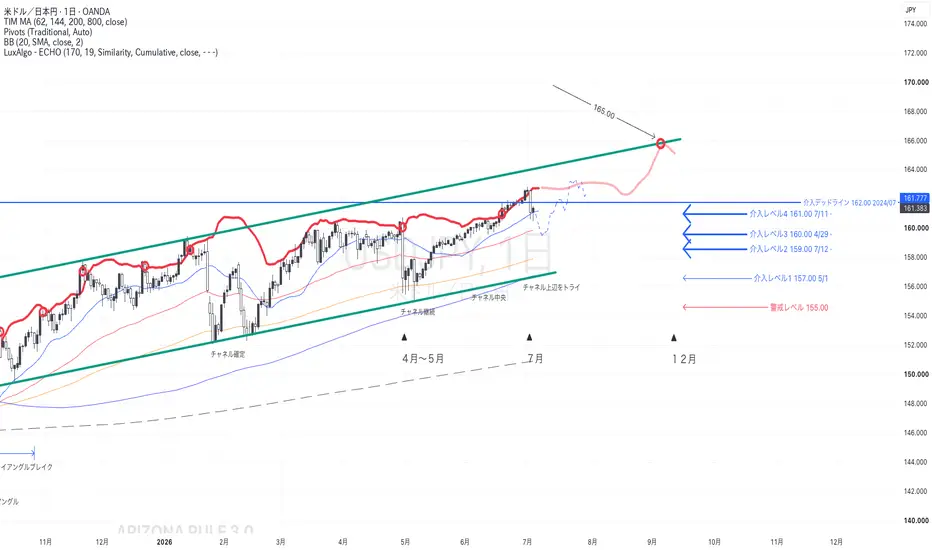
The Leapの上位10%以内なら十分に生き残れる指標になるドル円はお伝えしていたとおり7月2日に介入(ぽいもの)があり急落しましたね。そこはオプションが密集している日でしたし、ボリンジャーバンドにあたってバンドウォークしていたのでいつ介入してもおかしくない状況でした。
その瞬間まで相場が穏やかでしたので僕も油断していたのですが笑、リビングに置いていたTickrmeter(ティッカーメーター)がピカピカし出して、Tradingviewのアラートも鳴ったので、これは来たなと確信しスマホで利確しました。今期のThe Leapも上位4%に食い込んでます😊
皆さんも腕試しに次回は参加してみてくださいね!一位を目指す必要はないんです。
トレードは誰と競う必要もなく、ただただ相場と睨めっこする漁師みたいな仕事。何匹釣ったとか高級魚を釣ったとか関係ない。生きるために自分の食べる分を海から獲ってくる。毎日毎日。老人と海、みたいな笑
さて、ドル円は急落したものの、固定VWAPのアッパーバンドでしっかり止められちゃいました。来週下抜けできるかどうかに注目です。
円先物の投機的売りポジションも-145.8千→-150.1→-146.1と円売りが減少に
ナガワ(9663)1月
投資戦略
勝率や不確実な予測への依存を捨て、
「撤退ラインの圧倒的な明確さ」と
「真空地帯の浮上」のみを優位性とする。
強固なサポートを背にした、高リスクリワードの平均回帰トレード。
1. 環境認識:ファンダメンタルズのバグ
本業である建設機械レンタル事業は堅調で、過去最高益水準の収益基盤を持つ。
しかし、今期の「最終減益予想」および「減配・優待改悪」というネガティブサプライズにより、投資家の強烈な失望とパニック売りが発生。
企業価値が完全に毀損したわけではないにも関わらず、需給バランスが崩壊し、テクニカル上で極度な売られすぎ状態となっている。
2. エントリーの根拠:3つのコンフルエンス
現在の価格帯(5,020円付近)には、反発を支持する強固な技術的根拠が密集している。
マクロサポートと極性転換: 2011年〜2016年の大相場を基準とした月足フィボナッチ・エクステンション「レベル1(4,890円)」に到達。
ここは2019〜2021年に強固な上値抵抗として機能したラインであり、現在は強力なサポートとして機能する蓋然性が高い。
極値シグナルの点灯: 独
日本代表W杯敗退日=BTC底値?日本代表W杯敗退日=BTC底値?
BTCと歴代ワールドカップ日本代表敗退日を合わせてみると実は記録で確認できる4大会中3大会はビットコインの価格が底値付近にあります。(2018年大会も半年後に底値になっています)
実はビットコインの半減期による4年サイクルで最も価格が落ち込む年と、W杯の開催年が一致しているからです。Bitcoinの価格は、新規発行量が半分になる半減期を軸に、約4年周期で規則的なサイクルを描いてきています。
半減期の年
2012年、2016年、2020年、2024年
バブルの年
2013年、2017年、2021年、2025年
バブル崩壊の年
2014年、2018年、2022年、2026年
仮想通貨市場から資金が抜けきり、投資家が最も苦しんでいるタイミングと重なることが多いです。
今後は大口の売りがどこで枯渇するかを見極めることが大事になってきます。
Tモバイル はスターリンクの周波数包囲網を生き残れるか?SpaceXがEchoStarから200億ドル規模の画期的な周波数帯買収を完了し、65メガヘルツを超えるミッドバンド(中間周波数帯)を確保したことで、Tモバイル(TMUS)を守る競争優位の「堀」は急速に崩壊しつつある。この統合により、スターリンクは地上波モバイルネットワーク事業者への構造的な依存から脱却し、SpaceX自らが小売セルラーサービスを開始する道が開かれた。Tモバイルとスターリンクの間の独占的な「ダイレクト・トゥ・セル(端末直接通信)」パートナーシップは来月で失効し、SpaceXの社長グウィン・ショットウェルは、同社が消費者向けの直接セルラー契約を積極的に検討していることを認めている。既存の1030万人以上のスターリンク・ブロードバンド加入者を組み込みのクロスセル基盤として持つこの軌道上の巨人は、既存の通信キャリアが容易に対抗できない価格決定権を有している。
営業面において、Tモバイルは下落する株価とは裏腹に、並外れた業績を叩き出している。2026年第1四半期の売上高は前年同期比11%増の231億ドルに達し、調整後EPSは市場予想の2.03ドルに対して12%上回る2.27ド
MSTR:なぜ株価は保有資産価値を下回って取引されているのか?MicroStrategy(MSTR)は、1コインあたり平均75,651ドルのコストで取得した847,363ビットコインを保有しています。ビットコインが60,000ドル付近にある現在、含み損は100億ドルを超えています。時価総額は365億ドルにまで崩壊しました。この数字は、基礎となるデジタル準備資産自体の価値を下回っています。投資家は、財務諸表(トレジャリー)にあるビットコインの価値よりも安い価格で会社全体を買い取ることができます。このディスカウントは、セイラー氏の付加的なフライホイール(弾み車)を完全に逆転させました。このモデルは、より安価なビットコイン購入の資金を調達するために、プレミアム価格での株式発行を必要としていました。逆に、ディスカウント価格で株式を売却することは株主を希薄化させます。資本調達のエンジンは停止しました。
機関投資家の資金は急速に流出しています。チャイキン・マネー・フロー(CMF)インデックスは-0.25に急落し、大口買い手からの深刻な流出を示しています。同株のビットコインとの30日相関関係は0.75に急上昇しました。この株式は現在、ボラティリティの高い資産