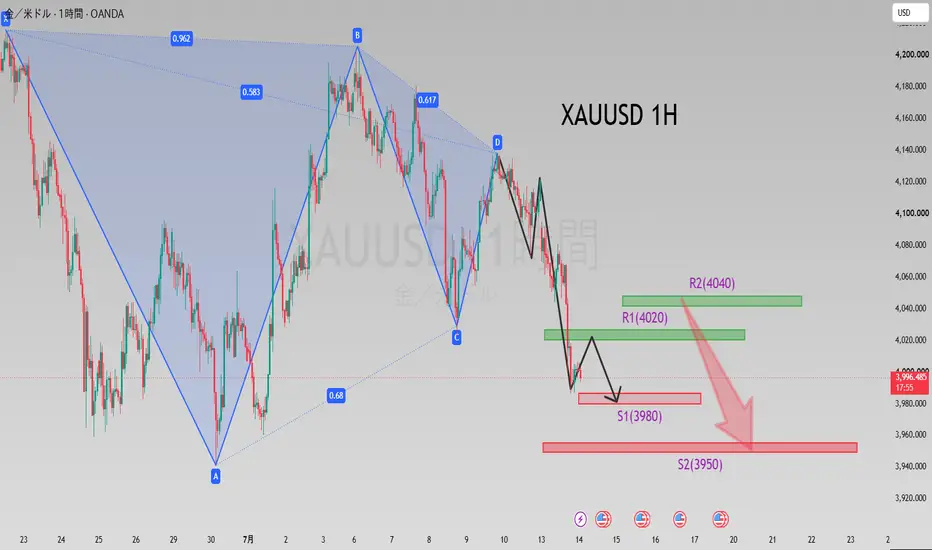
来週の市場動向予測来週の市場動向予測
1. 月曜日・火曜日:FRBの政策会合を控え、レンジ相場が続き、様子見ムードとなるでしょう。
資金は会合を巡る不確実性を回避するため、慎重な取引が予想されます。市場は3990~4080のレンジ内で小幅な変動が予想され、弱気基調となるでしょう。小幅な反発は抵抗に遭い、再び下落する可能性が高い一方、4000のサポートレベルは繰り返し試されるでしょう。
2. 水曜日:政策会合と記者会見を背景に、ボラティリティの高い局面となるでしょう。
発言内容がタカ派的かハト派的かによって、方向性が定まるでしょう。タカ派的な発言であれば、金価格は急落し、3960のサポートレベルを試すでしょう。一方、穏やかなハト派的な発言であれば、反発して4100の抵抗レベルに挑戦するでしょう。
4. 木曜日と金曜日:PCEデータ発表と月末のポートフォリオ調整
PCEインフレデータは金利予想をさらに精緻化するでしょう。月末の機関投資家のポジション調整と相まって、週足は弱気で引ける可能性が高く、全体的な弱気トレンドが継続するでしょう。
全体的なスタンス:弱気バイアスを伴うレンジ相場が中心です。反発
ハーモニックパターン
弱気要因の主要ポイント弱気要因の主要ポイント
(日中取引では弱気ムードが支配的で、調整局面が発生)
🔹1. 米国債利回りの上昇とFRBの利上げ期待の再燃が暗号資産に重くのしかかっている
中東における地政学的緊張の高まりと原油価格の上昇(インフレ懸念を煽る)を背景に、米国10年債利回りは2カ月ぶりの高値となる4.66%まで上昇し、2年債利回りは18カ月ぶりの高値を記録した。CME金利先物によると、7月のFRB利上げ確率は34.7%に上昇し、9月までの利上げ累積確率は78%近くに達している。利回りのないデジタル通貨の保有コストが急騰したことで、資金は暗号資産市場から債券などの固定利付商品へとシフトしており、利益追求への強気な意欲は極めて弱い。
💥2. 持続的な上昇局面の後に利益確定売りが発生新規資金流入の勢いの鈍化
価格は59,100ドルの安値から10%以上反発し、多額の含み益が発生しています。大口保有者は高値圏での調整局面において、利益確定のため段階的に売却を進めています。ETFへの資金流入は依然として小幅で、新規資金の急増は見られません。ショートスクイーズによって牽引されていた上昇相場は勢いを失い、価
ベア(売り手)が主導権を握る🔹🔹🔹
ベア(売り手)が主導権を握る
本日は今週最後の取引日です。週の終値確定や月末のファンドによるポジション調整が重なるため、市場のボラティリティ(変動幅)は大幅に高まると予想されます。ブル(買い手)は大きな打撃を受けており、現在はベアが主導権を握っています。ただし、直近の安値付近には買い支えも見られます。市場全体の地合いは弱含みかつ不安定であり、ベア優勢の展開です。小幅な反発は、絶好の売り場となるでしょう。心理的なサポートラインである4000ポイントの水準が繰り返し試されています。週の終盤にかけて、小幅な反発(ブルの動き)が見られる可能性には警戒が必要です。極端な一方的な急落は予想されず、一定のレンジ内で下落基調をたどる展開が見込まれます。
XAUUSD:4080のサポートに注目金価格は4140付近の高値から徐々に売り圧力にさらされ下落している。これは前夜の上昇後、ロング勢の利益確定によるテクニカルな調整である。短期的には4080サポートの維持可否に注目する。このサポートが守られれば、市場はレンジ内での回復局面に入る。価格は4080~4140のレンジ内で繰り返し変動する見込みである。米国市場時間帯に金価格が4120水準を奪回し維持できるかどうか注視する。
中期的な構造の観点から、下方のサポートは堅調を保っている。だが短期的な上昇モメンタムは明らかに減退し、市場は調整サイクルに入っている。現時点で明確な一方通行のシグナルは存在しないため、トレード方針は広幅レンジ相場を中心とする。上昇時に盲目的に買ったり、下落時に売ったりすることを避ける。4080水準は日内の強弱の分水嶺であり、このサポートの維持が今後の相場動向を直接左右する。
トレード戦略:
買い 4080~4090
SL 4070
TP 4120 - 4130 - 4140
売り 4140~4150
SL 4165
TP 4120 - 4090 - 4080
中核的な弱気圧力中核的な弱気圧力
(上昇を抑制し、短期的な調整を誘発)
1. 持続的な上昇後の短期保有ポジションにおける利益確定売り
59,100の安値から反発して以来、価格は6,800ポイント以上急騰し、短期的に大きな利益を積み上げてきました。ETFへの資金流入は爆発的ではなく、むしろ緩やかなものでした。主にショートスクイーズによって牽引されたこの上昇は、持続的な長期資金の裏付けを欠いています。結果として、高値圏での出来高不足が、集中的な利益確定売りと撤退を誘発しています。
2. 積み上がった「拘束」ポジションによる上値抵抗
過去に「拘束」されたポジション(損失を抱えたまま保有している投資家)が大量に66,700~67,000のレンジに集中しており、容易に突破できない主要な日中抵抗線として機能しています。 68,000~69,000ポイント付近では、損益分岐点を目指す投資家からの売り圧力がさらに強まっている。短期指標における弱気ダイバージェンスはますます顕著になっており、上昇モメンタムの終息と、指標をリセットするための調整局面が必要であることを示唆している。
3. 長期的な金融政策に関する根強
中長期的な弱気シナリオ中長期的な弱気シナリオ
(反発を抑え、強気派の持続的な上昇を制限)
💤1. 米連邦準備制度理事会(FRB)の長期にわたる高金利維持政策スタンスは変わっていません。
情報公開停止期間以前、ウォーシュ氏やローガン氏といった主要なFOMC投票メンバーは、インフレ率の低下が1ヶ月続いただけではインフレ抑制の勝利を宣言するには不十分であり、年内に利上げを再開する選択肢は依然として残っていると明言していました。CME金利先物市場では、9月に25ベーシスポイントの利上げが行われる確率が55%以上と織り込まれており、「高金利が長期化する」というシナリオが世界の機関投資家の価格設定における主要な基準となっています。実質金利が高止まりしている限り、金価格には構造的な強気相場を始動させる基盤がありません。
🔰2. 米国経済の回復力は依然として強固であり、利下げの明確な引き金となる要因は存在しません。
小売売上高、新規失業保険申請件数、住宅着工件数といった高頻度経済指標は、経済の回復力と「ソフトランディング」軌道を裏付け続けており、大規模な人員削減や消費の急落といった景気後退の兆候は見られません。FR
XAUUSD:売られ過ぎからの反発継続本日、金は売られ過ぎ状態からの反発を継続している。主な推進要因は、安値圏でのショートカバー、中東地域の継続的な地政学リスクによる避難先としての買い、金ETFへの2日連続の資金流入であり、価格は4100ラインを上回った。
主要テクニカル水準
レジスタンス:
第一レジスタンス:4138-4142(日内高値、短期的な多空の分水嶺)
第二レジスタンス:4160-4168(過去に売り圧力が集中したゾーン)
上昇余地を拡大するには4142を持続的に上抜ける必要があり、達成できない場合は急騰後に調整下落するリスクがある。
サポート:
短期サポート:4098-4102(4100の心理的水準、現在の相場強弱の境界線)
中間サポート:4072-4076(本日朝方の反発起点となった安値)
メインサポート:4000、今回の反発相場における重要な防衛ライン
トレード戦略:
売り 4135 - 4142
SL 4158
TP 4105 - 4090 - 4078
買い 4098 - 4102
SL 4082
TP 4125 - 4145 - 4160
XAUUSD 短期調整ラリー急落後、金は幅広いテクニカル調整のボラティリティが発生している。長期的な下落トレンドは崩れておらず、短期的な買い勢の心理が回復し、買い手と売り手の攻防レンジが拡大している。
日足チャート:ローソク足が短期移動平均線を上回って推移し、MACDはゴールデンクロスで勢いが強まっている。だが長期移動平均線は下向きで、今回の反発は下落トレンド内の調整に過ぎず、完全な上昇転換ではない。
4時間足チャート:買い勢の勢いは堅調。RSIは63で過買い圏に達しておらず、さらなる上昇慣性が残っている。一方、指標が高水準で横ばいになれば調整下落が発生する可能性がある。
総合見解:幅広い調整レンジでのレンジ相場。一方的な値動きを追う取引は避け、レンジ内で安値買い・高値売りを中心に取引する。
トレード戦略
買い:4020 - 4027
SL:4003
TP:4060 - 4070 - 4080
売り:4070 - 4080
SL:4095
TP:4055 - 4045 - 4035
弱気圧力の背景にある論理弱気圧力の背景にある論理
(反発余地の限定と長期市場トレンドの優位性)
🌐 長期的にFRBが高金利を維持するというファンダメンタルズは依然として変わっていません。
7月18日、FRBは公式に会合前の沈黙期間に入りました(7月30日まで続きます)。これに先立ち、ウォーシュ総裁、ローガン総裁、ジェファーソン総裁を含む主要メンバーは、インフレ目標達成には1ヶ月のインフレ率低下では不十分であり、年内は利上げ再開の選択肢が残されているという統一メッセージを発信しました。CMEの金利予測ツールによると、9月の25ベーシスポイントの利上げ確率は53.5%であり、12月の利上げ予測も上昇を続けています。「長期にわたる高金利」の見通しは、世界の金融機関にとって依然として重要な指標となっています。その結果、無利子資産である金は、高実質金利環境下で引き続き評価圧力にさらされており、市場の反発は、より広範な下降トレンドにおける「ブルトラップ」とみなされています。
💠 米国経済の回復力は依然として堅調であり、利下げの具体的な引き金となる要因は見当たりません。
小売売上高、新規失業保険申請件数、コンファレ
金価格上昇の好機を捉えましょう。金価格上昇の好機を捉えましょう。
米国の最新インフレ指標を消化しつつ、市場の関心が小売売上高や新規失業保険申請件数、FRB関係者の追加発言といった今後のマクロ経済指標へと移る中、金(ゴールド)相場は引き続き上値の重い展開となっています。CPI(消費者物価指数)はわずかに低下したものの、FRB当局者は政策決定が引き続きデータ次第であることを強調しており、これが米国債利回りを高止まりさせ、金相場の上昇機運を抑制しています。
ICT(Inner Circle Trader)およびスマートマネーの視点で見ると、XAUUSDは直近のBOS(市場構造のブレイク)水準を維持できず、短期的な弱気オーダーフロー(注文の流れ)の中で推移しています。
価格は現在、日中の重要な需要領域(ディマンド・エリア)に接近しており、機関投資家による次の動きの前に、ここで流動性が吸収される可能性があります。
テクニカル見通し(M30)
直近の上昇衝動(インパルス)があったものの、全体的な構造は依然として弱気です。
価格は日中のBOSに関連する供給領域(サプライ・エリア)で反落し、現在は強気のオーダーブロック(注文集
主な弱気要因主な弱気要因
💌1. 短期的な大幅な利益確定に伴い、大口保有者からの秩序ある売り圧力が生じています。
安値59,100ドルから65,501ドルへの反発(10%超の上昇)を受け、含み益を抱えた短期ポジションが一斉に決済されています。オンチェーンデータによると、「クジラ(大口投資家)」による取引所への入金比率が2015年以来の高水準に達しており、取引所へのBTC流入の67%以上が上位10のクジラアドレスに由来しています。これは、大口投資家が高値圏で段階的に保有資産を放出していること、そして持続的な買いの勢いが著しく不足していることを示唆しています。
ETFへの資金流入は散発的かつ小規模にとどまり、持続的かつ大規模な買い集めの兆候は見られません。機関投資家は主に利益確定やポジション縮小の動きを見せています。価格を押し上げる新たな長期資金がなければ、急騰が生じても、出来高を伴わない反落(調整)に見舞われやすい状況です。
🔆2. FRB(連邦準備制度理事会)は金融引き締めサイクルへ根本的に転換したわけではありませんが、長期的な下落圧力は依然として続いています。
FRBのクック理事は、インフレ
弱気な力が市場心理を支配し、価格を押し下げている弱気な力が市場心理を支配し、価格を押し下げている
🌐1. FRBのタカ派姿勢が鮮明化:ダラス連銀のローガン総裁(今年のFOMC投票権保有者)は、インフレ指標の単月での改善だけではインフレ抑制目標の達成には不十分だと公言した。彼女は物価の安定を確保するために緩やかな利上げが必要だと明言し、ウォッシュ議長体制下で追加利上げを公に支持した初の政策立案者となった。一方、ジェファーソン副議長とウォッシュ議長は、インフレ率2%の目標が達成されるまでは利上げの選択肢が排除されないこと、そして「高金利の長期化(higher-for-longer)」という経路が基本方針であることを改めて強調した。その結果、利息を生まない金(ゴールド)を保有する際の機会費用は依然として高い水準にある。
💠2. 経済のファンダメンタルズ(基礎的条件)には、景気後退を理由とした利上げ停止・利下げを正当化する根拠がない:小売売上高、雇用、製造業に関する高頻度データはいずれも米国経済の底堅さを示しており、「ハードランディング(急激な景気後退)」を理由にFRBが金融緩和に転じるための根本的な根拠は存在しない。CMEの金利ツール
強気(ブル)のサポート要因の包括的分析強気(ブル)のサポート要因の包括的分析
(時間軸別のサポート水準および主な推進要因)
🔵1. マクロ・ファンダメンタルズ:インフレ転換点のトリプル確認と利上げ観測の大幅後退
火曜日にはCPI(消費者物価指数)が6年ぶりに前月比で低下し、水曜日にはPPI(生産者物価指数)が予想外に下落、金曜日にはミシガン大学の1年先インフレ期待が4.6%から4.2%へ低下しました。上流・下流部門から消費者に至るまでインフレ期待が全面的に弱まる中、市場は7月の利上げ確率を50%超から15%未満へと大幅に引き下げました。米長期国債利回りの上昇傾向が一服したことで、金(ゴールド)のような利息を生まない資産に対する機会費用の圧力が緩和され、これが来週の短期的な反発に向けたファンダメンタルズ上の主要な支えとなっています。
🚀2. 資金フロー:弱気な売り圧力が解消し、安値圏で買い意欲が台頭
SPDRゴールドETFの大規模な保有残高削減の動きが止まり、安値圏(3968ドル付近)で小幅な資金流入を記録しました。これは、機関投資家による積極的な価格押し下げ圧力がなくなったことを示唆しています。
価格が4000ドルの節
包括的な弱気優位の論理包括的な弱気優位の論理(リバウンドの上限 + 中長期的な下落圧力)
🔷1. FRBの政策方針に転換なし;緩和への移行は急がれない
ウォーシュ氏は、わずか1〜2ヶ月のデータに基づいてインフレ抑制の取り組みを止めることはできないと明言しており、インフレ目標である2%が達成されるまでは、利上げという手段が常に選択肢として残されています。6月の「ドット・プロット(政策金利見通し)」ではFOMCメンバーの半数が年末の金利予想を引き上げており、高金利を長期にわたって維持することがFRBの基本方針であることが裏付けられました。
実質金利が高止まりする中、金(ゴールド)が構造的な強気相場を形成する基盤は整っておらず、リバウンドはあくまでテクニカルな戻りに過ぎず、その上昇余地は自ずと限定的となります。
🌐2. 根強い売り圧力を生む3つのメカニズム;リバウンドは必然的に売りに直面する
① 円キャリートレードに伴うプログラム売り:日米の金利差は大きく縮小しておらず、日銀の政策金利も1%にとどまっています。かつてゼロ金利の円を借り入れて金の買いポジションを構築していたヘッジファンドは、価格が上昇するたびに
弱気要因の主要ポイント弱気要因の主要ポイント
(日中調整局面における主な弱気要因)
🌐1. 短期的な反発局面での利益確定売り、資金流出
59,100の安値から65,500まで反発し、2つの波で合計10%以上の上昇を記録した後、短期的な利益確定ポジションが大量に蓄積されています。ETFへの資金流入は1日限りで、持続的な蓄積の勢いは見られません。機関投資家は主に利益確定売りとポジション縮小を行っています。買い力は持続力に欠け、価格急騰後に新たな資金が流入しないため、この資産は調整局面に対して非常に脆弱です。
🔷2. 米ドルと米国債利回りの短期的な反発が暗号資産の評価に重圧
米国の小売売上高と工業生産指数が予想を上回り、市場はFRBの金融引き締めへの期待を再評価しました。 10年物米国債利回りが小幅上昇し、米ドル指数が回復したことで、無利子デジタル資産の保有コストが上昇しました。資金は暗号資産市場から債券などの固定利付商品へとわずかにシフトしており、これがBTCの上昇余地を直接的に抑制しています。
💎3. ロングポジションが積み上がったことで強い上値抵抗線が形成。主要な抵抗線は繰り返し試されたものの、突破され
包括的な弱気優勢の論理包括的な弱気優勢の論理
(金曜日の市場における圧倒的な支配力、「戻り売り」戦略)
📶 1. マクロレベルの金利織り込みは、決定的に弱気なテーマへと回帰しました。
これまでこの上昇相場を支えていた核心的な論理は、「インフレ低下 → FRB(連邦準備制度理事会)の利下げ期待の高まり」というものでした。しかし、小売売上高や新規失業保険申請件数のデータは、米国経済の極めて高い強靭さを裏付けており、インフレの低下が単なる一時的な変動に過ぎなかったことを示唆しています。金融緩和を必要とする景気後退(リセッション)がない以上、FRBの利下げを正当化する根本的な根拠は存在しません。ウォール街の金融機関は再び、高金利が長期にわたって維持されるという見解で一致しています。利息を生まない資産である金(ゴールド)は、米実質国債利回りが上昇する環境下で継続的な評価額低下の圧力にさらされており、中期的な弱気トレンドが反転する根拠は見当たりません。
🚀 2. 絶え間ない売り圧力が重なる「トリプル・スレット(三重の脅威)」のサイクルにより、価格が上昇しても買い支えが入らない状況にあります。
① 円キャリートレード
弱気シナリオの核心的根拠弱気シナリオの核心的根拠
(上昇の抑制と反落の誘発要因)
🔆1. FRBは金融緩和へ転換したわけではなく、単に利上げを一時停止したに過ぎません。
FRBのウォッシュ議長は、たった1ヶ月のCPI(消費者物価指数)データをもってインフレとの戦いが終わったと宣言することはないと明言しています。同氏は高インフレに対して一切の妥協を許さない姿勢を維持しており、年内の追加利上げの選択肢も排除していません。これにより、大規模な金融緩和への市場の期待は打ち消され、強気派は高値の無謀な追随買いを警戒せざるを得なくなると同時に、上値の重い売り圧力が継続することになります。
🚀2. 高値圏で塩漬けとなったポジションによる強力な上値抵抗;出来高を伴わないブレイクアウトは必然的に反落します。
65,300ドル〜65,600ドルのレンジは、今回の反発局面における日中高値であると同時に、以前の下降トレンドが始まった際の出来高集中帯でもあります。つまり、より高い価格帯で「塩漬け」となった大量のポジションが、手仕舞いの機会をうかがっているのです。さらに上方の66,000ドル〜66,900ドルのレンジには、損切りを
包括的な弱気優勢を支える論理包括的な弱気優勢を支える論理
(反発余地の抑制、高値でのショートポジションの優先)
🌎1. FRBの政策方向性に根本的な変化はなく、「高金利長期維持」が基本シナリオとして維持される。
ウォーシュ氏は承認公聴会において、単月のインフレデータに基づいてインフレ抑制サイクルを終結させるという考えを明確に否定し、FOMCメンバーの半数が6月の「ドットプロット」で2026年末の金利予測を引き上げた。したがって、「高金利長期維持」はFRBの基本金融政策の道筋として維持される。金は無利子資産であるため、米国債の実質利回りが長期的に比較的高水準にある環境下では、持続的な強気相場を支えるマクロ経済的な根拠を欠いている。したがって、現在の上昇局面は下降トレンドにおける一時的な反発と位置づけられ、中期的な弱気トレンドを反転させる条件は存在しない。
🔷2. 3つの要因からの持続的な売り圧力が、あらゆる反発を常に抑制している。
①円キャリートレードのレバレッジに関連した計画的な売り:日米金利差が大幅に縮小せず、日本銀行が金利を1%に据え置いているため、ヘッジファンドが使用するアルゴリズムスクリプト
USDJPY H1:三角保ち合いの中で売り圧力が継続動向:
USDJPYは現在、三角持ち合いの中で値幅を縮小しています。下降するレジスタンスラインが反発を抑える一方で、上昇するサポートラインが下値を支えています。
現在、価格は依然として 162.13 の水準を明確に突破できておらず、買いの勢いが弱く、売り圧力が残っていることを示しています。
方向性:
USDJPYが三角形の下辺を明確に下抜けた場合、売りシナリオを優先します。その場合、価格は次のサポートゾーンである 161.53 まで下落する可能性があります。
弱気シナリオは、価格が 162.13 を明確に上抜け、下降トレンドラインの上で安定して推移した場合に無効となります。
弱気シナリオの包括的分析弱気シナリオの包括的分析
(今日の市場動向を支配している。中期的なトレンドは不可逆的である)
🌐1. 金利に基づくマクロレベルのバリュエーションロジック
FRBの「高金利長期維持」スタンスは、機関投資家の間でコンセンサス価格設定テーマとなっている。6月のFOMCのドットプロットでは、政策担当者の半数が年末の金利予想を引き上げ、2026年の利下げに関するフォワードガイダンスを完全に撤回した。金は無利子資産であるため、実質金利上昇局面では本質的にバリュエーションの下落圧力にさらされる。1ヶ月分の雇用統計の低迷は、短期的な期待値をわずかに調整するだけであり、インフレ抑制というFRBの中核的な政策目標を変えることはできない。5月のコアPCEは4.1%、コアCPIは2.9%と、インフレの硬直性が目標の2%を大幅に上回っていることから、金の中長期的なバリュエーションの上限は明確に定められていると言える。
🔵2. 三方向からの売り圧力の重なりと強気買いサポートの欠如
① SPDRゴールドETFは中長期的な資金流出が続いており、本日も保有量は横ばいで推移し、逆張り的な買い集めは見られず、機関投資
弱気優勢の背景弱気優勢の背景(日中の値動きを主導する弱気要因)
🔻1. 日足チャートにおける弱気な構造は根本的に変わっていない
価格は、弱気な並び(デッドクロス状態)にある20日移動平均線(62,980)および50日移動平均線(65,195)を明確に下回って推移しています。今週のETFへの資金流入は、過去の流出分のわずか3%を相殺したに過ぎず、2026年上半期全体では依然として54億ドルの純流出となっています。機関投資家は大規模にポジションを積み増す動きを見せておらず(損切りを停止する程度の動きにとどまる)、強気なファンダメンタルズの根拠は依然として弱いままです。
🔷2. インフレと地政学リスクによる二重の圧力
国際原油価格の短期的な急騰がインフレの粘着性(高止まり)への懸念を再燃させている一方、米10年債利回りは4.5%超で安定しており、利息を生まない暗号資産の保有コストを押し上げています。米国とイラン間の地政学的緊張の高まりは、資金を米ドルや金(ゴールド)といった安全資産へと向かわせ、暗号資産市場への資金流入を阻害するとともに、リスク選好意欲を抑制しています。
🌐3. 「含み損を抱えたポジ