BTCUSD 7月29日 ビットコインチャート分析です。 FOMCこんにちは
ビットコインガイドです。
私の分析はトレーディングビューに最適化されています。
リプレイボタンを押すと、
リアルタイムの動きを確認できます。
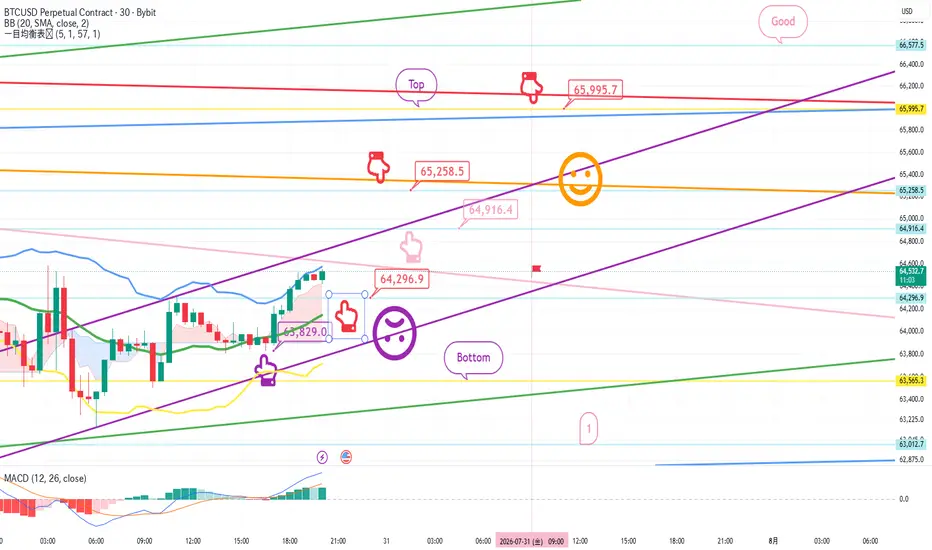
ビットコインの30分チャートです。
しばらくして3時、アメリカのFOMC指標発表があります。
ナスダックは主要な支持ラインに触れました。
*赤い指の移動経路
ロングポジション戦略
1) 63829火 ロングポジション入口区間/緑色支持線離脱時の手折り
2)65120.5ドルロングポジション1次ターゲット - > 65995.7ドルトップセクション2次ターゲット
緑色の支持線を離れるとき
下部にBottom->最大1番区間まで押せます。
1番区間は本日のメジャー反登区間です。
短期パターンでナスダックの動きを見たとき
偶像香の横保障程度が予想され、
前底点の下に壊れてしまうと、中長期的な下落がつながる可能性があります。
ここまで、
原則売買、手折が必須で安全に運営していただきたいと思います。
ありがとうございます。
コミュニティのアイデア
BTCUSD 7月30日 ビットコインチャート分析です。こんにちは
ビットコインガイドです。
私の分析はトレーディングビューに最適化されています。
リプレイボタンを押すと、
リアルタイムの動きを確認できます。
ビットコインの30分チャートです。
左下には紫色の指で29日に入った
ロングポジション進入区間63829ドルそのまま連結して、
今日の戦略をつなげました。
*赤い指の移動経路
ロングポジション戦略
1) 64296.9火 ロングポジション入口区間 / 紫色支持線離脱時の手節街
2) 65258.5ブル ロングポジション 1次ターゲット -> Top , Good順にターゲットが
紫色の支持線を離脱する場合、
下部にBottom区間まで落ちることができます。
緑色の支持線Bottom区間は安全区間であり、
離脱時に最大1番区間まで下落できます。
ここまで、
原則売買、手折が必須で安全に運営していただきたいと思います。
ありがとうございます。
ドル円(USD/JPY):介入警戒で164円台から急落。160円攻防とファンダ対立から見極める今後のシナリオ📌 着目しているポイント
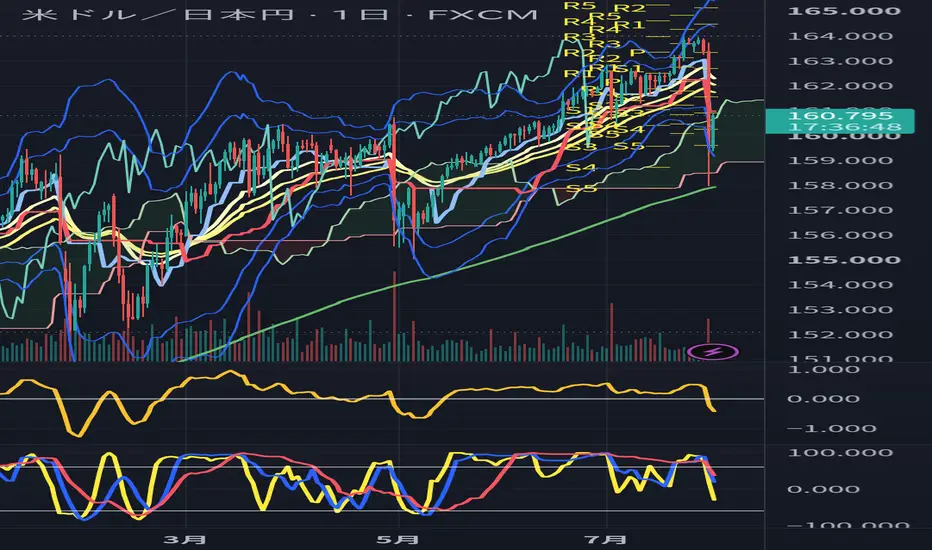
高値圏からの急落と現在の攻防(画像参照): 164円台の高値圏から急激な円買い・ドル売りが発生し、一気に160円台前半まで下落。
現在は160.70〜161.00円付近で推移しています。
長期移動平均線による大局的な上昇構造は維持されていますが、短期的にはピボットポイント(P)を下抜け、急落後の戻りも鈍い状態です。
RCI(順位相関関数)の急反転: 天井圏に位置していたRCI短期線(黄)が急激に下向きに折れ曲がり、中期線(青)も失速。
過熱感の一巡とともに、短期的には下落モメンタムが強まっていることを示しています。
ファンダメンタルズの葛藤: 構造的な日米金利差によるドル買い・円売り圧力と、為替介入観測や日銀の政策決定会合を受けた「当局の円安牽制」が激しく交錯する神経質な局面です。
💡 重要な理由
介入観測直後の相場は「急落後の自律反発が限定的になりやすく、戻り売りが警戒されやすい」という特徴を持つためです。
ファンダメンタルズの背景(日銀のトーンや日米金利差)とテクニカル(160.00円の節目サポート)が同時に試される重要な局面であり、安易な逆張りロングはリスクが高いと判断しています。
🔮 今後のシナリオと注視ポイント
戻り売り(弱気)シナリオ: 160.00円の大節目を実体で明確に下抜けた場合、次のサポート帯である158.50〜159.00円(長期移動平均線付近)までの下値余地を試す展開を想定。
上昇再開(強気)シナリオ: 160.00〜160.50円のサポート帯で底堅さを見せ、161.50円(R1・短期MA帯)を明確に上抜けて奪還できれば、再び高値圏を目指すトレンド復帰を模索。
トレードスタンス: 重要イベントを目前に控えるため、ボラティリティの上昇に留意し、160.00〜161.50円のレンジの抜けを見極めてからのエントリーを推奨。
本日の市場概況本日の市場概況
現在64,900ドルで推移している市場は、米連邦準備制度理事会(FRB)のタカ派的な決定を受け、レンジ内での膠着状態にあります。利上げの一時停止が市場心理の下支え要因となった一方で、以下の3つの要因が上値を強く抑えています。すなわち、長期化する高金利環境、規制関連の好材料(カタリスト)の実現見送り、そして含み損を抱えたポジションによる上値の重さ(売り圧力)です。金曜日の週足確定を控え、週末特有の不透明感もあることから、資金の動きは総じて慎重なものとなっています。
主要な取引戦略:価格が64,300ドル~64,500ドルのサポートゾーンを維持するようであれば、短期的な反発を狙って少額の買い(ロング)ポジションを検討します。逆に、65,500ドル~66,000ドルのレジスタンスレベルでは、反落(プルバック)を狙った売り(ショート)を検討します。短期取引では「クイック・イン・クイック・アウト(迅速な売買)」を徹底し、週足確定前にはポジションを大幅に縮小した上で、週末は低水準のエクスポージャー(保有高)を維持する方針とします。
包括的な強気サポートの根拠包括的な強気サポートの根拠
(日中取引では強気派が優勢で、上昇トレンドの基盤が構築されている)
1. FRBの利上げ期待のわずかな沈静化。実質金利の低下によるバリュエーション回復
市場はこれまで、FRBによるタカ派的な金融引き締めが継続するという極端なシナリオを織り込んでおり、金価格は急落し、その悪影響が「前倒し」で顕在化していた。PCEインフレ率の低下と経済の弱体化に伴い、9月の利上げ確率は低下した。その結果、米国債利回りは低下し、米国債保有の魅力が薄れた。ドル建て資産から金への資金シフトが、今回の反発の主要因となっている。
2. V字型反転のテクニカル分析による確認。短期的な強気トレンドが完全に復活
以前の急落により、RSIとMACDは売られ過ぎの領域に深く入り込み、弱気の勢いは完全に消滅した。水曜日には、長い下ヒゲを持つ力強い強気ローソク足が出現し、木曜日も堅調な上昇を見せました。1時間足と4時間足の移動平均線は上昇に転じ、MACDラインは強気クロスを形成し、ボリンジャーバンドも上方に拡大しています。これは、短期的に変動的な回復構造を示唆しています。4070付近のサポートレベルが維持される限り、反発の勢いは維持されるでしょう。
3. 世界の中央銀行による金購入の継続と金ETFへの資金流入が長期的な価格下支えとなる
ワールド・ゴールド・カウンシルの報告によると、世界の中央銀行の約90%が今後12ヶ月間で金準備を増やす計画です。特に、中国人民銀行は20ヶ月連続で保有量を増やしています。脱ドル化への構造的な需要が、金価格の下落リスクを効果的に抑制しています。一方、SPDRゴールドETFは、継続的な売りから安定した純流入へと転換しており、長期投資家が4000ポイントを下回る水準でポジションを積み上げているため、押し目買いが確実に機能している。
日経が下がっていた理由についてTradingview Remixに訊いてみました。より確度の高い説明
7/30の下落は、グローバルCTA/トレンドフォロー系ファンドのポジション調整が主因と見るのが自然です。彼らは年初からの日本株上昇で大きなロングポジションを積み上げており、GDPショックをきっかけに系統的なリスクパリティ調整が発動。これが「誰かが大量に売っている」ように見える現象を作り出しています。
アブダビ委託先のヘッジ外しが一部寄与した可能性はありますが、下落の主役はCTAの機械的なポジション調整であり、アブダビ説は「補完的なサブストーリー」と位置付けるのが妥当です。
結論
「アブダビの委託先がヘッジを外して引き揚げている」という仮説はメカニズムとして間違っていないが、日経下落の主因と断定するには証拠が足りない。むしろ、グローバルCTAの一斉ロング解消+日銀前のポジション調整の方が、規模・タイミングともに説明力が高い。
明日の日銀発表後、下落が加速するか反発するかで、この仮説の検証ができます。日銀通過後も売りが止まらないなら、何らかの構造的な資金引き揚げ(アブダビ説を含む)が疑われますが、反発した場合はCTAの一時調整で片付く可能性が高いです。
日経225(日足):急ピッチな下落で雲下抜けも、RCI3本が完全底打ち圏へ。パニック売り一巡後の反発を注視📌 着目しているポイント
日足レベルの急落とサポート割れ: 70,000円台の高値圏から強い売り圧力が継続し、一目均衡表の雲や中期の移動平均線群を大陰線で完全に下抜けています。
現在は61,800円台で推移しており、短期的には下落トレンドが非常に強い状態です。
RCI(順位相関関数)のセリングクライマックス示唆: 下落の勢いが強い一方で、短期線、中期線、長期線の3本すべてが-100%付近の底値圏に到達・集結しています。
テクニカル指標上は「極端な売られすぎ」の水準に達しています。
💡 重要な理由
トレンドが強いとはいえ、日足レベルでRCIの3本が同時に-100%に張り付く局面は、売り方のエネルギーが一旦枯渇しやすく、パニック的な売りが一巡した後の「自律反発(ショートカバー)」が起きやすいポイントだからです。
ここからの安易な追っかけ売り(突っ込み売り)はリスクリワードが悪化しやすく、逆に下げ止まりのサインを見極める優位性の高いフェーズだと分析しています。
🔮 今後のシナリオと注視ポイント
反発を狙う場合のサイン: 現在の価格帯、あるいは心理的節目の60,000円付近で日足レベルの長い下ヒゲや陽線が出現し、底に張り付いているRCI短期線が明確に上向きに折れ曲がる(底打ちする)のを確認してからのロング検討。
上値の目処(戻り高値): 反発した場合は、今回下抜けた一目均衡表の雲の下限や、64,000〜65,000円付近に位置する移動平均線が強力なレジスタンス(上値抵抗)として機能するかどうかに注目。
下落継続の警戒ライン: 自律反発すら起こらず、60,000円の大台を実体で明確に割り込んだ場合は、さらに下位の長期サポート(チャート緑色のライン付近)に向けた一段安を警戒し、様子見(ニュートラル)を推奨します。
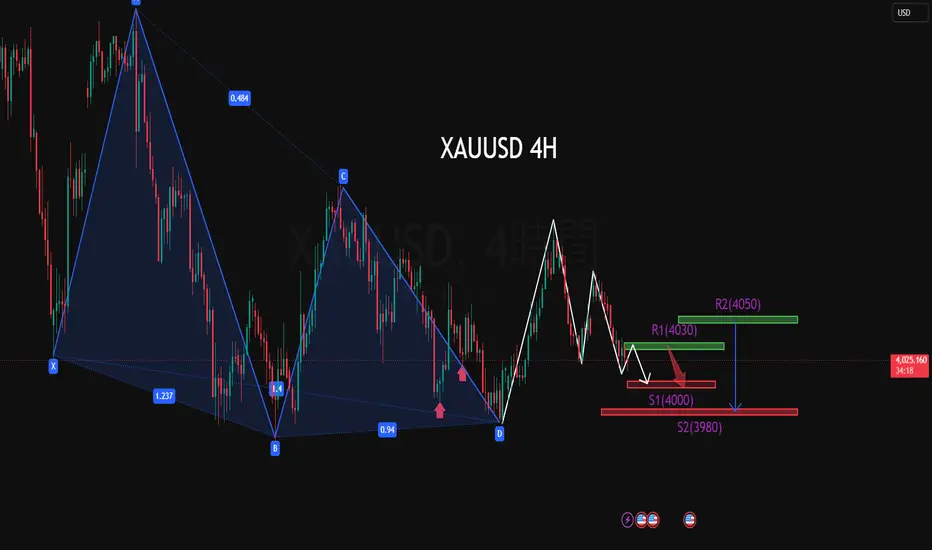
金価格は4,050ドルのサポートを試す|割り込めば下落リスク拡大📊 市場概況
金(XAU/USD)は、FRBが政策金利を据え置き、インフレに対して慎重な姿勢を維持したことを受けて大きく下落し、4,050ドル/オンス付近のサポートを試しています。
一方で、米ドルと米国債利回りは高水準を維持しており、金価格への下押し圧力となっています。
短期的には、市場参加者が今後発表される重要な米国経済指標を待つ中、売り圧力が依然として優勢です。
📉 テクニカル分析
• 重要なレジスタンス
4,060~4,065ドル
4,078~4,085ドル
• 直近のサポート
4,048~4,050ドル
4,020~4,025ドル
• EMA
価格は1時間足のEMA9を下回って推移しており、短期トレンドは依然として弱気です。
• ローソク足・出来高・モメンタム
4,080ドルを維持できなかった後、大陰線が出現し、売り手が主導権を握っていることを示しています。
下落局面で出来高が増加しており、売り圧力の強さを示しています。
RSIは低下傾向ですが、まだ売られ過ぎ水準には達しておらず、4,050ドルを割り込めばさらに下落する余地があります。
MACDはシグナルラインを下回り、ヒストグラムもマイナス圏を維持しており、弱気モメンタムが継続しています。
📌 見通し
4,050ドルのサポートを割り込めば、短期的な下落が続く可能性があります。一方、この水準を維持できれば、4,060~4,080ドルのレジスタンスゾーンまで反発する可能性があります。
💡 推奨トレード戦略
🔻 SELL XAU/USD:4,060~4,065ドル
🎯 TP: +40 / +80 / +200 pips
❌ SL:4,068ドル
🔺 BUY XAU/USD:4,020~4,025ドル
🎯 TP: +40 / +80 / +200 pips
❌ SL:4,017ドル
XAUUSD エリオット波動分析 — 2026年7月30日
D1時間足
現在の値動きに関するデータは、価格が三角形パターンの内部で推移している可能性を引き続き示唆しています。現時点では、波動構造を急いでラベリングせず、価格がどちらの方向へブレイクするのかを辛抱強く待つ必要があります。
三角形パターンは通常、WXY調整構造の最終波、またはより大きな波動構造における最後から2番目の波として現れます。
現在、D1のモメンタムは上昇しています。価格が上昇を続け、4161.9を上抜ける展開を期待しています。その場合、上昇パターンが形成される可能性がさらに高まります。
H4時間足
先にABC調整構造が形成され、その完了後に価格は上昇しました。現在、価格は下落調整の局面にあります。
H4のモメンタムは買われ過ぎの領域にあり、下方向への反転シグナルが現れています。H4のモメンタムが売られ過ぎの領域まで低下する過程で、価格が大きく下落しない場合、つまりH4ローソク足の実体が比較的小さく、価格が直近の安値を下抜けない場合には、H4のモメンタムが再び上向きへ反転した際に、強い上昇が発生する可能性があります。
一方、H4のモメンタムが売られ過ぎの領域まで低下すると同時に、価格が強く下落して直近の安値を下抜けた場合、下落が継続し、3959の安値を下抜ける可能性があります。
H1時間足
現在、D1のモメンタムは上昇しているため、本日のローソク足が陽線で引ける可能性は高いと考えられます。このシナリオは、H4のモメンタムが売られ過ぎの領域まで低下しても、価格が新たな安値を形成しなかった場合に、さらに強く裏付けられます。
H1時間足では、先行する上昇によって、現在価格の下方に広いFVGが残されています。これは非常にポジティブなシグナルであり、大口の資金フローが市場に流入したことを示しています。
現在の下落調整を見ると、ABC調整構造が形成されていることが分かります。波Aと波Bはすでに完了しており、現在の価格は波Cの内部で推移しています。
波Cが波Aと等しくなる重要なターゲットは、FVGの50%水準と重なる位置にあります。この領域は強いサポートとして機能する可能性があり、買いの機会を探す重要なゾーンとなります。
GBP/USD 2026年7月 第五週GBP/USD 4時間足
第四週からの続き
●真夜中のFOMCでトレンドライン上で反発。現在の優勢な見方としては前回言及しているトライアングル波形での進行を第一に考えています。このケースでは現在トライアングルⓑの(e)波としてジグザグ波系を記録するとその後は下方向への可能性。
●もう一つは緑色で記載しているⓑ波が(w)(x)(y)の場合、現在(w)波としてトライアングルのc波になるので、d,eを経ての動きになるのでもうしばらくレンジ継続へ。
個人的な見解としては全体のボリュームから(w)(x)(y)の波形の方がフィットするようには感じますが、どちらのケースでも下方向に抜ける波形の並びなので次にトライアングル上値線に近接した場合はエントリーのセットアップ確認後にショートポジションは取りたいと考えています。
●上記2つは青色のトライアングル上値、下値線の中に動きを想定したアイデアですので、ここから即下に抜ける場合は下向きのダイアゴナル5波目の動き、また上に抜ける場合は、もう少しチャートの期間を広げて、昨年の7月につけた高値から数えて大きなトライアングルか複合修正波完了からの上方向継続の波形と見ています。
長期的な成長の余地がある、安定した食品会社Redoubling は、私が独自に行っている研究プロジェクトで、次の質問に答えることを目的としています。 資本を倍にするにはどれくらいの時間がかかるでしょうか? 各記事では、私がモデルポートフォリオに追加した異なる企業に焦点を当てます。 取引価格としては、記事が公開された日の最後の日足ローソク足の終値を使用します。 私はすべての決定をファンダメンタル分析に基づいて行います。 さらに、計算にはレバレッジは使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン税20%、配当税25%)の分だけ資本を減らします。 同社の株価の現在価格を知りたい場合は、チャート上の再生ボタンをクリックしてください。 ただし、この資料は教育目的のみに使用してください。 念のため申し上げておきますが、これは投資アドバイスではありません。
会社概要
1. 主な活動分野 マルゼッティ社は、小売とフードサービスの2つの報告セグメントを通じて事業を展開する米国の専門食品メーカーです。 小売部門は、2025年度の売上高の53%を占め、常温保存可能なドレッシング、ソース、ディップ、クルトン、冷凍ガーリックブレッド、ディナーロールなどをスーパーマーケット、量販店、会員制倉庫型店舗に供給している。 フードサービス部門は全体の47%を占め、主に全国的なレストランチェーンやフードサービス卸売業者向けに、特注のソース、ドレッシング、冷凍パン、ロールパン、パスタなどを開発・製造している。 2025年度の連結純売上高は約19億1000万ドルで、内訳は小売部門が10億ドル、フードサービス部門が9億570万ドルでした。
2. ビジネスモデル Marzettiは、B2Cブランド包装食品の販売、ライセンスブランドの製造とマーケティング、B2Bフードサービス生産を組み合わせています。 小売事業においては、自社ブランドで販売する製品、レストランブランドの独占ライセンスに基づいて製造する製品、そして比較的小規模な小売店向けプライベートブランド製品から収益を得ている。 フードサービス事業における収益の大部分は、全国展開するレストランチェーンに供給される特注品やプライベートブランド製品(多くの場合、販売代理店を通じて供給される)と、フードサービス事業者向けに販売されるマルゼッティブランド製品から得られています。 したがって、成長は、サブスクリプションやソフトウェアのような定期契約ではなく、小売流通、消費者の需要、レストラン顧客とのメニュープログラム、ライセンス関係、製品イノベーション、価格設定、製造量に依存します。
3. 主力製品またはサービス 主な自社ブランドは、Marzettiのドレッシング、ディップ、業務用ソース、New York Bakeryの冷凍ガーリックブレッドとクルトン、Sister Schubertの冷凍ディナーロール、Cardini'sとGirard'sのドレッシング、Chatham Villageのクルトン、Marzettiの冷凍パスタです。 ライセンス商品には、チックフィレイのソースとドレッシング、オリーブガーデンのドレッシング、バッファローワイルドウィングス、アービーズ、サブウェイのソース、テキサスロードハウスのステーキソースと冷凍ロールパンなどが含まれる。 2025年度において、フードサービス向けドレッシングおよびソースは会社全体の売上高の35%を占め、小売向け常温保存可能なドレッシング、ソース、クルトンは23%、小売向け冷凍パンは20%、フードサービス向け冷凍パンおよびその他の製品は12%、冷蔵小売向けドレッシングおよびディップは10%を占めた。 マルゼッティは2026年5月1日にバチャンズ・ジャパニーズ・バーベキューソースを買収した。バチャンズは2025年12月31日までの12ヶ月間で約8700万ドルの売上を上げていた。
4. 事業の主要国 米国は圧倒的にマルゼッティにとって最も重要な市場です。同社によれば、純売上高の大部分は国内であり、2025会計年度末時点で同社が運営する14の食品工場は米国にあり、小売およびフードサービス製品の大部分は米国の営業チーム、ブローカー、および販売代理店を通じて販売されています。 一部の製品は米国、カナダ、ヨーロッパの第三者によって製造されているため、カナダとヨーロッパは主要な収益市場というよりは、二次的なサプライチェーン拠点となっている。 最近買収したバチャンズブランドにとって、日本は日米的なポジショニングや日本のみりんなどの原材料を通じて戦略的に重要な意味を持つが、マルゼッティ社は現時点で日本やその他の外国を重要な販売地域として公表していない。
5. 主な競合企業 競争は細分化されており、大手包装食品会社、専門のソースおよびベーカリーメーカー、小売業者のプライベートブランド、流通業者所有のフードサービスブランドが含まれます。 クラフト・ハインツは、ハインツ、クラフト、その他のブランドを通じて、調味料、ソース、マヨネーズ、サラダドレッシングの分野で直接競合している。 マコーミック社は、小売用ソース、マリネ液、ホットソース、およびブランド製品またはカスタマイズされた外食産業向けフレーバーソリューションの分野で競合しています。 ゼネラル・ミルズは、特にピルズベリーとその北米フードサービス事業を通じて、冷蔵または冷凍の生地や外食向け焼き菓子の分野で競争している。 マルゼッティ社は、スーパーマーケットの棚スペースを巡ってストアブランドや食品サービス卸売業者のプライベートブランドのソースやドレッシングとの激しい競争にも直面しており、価格、品質、革新性、ブランド認知度、マーケティング、顧客サービスを主な競争要因として挙げている。
6. 利益成長に貢献する外部要因と内部要因 外部要因: Marzettiの全国チェーン顧客におけるレストランの客数とメニュー需要の増加、便利な冷凍パンと特徴的なソースに対する消費者の継続的な需要、大豆油、小麦粉、乳製品原料、包装、輸送費の低下により、利益が増加する可能性があります。 2025年度は、複数のレストランチェーン顧客からの需要増がフードサービス事業の売上を支え、コストデフレも営業利益の増加に貢献した。 一部のクイックサービスレストランの顧客層と、ライセンス供与された新製品に対する消費者の受容度は、潜在的な外部販売促進要因となる可能性があるが、同社は需要は米国の経済状況と消費者の行動に左右されると注意を促している。
内部要因: Marzettiは、コスト削減プログラム、製品イノベーション、流通拡大、レストランとの関係を利用してライセンス製品を食料品小売市場に投入することで利益を向上させることができます。 2025年2月に買収したアトランタの製造施設は、効率性、生産能力、顧客との近接性、サプライチェーンの回復力を向上させることを目的としている。 最近発売された商品には、グルテンフリーのニューヨークベーカリーのガーリックブレッド、テキサスロードハウスのロールパン、マルゼッティプロテインランチ製品、そして新たにライセンスを取得したドレッシングの種類などがある。 バチャンズは、より広範な流通網、新たな販売チャネル、関連するソースカテゴリー、そしてマルゼッティの製造・調理能力を通じて、新たな成長基盤を提供する。 2026年3月期には、連結売上高が減少したにもかかわらず、コスト削減により粗利益が約50ベーシスポイント上昇しました。
7. 利益減少に寄与する外部および内部要因 外部の脅威: Marzetti は、大豆油、小麦粉、甘味料、乳製品、卵、樹脂ベースの包装、運賃、エネルギー、労働力のインフレと変動にさらされています。 関税、制裁、地政学的な混乱、世界的な商品流通の変化は、コストの上昇や供給の制限につながる可能性がある。 競争圧力によって価格の引き下げや販促費の増加を余儀なくされる可能性があり、また小売業者の統合やプライベートブランドの拡大はマルゼッティの交渉力を弱める可能性がある。 また、レストランの利用客が低価格メニューを重視するようになったり、消費者が砂糖やナトリウムの摂取量を減らしたり、あるいは全体的な食品摂取量を減らしたりする方向にシフトした場合(減量薬に関連する変化を含む)には、需要が減少する可能性もある。 食品安全、表示、環境規制は、コンプライアンスとリコールのリスクをさらに高める。
内部の弱点: 顧客とパートナーの集中度が高い: 2025年度の連結収益のうち、チックフィレイ関連の売上が29%、ウォルマートが19%を占めている。 どちらかの関係が悪化すれば、稼働率と収益に重大な影響を与える可能性がある。 いくつかの重要な小売製品は、契約期間が固定されたライセンス契約に依存しており、これらの契約は解除されたり、更新されなかったりする可能性がある。 バチャン社の買収は、統合および実行上のリスクをもたらし、その一部は2億ドルのタームローンで賄われたため、金利負担が増加し、バランスシートの柔軟性が低下した。 マルゼッティ社は、人件費、情報技術費、買収活動への支出も増やしており、2026年3月期には販売費及び一般管理費が9.5%増加したため、粗利益は増加したものの、報告された営業利益は減少した。 製造の中断、サイバー攻撃、製品のリコール、あるいはイノベーションの失敗は、収益性をさらに低下させる可能性がある。
8. 経営陣の安定性 過去5年間の経営陣の交代: 経営陣は非常に安定しています。 デビッド A. チェシンスキー氏は2016年4月から社長を務め、2017年7月からはCEOも務めている。 トーマス・K. ピゴット氏は2019年から最高財務責任者、副社長、および副秘書を務めてきた。 2021年から2026年7月までの間、CEOもCFOも交代しなかった。 重要なガバナンスの移行は取締役会長レベルで起こりました: ジョン B. ガーラック・ジュニアは2023年12月に退任するまで執行会長を務め、その後、長年独立取締役を務めたアラン・Fが後任となった。 以前は筆頭独立取締役を務めていたハリス氏が会長に就任した。 CEOと会長の役職は引き続き別々である。
戦略的および文化的影響: CEOとCFOの交代がないことで、資本配分、ライセンスの拡大、コスト削減、食品に特化したポートフォリオ開発の継続性が支えられています。 同じ経営陣の下、同社はアトランタの施設を買収し、効率の悪いミルピタスの施設を閉鎖し、社名をランカスター・コロニーからマルゼッティに変更し、4億ドルでのバチャンの買収を完了した。 今回の会長交代は、前CEOで主要株主である創業家が執行会長を務めていた体制から、包装食品および消費者マーケティングにおいて豊富な経験を持つ独立した会長への交代という、ガバナンス上の大きな転換を意味する。 同社は文化的な影響を数値化していないが、提出書類によると、この新しい組織構造は経営陣の戦略的な継続性を維持しながら、独立した監督を強化することを目的としている。
なぜこの会社を私のモデルポートフォリオに追加したのですか?
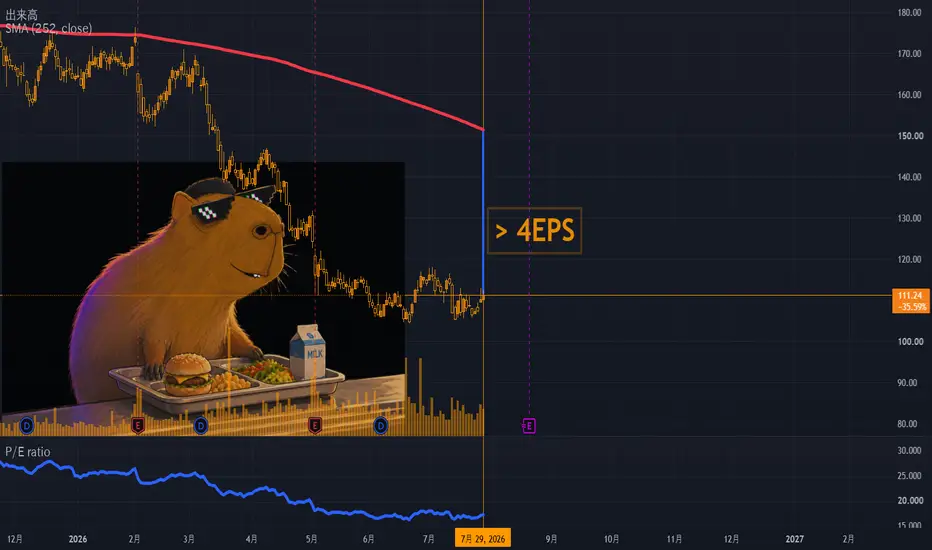
確かに、現在のところ1株当たり利益は伸びていませんが、総収益の長期的な安定成長、強力な売掛金回転率、良好な負債対収益比率、堅実な営業、投資、財務のキャッシュフローは、回復力のある財務状況を示しています。 自己資本利益率と売上総利益率の長期的な成長に加え、売上高に対する在庫比率、流動比率、および利息カバー率の指標が良好であることは、私の肯定的な評価をさらに裏付けるものですが、営業費用率の低さと支払日数の進捗の遅れには注意が必要です。 株価収益率(PER)が16.7倍であることから、同社の評価は妥当と言えるだろう。 会社の安定性を脅かしたり、倒産につながるような重大なニュースは一切ありません。 分散係数が20であり、現在の株価が年間平均から4 EPS以上乖離していることを考慮すると、最後の日足の終値でこの会社に私の資本の5%を割り当てることは、ポジションに対するバランスのとれたアプローチを維持しながら、妥当であるように思われます。
3300万ドルの受注はD-Waveの収益を救えるか?D-Wave Quantum Inc.は、量子コンピューティングを研究所から実際の運用システムへと移行させました。同社は量子アニーリングと新しいゲートモデルのロードマップを組み合わせたデュアルプラットフォームのハードウェア戦略を展開しています。同社の Advantage2 システムは 4,400 以上の超伝導量子ビットを搭載し、物理ノイズを 75% 削減しています。Leap クラウドプラットフォームは 40 か国以上のユーザーに 99.9% の稼働率でサービスを提供しており、同プラットフォーム上での Advantage2 の利用実績は前年同期比で 314% 増加しました。長期的な目標として、経営陣は 2030 年までに 10 個の論理量子ビット、2032 年までに 100 個の論理量子ビットの実現を目指しています。
財務状況は極めて対照的です。2026 年初頭時点の直近 12 か月間の年間売上高は 1,244 万ドルにとどまり、第 1 四半期の売上高は前年同期比 80.9% 減の 286 万ドルに縮小しました。一方で、受注額(Bookings)は異なるストーリーを示しています。第 1 四半期の受注額は 3,340 万ドルに急増し、まだ売上として計上されていない将来の商用需要の存在を示しています。当四半期の営業費用は 5,654 万ドルに達し、そのうち 2,579 万ドルが研究開発費に充てられました。流動性は引き続き余裕があり、当座比率は 21 を超えています。空売り残高(Short interest)は浮動株の 17.82%、すなわち 6,500 万株以上に達しています。
商用面での検証は、パイロットプログラムから名前の知られた企業顧客へと移行しています。AT&T は 2026 年 7 月に契約を拡大し、アニーリングソルバーをライブネットワークシステムに組み込むことで、最適化タスクの時間を 60 分から 15 秒未満に短縮しました。BASF はハイブリッド量子ソフトウェアを液体充填プラントに適用し、スケジューリング時間を 10 時間から 5 秒に短縮すると同時に、製品の遅延を 14% 削減しました。IDC は 2026 年の量子コンピューティング評価において D-Wave を「リーダー」に選出しました。
政府からの需要は、株式希薄化の少ない第 2 の収益チャネルとなっています。米国商務省は、政府に対して発行される 1 億ドルの普通株式と引き換えに、CHIPS法に基づく 1 億ドルの資金提供を提案する意向書に署名しました。この資金はフロリダ州、コネチカット州、およびカナダの施設に充てられます。ペンタゴンの CDAO は Tradewinds 上で D-Wave に「Awardable(受注可能)」ステータスを付与し、現在 Advantage2 システムがミサイル防衛およびロジスティクス業務のためにアラバマ州の Davidson Technologies で稼働しています。D-Wave はまた、2026 年 7 月に上場先を Nasdaq に変更し、機関投資家のアクセスを向上させました。Benchmark は目標株価 30 ドルで「買い」評価を維持し、Rosenblatt は 43 ドルで「買い」を再確認しました。投資家にとっての中心的な疑問は、受注残がキャッシュバーン(現金消費)を上回るスピードで収益に転換されるかどうかです。
(6301)小松製作所高値圏でも三角保合いを上方向へブレイクした小松製作所
■決算要約(2027年3月期・第1四半期)
・売上高:1兆431億円(前年同期比 +14.7%)
・営業利益:1,516億円(同 +8.0%)
・税引前四半期純利益:1,400億円(同 +6.7%)
・当社株主に帰属する四半期純利益:962億円(同 +5.4%)
・営業利益率:14.5%(前年 15.4% → やや低下)
◆事業別
・建設機械・車両:売上 9,669億円(+14.4%)/利益 1,301億円(+6.4%)
・リテールファイナンス:売上 327億円(+7.4%)
・産業機械他:売上 529億円(+21.7%)
円安が売上・利益を押し上げる一方、建機のコスト増や地域別の需要差が利益率の伸びを抑える構造
■チャート分析
チャートでは、三角保合いを上方向へブレイク。高値圏でのブレイクということもあり、中長期の上昇トレンドは継続が濃厚
ただし、ブレイク後に急伸した場合、サポート確認のための押しが入る可能性がある点には注意したい
その際の重要ラインは 6,800円(ブレイクライン)。ここを維持できるかどうかが、短期トレンドの強弱を左右する
順調に続伸した場合、今年2月の高値 7,840円付近を目指し、次のターゲット値として意識される可能性が高い
■まとめ
短期的には調整の下落が入る可能性があるものの、中長期の上昇トレンド自体は継続。押し目が入った場合トレンドの継続性を見ながら判断したい局面となりそう
弱気圧力の背景にある論理弱気圧力の背景にある論理
(日中トレンドを牽引し、弱気ムードを醸成する主要な市場要因)
1. ETFの資金フローは流入から大幅な流出へと転換。機関投資家の買いは完全に停止。
7月の上昇相場は、ETFへの継続的な純流入によってのみ牽引されていました。資金フローが反転すると、上昇相場の基盤が崩壊しました。機関投資家はリスクヘッジのために早期にポジションを縮小し、個人投資家もそれに追随して売りに出たため、新たな市場流動性が枯渇し、上値抵抗による売り圧力を吸収する資金がなくなりました。
2. 金利決定を前にリスク回避ムードが広がり、強気派は市場参入に消極的。
市場の不確実性が高まる中、資金は概ね様子見姿勢を保っており、ロングポジションの新規構築を控えています。たとえ今回金利が据え置かれたとしても、9月の利上げ期待は依然として高く、高金利環境は利回りのない暗号資産にとって構造的に弱気要因となるため、強気派は価格上昇を追い求める意欲が極めて低い状況です。
3. 複数の「含み損」ポジション(拘束されたロングポジション)が上値抵抗線を形成し、反発の範囲を厳しく制限しています。
以前の価格水準から大量の拘束ポジションが64,600~65,000および65,800~66,500のレンジに蓄積されています。そのため、わずかな反発でも、損失を確定しようとする投資家による売りが誘発されます。取引量の減少も相まって、いかなる「取引量ゼロ」の上昇も失敗に終わり、後退する運命にあります。
弱気相場の主要要因弱気相場の主要要因
(中長期的な市場トレンドを支配。反発局面は空売りの好機となる)
1. 米連邦準備制度理事会(FRB)による高金利政策の継続への期待は依然として高く、実質金利が金価格を押し下げ続けている。
米国の労働市場は驚異的な回復力を見せ、個人消費も堅調に推移している。FRBが利下げを余儀なくされるような経済不況などの状況は存在しない。原油価格の反発がインフレ懸念を煽ったとしても、FRBは依然として金融引き締め政策によってインフレ抑制を図る姿勢を崩さないだろう。金は無利子資産であるため、高実質金利環境下では持続的な価格下落圧力にさらされており、これが金価格を押し下げる主要因となっている。
2. 米ドル指数は依然として強固な強さを維持しており、為替変動による圧力が金価格を押し下げ続けている。
米国の経済ファンダメンタルズは、ユーロ圏、日本、英国といった米国以外の経済を大きく上回っている。米国と欧州や日本などの地域との金利差は依然として大きく、世界の資本が安全資産として米ドル建て資産へと継続的に流入しています。米ドル指数が101を大きく上回っているため、ドル建て金は為替変動による逆風に直面しており、わずかな反発でもドル高を背景とした集中的な売り圧力が引き起こされます。
3. 持続的かつ多層的な売り圧力のサイクル:反発局面では直ちに売りが急増します。
① 円建てキャリートレードが20年ぶりの高水準に:米ドル/円相場が162を大きく上回っているため、低金利の円建てで巨額の資金が借り入れられ、米ドル建て債券を購入しています。金価格がわずかに上昇すると、円建て債務の返済のために自動的に金が売却され、反発幅が抑制されます。
② 以前のサポートレベルが完全にレジスタンスレベルに転換:4070、4100、4141の水準は、一度突破されると、テクニカル面と心理面の両方で強力なレジスタンスゾーンとなっています。価格がこれらの水準に達すると、高値圏に閉じ込められた投資家は損失を最小限に抑えようと急いで撤退する。
③ ヘッジファンドは政策決定を前にリスクヘッジのためポジションを縮小する:機関投資家はFRBの政策決定を待つ間ポジションを保有することに消極的で、小幅な反発で利益確定を選択する。こうした出来高の少ない上昇局面は、上昇モメンタムを維持するには至らない。