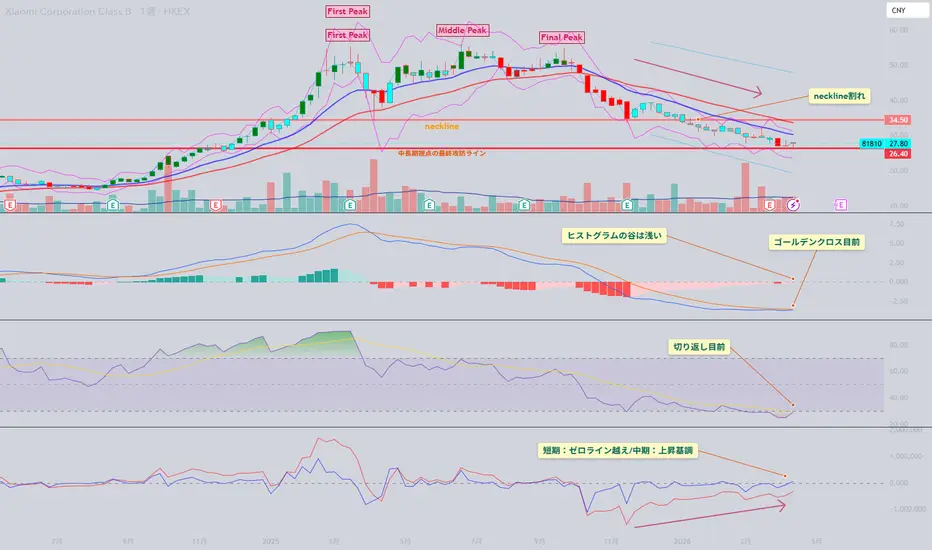
【81810】Xiaomi ~ヒューマノイド出遅れ銘柄!?が最終攻防ラインAI関連銘柄は既に爆上がり。
ロボット関連も「これから」と思いきや、実はもう爆上がり状態ですよね?
もしかしたら、Xiaomiはヒューマノイド関連の出遅れ銘柄になるのかもしれません。
ファンダメンタルズは私の専門外ですが、Xiaomiはスマホ→家電→EVという段階を経て
現在はロボット事業に本気で着手しています。「人間の生活全部Xiaomi化」が構想のようです。
既に2023年8月に『CyberDog 2』というAIBOのような犬型ロボットを主に研究者向けに販売。2022年8月からは『CyberOne』という二足歩行ヒューマノイドを自社のEV工場で製造・接客
の実用化検証中とのことです。
そんなXiaomiですが、テクニカル的には主題の通り、トリプルトップからのネックライン34.50HKDを割り、現在まさに中長期サポート26.40HKDを割るか割らないかのギリギリの
攻防中です。明確に割ってしまうならまだ見送り。ただ、既に複数の強気ダイバージェンス
が発生しており、ギリギリ持ちこたえる可能性が高まってきました。
つまり、 ここで持ちこたえられればエントリーの好機 になるのでは
2328 HK🌎PICC Property & Casualtyは、中国の損害保険会社です。
同社の主要事業分野は以下のとおりです。
自動車:自動車向け保険商品の提供。
商業用不動産:商業用不動産保険。
貨物:船舶、船舶、海運保険。
公共賠償責任:保険契約者向け賠償責任保険。
傷害・健康:傷害および医療費保険。
農業:農業関連保険商品。
信用・保証:信用取引および保証取引向け保険。
その他:住宅、特殊リスク、船舶、建設、信用取引関連商品を含みます。
コーポレートセグメント:投資活動による収益および費用、関連会社への帰属利益、および営業外収益および費用を連結しています。
直近6ヶ月決算では、1株当たり利益(EPS)は1.20香港ドルとなり、アナリスト予想の1.04香港ドルを15.68%上回りました。
直近6ヶ月の純利益は262億7,000万香港ドルとなり、前期の148億4,000万香港ドルから76.96%増加しました。
ROE 14.5%
P/E 10
P/B 1.3
配当利回り3.2%
【1~2か月のロング】海運株BDIと日本の海運株各社の相関指数を見ても高いことがわかります。
8/13(BDIとの20日平均相関率、通貨軸はJPYで統一)
9101日本郵船:0.93
9104商船三井:0.94
9107川崎汽船:0.91
では、世界の海運株を見てみましょう。
TWSE
EVER GREEN:-0.6
→事故があったから先行きが不透明感があります。
OMXCOP
MAERSK_A:0.75
MAERSK_B:0.79
→海運最大手ですが、すでに相関率が高いと思われています。
HKEX
COSCO:0.45
→ここ割安のでは、ファンダメンタルの確認は各自お願いいたします。
21/08/13 17:00
香港ドル円(中値):14.17
HKEX:2368 イーグルニース(インターナショナル)ホールディングス株式会社HKEX:23
HKEX:2368 HKEX:2368
www.google.com
主にスポーツウェアと衣料品の製造と取引を行う投資持株会社。米国、中国本土、ヨーロッパ、日本、その他の5つのセグメントで事業を展開しています。
子会社には、イーグルニース(EAG)リミテッド、イーグルニースデベロップメントリミテッド、ユエメイ(HK)ガーメントリミテッドが含まれます。
PER 8.79 と割安で配当も 7.99%と高く、中国電子製品やサービスなどのように自由主義諸国との制裁にも比較的無縁でいられそうです。PSR 0.84。業績も好調。先日上場来高値を更新したばかりであり、比較的にすぐにアフターコロナの輸出増で株価は上昇していきそうです。
ただし衣服製造と売上利益率、営業利益率、ROEはさほど高くないために割安の安定株といったところか。
長期的に買いかと予想!?Xiaomiは、中国のスマホメーカーで去年Appleの出荷台数を抜き3位になった。
しかし、2021年1月15日に任期残り僅かなトランプ大統領に中国の500銘柄を米国からの
投資が禁止にされた事により、米国の中国株を保有する個人やファンドが株を手放す事になり、株価が大きく下落した。
そこで、Xiaomiは「われわれは共産主義中国の軍事企業ではない」「適切な措置をとる」という声明を発表した。(2021/1/19)
バイデン政権に変わり、現在の中国経済制裁がどのように変化していくのかとても楽しみであり、現在の価格も割と安いように思われる。
さらに、Xiaomiは完全無人のスマホ工場作ると声明を出し、生産に掛かるコストも大きく下げられると予想します
最新の技術が世界一速くて安くインドでもシェアが高く子会社もあり、接触不要のリモート充電も近い将来に実用化するだろう。
ということもあり、テクニカル的には少し危ない水準多少下がることもあり得るが、長期的なロングで10倍になれば良い
安いところで買ってガチホが理想てきに思えた。中国の通信会社も良いらしい
【01953 RIMBACO】時価総額50億ドルの壁を乗り越え、A株への重複上場を目指す軌道に乗ってきたのでようやく記録できます。
香港個別株の森馬(リンバコ)です。
マレーシアを拠点とする建設請負業者で、低層加工施設や製造工場などの工場、民間病院、ホテル、ショッピングモール、高層住宅、商業・住宅複合施設などの施設、商業、住宅建築物の建築サービスの提供に注力しており、リフォーム工事、修理工事、電気工事などの小規模な付帯工事も手掛けています。
現在のPERは73.5倍、PBRは7倍と非常に高く感じるでしょう。僕が投資していたときは、PER60倍、PBR6倍くらいでした。
僕の投資手法では絶対に手を出さない割高株ですが、背景に注目し、現在保有しています。
中国は建築学科を卒業する人が多く、人気な業界です。人材もごっそり雇用されています。そればかりか、中国政府が建設業界を支援しているので、成長が継続しています。
また、昨今、米中間での対立が激化しており、米株式市場に上場する中国企業が締め出されることを中国政府や中国の民間企業は危惧しています。
そのため、中国政府は質の高い企業に重複上場することを奨励しており、投資家は中国政府を味方につけて運用を行うことができます。
リン
【01701 途屹控股】最強のバリュー株投資 3段階のターゲットプライスを公開途屹控股は、香港証券取引所に上場している旅行サービス会社です。
事業は、パッケージツアー・日帰りツアー販売部門、ホテル運営部門、ビザ申請手続きサービス部門、FIT(個人旅行)商品販売部門、旅行関連商品の販売やサービスを提供するその他部門で構成されています。
【現ポジション】
現在のポジションは1.08HKDと、1.09HKDの【売上】
途屹控股の収益の大部分がパッケージツアー商品の販売から生み出されています。
事業は、中国本土と日本で展開しており、全体の売上の内、中国本土が83.8%、日本が16.2%と、中国本土が多くを占めています。
【バーゲンセール】
本銘柄は、コロナショックの影響でPBRをはじめとする様々な指標が急速に低下しました。
市場からは明らかに過小評価されており、財務の強さに対して解散価値評価が低すぎます。
今後安定的な時価総額の拡大が見込めます。現在、PER:36.5倍、PBRは4.3倍です。
一見PERが高そうに見えるでしょうが、他の業界はこの2倍以上の指標も少なくありません。
ここを見誤るとチャンスを逃します。
【中国本土のコロナ状況】
途屹控股は