
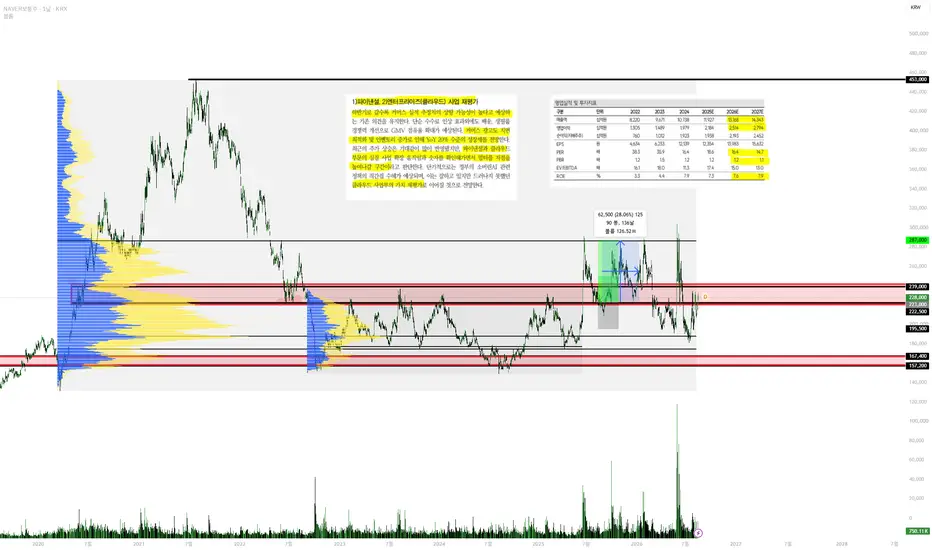
[ 리포트 정리 ]
1. 커머스 실적 추정치 상향 가능성이 높다
2. 커머스 광고도 지면 최적화 및 인벤토리 증가로 인해 YoY 20% 수준의 성장세를 전망
3. 파이낸셜과 클라우드 부문의 실질 사업 확장 움직임
4. 정부의 소버린AI 관련 정책의 직간접 수혜 예상
5. 클라우드 사업부의 가치 재평가
-
[ 사업보고서 정리 ]
[ 매출 / 영업이익 / 유보율 / 부채율 : 기본적인 요소 4가지 ]
+ 그 외 추가로 PER / PBR / ROE까지 봐주면 된다.
1. 매출 / 영업이익 2027년까지 우상향
2. PER / PBR은 줄어들고 ROE는 늘어난다.

면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.