
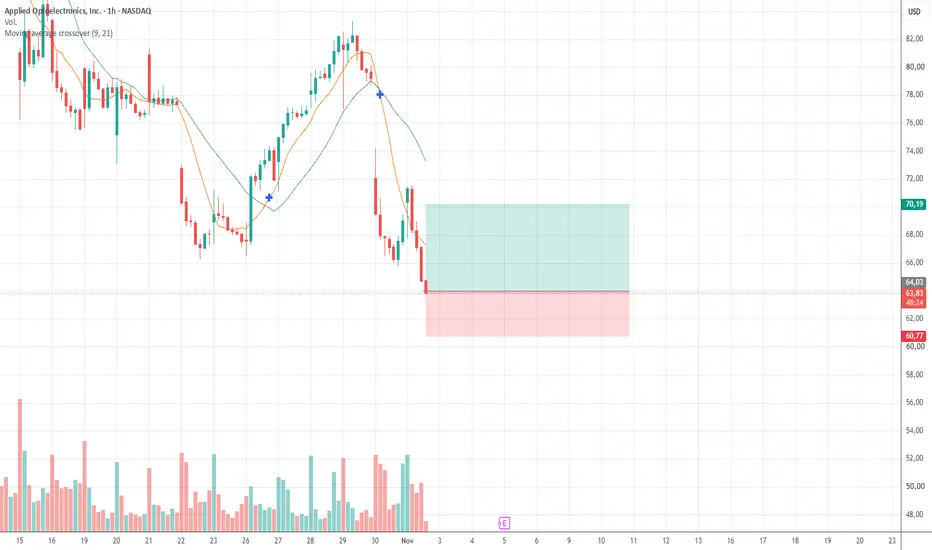
Empresa muy interesante por el sector en el que trabaja, pero bastante delicada para entrar ahora mismo. Tiene exposición directa al crecimiento de la infraestructura de inteligencia artificial y a la demanda de conexiones ópticas de alta velocidad. Sin embargo, viene de una caída muy fuerte y el gráfico todavía no confirma un giro alcista.
Northland, a través del analista Tim Savageaux, ha mejorado AAOI de Market Perform a Outperform, con un precio objetivo de 120 $. La referencia de cierre que acompaña a la noticia es 69,05 $.Nos sirve como señal de confianza en la compañía.
Sus principales áreas son:
- Centros de datos: transceptores ópticos de alta velocidad, que permiten mover enormes cantidades de información entre servidores y equipos de red. Aquí está la gran oportunidad ligada a la IA.
- 800G y 1.6T: productos de conectividad óptica de última generación. Cuanto más crecen los centros de datos de IA, más capacidad de transmisión necesitan.
- CATV y banda ancha: equipos para redes de televisión por cable e internet.
- Telecomunicaciones y fibra hasta el hogar: componentes para infraestructuras de comunicaciones.
Números: crecimiento muy fuerte, pero rentabilidad todavía frágil
Métrica Q2 2026 Variación interanual
Ingresos 191,9 M$ +86%
Ingresos de centros de datos 107,7 M$ +140% aprox.
Ingresos CATV 80,6 M$ +44%
Margen bruto GAAP 27,7% 30,3% antes
Resultado neto GAAP -22,8 M$ Pérdidas mayores
Beneficio ajustado no GAAP +5,5 M$ Frente a pérdidas
La compañía consiguió su quinto trimestre consecutivo de ingresos récord y volvió a beneficios en términos ajustados, pero todavía registró pérdidas contables.
Noticias y próximos catalizadores
Hay tres cosas que seguiría especialmente:
1. Resultados del tercer trimestre: 5 de noviembre de 2026. Es el catalizador más importante a corto plazo. La propia empresa ha anunciado esa fecha para la presentación de resultados.
2. Demanda de 800G y 1.6T. La empresa afirma que la demanda de sus productos 800G está creciendo con fuerza y que espera que la demanda supere su capacidad de producción hasta mediados de 2027. Si confirma ese ritmo, sería una noticia muy positiva.
3. Financiación y posible dilución. La compañía anunció la finalización de una oferta de acciones at the market el 5 de octubre. Es un aspecto que vigilaría porque puede aumentar el número de acciones y generar presión sobre la cotización.
Northland, a través del analista Tim Savageaux, ha mejorado AAOI de Market Perform a Outperform, con un precio objetivo de 120 $. La referencia de cierre que acompaña a la noticia es 69,05 $.Nos sirve como señal de confianza en la compañía.
Sus principales áreas son:
- Centros de datos: transceptores ópticos de alta velocidad, que permiten mover enormes cantidades de información entre servidores y equipos de red. Aquí está la gran oportunidad ligada a la IA.
- 800G y 1.6T: productos de conectividad óptica de última generación. Cuanto más crecen los centros de datos de IA, más capacidad de transmisión necesitan.
- CATV y banda ancha: equipos para redes de televisión por cable e internet.
- Telecomunicaciones y fibra hasta el hogar: componentes para infraestructuras de comunicaciones.
Números: crecimiento muy fuerte, pero rentabilidad todavía frágil
Métrica Q2 2026 Variación interanual
Ingresos 191,9 M$ +86%
Ingresos de centros de datos 107,7 M$ +140% aprox.
Ingresos CATV 80,6 M$ +44%
Margen bruto GAAP 27,7% 30,3% antes
Resultado neto GAAP -22,8 M$ Pérdidas mayores
Beneficio ajustado no GAAP +5,5 M$ Frente a pérdidas
La compañía consiguió su quinto trimestre consecutivo de ingresos récord y volvió a beneficios en términos ajustados, pero todavía registró pérdidas contables.
Noticias y próximos catalizadores
Hay tres cosas que seguiría especialmente:
1. Resultados del tercer trimestre: 5 de noviembre de 2026. Es el catalizador más importante a corto plazo. La propia empresa ha anunciado esa fecha para la presentación de resultados.
2. Demanda de 800G y 1.6T. La empresa afirma que la demanda de sus productos 800G está creciendo con fuerza y que espera que la demanda supere su capacidad de producción hasta mediados de 2027. Si confirma ese ritmo, sería una noticia muy positiva.
3. Financiación y posible dilución. La compañía anunció la finalización de una oferta de acciones at the market el 5 de octubre. Es un aspecto que vigilaría porque puede aumentar el número de acciones y generar presión sobre la cotización.

면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.