
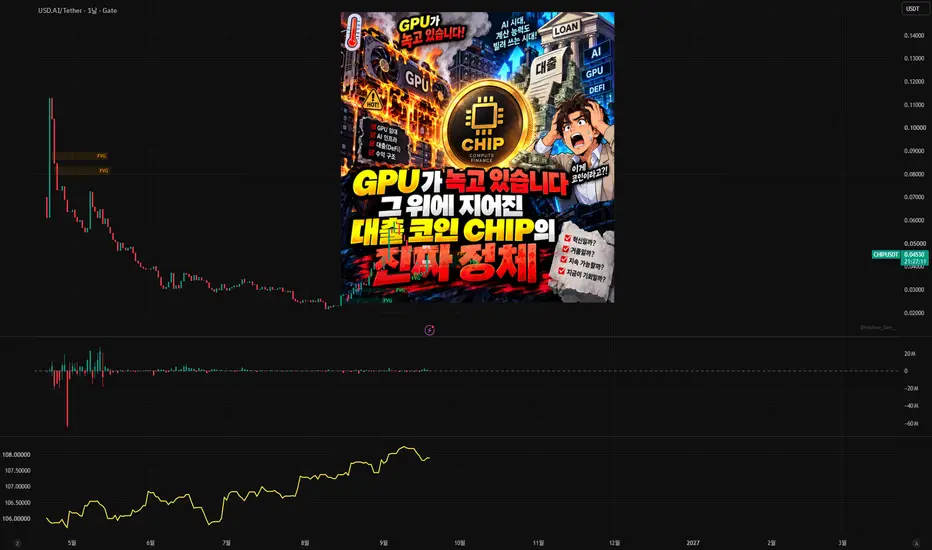
GPU가 녹고 있습니다, 그 위에 지어진 대출 코인 CHIP의 진짜 정체
CHIP, 프로토콜 이름은 USD.AI입니다.
구조부터 쉽게 가죠. 여러분이 달러 스테이블코인을 맡기면, 그 돈이 AI 인프라 사업자에게 GPU를 담보로 대출로 나갑니다. 사업자는 그 GPU를 돌려 연산을 팔고, 거기서 나온 매출로 이자를 냅니다. 그 이자가 다시 예치자 지갑으로 돌아옵니다. 은행 대출을 코드로 옮긴 양면 신용 구조인데, 핵심은 온체인 바깥에서는 지극히 전통적이라는 점이에요. 특수목적법인을 세워 GPU와 데이터센터, 고객 계약까지 한 덩어리로 묶고, 차입자가 대출금을 딴 데 쓰거나 장비를 몰래 옮기지 못하게 잠가둡니다. 창고증권, 실물 검증, 법적 포장지까지 씌우는 느릿하고 지루한 절차, 그게 오히려 이 프로젝트의 진짜 자산입니다.
숫자도 허풍이 아닙니다. 출시 1년 만에 13개 차입자에게 16건, 누적 2억 6,520만 달러를 집행했고 총예치자산은 4억 3,170만 달러, 수익형 토큰 순수익률은 7.65%, 예치자에게 실제로 지급된 수익이 2,180만 달러입니다. 7월에는 엔비디아 B300 2,304장을 배치하는 9,810만 달러짜리 3년 대출까지 터뜨렸습니다. 여기까지만 보면 박수 나오죠.
그런데 여기서 정신 차려야 합니다. 첫째, 물량입니다. 총발행 100억 개 중 유통은 20% 남짓, 나머지 79억 3천만 개가 팀·투자자·생태계 몫으로 잠겨 있습니다. 그리고 10월 14일, 보호 물량이 1억 9천만 달러 기준가로 풀리는 만기일이 기다립니다. 사업이 잘돼도 토큰 가격은 별개일 수 있다는 뜻이고, 실제로 4월 상장 직후 대비 지금은 반토막 근처입니다.
둘째, 이게 제일 중요합니다. CHIP 보유자는 프로토콜 수익에 대한 권리가 없습니다. 대신 보험 모듈에 스테이킹해서 부실채권이 터졌을 때 예치자를 보호하는 역할을 맡습니다. 경제학 용어로 풀면, 이익은 못 받는데 손실은 먼저 맞는 후순위 자본입니다. 의결권만 있는 쿠션이죠.
셋째, 담보가 녹습니다. GPU는 연 20% 안팎으로 감가상각됩니다. 여기에 임대료까지 빠지고 있어요. H100 임대료는 올해 시간당 3.38달러까지 반토막 났고, 6월엔 B200 시간당 가격이 3주 만에 31% 급락하며 공급 과잉 신호가 켜졌습니다. 담보 가치라는 건 결국 그 기계가 앞으로 벌어들일 임대수익의 현재가치잖아요. 임대료가 내려가면 차주의 상환능력과 담보가치가 동시에 무너집니다. 한 방향으로 두 대 맞는 겁니다. 물론 카드 구매가는 안 빠졌고 엔비디아 데이터센터 매출은 분기 752억 달러 기록을 찍었으니, 수요 붕괴라기보다 부족과 과잉을 오가는 전형적인 상품 사이클에 가깝습니다.
마지막 한 방. 담보가 코인이 아니라 철제 서버입니다. 가격이 기준선을 깨도 버튼 한 번에 자동청산이 안 돼요. 환매도 7일 대기열을 통과해야 합니다. 변호사 선임하고 창고 문 열고 물건 실어 나르는 동안, 담보는 계속 구형이 되어 갑니다. 속도가 생명인 시장에서 회수 절차만 아날로그인 셈이죠.
정리합니다. 사업 실체는 이 바닥 최상위권이 맞습니다. 다만 여러분이 사는 건 그 대출 사업의 지분이 아니라, 수익권 없는 의결권과 부실 완충재입니다. 실물이 있다는 말과 내 토큰이 오른다는 말은 전혀 다른 문장이에요.
본 내용은 정보 제공 목적이며 특정 자산의 투자 권유가 아닙니다.
CHIP, 프로토콜 이름은 USD.AI입니다.
구조부터 쉽게 가죠. 여러분이 달러 스테이블코인을 맡기면, 그 돈이 AI 인프라 사업자에게 GPU를 담보로 대출로 나갑니다. 사업자는 그 GPU를 돌려 연산을 팔고, 거기서 나온 매출로 이자를 냅니다. 그 이자가 다시 예치자 지갑으로 돌아옵니다. 은행 대출을 코드로 옮긴 양면 신용 구조인데, 핵심은 온체인 바깥에서는 지극히 전통적이라는 점이에요. 특수목적법인을 세워 GPU와 데이터센터, 고객 계약까지 한 덩어리로 묶고, 차입자가 대출금을 딴 데 쓰거나 장비를 몰래 옮기지 못하게 잠가둡니다. 창고증권, 실물 검증, 법적 포장지까지 씌우는 느릿하고 지루한 절차, 그게 오히려 이 프로젝트의 진짜 자산입니다.
숫자도 허풍이 아닙니다. 출시 1년 만에 13개 차입자에게 16건, 누적 2억 6,520만 달러를 집행했고 총예치자산은 4억 3,170만 달러, 수익형 토큰 순수익률은 7.65%, 예치자에게 실제로 지급된 수익이 2,180만 달러입니다. 7월에는 엔비디아 B300 2,304장을 배치하는 9,810만 달러짜리 3년 대출까지 터뜨렸습니다. 여기까지만 보면 박수 나오죠.
그런데 여기서 정신 차려야 합니다. 첫째, 물량입니다. 총발행 100억 개 중 유통은 20% 남짓, 나머지 79억 3천만 개가 팀·투자자·생태계 몫으로 잠겨 있습니다. 그리고 10월 14일, 보호 물량이 1억 9천만 달러 기준가로 풀리는 만기일이 기다립니다. 사업이 잘돼도 토큰 가격은 별개일 수 있다는 뜻이고, 실제로 4월 상장 직후 대비 지금은 반토막 근처입니다.
둘째, 이게 제일 중요합니다. CHIP 보유자는 프로토콜 수익에 대한 권리가 없습니다. 대신 보험 모듈에 스테이킹해서 부실채권이 터졌을 때 예치자를 보호하는 역할을 맡습니다. 경제학 용어로 풀면, 이익은 못 받는데 손실은 먼저 맞는 후순위 자본입니다. 의결권만 있는 쿠션이죠.
셋째, 담보가 녹습니다. GPU는 연 20% 안팎으로 감가상각됩니다. 여기에 임대료까지 빠지고 있어요. H100 임대료는 올해 시간당 3.38달러까지 반토막 났고, 6월엔 B200 시간당 가격이 3주 만에 31% 급락하며 공급 과잉 신호가 켜졌습니다. 담보 가치라는 건 결국 그 기계가 앞으로 벌어들일 임대수익의 현재가치잖아요. 임대료가 내려가면 차주의 상환능력과 담보가치가 동시에 무너집니다. 한 방향으로 두 대 맞는 겁니다. 물론 카드 구매가는 안 빠졌고 엔비디아 데이터센터 매출은 분기 752억 달러 기록을 찍었으니, 수요 붕괴라기보다 부족과 과잉을 오가는 전형적인 상품 사이클에 가깝습니다.
마지막 한 방. 담보가 코인이 아니라 철제 서버입니다. 가격이 기준선을 깨도 버튼 한 번에 자동청산이 안 돼요. 환매도 7일 대기열을 통과해야 합니다. 변호사 선임하고 창고 문 열고 물건 실어 나르는 동안, 담보는 계속 구형이 되어 갑니다. 속도가 생명인 시장에서 회수 절차만 아날로그인 셈이죠.
정리합니다. 사업 실체는 이 바닥 최상위권이 맞습니다. 다만 여러분이 사는 건 그 대출 사업의 지분이 아니라, 수익권 없는 의결권과 부실 완충재입니다. 실물이 있다는 말과 내 토큰이 오른다는 말은 전혀 다른 문장이에요.
본 내용은 정보 제공 목적이며 특정 자산의 투자 권유가 아닙니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.