
📊 마틴 비율(Martin Ratio): 더 높은 수익률은 더 큰 낙폭을 감수할 만한 가치가 있을까?
📈 수익률만으로는 모든 것을 알 수 없다
자산을 비교할 때 투자자들이 가장 먼저 살펴보는 지표 중 하나는 수익률입니다. 그러나 수익률만으로는 투자 과정에서 경험한 낙폭이라는 중요한 측면을 파악하기 어렵습니다.
같은 기간 동안 두 자산이 모두 40%의 수익률을 기록했다고 가정해 보겠습니다.
수익률 vs. 최대 낙폭
자산 수익률 최대 낙폭
자산 A +40% -10%
자산 B +40% -35%
수익률만 비교하면 두 자산의 성과는 동일해 보입니다. 하지만 실제 투자 과정에서 경험하는 상황은 분명히 다릅니다.
자산 B에 투자한 투자자는 훨씬 더 큰 하락을 견뎌야 했습니다. 최대 낙폭은 위험의 일부만 보여 줍니다. 자산이 이전 고점을 밑도는 상태에 얼마나 자주, 얼마나 오랫동안 머물렀는지는 설명하지 못하기 때문입니다.
여기서 더 중요한 질문이 생깁니다.
❓ 경험한 낙폭에 비해 어느 정도의 수익률을 얻었는가?
마틴 비율(Martin Ratio)은 이 질문을 살펴보는 한 가지 방법을 제공합니다.
📐 마틴 비율이란 무엇인가?
마틴 비율은 수익률과 낙폭 기반 위험 측정 지표인 얼서 지수(Ulcer Index)를 연관 지어 평가하는 위험조정 성과 지표입니다.
마틴 비율 = 수익률 / 얼서 지수
기본적인 해석은 간단합니다.
마틴 비율이 높을수록 얼서 지수로 측정한 낙폭 관련 위험에 비해 더 높은 수익률을 달성했다는 의미입니다.
따라서 마틴 비율은 투자 성과의 두 가지 중요한 측면을 결합합니다.
• 📈 수익률 — 해당 자산이 얼마나 많은 수익을 냈는가.
• 📉 낙폭 관련 위험 — 이전 고점에서 하락한 폭과 하락 상태가 지속된 정도.
이러한 특성 때문에 마틴 비율은 수익률은 비슷하지만 낙폭의 특성이 크게 다른 자산들을 비교할 때 특히 유용합니다.
🩹 왜 얼서 지수를 사용하는가?
변동성과 낙폭은 서로 다른 것을 측정합니다. 변동성은 수익률의 변화를 측정하는 반면, 낙폭은 자산 가격이 이전 고점에서 얼마나 하락했는지를 측정합니다. 얼서 지수는 낙폭을 중심으로 설계된 지표입니다. 따라서 모든 가격 변동을 동일한 유형의 위험으로 취급하는 대신, 하락의 깊이와 지속 기간을 반영합니다. 얼서 지수가 낮을수록 이전 고점 대비 하락 폭이 작거나 하락 상태가 덜 지속되는 등 낙폭 관련 위험이 낮다는 것을 의미합니다.
따라서 마틴 비율은 단순히 다음과 같은 질문을 하는 데 그치지 않습니다.
"이 자산의 변동성은 얼마나 컸는가?"
대신 다음과 같은 질문에 초점을 맞춥니다.
"내가 감수해야 했던 낙폭의 심각성(하락 폭과 지속 기간)에 비해 어느 정도의 수익률을 얻었는가?"
⚖️ 마틴 비율 vs. 샤프 비율과 소르티노 비율
샤프 비율(Sharpe Ratio) — 변동성
전체적인 수익률 변동성에 비해 어느 정도의 수익률을 얻었는가?
소르티노 비율(Sortino Ratio) — 하방 변동성
하방 변동성에 비해 어느 정도의 수익률을 얻었는가?
마틴 비율(Martin Ratio) — 낙폭 / 얼서 지수
낙폭 관련 위험에 비해 어느 정도의 수익률을 얻었는가?
마틴 비율을 샤프 비율이나 소르티노 비율을 대체하는 보편적인 지표로 보아서는 안 됩니다. 마틴 비율은 위험 측정 방식이 낙폭을 기반으로 하기 때문에 서로 다른 질문에 답합니다. 예를 들어, 어떤 자산은 변동성 대비 성과가 매력적이더라도 상대적으로 큰 낙폭을 경험할 수 있습니다.
🔍 마틴 비율 해석하기
마틴 비율이 높은 경우: 선택한 측정 기간 동안 얼서 지수에 비해 더 높은 수익률을 달성했다는 의미입니다.
마틴 비율이 낮은 경우: 얼서 지수로 측정한 낙폭 관련 위험에 비해 수익률이 상대적으로 비효율적이었다는 의미입니다.
마틴 비율이 음수인 경우: 측정된 수익률이 음수이고 얼서 지수는 양수일 때 음수 값이 나타납니다.
동일한 설정으로 자산 비교하기: 마틴 비율 비교는 자산마다 동일한 룩백 기간, 수익률 정의, 계산 방법 및 시간 프레임을 적용할 때 가장 의미가 있습니다.
🎯 마틴 비율은 어디에 활용할 수 있을까?
• 서로 다른 자산이나 증권 비교
• 위험조정 성과를 기준으로 관심 종목 목록 순위 산정
• 수익률이 높은 자산이 낙폭 측면에서도 효율적인 성과를 달성했는지 평가
• 주식, ETF, 업종, 원자재, 시장 및 기타 거래 가능한 자산 비교
• 샤프 비율과 소르티노 비율 같은 전통적인 변동성 기반 지표에 낙폭 중심의 관점 추가
📊 간단한 자산 비교 프레임워크
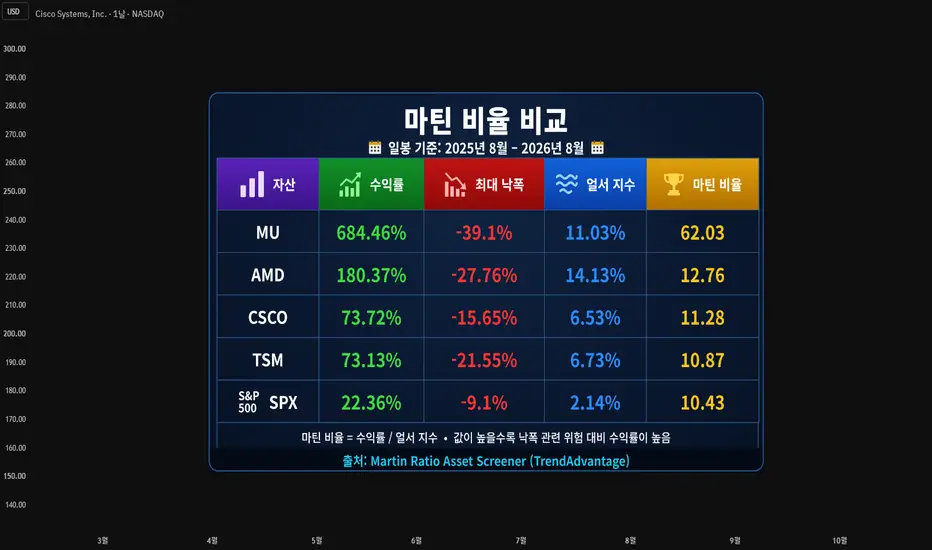
마틴 비율을 이해하는 유용한 방법은 차트 이미지에 제시된 것처럼 동일한 룩백 기간을 적용하여 여러 자산을 비교하는 것입니다.
각 자산에 대해 다음 네 가지 관련 지표를 살펴봅니다.
• 수익률(Return) — 측정 기간 동안 자산이 달성한 수익률
• 최대 낙폭(Maximum Drawdown) — 고점에서 저점까지의 가장 큰 하락 폭
• 얼서 지수(Ulcer Index) — 낙폭의 깊이와 지속성을 종합적으로 측정하는 지표
• 마틴 비율(Martin Ratio) — 얼서 지수 대비 수익률
💡 데이터에서 얻을 수 있는 핵심 인사이트
1️⃣ 높은 수익률은 더 큰 낙폭 관련 위험을 상쇄할 수 있다
마이크론(MU)은 비교 대상 중 가장 큰 최대 낙폭(-39.10%)을 경험했지만, 동시에 684.46%라는 매우 높은 수익률을 기록했습니다. 마틴 비율은 62.03으로, 낙폭 관련 위험에 비해 매우 높은 수익률을 달성했음을 보여 줍니다.
2️⃣ 낙폭의 지속성은 성과 효율성에 영향을 줄 수 있다
CSCO와 TSM을 비교하면 두 자산은 거의 동일한 수익률(약 73%)을 기록했습니다. 그러나 TSM은 더 큰 최대 낙폭(-21.55% vs. -15.65%)과 더 높은 얼서 지수를 보였습니다. 그 결과 CSCO의 마틴 비율은 11.28로, TSM의 10.87보다 약간 높았습니다. 이는 CSCO가 낙폭 관련 위험에 비해 더 높은 수익률을 달성했음을 나타냅니다.
3️⃣ 낮은 위험과 높은 효율성은 같은 의미가 아니다
S&P 500(SPX)은 비교 대상 중 가장 낮은 최대 낙폭(-9.10%)과 얼서 지수(2.14%)를 기록했습니다. 그러나 총수익률이 상대적으로 낮았기 때문에 마틴 비율은 10.43이었습니다. 이는 마틴 비율이 수익률과 낙폭 관련 위험 사이의 균형을 어떻게 반영하는지 보여 줍니다.
⚠️ 중요한 고려 사항
• 위험조정 비율을 단독으로 해석해서는 안 됩니다. 수익률, 낙폭 및 얼서 지수도 함께 살펴봐야 합니다.
• 선택한 룩백 기간에 따라 자산의 순위가 달라질 수 있습니다.
• 자산마다 수익률과 낙폭의 특성이 크게 다를 수 있으므로 일관된 기준으로 비교해야 합니다.
• 마틴 비율은 과거 성과를 설명하는 위험조정 성과 지표이며, 미래 수익률을 예측하는 지표는 아닙니다.
🏁 결론
수익률은 자산이 얼마나 많은 수익을 냈는지를 보여 주고, 낙폭 지표는 그 수익을 달성하는 과정에서 어떤 위험을 경험했는지를 보여 줍니다.
수익률과 얼서 지수를 결합하는 마틴 비율은 자산이 낙폭의 심각성에 비해 얼마나 효율적으로 수익을 달성했는지를 보여 줍니다. 이를 통해 단순한 수익률 수치만으로는 알 수 없는 성과의 또 다른 측면을 파악할 수 있습니다.
번역 안내
이 글은 원본 영어 게시물을 바탕으로 기계 번역의 도움을 받아 작성한 번역본입니다. 원본 영어 게시물이 기준이 되는 공식 버전입니다. 원문의 의미와 기술 용어를 최대한 유지하기 위해 노력했지만, 일부 표현이나 용어 및 문장 구성은 원문과 다를 수 있습니다. 원본 영어 게시물은 작성자의 TradingView 프로필에서 확인할 수 있습니다. 내용이 명확하지 않은 부분이 있다면 기준 문서인 영어 버전을 참고하시기 바랍니다.
Martin Ratio — 교육용 참고 자료 TrendAdvantage
📈 수익률만으로는 모든 것을 알 수 없다
자산을 비교할 때 투자자들이 가장 먼저 살펴보는 지표 중 하나는 수익률입니다. 그러나 수익률만으로는 투자 과정에서 경험한 낙폭이라는 중요한 측면을 파악하기 어렵습니다.
같은 기간 동안 두 자산이 모두 40%의 수익률을 기록했다고 가정해 보겠습니다.
수익률 vs. 최대 낙폭
자산 수익률 최대 낙폭
자산 A +40% -10%
자산 B +40% -35%
수익률만 비교하면 두 자산의 성과는 동일해 보입니다. 하지만 실제 투자 과정에서 경험하는 상황은 분명히 다릅니다.
자산 B에 투자한 투자자는 훨씬 더 큰 하락을 견뎌야 했습니다. 최대 낙폭은 위험의 일부만 보여 줍니다. 자산이 이전 고점을 밑도는 상태에 얼마나 자주, 얼마나 오랫동안 머물렀는지는 설명하지 못하기 때문입니다.
여기서 더 중요한 질문이 생깁니다.
❓ 경험한 낙폭에 비해 어느 정도의 수익률을 얻었는가?
마틴 비율(Martin Ratio)은 이 질문을 살펴보는 한 가지 방법을 제공합니다.
📐 마틴 비율이란 무엇인가?
마틴 비율은 수익률과 낙폭 기반 위험 측정 지표인 얼서 지수(Ulcer Index)를 연관 지어 평가하는 위험조정 성과 지표입니다.
마틴 비율 = 수익률 / 얼서 지수
기본적인 해석은 간단합니다.
마틴 비율이 높을수록 얼서 지수로 측정한 낙폭 관련 위험에 비해 더 높은 수익률을 달성했다는 의미입니다.
따라서 마틴 비율은 투자 성과의 두 가지 중요한 측면을 결합합니다.
• 📈 수익률 — 해당 자산이 얼마나 많은 수익을 냈는가.
• 📉 낙폭 관련 위험 — 이전 고점에서 하락한 폭과 하락 상태가 지속된 정도.
이러한 특성 때문에 마틴 비율은 수익률은 비슷하지만 낙폭의 특성이 크게 다른 자산들을 비교할 때 특히 유용합니다.
🩹 왜 얼서 지수를 사용하는가?
변동성과 낙폭은 서로 다른 것을 측정합니다. 변동성은 수익률의 변화를 측정하는 반면, 낙폭은 자산 가격이 이전 고점에서 얼마나 하락했는지를 측정합니다. 얼서 지수는 낙폭을 중심으로 설계된 지표입니다. 따라서 모든 가격 변동을 동일한 유형의 위험으로 취급하는 대신, 하락의 깊이와 지속 기간을 반영합니다. 얼서 지수가 낮을수록 이전 고점 대비 하락 폭이 작거나 하락 상태가 덜 지속되는 등 낙폭 관련 위험이 낮다는 것을 의미합니다.
따라서 마틴 비율은 단순히 다음과 같은 질문을 하는 데 그치지 않습니다.
"이 자산의 변동성은 얼마나 컸는가?"
대신 다음과 같은 질문에 초점을 맞춥니다.
"내가 감수해야 했던 낙폭의 심각성(하락 폭과 지속 기간)에 비해 어느 정도의 수익률을 얻었는가?"
⚖️ 마틴 비율 vs. 샤프 비율과 소르티노 비율
샤프 비율(Sharpe Ratio) — 변동성
전체적인 수익률 변동성에 비해 어느 정도의 수익률을 얻었는가?
소르티노 비율(Sortino Ratio) — 하방 변동성
하방 변동성에 비해 어느 정도의 수익률을 얻었는가?
마틴 비율(Martin Ratio) — 낙폭 / 얼서 지수
낙폭 관련 위험에 비해 어느 정도의 수익률을 얻었는가?
마틴 비율을 샤프 비율이나 소르티노 비율을 대체하는 보편적인 지표로 보아서는 안 됩니다. 마틴 비율은 위험 측정 방식이 낙폭을 기반으로 하기 때문에 서로 다른 질문에 답합니다. 예를 들어, 어떤 자산은 변동성 대비 성과가 매력적이더라도 상대적으로 큰 낙폭을 경험할 수 있습니다.
🔍 마틴 비율 해석하기
마틴 비율이 높은 경우: 선택한 측정 기간 동안 얼서 지수에 비해 더 높은 수익률을 달성했다는 의미입니다.
마틴 비율이 낮은 경우: 얼서 지수로 측정한 낙폭 관련 위험에 비해 수익률이 상대적으로 비효율적이었다는 의미입니다.
마틴 비율이 음수인 경우: 측정된 수익률이 음수이고 얼서 지수는 양수일 때 음수 값이 나타납니다.
동일한 설정으로 자산 비교하기: 마틴 비율 비교는 자산마다 동일한 룩백 기간, 수익률 정의, 계산 방법 및 시간 프레임을 적용할 때 가장 의미가 있습니다.
🎯 마틴 비율은 어디에 활용할 수 있을까?
• 서로 다른 자산이나 증권 비교
• 위험조정 성과를 기준으로 관심 종목 목록 순위 산정
• 수익률이 높은 자산이 낙폭 측면에서도 효율적인 성과를 달성했는지 평가
• 주식, ETF, 업종, 원자재, 시장 및 기타 거래 가능한 자산 비교
• 샤프 비율과 소르티노 비율 같은 전통적인 변동성 기반 지표에 낙폭 중심의 관점 추가
📊 간단한 자산 비교 프레임워크
마틴 비율을 이해하는 유용한 방법은 차트 이미지에 제시된 것처럼 동일한 룩백 기간을 적용하여 여러 자산을 비교하는 것입니다.
각 자산에 대해 다음 네 가지 관련 지표를 살펴봅니다.
• 수익률(Return) — 측정 기간 동안 자산이 달성한 수익률
• 최대 낙폭(Maximum Drawdown) — 고점에서 저점까지의 가장 큰 하락 폭
• 얼서 지수(Ulcer Index) — 낙폭의 깊이와 지속성을 종합적으로 측정하는 지표
• 마틴 비율(Martin Ratio) — 얼서 지수 대비 수익률
💡 데이터에서 얻을 수 있는 핵심 인사이트
1️⃣ 높은 수익률은 더 큰 낙폭 관련 위험을 상쇄할 수 있다
마이크론(MU)은 비교 대상 중 가장 큰 최대 낙폭(-39.10%)을 경험했지만, 동시에 684.46%라는 매우 높은 수익률을 기록했습니다. 마틴 비율은 62.03으로, 낙폭 관련 위험에 비해 매우 높은 수익률을 달성했음을 보여 줍니다.
2️⃣ 낙폭의 지속성은 성과 효율성에 영향을 줄 수 있다
CSCO와 TSM을 비교하면 두 자산은 거의 동일한 수익률(약 73%)을 기록했습니다. 그러나 TSM은 더 큰 최대 낙폭(-21.55% vs. -15.65%)과 더 높은 얼서 지수를 보였습니다. 그 결과 CSCO의 마틴 비율은 11.28로, TSM의 10.87보다 약간 높았습니다. 이는 CSCO가 낙폭 관련 위험에 비해 더 높은 수익률을 달성했음을 나타냅니다.
3️⃣ 낮은 위험과 높은 효율성은 같은 의미가 아니다
S&P 500(SPX)은 비교 대상 중 가장 낮은 최대 낙폭(-9.10%)과 얼서 지수(2.14%)를 기록했습니다. 그러나 총수익률이 상대적으로 낮았기 때문에 마틴 비율은 10.43이었습니다. 이는 마틴 비율이 수익률과 낙폭 관련 위험 사이의 균형을 어떻게 반영하는지 보여 줍니다.
⚠️ 중요한 고려 사항
• 위험조정 비율을 단독으로 해석해서는 안 됩니다. 수익률, 낙폭 및 얼서 지수도 함께 살펴봐야 합니다.
• 선택한 룩백 기간에 따라 자산의 순위가 달라질 수 있습니다.
• 자산마다 수익률과 낙폭의 특성이 크게 다를 수 있으므로 일관된 기준으로 비교해야 합니다.
• 마틴 비율은 과거 성과를 설명하는 위험조정 성과 지표이며, 미래 수익률을 예측하는 지표는 아닙니다.
🏁 결론
수익률은 자산이 얼마나 많은 수익을 냈는지를 보여 주고, 낙폭 지표는 그 수익을 달성하는 과정에서 어떤 위험을 경험했는지를 보여 줍니다.
수익률과 얼서 지수를 결합하는 마틴 비율은 자산이 낙폭의 심각성에 비해 얼마나 효율적으로 수익을 달성했는지를 보여 줍니다. 이를 통해 단순한 수익률 수치만으로는 알 수 없는 성과의 또 다른 측면을 파악할 수 있습니다.
번역 안내
이 글은 원본 영어 게시물을 바탕으로 기계 번역의 도움을 받아 작성한 번역본입니다. 원본 영어 게시물이 기준이 되는 공식 버전입니다. 원문의 의미와 기술 용어를 최대한 유지하기 위해 노력했지만, 일부 표현이나 용어 및 문장 구성은 원문과 다를 수 있습니다. 원본 영어 게시물은 작성자의 TradingView 프로필에서 확인할 수 있습니다. 내용이 명확하지 않은 부분이 있다면 기준 문서인 영어 버전을 참고하시기 바랍니다.
Martin Ratio — 교육용 참고 자료 TrendAdvantage

면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.
면책사항
해당 정보와 게시물은 금융, 투자, 트레이딩 또는 기타 유형의 조언이나 권장 사항으로 간주되지 않으며, 트레이딩뷰에서 제공하거나 보증하는 것이 아닙니다. 자세한 내용은 이용 약관을 참조하세요.